Nhật báo chứng khoán Mỹ|Chỉ số chip lại giảm 3,43% trong một ngày, PPI 6,5% đẩy lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm lên 5,15% (14/11)

Bài viết này có khoảng 6736 từ, đọc toàn bộ bài viết mất khoảng 10 phút
PPI tháng 10 tăng 6,5% so với cùng kỳ, mức cao nhất gần bốn năm; lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đóng cửa ở 5,154%, kỳ vọng tăng lãi suất vào tháng 12 gia tăng; sau khi CEO Nvidia Jensen Huang từ chức, cổ phiếu giảm 12,75% cả tuần, kéo theo cổ phiếu ngành chip, S&P 500 giảm 0,41% vào thứ Sáu. Cổ phiếu Mỹ liên quan đến crypto chịu áp lực: Bitcoin ở mức 66.971 USD, MSTR giảm 13,43% trong tuần, vốn hóa chỉ bằng 0,83 lần giá trị nắm giữ, ETF Bitcoin có 7 ngày ròng rút vốn liên tiếp. Tuần tới cần chú ý báo cáo tài chính Nvidia ngày 17/11, phát biểu của Fed và liệu Bitcoin có giữ được mốc 66.000 USD.

Tóm tắt AI
- Quan điểm cốt lõi: PPI tháng 10 của Mỹ tăng 6,5% so với cùng kỳ, mức cao nhất gần bốn năm, kỳ vọng tăng lãi suất tháng 12 tăng lên gần 100%, lợi suất trái phiếu kho bạc dài hạn vượt 5,15%, tỷ lệ chiết khấu cao gây áp lực lên các tài sản định giá cao như AI và crypto; cộng với khoảng trống lãnh đạo do CEO Nvidia Jensen Huang từ chức, chuỗi tính toán AI và mô hình quỹ dự trữ crypto đồng thời chịu áp lực.
- Yếu tố then chốt:
- PPI tháng 10 tăng 0,3% so với tháng trước, tăng 6,5% so với cùng kỳ, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đóng cửa ở 5,154%, dữ liệu CME cho thấy xác suất tăng lãi suất tháng 12 đạt 88%.
- Jensen Huang từ chức ngày 12/11 do cuộc điều tra của hội đồng quản trị, CFO tạm thời tiếp quản; NVDA giảm 12,75% cả tuần, chuỗi giảm theo tuần dài nhất kể từ năm 2012, vốn hóa bốc hơi 1,7 nghìn tỷ USD.
- Bitcoin giảm dưới 67.000 USD, mức thấp nhất kể từ tháng 8, giảm 11,55% trong tuần; ETF Bitcoin giao ngay tại Mỹ có 7 phiên giao dịch ròng rút vốn liên tiếp, hai tuần rút ròng tổng cộng 2,35 tỷ USD.
- Strategy nắm giữ 850.000 BTC, lỗ chưa thực hiện 7,21 tỷ USD, giá cổ phiếu chiết khấu 17% so với giá trị ròng tài sản nắm giữ; MSCI loại khỏi chỉ số toàn cầu, có thể gây ra 2,8 tỷ USD bán thụ động.
- MARA bán 13.597 BTC trong sáu tuần, thu về 1,1 tỷ USD, nhiều công ty quỹ dự trữ giảm nắm giữ hoặc rút lui, mô hình "phát hành cổ phiếu mua coin" khó tự củng cố sau khi phần bù biến mất.
- Báo cáo tài chính Nvidia ngày 17/11 là sự kiện cốt lõi trong tuần, đồng thời quyết định câu chuyện AI và hướng đi của chỉ số; lĩnh vực bán dẫn điều chỉnh vào thứ Sáu nhưng vẫn tăng 8,05% cả tuần.
I. Tin nổi bật
- PPI tháng 10 tăng 6,5% so với cùng kỳ, cao nhất gần bốn năm, kỳ vọng lãi suất lại được nâng lên. Chỉ số giá sản xuất tháng 10 của Mỹ tăng 0,3% so với tháng trước, tăng 6,5% so với cùng kỳ, Reuters cho rằng "mức tăng ôn hòa nhưng lạm phát đang lan rộng". Lợi suất trái phiếu kho bạc kỳ hạn 10 năm đóng cửa ở 5,154%, kỳ hạn 30 năm ở 5,481%, định giá thị trường cho việc tăng lãi suất tháng 12 tiếp tục đi lên.
- CEO Nvidia Jensen Huang từ chức, tài sản cốt lõi của giao dịch AI mất người đứng đầu. Sau khi hội đồng quản trị ngày 8 tháng 11 công bố điều tra mối quan hệ của ông với "nghi phạm gián điệp Trung Quốc", Jensen Huang từ chức vào ngày 12 tháng 11, Giám đốc tài chính Colette Kress đảm nhận vai trò CEO tạm thời. NVDA giảm 2,01% xuống 162,85 USD vào thứ Sáu, giảm 12,75% trong tuần, ghi nhận chuỗi tuần giảm dài nhất kể từ năm 2012; cuộc điều tra của hội đồng quản trị vẫn đang tiếp diễn.
- Cổ phiếu chip đồng loạt điều chỉnh vào thứ Sáu, nhưng cả tuần vẫn là tuần mạnh. Chỉ số bán dẫn Philadelphia (SOX) giảm 3,43% xuống 10.146,32, AMD giảm 8,75%, Broadcom giảm 4,76% (bị hạ xếp hạng), Marvell giảm 4,68%; lĩnh vực công nghệ thông tin của S&P 500 chịu áp lực, nhưng SOX vẫn tăng 8,05% trong cả tuần.
- Bitcoin giảm dưới 70.000 USD, cổ phiếu crypto Mỹ và ETF đồng loạt mất máu. BTC có lúc giảm dưới 67.000 USD vào thứ Sáu, mức thấp nhất kể từ tháng 8, mới nhất báo 66.971,49 USD (giảm 2,26% trong 24 giờ); ETF Bitcoin giao ngay Mỹ ghi nhận dòng tiền ròng chảy ra 7 phiên liên tiếp; MSTR giảm 2,44% xuống 111,62 USD, giảm 13,43% trong tuần.
- FAA đình chỉ bay toàn quốc nhiều giờ, cộng thêm Iran tấn công mục tiêu quân đội Mỹ tại Bahrain. Cục Hàng không Liên bang Mỹ ban hành lệnh đình chỉ bay toàn quốc hiếm hoi do sự cố hệ thống không lưu, được dỡ bỏ vào tối cùng ngày, cổ phiếu hàng không giảm; Iran tuyên bố tấn công trạm radar của quân đội Mỹ tại Bahrain, phía Mỹ phủ nhận và cho biết đã bắn hạ 2 máy bay không người lái.
II. Thị trường chứng khoán Mỹ và vĩ mô
2.1 Chỉ số đóng cửa (giờ miền Đông 2026-11-13 16:00)
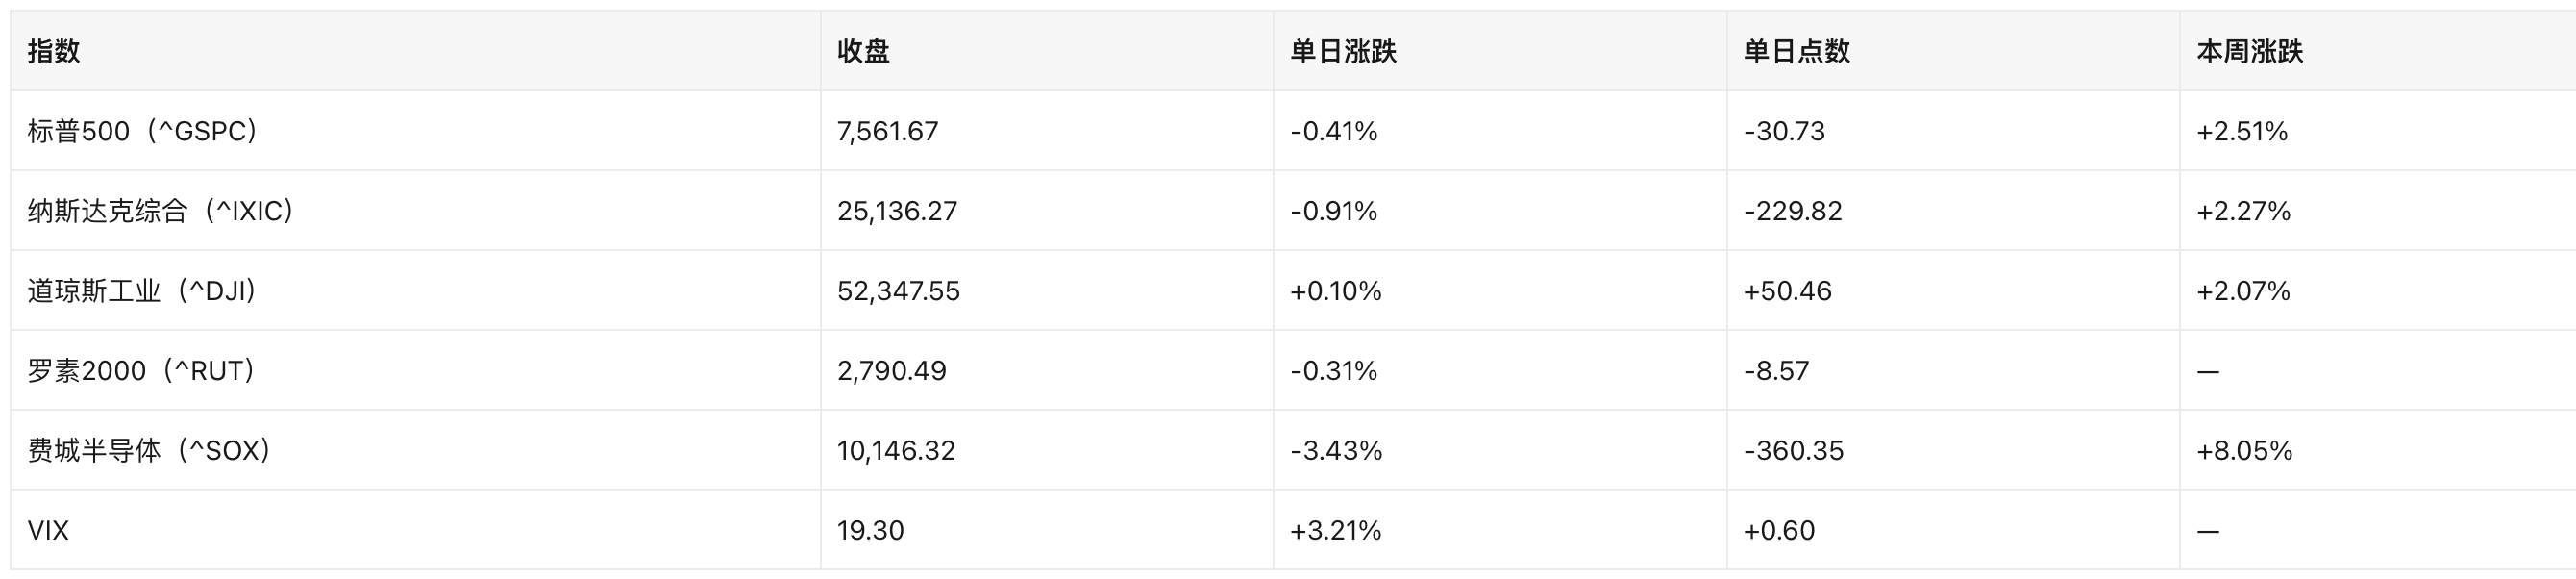
Logic dẫn dắt: Thứ Sáu là ngày tiêu hóa kép "dữ liệu lạm phát + Nvidia thay người đứng đầu". PPI đẩy lợi suất dài hạn lên trên 5%, trực tiếp đè nén cổ phiếu tăng trưởng định giá cao; khoảng trống lãnh đạo của Nvidia khiến dòng tiền rút khỏi chuỗi tính toán AI, chuyển sang phòng thủ và giá trị (chỉ số Dow ngược chiều đóng cửa xanh). Nhưng đầu tuần (9-11 tháng 11), kết quả kinh doanh CoreWeave vượt kỳ vọng và giao dịch "Nvidia thay người đứng đầu có lợi cho đối thủ cạnh tranh" đã đẩy ba chỉ số chính lên "tuần tốt nhất kể từ tháng 8".
2.2 Dữ liệu vĩ mô và Fed
- PPI tháng 10: tăng 0,3% so với tháng trước, tăng 6,5% so với cùng kỳ, mức cao nhất so với cùng kỳ kể từ năm 2022. Reuters nhấn mạnh "giá hàng hóa và dịch vụ đồng thời đi lên, lạm phát đang lan rộng".
- Kỳ vọng tăng lãi suất: sau khi CPI tháng 10 vượt kỳ vọng, CME FedWatch cho thấy xác suất tăng lãi suất tháng 12 tăng lên 88%; Seeking Alpha ngày 12 tháng 11 cho biết "xác suất tăng lãi suất đã gần 100%". Bloomberg ngày 13 tháng 11: Fed đang tăng lãi suất theo kế hoạch vào tháng 12, và có thể tăng thêm một lần vào tháng 1.
- Lợi suất trái phiếu kho bạc Mỹ (đóng cửa ngày 13 tháng 11): kỳ hạn 5 năm 4,981%, kỳ hạn 10 năm 5,154% (ngày trước 5,103%), kỳ hạn 30 năm 5,481%. Đường cong dốc lên theo hướng gấu, phản ánh áp lực ba tầng "tăng lãi suất + lạm phát dai dẳng + cung tài khóa".
- Đồng USD và độ biến động: chỉ số USD (DXY) 103,41, tăng 1,09% trong tuần; VIX 19,30, tăng 3,21% trong ngày, vẫn ở vùng ôn hòa, cho thấy đây là "giảm vị thế có trật tự" chứ không phải hoảng loạn.
- Hàng hóa: dầu WTI 88,56 USD (-0,20%), Brent 95,84 USD (+0,02%, giảm 2,52% trong tuần); vàng COMEX 3.886,30 USD (+0,03%, giảm 4,63% trong tuần, tuần tệ nhất kể từ tháng 6). Giá dầu ở mức cao nhưng tuần thứ hai liên tiếp giảm, IEA cho biết "nguồn cung dầu toàn cầu lần đầu trở lại dư thừa kể từ khi chiến tranh Iran bùng phát".
III. Cổ phiếu nổi bật và lĩnh vực
3.1 Nvidia (NVDA): -2,01% xuống 162,85 USD, giảm 12,75% trong tuần
- Sự kiện: hội đồng quản trị khởi động điều tra ngày 8 tháng 11, Jensen Huang từ chức ngày 12 tháng 11, CFO Colette Kress làm CEO tạm thời; Reuters ngày 12 tháng 11 độc quyền cho biết "còn tồn tại mối quan hệ với nhân viên thứ hai"; NBC ngày 13 tháng 11 cho biết cuộc điều tra của hội đồng quản trị không chấm dứt vì việc từ chức, đảng Cộng hòa ở cả hai viện Quốc hội yêu cầu Jensen Huang và Bộ trưởng Thương mại Lutnick ra điều trần trước Quốc hội.
- Tác động thị trường: vốn hóa 4,01 nghìn tỷ USD, đợt giảm liên tiếp này đã xóa sổ 1,7 nghìn tỷ USD vốn hóa. Sự kiện định giá thực sự là báo cáo tài chính sau giờ giao dịch ngày 17 tháng 11: trong bối cảnh CEO khuyết vị trí, hoài nghi về chi tiêu vốn AI gia tăng, báo cáo này đồng thời quyết định hai tuyến "câu chuyện AI" và "cổ phiếu trọng số chỉ số".
- Điểm quan sát: thái độ của CEO tạm thời Kress đối với các khách hàng lớn như OpenAI được diễn giải là "cứng rắn hơn Jensen Huang", nếu hướng dẫn báo cáo tài chính chuyển sang thận trọng, áp lực định giá của chuỗi bán dẫn sẽ giải phóng lần hai.
3.2 Bán dẫn: AMD -8,75%, Broadcom -4,76%, Marvell -4,68%
- AMD sau khi tăng 30% tuần trước (cả tuần vẫn +18,93%), thứ Sáu một ngày trả lại 8,75% xuống 534,06 USD, thuộc về chốt lời giao dịch "thay người đứng đầu" + BofA hạ giá mục tiêu; Broadcom giảm 4,76% xuống 347,01 USD do nhà phân tích hạ xếp hạng và giá mục tiêu (cả tuần vẫn +18,16%).
- Truyền dẫn: dòng tiền không rời khỏi bán dẫn, mà là đổi mã trong "phần thị phần tính toán mà Nvidia để trống" — trong tuần AMD, AVGO tăng mạnh, thứ Sáu cùng điều chỉnh, cho thấy đây là tái cân bằng vị thế chứ không phải cơ bản xấu đi. SOX cả tuần +8,05% và thứ Sáu -3,43% cùng tồn tại, chính là bức chân dung của độ biến động cao này.
- 3.3 Cisco (CSCO): -6,24% xuống 95,64 USD
- Báo cáo tài chính sau giờ giao dịch ngày 12 tháng 11 doanh thu và EPS đều vượt kỳ vọng, đơn hàng trung tâm dữ liệu AI tăng trưởng, nhưng mảng dịch vụ đi ngang, hướng dẫn doanh thu quý sau yếu, cổ phiếu giảm 6,24% vào thứ Sáu (Barron's: "beat không xóa được lo ngại dài hạn"). Cả tuần vẫn +1,91%.
- Ý nghĩa: các công ty AI phần cứng "bán xẻng" bắt đầu bị yêu cầu chứng minh tốc độ chuyển đơn hàng thành lợi nhuận, điều này củng cố lẫn nhau với tâm lý thận trọng trước báo cáo tài chính Nvidia.
3.4 Modine (MOD): +27,86% xuống 135,66 USD, cả tuần +40,42%
- Sự kiện: truyền thông đưa tin Samsung đang đàm phán mua lại nhà cung cấp thiết bị làm mát trung tâm dữ liệu này. Đây là một trong những mức tăng một ngày lớn nhất, cho thấy phần bù M&A của hạ tầng AI vẫn còn, dòng tiền sẵn sàng trả giá cao cho các khâu có tính xác định như "tản nhiệt trung tâm dữ liệu".
3.5 Lĩnh vực hàng không: DAL -0,35%, LUV -0,64%, AAL -1,05%
- Sự kiện: FAA ban hành lệnh đình chỉ bay toàn quốc do sự cố hệ thống không lưu, được dỡ bỏ sau vài giờ, nhưng hủy chuyến và chậm chuyến kéo dài nhiều ngày. Barron's chỉ ra "cổ phiếu hàng không giảm, cổ phiếu cho thuê xe tăng" — đây là giao dịch gián đoạn vận hành điển hình.
- Đánh giá: đình chỉ bay là cú sốc vận hành một lần, đối với cổ phiếu hàng không là nhiễu loạn tâm lý và chi phí ngắn hạn; rủi ro thực sự nằm ở việc "ngăn xếp công nghệ không lưu cũ kỹ" có được đưa vào chương trình nghị sự tài khóa/hạ tầng hay không.
3.6 Luân chuyển phòng thủ và giá trị: WMT +1,51%, COST +1,28%, META +2,90%, JPM +0,98%
- Trong môi trường lợi suất dài hạn trên 5%, kỳ vọng tăng lãi suất tháng 12 gia tăng, hàng tiêu dùng thiết yếu (WMT 128,09, COST 1.106,21) và ngân hàng (JPM 346,19) thu hút dòng tiền; META ngược chiều tăng 2,90% xuống 641,69 USD, cả tuần +5,17%, là bên hưởng lợi từ "tái phân công nội bộ cổ phiếu công nghệ lớn" (dòng tiền quảng cáo + kỷ luật chi tiêu vốn).
- Cốt lõi của đợt luân chuyển này không phải "bi quan về AI", mà là chuyển vị thế sang tài sản có dòng tiền xác định, định giá thấp hơn khi tỷ lệ chiết khấu tăng lên.
IV. Cổ phiếu Mỹ liên quan đến crypto
4.1 Công ty DAT và thay đổi nắm giữ
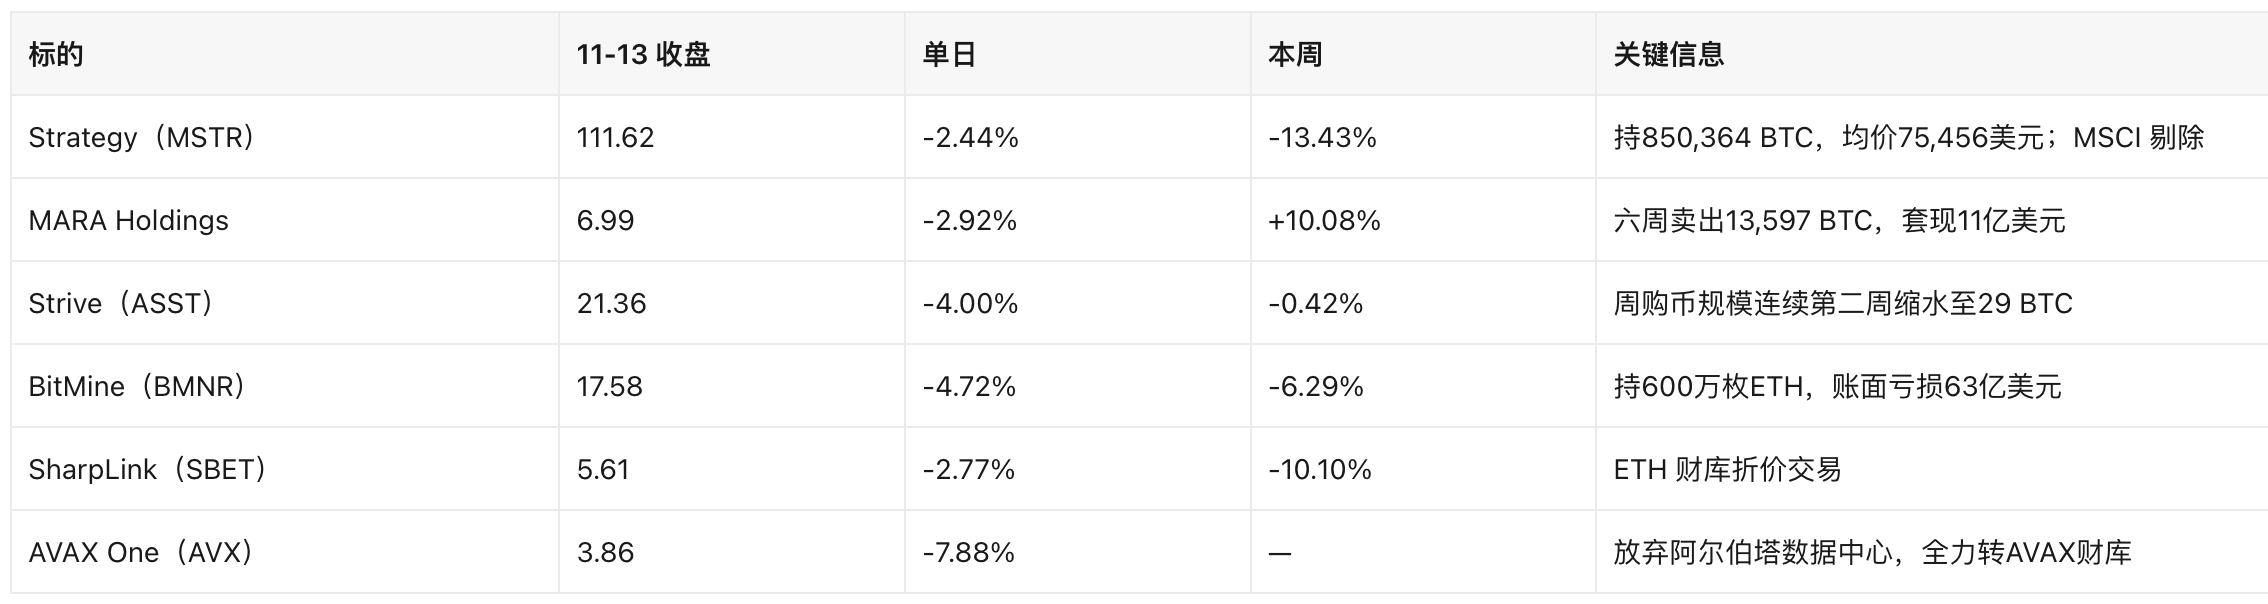
Strategy (MSTR) — tín hiệu quan trọng nhất kỳ này
- Nắm giữ và chi phí: 850.364 BTC, chi phí bình quân 75.456 USD (công ty công bố, sau khi tăng thêm 1.036 BTC ngày 9 tháng 11). Theo giá BTC lúc 02:44 ngày 14 tháng 11 là 66.971,49 USD, giá trị thị trường nắm giữ = 850.364 × 66.971,49 = 56,95 tỷ USD; chi phí = 850.364 × 75.456 = 64,17 tỷ USD; lỗ chưa thực hiện 7,21 tỷ USD.
- Định giá: v
美股
Chào mừng tham gia cộng đồng chính thức của Odaily


Bài viết đề xuất