


Sau báo cáo tài chính tăng mạnh 8%, CoreWeave liệu có thể thoát khỏi lời tiên tri tử vong của Musk?


- Quan điểm cốt lõi: Báo cáo tài chính quý 3 của CoreWeave đã phản bác "luận điệu sức mạnh tính toán bị bỏ xó" bằng loạt dữ liệu mạnh mẽ như doanh thu tăng vọt 168%, lượng đơn hàng tồn đọng đạt 132,5 tỷ USD, nhưng khoản nợ 46,8 tỷ USD và chi phí lãi vay 846 triệu USD trong một quý vẫn là thử thách khắc nghiệt, rủi ro của mô hình đòn bẩy cao vẫn chưa được giải quyết.
- Yếu tố then chốt:
- Doanh thu quý 3 đạt 3,661 tỷ USD, tăng 168% so với cùng kỳ năm ngoái, biên lợi nhuận EBITDA điều chỉnh đạt 62%, biên lợi nhuận hoạt động tăng lên 10%, đạt mục tiêu hai chữ số sớm một quý.
- Doanh thu tồn đọng đạt mức kỷ lục 132,5 tỷ USD, tăng hơn 28 tỷ USD so với quý trước; công suất khả dụng năm 2028 đã bán hết, giá sản phẩm đã tăng tổng cộng khoảng 35% trong năm.
- Tổng nợ tăng vọt lên 46,873 tỷ USD, sau khi tính cả nghĩa vụ thuê thì tổng nợ theo nghĩa rộng khoảng 66,2 tỷ USD; dòng tiền tự do quý 3 âm ròng 7,466 tỷ USD.
- Chi phí lãi vay ròng trong một quý đạt 846 triệu USD, vượt xa lợi nhuận hoạt động, dẫn đến khoản lỗ ròng theo GAAP 709 triệu USD; chi phí lãi vay quý 4 dự kiến tăng lên 1,05—1,15 tỷ USD.
- Các chiến lược ứng phó bao gồm: khách hàng trả trước bổ sung dòng tiền (dự kiến 9 tỷ USD), vay thế chấp cấp tài sản (DDTL lãi suất 7%—7,5%), khoảng 300.000 card cũ "không nợ" hết hạn hợp đồng trong năm 2027—2028 giải phóng doanh thu gia tăng.
- Các nhà phân tích ước tính chi tiêu vốn năm 2027 đạt 66 tỷ USD, vẫn còn khoảng trống tài trợ ít nhất 25 tỷ USD; công suất điện hoạt động 1,7GW nhưng tỷ lệ kích hoạt chỉ 37%.
Bài viết gốc | Odaily 星球日报(@OdailyChina)
Tác giả|Azuma(@azuma_eth)
Nửa tháng trước,Elon Musk và ông trùm đầu tư mạo hiểm Thung lũng Silicon Chamath Palihapitiya đã tung hứng với nhau trên X,đưa ra một “bản án tử hình” cho hơn 200 nhà cung cấp dịch vụ điện toán đám mây mới nổi(Neocloud)trên toàn cầu —— từ việc dự báo hàng loạt card đồ họa sẽ trở thành “sức mạnh tính toán mắc kẹt”(Stranded Compute)trong những công trường dang dở,đến việc tiết lộ rằng “cánh cửa thị trường nợ đã đóng chặt hoàn toàn”,khẳng định đường đua cloud mới sắp đón nhận một cuộc “chết chóc và sáp nhập hàng loạt”.
- Ghi chú của Odaily:Chi tiết có thể tham khảo bài viết 《Dìm hàng các nhà cung cấp cloud mới,âm mưu đỉnh cao của Musk》.
Trong khi Musk điên cuồng tấn công,CoreWeave(NASDAQ: CRWV)—— gã khổng lồ cloud AI mới đang ở ngay tâm bão cũng đang trải qua một đợt “song sát cổ phiếu và trái phiếu” khốc liệt —— giá cổ phiếu lao dốc hơn 40% trong một tháng qua,lợi suất trái phiếu kỳ hạn 2031 với lãi suất danh nghĩa 9.75% có thời điểm vọt lên mức 16.7% — ngưỡng khủng hoảng của trái phiếu rác,và chênh lệch hợp đồng hoán đổi rủi ro tín dụng(CDS)kỳ hạn 5 năm cũng từng vượt mốc 1200 điểm cơ bản.
Cả Phố Wall đang nín thở chờ đợi,liệu bánh đà đòn bẩy cao “vay tiền mua card” của các nhà cung cấp cloud mới có thực sự sắp ngừng quay?
Sau giờ giao dịch ngày 10 tháng 11 theo giờ miền Đông Hoa Kỳ(rạng sáng ngày 11 theo giờ Bắc Kinh),CoreWeave đã công bố báo cáo tài chính quý 3 năm 2026 — được coi là “bài kiểm tra sinh tử” của toàn bộ đường đua cloud mới. Sau khi bảng kết quả được công bố,thị trường đã phản ứng vô cùng kịch tính —— giá cổ phiếu CoreWeave sau giờ giao dịch tăng vọt 7.9%,tạm ghi nhận 52.58 USD.
Đối mặt với sự vây hãm của phe đầu cơ giá xuống,CoreWeave rốt cuộc đã đưa ra một bảng kết quả như thế nào? Và công ty đã cố gắng hóa giải áp lực nợ hiện tại ra sao?
Đáp trả trực diện “thuyết sức mạnh tính toán bị bỏ xó”
Trước khi báo cáo tài chính được công bố,một trong những luận điểm cốt lõi nhất của phe đầu cơ giá xuống là —— với việc cơ sở hạ tầng bị trì hoãn và các ông lớn thận trọng trong chi tiêu,những GPU mua với giá trên trời sẽ nằm mốc trong kho,hoặc trở thành những công việc cực nhọc với biên lợi nhuận thấp. Nhưng báo cáo quý 3 của CoreWeave đã trực tiếp đáp trả những nghi ngờ về “nhu cầu chậm lại” bằng một loạt dữ liệu tăng trưởng mạnh mẽ.
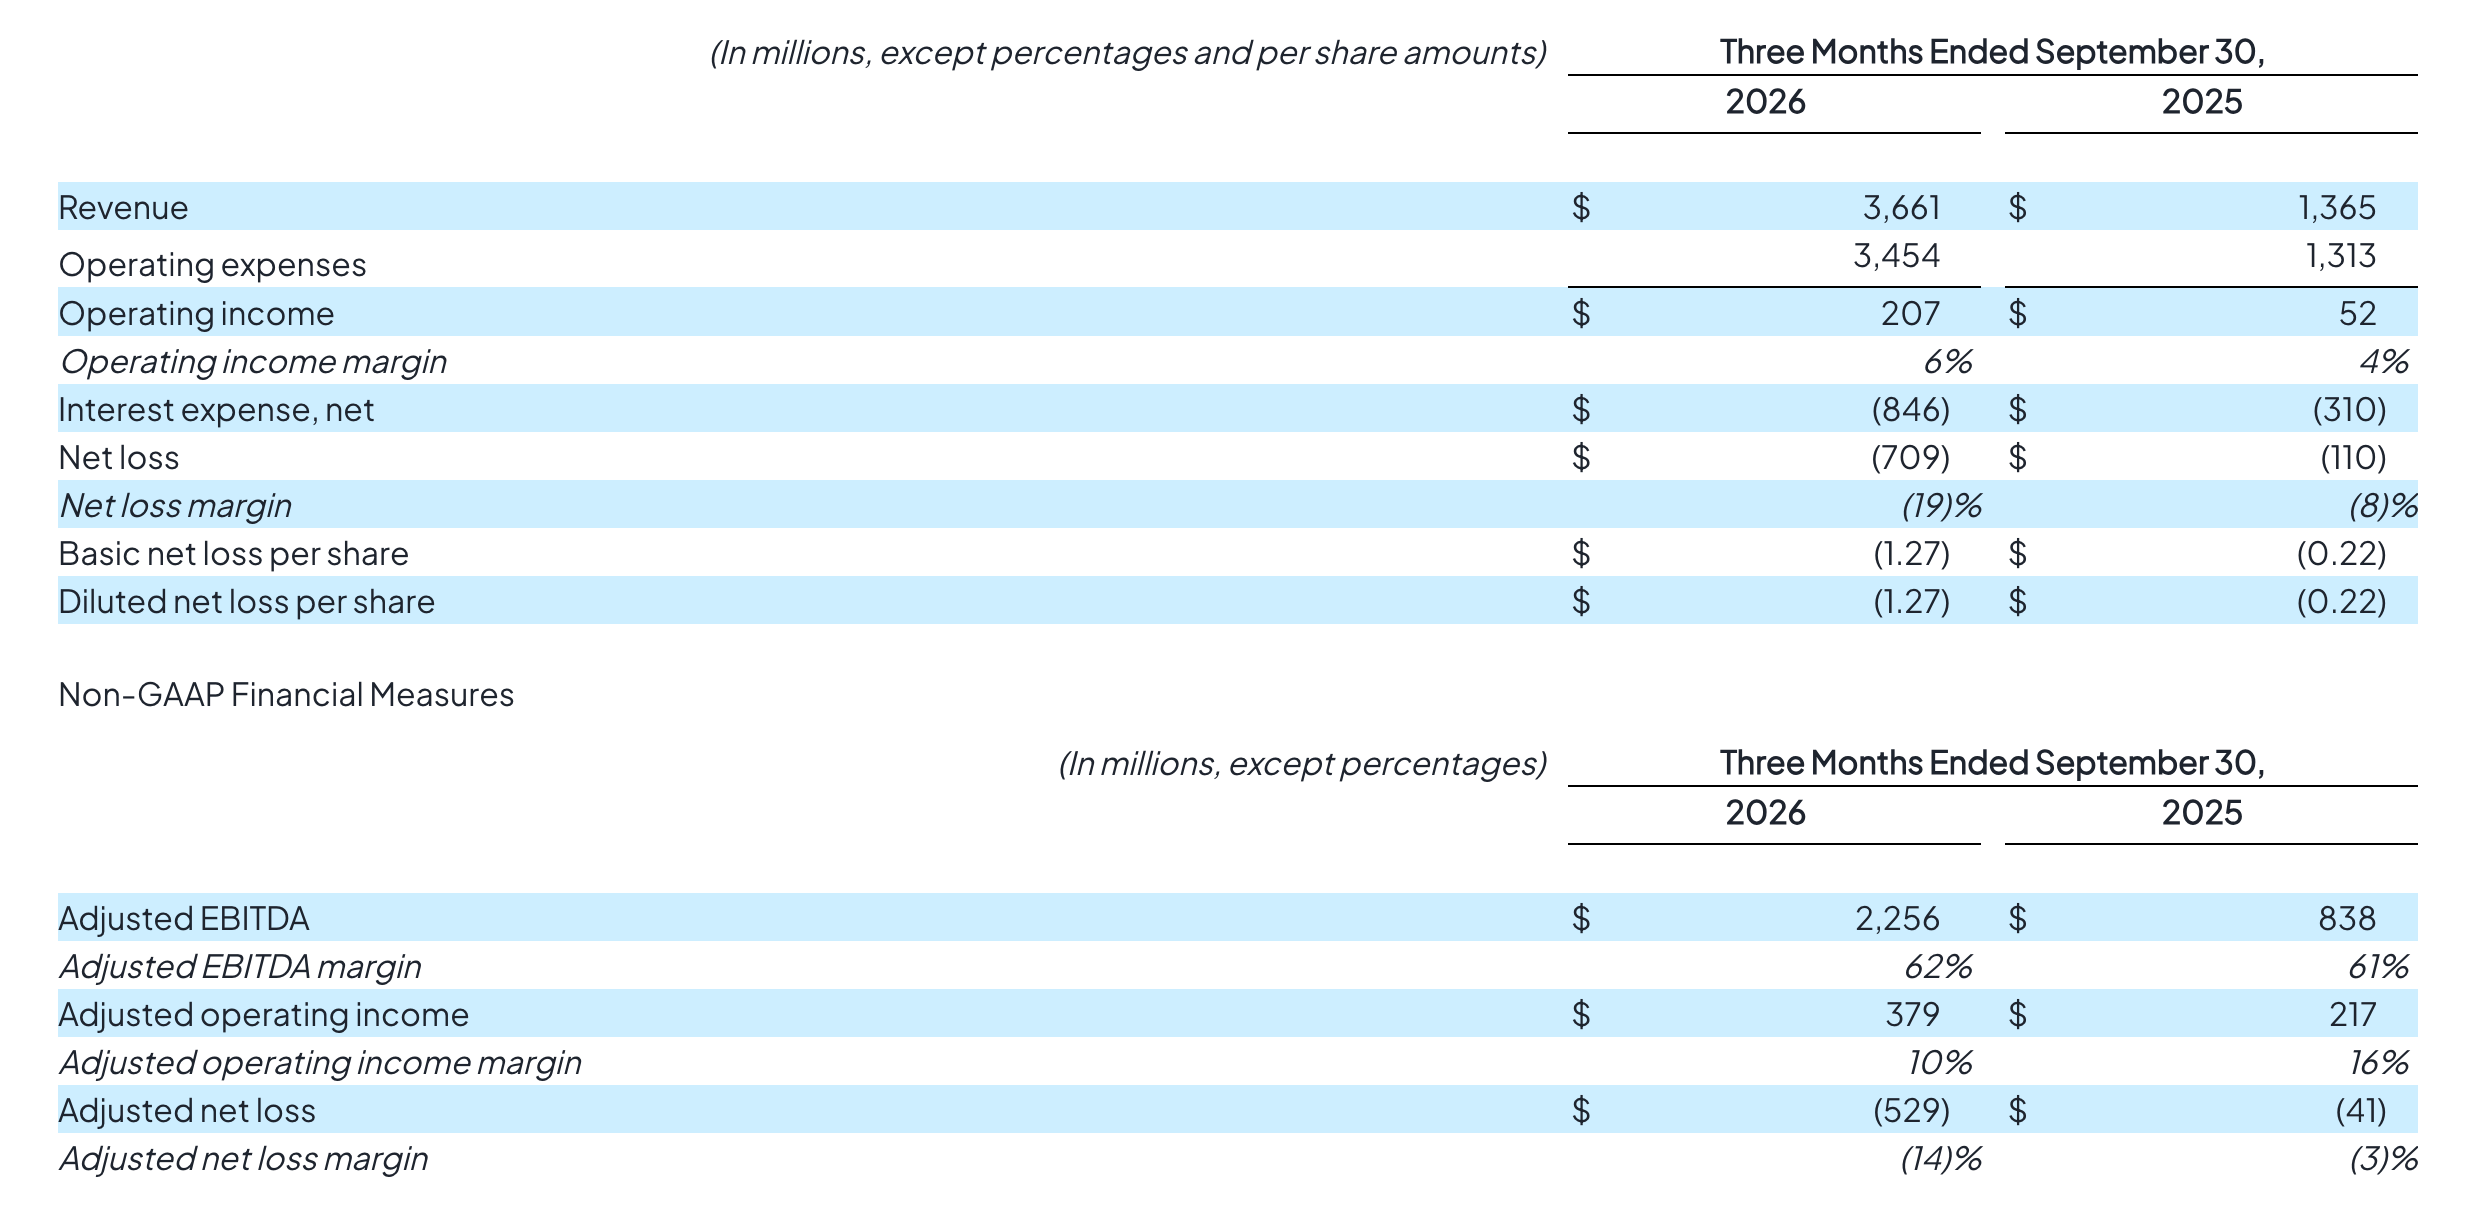
Trong quý 3,CoreWeave đã đánh bại kỳ vọng của thị trường về cả doanh thu và biên lợi nhuận —— tổng doanh thu đạt 3,661 tỷ USD,tăng vọt 168% so với cùng kỳ năm trước,tăng mạnh 42% so với quý trước,doanh thu tăng ròng trong một quý lần đầu tiên vượt 1 tỷ USD,không chỉ vượt qua mức đồng thuận kỳ vọng của Phố Wall là 3,55 - 3,56 tỷ USD,mà còn vượt qua cả mức trần hướng dẫn của chính công ty(3,6 tỷ USD);EBITDA điều chỉnh phi GAAP đạt 2,256 tỷ USD,biên lợi nhuận lên tới 62%,cao hơn mức 57,6% mà thị trường kỳ vọng;lợi nhuận hoạt động điều chỉnh đạt 379 triệu USD,vượt xa mức hướng dẫn trước đó là 200 - 260 triệu USD;biên lợi nhuận hoạt động điều chỉnh cũng tăng vọt từ 1% trong Q1 và 5% trong Q2 lên 10%,đạt mục tiêu biên lợi nhuận hai chữ số sớm hơn một quý.
Về lượng đơn hàng tồn đọng,tính đến ngày 30 tháng 9,doanh thu tồn đọng từ các hợp đồng chưa thực hiện(Revenue Backlog)của CoreWeave đạt mức kỷ lục 132,5 tỷ USD,tăng vọt hơn 28 tỷ USD chỉ trong một quý so với mức 104,2 tỷ USD vào cuối quý 2,tăng 138% so với cùng kỳ năm trước. Trong đó khoảng 36% dự kiến sẽ chuyển hóa thành doanh thu thực tế trong vòng 24 tháng tới.
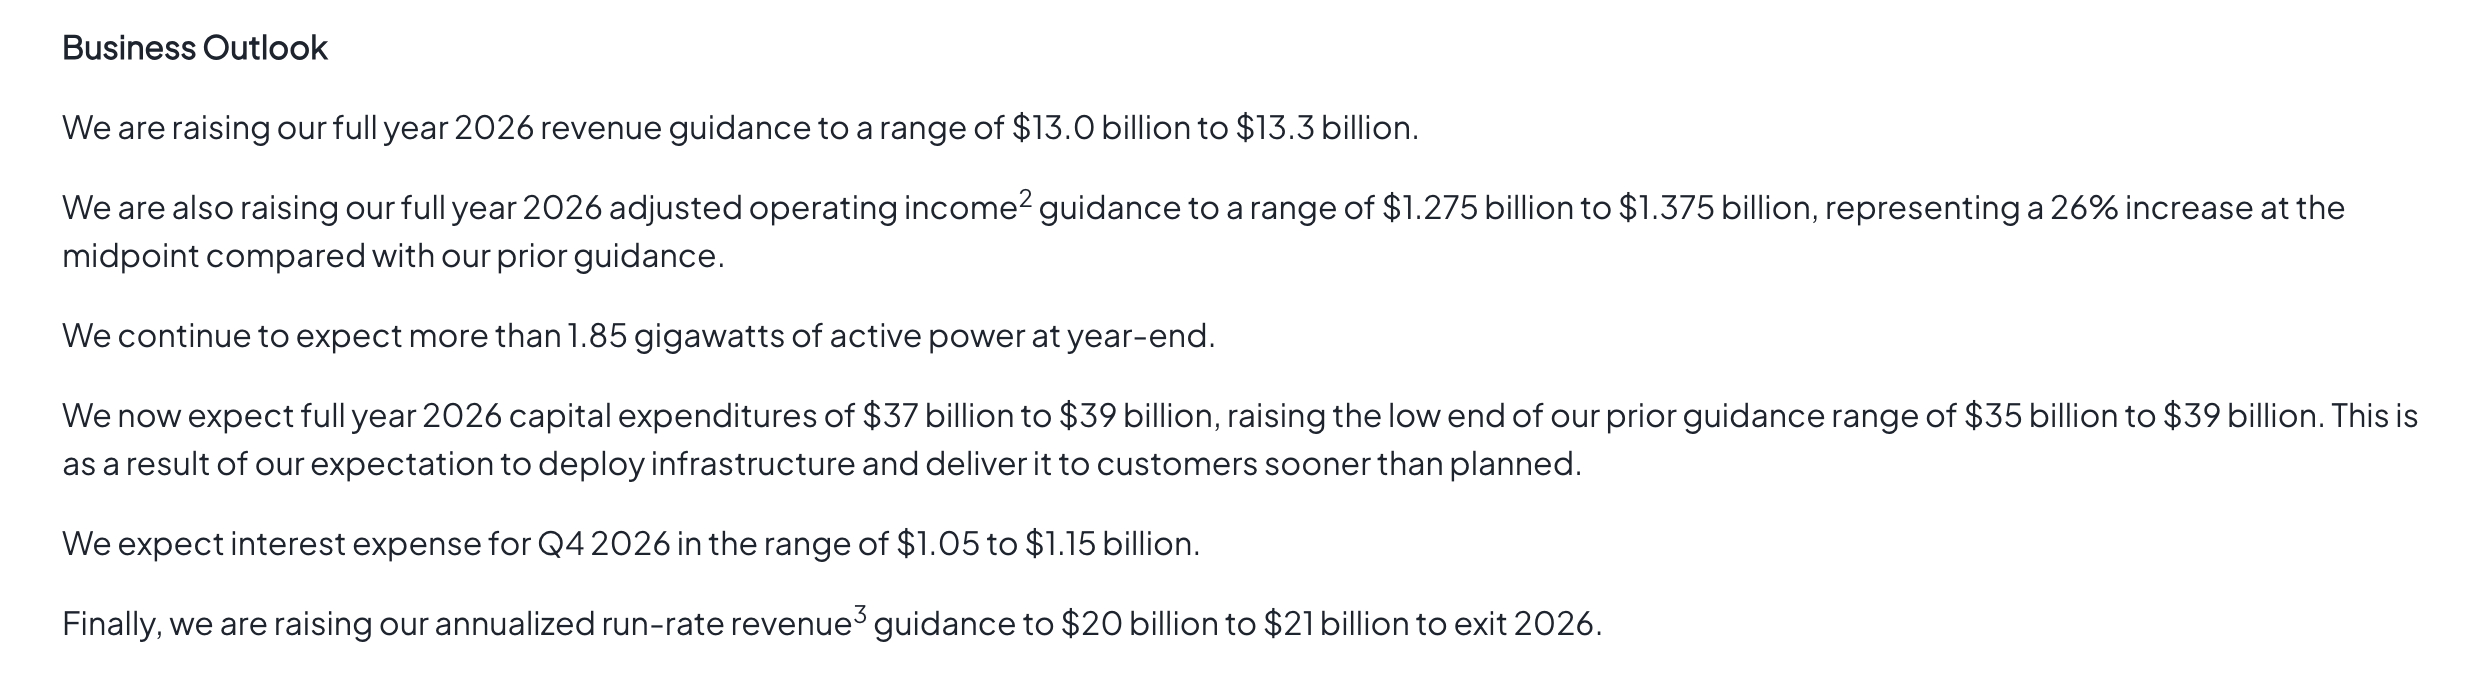
Trong báo cáo tài chính,CoreWeave đã nâng hướng dẫn doanh thu cả năm 2026 từ 12,4 - 13,2 tỷ USD lên 13,0 - 13,3 tỷ USD;nâng hướng dẫn lợi nhuận hoạt động điều chỉnh cả năm lên 1,275 - 1,375 tỷ USD(giá trị trung bình tăng 26% so với trước đó);mục tiêu tốc độ doanh thu thường niên(ARR)vào cuối năm 2026 cũng được nâng vọt lên 20 - 21 tỷ USD.
Ngoài những con số tài chính ấn tượng,ban lãnh đạo cũng thể hiện thái độ cứng rắn của một thị trường người bán tại cuộc gọi công bố báo cáo tài chính. Giám đốc điều hành CoreWeave Michael Intrator cho biết tại cuộc gọi:“Công suất khả dụng năm 2028 của chúng tôi đã bán hết,mặc dù chúng tôi chưa đưa toàn bộ công suất năm 2028 ra thị trường,nhưng phần đã đưa ra đều đã được mua sạch.”
Cấu trúc cung cầu cũng mang lại cho CoreWeave sự tự tin để tăng giá ngược xu hướng —— vào tháng 7 năm nay,CoreWeave đã tăng giá toàn bộ SKU sản phẩm lên khoảng 25%,sau đó vào cuối quý 3 lại tăng thêm 10%,và giá trong quý 4 vẫn đang tiếp tục tăng cao. Giám đốc tài chính CoreWeave Nitin Agrawal tiết lộ,hiện tại giá hợp đồng dài hạn 4 - 5 năm đã tăng lên 20 - 25 triệu USD mỗi megawatt,trong khi giá hợp đồng ngắn hạn thậm chí còn lên tới hơn 40 triệu USD mỗi megawatt mỗi năm.
Về vấn đề “card đồ họa cũ mất giá” mà phe đầu cơ giá xuống từng công kích,cũng đã có sự đảo ngược. Intrator tiết lộ,do khan hiếm sức mạnh tính toán,giá thuê lại chip kiến trúc Hopper thế hệ trước trong quý 3 cũng tăng 30% đến 50% so với quý trước,thậm chí cao hơn giá khởi điểm khi lần đầu ký hợp đồng.
Áp lực nợ vẫn còn rất lớn
Mặc dù mảng kinh doanh đang tiến triển mạnh mẽ,nhưng nếu mở bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ chưa được tô vẽ,sẽ thấy rằng sự nhắm bắn của phe đầu cơ giá xuống không phải là không có cơ sở —— trước hố đen tài sản nặng của việc “vay tiền mua card”,áp lực nợ mà CoreWeave phải đối mặt vẫn khiến người ta nghẹt thở.
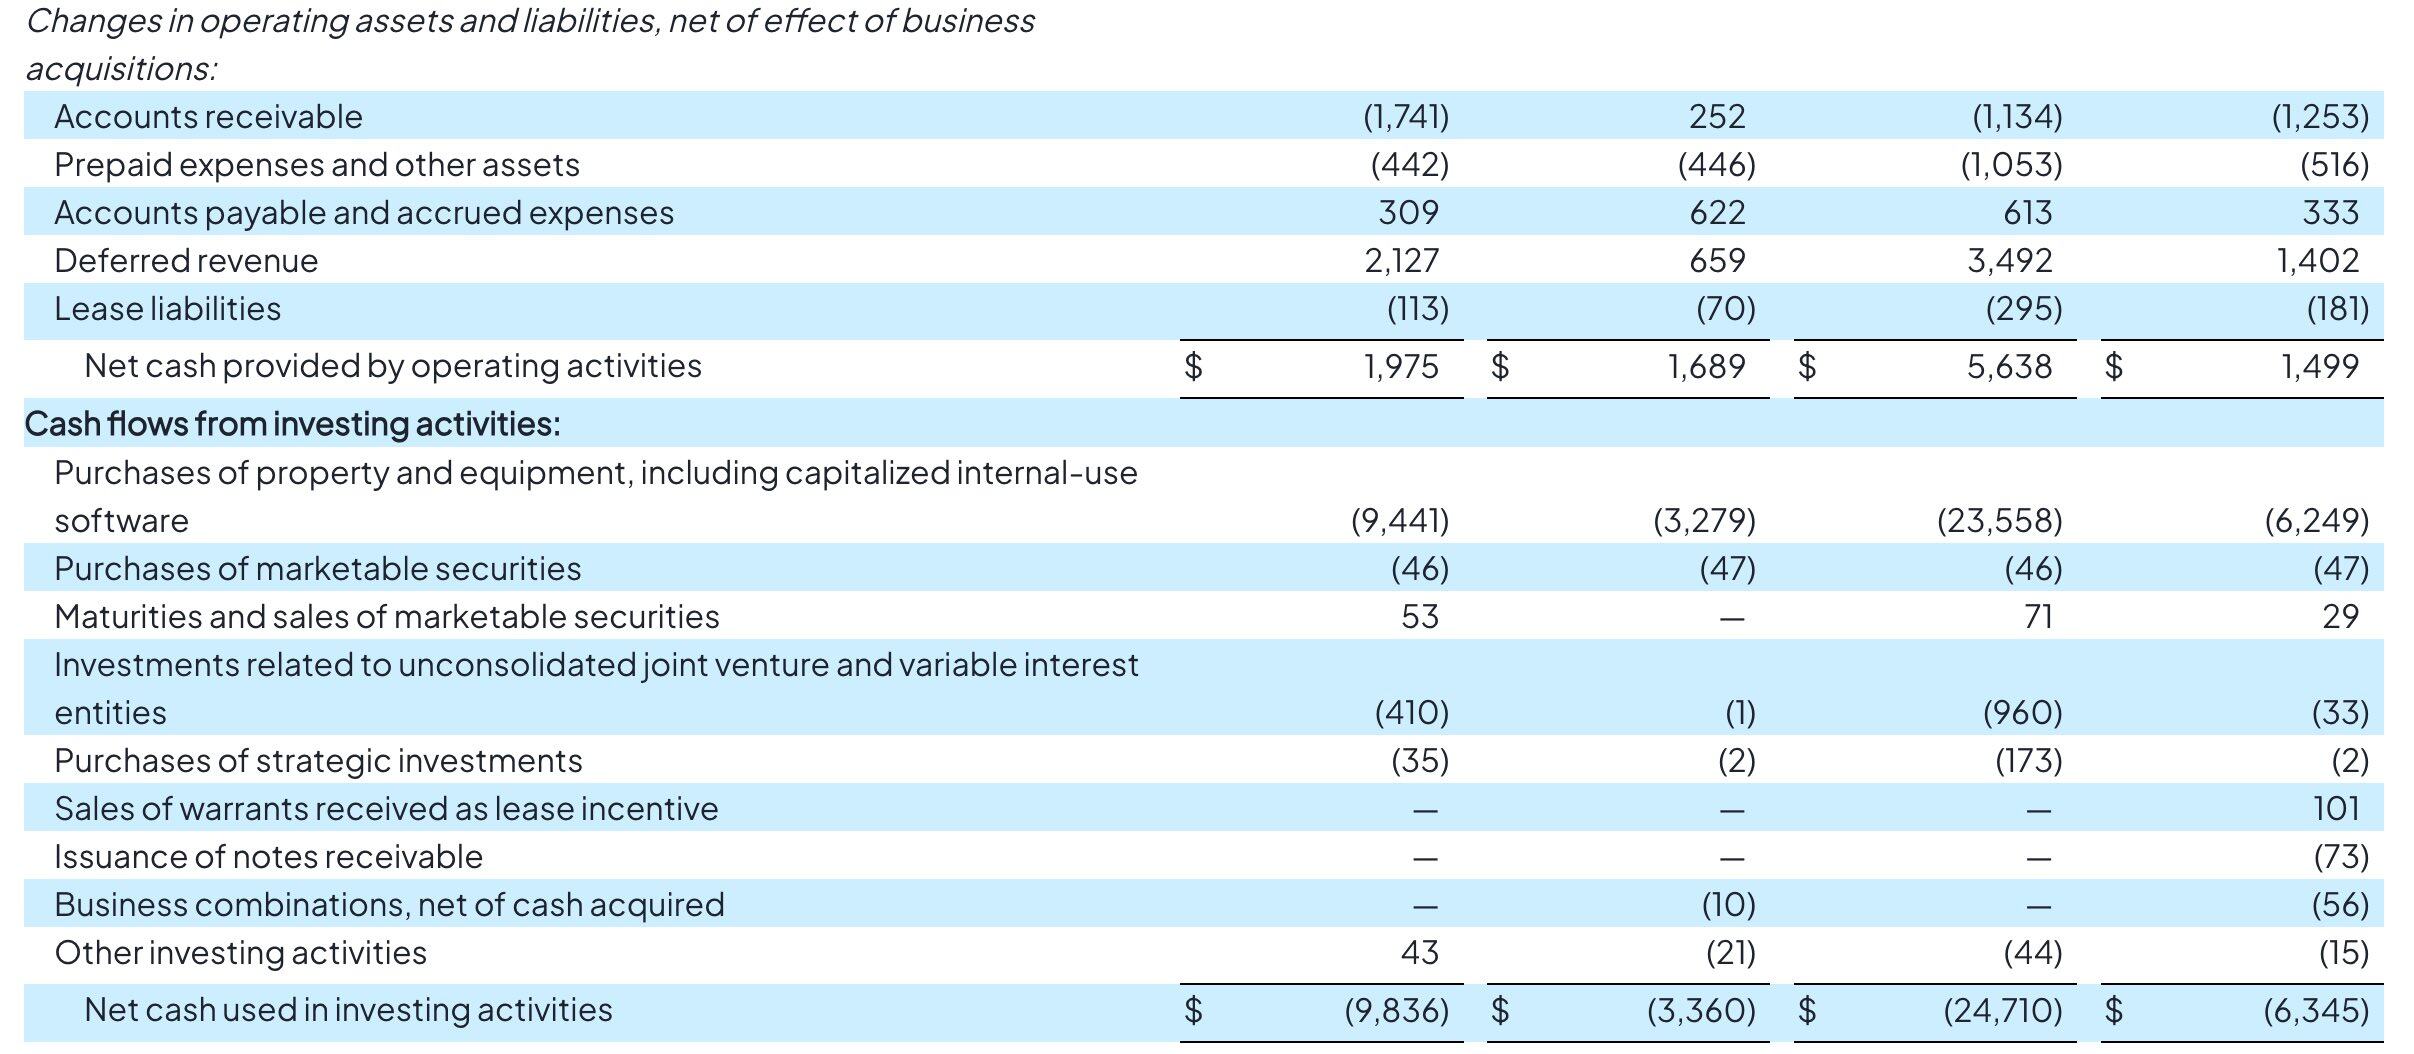
Đầu tiên là tốc độ tăng nợ và mức tiêu hao tiền mặt đáng kinh ngạc. Trong quý 3,chi tiêu vốn của CoreWeave theo cách tính mà công ty công bố đạt 14,5 tỷ USD. Đồng thời,báo cáo lưu chuyển tiền tệ cho thấy chi tiêu tiền mặt thực tế của công ty trong quý để mua sắm bất động sản và thiết bị là 9,441 tỷ USD. Sau khi trừ khoản chi tiêu tiền mặt này,dòng tiền tự do ròng trong Q3 đạt âm 7,466 tỷ USD,và lũy kế ba quý đầu năm còn âm ròng tới 17,92 tỷ USD.
Để lấp đầy lỗ hổng vốn,tính đến ngày 30 tháng 9,tổng nợ trên sổ sách của CoreWeave đã tăng vọt lên 46,873 tỷ USD. Nếu tính thêm 18,697 tỷ USD nợ thuê hoạt động và 649 triệu USD nợ thuê tài chính,tổng nợ và nợ thuê của công ty đã đạt khoảng 66,22 tỷ USD.
Xu hướng xấu đi của tình trạng “lợi nhuận và lãi vay ngược chiều” cũng đáng được cảnh giác. Trong quý 3,lợi nhuận hoạt động điều chỉnh của CoreWeave là 379 triệu USD(lợi nhuận hoạt động GAAP chỉ 207 triệu USD),nhưng chi phí lãi vay ròng trong quý lên tới 846 triệu USD,trực tiếp đẩy công ty vào khoản lỗ ròng GAAP 709 triệu USD. Nghiêm trọng hơn,ban lãnh đạo dự báo chi phí lãi vay Q4 sẽ tiếp tục tăng lên 1,05 - 1,15 tỷ USD(chi phí lãi vay thường niên lên tới 4,4 tỷ USD),ngay cả khi công ty đã nâng biên lợi nhuận hoạt động điều chỉnh lên 10%,vẫn tồn tại khoảng cách lớn giữa khả năng sinh lời và chi phí tài trợ.
Nhà phân tích Gil Luria của D.A. Davidson nhận định:“Chi phí lãi vay cao hơn nhiều so với lợi nhuận hoạt động,cho thấy lợi nhuận kinh doanh mà trung tâm dữ liệu tạo ra hiện tại vẫn chưa đủ để trả khoản nợ đang tích lũy không ngừng.”
Đối mặt với áp lực nợ khổng lồ,CoreWeave đã đưa ra ba biện pháp để cố gắng phá vỡ thế bí,và giành cho mình cửa sổ để thở.
- Từ chối phát hành trái phiếu không bảo đảm lãi suất cao,dựa vào tiền trả trước của khách hàng để “tiếp máu”: Giám đốc tài chính Agrawal tuyên bố rõ ràng rằng,với mức lợi suất thị trường hiện tại,CoreWeave chưa có kế hoạch phát hành trái phiếu không bảo đảm mới ở cấp công ty mẹ trước cuối năm 2027. Phương án thay thế là yêu cầu tiền từ khách hàng hạ nguồn —— trong





