


28 triệu USD cảnh báo bán tháo: Nếu Strategy bị loại khỏi MSCI, Bitcoin sẽ chịu áp lực ra sao?


- Quan điểm cốt lõi:Quy định mới của MSCI dự kiến loại Strategy và các công ty kho bạc tài sản số khác khỏi chỉ số thị trường đầu tư toàn cầu, nếu được xác nhận sẽ gây ra đợt bán tháo thụ động từ 1,57 tỷ đến 2,8 tỷ USD, tác động đến vòng lặp arbitrage của công ty dựa vào phần bù cổ phiếu để huy động vốn mua coin.
- Yếu tố then chốt:
- Strategy nắm giữ 850.364 Bitcoin, tổng chi phí mua tích lũy khoảng 64,16 tỷ USD, nằm trong danh sách có thể bị MSCI loại bỏ, kết quả cuối cùng sẽ công bố ngày 12/11.
- Quy định mới của MSCI sàng lọc "công ty phi kinh doanh" dựa trên tỷ lệ tài sản kinh doanh và năm chỉ tiêu tài chính, trong 22 doanh nghiệp bị ảnh hưởng có 14 doanh nghiệp liên quan trực tiếp đến crypto, 3 công ty kho bạc dự kiến bị xóa.
- JPMorgan ước tính dòng vốn thụ động rút lui tối đa 2,8 tỷ USD; Strategy ước tính quỹ thụ động nắm giữ khoảng 13 triệu cổ phiếu, chiếm 3,1% vốn cổ phần, tương ứng giá trị thị trường 1,57 tỷ USD.
- Mô hình mua coin của Strategy phụ thuộc vào phần bù cao của MSTR so với giá trị tài sản ròng Bitcoin, thông qua phát hành tăng vốn theo giá thị trường và trái phiếu chuyển đổi để bơm vào thị trường giao ngay; từ ngày 2 đến 8/11 vừa bán 2,05 triệu cổ phiếu thu về 283,8 triệu USD, mua 1.036 Bitcoin.
- Việc bị loại sẽ đè nén định giá và khả năng huy động vốn, có thể buộc phải phát hành thêm cổ phiếu, tăng chi phí huy động, nhưng không thể trực tiếp suy ra rằng công ty buộc phải bán coin; công ty năm nay đã bán một phần Bitcoin thu về 431,8 triệu USD để trả cổ tức và mua lại cổ phiếu.
- Nếu S&P, FTSE và các tổ chức khác theo dõi quy định tương tự, kênh các công ty niêm yết dùng đòn bẩy vốn cổ phần để thu gom tài sản crypto quy mô lớn sẽ đối mặt với ràng buộc toàn diện ở cấp độ thể chế tài chính truyền thống.
tác giả gốc: ChandlerZ, Foresight News
Strategy, công ty nắm giữ hơn 850.000 bitcoin, đang chờ MSCI công bố một danh sách có thể thay đổi cơ cấu cổ đông của mình.
Công ty xây dựng chỉ số MSCI đã xác định sẽ áp dụng phương pháp mới để sàng lọc các công ty phi hoạt động không đáp ứng yêu cầu của chỉ số thị trường đầu tư toàn cầu. Strategy nằm trong danh sách loại trừ tiềm năng được công bố trước đó, kết quả cuối cùng dự kiến được công bố sau 6 giờ sáng ngày 12 tháng 11 theo giờ Bắc Kinh.
Strategy, công ty nắm giữ hơn 850.000 bitcoin với tổng chi phí mua tích lũy vượt 64,1 tỷ USD, trước đó đã được đưa vào danh sách ứng viên bị loại trừ. Nếu danh sách cuối cùng xác nhận loại bỏ công ty này, các quỹ theo dõi thụ động toàn cầu sẽ tiến hành tái cân bằng danh mục bắt buộc trước khi thị trường đóng cửa ngày 30 tháng 11, gây ra làn sóng bán tháo cứng nhắc trị giá từ 1,57 tỷ đến 2,8 tỷ USD. Sự kiện này sẽ trực tiếp đè nén mức phụ trội vốn chủ sở hữu của Strategy, chặn đứng kênh cốt lõi để công ty bơm lực mua gia tăng vào thị trường giao ngay tiền mã hóa.
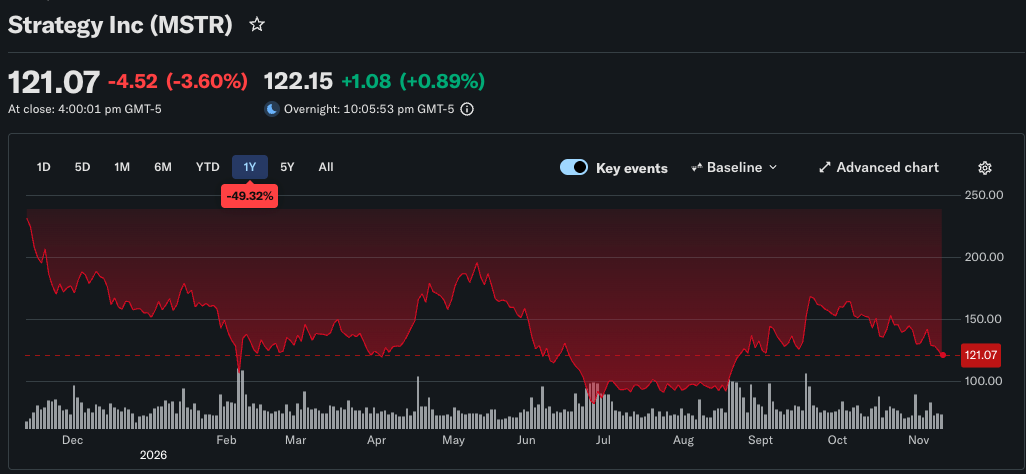
Tính đến khi thị trường chứng khoán Mỹ đóng cửa ngày 11 tháng 11 theo giờ Bắc Kinh, cổ phiếu phổ thông MSTR của Strategy đóng cửa ở mức 121,07 USD, giảm 3,60% trong ngày, giảm khoảng 6,4% so với mức đóng cửa 129,30 USD ngày 5 tháng 11. Công ty công bố ngày 9 tháng 11 rằng tính đến ngày 8 tháng 11, công ty nắm giữ tổng cộng 850.364 bitcoin với tổng chi phí mua tích lũy khoảng 64,16 tỷ USD.
Tại sao Strategy bị loại khỏi chỉ số?
Các chỉ số toàn cầu do MSCI xây dựng được nhiều quỹ sử dụng để xây dựng danh mục đầu tư cổ phiếu. Việc có thể duy trì trong chỉ số hay không sẽ ảnh hưởng đến lượng nắm giữ của các quỹ theo dõi thụ động đối với một công ty.
Tháng 10 năm ngoái, MSCI từng đề xuất phương án loại trừ đối với các công ty kho bạc có tài sản số chiếm 50% trở lên trong tổng tài sản, nhưng đến tháng 1 năm nay đã quyết định tạm thời không triển khai trong đợt xem xét tháng 2, đồng thời chuyển sang rà soát rộng hơn đối với các công ty phi hoạt động.
Ngày 16 tháng 10, MSCI đã chốt một quy tắc tiếp cận chỉ số mới. Quy tắc mới sẽ bắt đầu từ đợt xem xét chỉ số tháng 11. Những công ty niêm yết chủ yếu dựa vào việc nắm giữ tài sản để tạo giá trị, thiếu hoạt động kinh doanh thực tế, có thể bị phân loại là "công ty phi hoạt động" và không còn đủ điều kiện được đưa vào chỉ số thị trường đầu tư toàn cầu của MSCI. Điều này có nghĩa là Strategy, Metaplanet, Upexi và các công ty dựa vào nguồn vốn thị trường vốn để mua tiền mã hóa có thể không còn được MSCI coi là doanh nghiệp hoạt động thông thường.
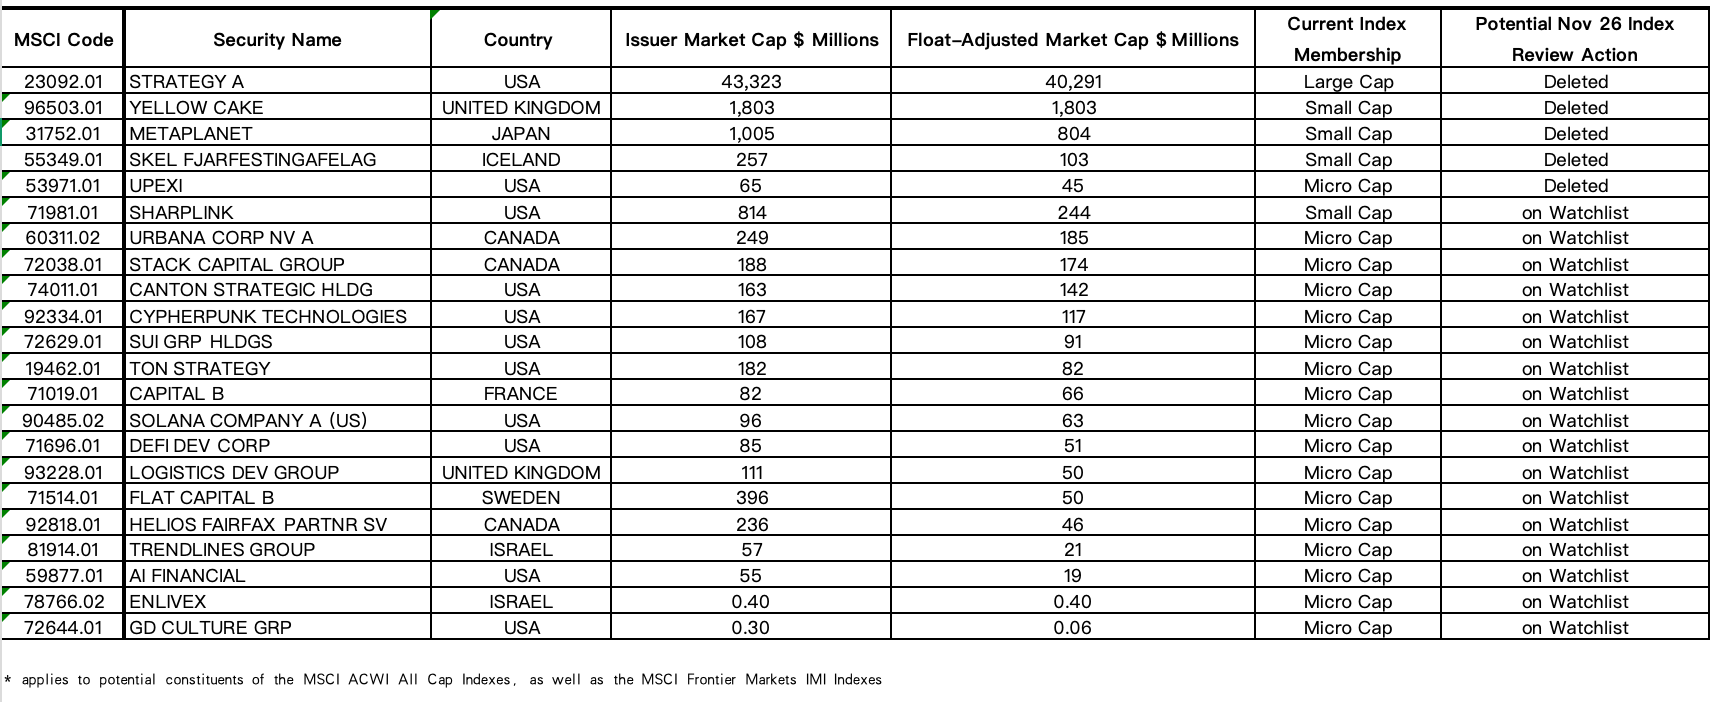
MSCI đồng thời công bố danh sách các công ty có khả năng bị ảnh hưởng. Trong 22 công ty, có 14 công ty liên quan trực tiếp đến tiền mã hóa: Strategy, Metaplanet và công ty kho bạc SOL Upexi được liệt kê vào diện đề xuất loại bỏ, 11 công ty khác như SharpLink, Solana Company vào danh sách theo dõi.
Quy tắc mới trước tiên xác định liệu cơ cấu tài sản của một công ty có đủ tài sản hoạt động hay không. Những công ty không vượt qua bước này còn phải trải qua kiểm tra năm chỉ số tài chính gồm chi phí hoạt động, dòng tiền hoạt động, thay đổi giá trị hợp lý và mức độ phụ thuộc vào nguồn vốn bên ngoài. Nếu bốn chỉ số trở lên bị kích hoạt, công ty có thể mất tư cách chỉ số. Đối với các công ty đã nằm trong chỉ số, MSCI yêu cầu công ty đó không vượt qua sàng lọc trong cả hai kỳ báo cáo thường niên gần nhất thì mới bị loại bỏ.
Trong 5 công ty dự kiến bị loại bỏ, có 3 công ty là công ty kho bạc tài sản số:
- Công ty kho bạc bitcoin Strategy;
- Công ty kho bạc bitcoin Metaplanet;
- Công ty kho bạc SOL Upexi.
Hai công ty còn lại là công ty đầu tư uranium Yellow Cake của Anh và công ty holding đầu tư SKEL của Iceland, cho thấy về mặt hình thức quy tắc không chỉ nhắm vào tài sản tiền mã hóa.
11 công ty liên quan đến tiền mã hóa khác được đưa vào danh sách theo dõi, bao gồm:
- Công ty kho bạc ETH SharpLink;
- Công ty kho bạc CC (Canton) Canton Strategic Holdings;
- Công ty kho bạc ZEC Cypherpunk Technologies;
- Công ty kho bạc SUI SUI Group;
- Công ty kho bạc TON TON Strategy;
- Công ty kho bạc BTC Capital B;
- Công ty kho bạc SOL Solana Compan;
- Công ty kho bạc SOL DeFi Development;
- Công ty kho bạc WLFI AI Financial;
- Công ty kho bạc RAIN Enlivex;
- Công ty GD Culture nắm giữ BTC và từng công bố phân bổ TRUMP.
Strategy phản đối phương pháp mới. Công ty cho rằng mình vẫn kinh doanh phần mềm và trong báo cáo tài chính coi mảng kinh doanh bitcoin là một bộ phận hoạt động, còn quy tắc mới của MSCI thực chất là nhắm lần nữa vào các công ty kho bạc tài sản số. MSCI cho biết phương pháp sàng lọc mới hướng đến các công ty có đặc điểm tài chính tương tự công cụ đầu tư, phạm vi áp dụng không giới hạn ở các doanh nghiệp nắm giữ tài sản tiền mã hóa.
Đếm ngược tái cân bằng, hàng tỷ USD bị thanh lý máy móc
Một khi Strategy bị loại bỏ, đối tượng trực tiếp đối mặt với lực bán là cổ phiếu MSTR của công ty. Các quỹ sao chép hoàn toàn chỉ số liên quan thường cần bán cổ phiếu thành phần đang nắm giữ; các quỹ sử dụng phương thức sao chép mẫu có thể điều chỉnh theo chiến lược đầu tư, thời gian và khối lượng giao dịch của các sản phẩm khác nhau cũng sẽ có khác biệt.
Mô hình dự phóng mà JPMorgan công bố trước đó cho rằng nếu các nguồn vốn bao gồm cả vốn chuẩn đồng bộ rút lui toàn diện, giới hạn trên của dòng vốn rút thụ động có thể đạt 2,8 tỷ USD. Còn mức sàn định lượng do Strategy công bố chính thức lại tương đối khiêm tốn hơn: tính toán cho thấy các quỹ thụ động theo dõi chỉ số này nắm giữ tổng cộng khoảng 13 triệu cổ phiếu MSTR, chiếm 3,1% tổng vốn cổ phần, tương ứng giá trị thị trường theo giá hiện tại khoảng 1,57 tỷ USD.
Tính đơn giản theo giá đóng cửa ngày 11 tháng 11 là 121,07 USD, lô cổ phiếu này trị giá khoảng 1,57 tỷ USD. Công ty cho rằng khối lượng này thấp hơn khối lượng giao dịch trung bình hàng ngày mà công ty thống kê vào thời điểm đó, tác động đến hoạt động kinh doanh là hạn chế.
Nhưng khối lượng giao dịch cao không có nghĩa là lượng bán mới chắc chắn sẽ được người mua hấp thụ quanh mức giá gốc. Một số nhà đầu tư có thể giao dịch trước dựa trên kỳ vọng về danh sách, giá tái cân bằng thực tế còn phụ thuộc vào việc liệu những người mua khác có sẵn lòng tiếp nhận hay không. Việc quỹ thụ động bán MSTR cũng không trực tiếp bán bitcoin trên bảng cân đối kế toán của Strategy, số bitcoin đó vẫn do công ty nắm giữ.
Giá cổ phiếu giảm có lan sang bitcoin không?
Sức sát thương thực sự của dòng vốn thụ động rút lui đối với thị trường tiền mã hóa nằm ở việc phá vỡ vòng lặp arbitrage mà Michael Saylor xây dựng dựa trên thanh khoản thị trường chứng khoán Mỹ.
Mô hình mua bitcoin của Strategy trong bốn năm qua có thể thành lập hoàn toàn nhờ mức phụ trội cao và kéo dài của giá giao dịch cổ phiếu so với giá trị tài sản ròng bitcoin cơ sở (mNAV). Chỉ cần mức phụ trội tồn tại, công ty có thể thông qua cơ chế phát hành bổ sung theo giá thị trường (ATM) để bán cổ phiếu phổ thông ở mức giá cao trên thị trường chứng khoán Mỹ, thậm chí phát hành trái phiếu chuyển đổi lãi suất thấp để đổi lấy tiền mặt USD. Số tiền pháp định huy động được sẽ được ban lãnh đạo bơm một chiều vào thị trường giao ngay tiền mã hóa để gom hàng. Quy mô dự trữ bitcoin tăng mạnh lại tiếp tục kích thích tâm lý đầu cơ của nhà đầu tư cá nhân và quỹ phòng hộ, đẩy cao mức phụ trội giá cổ phiếu, tạo tiền đề cho vòng huy động vốn cổ phần lớn hơn tiếp theo.
Chỉ trong giai đoạn từ ngày 2 đến 8 tháng 11, Strategy vừa thông qua cơ chế này bán 2,05 triệu cổ phiếu MSTR thu về 283,8 triệu USD, ngay sau đó dùng 81,9 triệu USD trong số đó để đổi lấy 1.036 bitcoin giao ngay.
Nếu bị loại bỏ gây ra áp lực bán liên tục, giá cổ phiếu và định giá của MSTR có thể bị ảnh hưởng, số tiền công ty có thể huy động được cho mỗi cổ phiếu bán ra trong các đợt phát hành tương lai cũng sẽ giảm. Để huy động được cùng một lượng tiền, Strategy có thể cần phát hành nhiều cổ phiếu hơn, tỷ lệ nắm giữ của cổ đông hiện hữu theo đó giảm xuống. Nếu nhà đầu tư đồng thời yêu cầu lợi suất cao hơn, chi phí huy động vốn thông qua cổ phiếu ưu đãi hoặc nợ của công ty cũng có thể tăng lên.
Áp lực huy động vốn tiếp tục lan sang bitcoin, cần đến các khâu như công ty giảm mua vào trong tương lai, bán tài sản hiện có, hoặc các nhà đầu tư khác đồng thời điều chỉnh vị thế. Chỉ dựa vào việc bị loại khỏi chỉ số, không thể suy ra rằng Strategy buộc phải bán bitcoin, cũng không thể tính toán được bitcoin sẽ giảm bao nhiêu vì điều này.
Tuy nhiên, Strategy đã từng bán bitcoin trong năm nay. Công ty công bố rằng khoảng 431,8 triệu USD thu được từ việc bán một phần bitcoin trong năm nay được dùng để hỗ trợ cổ tức cổ phiếu ưu đãi và mua lại STRC; đồng thời công ty vẫn tiếp tục mua bitcoin. Tính đến ngày 8 tháng 11, dự trữ USD chuyên dụng để hỗ trợ cổ tức cổ phiếu ưu đãi và lãi nợ của công ty khoảng 4,77 tỷ USD, ngoài ra còn 146,2 triệu USD tiền mặt có thể dùng cho các mục đích chung rộng hơn của công ty.
Thậm chí Metaplanet, Upexi và SharpLink cũng đều sao chép kịch bản kỹ thuật tài chính là phát hành cổ phiếu để tích trữ token. Điểm yếu cốt lõi của các doanh nghiệp này rất giống nhau, đó là khả năng tạo dòng tiền từ hoạt động kinh doanh chính yếu ớt, cực kỳ phụ thuộc vào mức phụ trội tài sản trên thị trường vốn công khai để duy trì hoạt động.
Tiêu chuẩn phân loại của MSCI đã thiết lập ranh giới phân tách rõ ràng cho thị trường tài chính truyền thống, hệ thống chỉ số chủ lưu chính thức cắt đứt kênh cung cấp vốn vô thức từ dòng vốn thụ động đến các thực thể vay vỏ bọc để tích trữ tiền mã hóa. Nếu S&P, FTSE và các tổ chức xây dựng chỉ số khác lần lượt áp dụng quy tắc tương tự, cửa sổ vàng để các công ty niêm yết toàn cầu dựa vào đòn bẩy vốn cổ phần trên thị trường thứ cấp để thu hút quy m





