Nhật báo cổ phiếu Mỹ|NVIDIA lại giảm 5,5% kéo tụt nhóm cổ phiếu AI, S&P và Nasdaq đóng cửa thấp hơn, tài chính và năng lượng ngược dòng tăng (11/11)


- Quan điểm cốt lõi: CPI tháng 10 so với tháng trước và CPI lõi đều vượt dự báo, việc tăng lãi suất tháng 12 đã thành kịch bản cơ sở; lợi suất đầu dài tăng vọt gây áp lực lên các tài sản định giá cao; danh mục của Strategy, đầu tàu crypto DAT, chuyển sang lỗ tạm thời, mNAV giảm còn 0,82 lần; ngành đang chuyển từ “vay đòn bẩy để mua coin” sang “sửa chữa bảng cân đối kế toán”.
- Yếu tố then chốt:
- CPI tháng 10 so với tháng trước +0,4%, lõi +0,3%, đều cao hơn dự báo; lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng lên 4,983%, có lúc vượt 5% trong phiên; Waller cho biết tháng 12 sẽ tăng ít nhất 25bp, nếu cần sẽ cân nhắc 50bp.
- NVIDIA giảm 5,47% trong một ngày do bê bối của CEO và vụ kiện tập thể, giảm gần 30% trong năm tuần; báo cáo tài chính ngày 17/11 là điểm xác nhận then chốt cho nhóm cổ phiếu AI.
- BTC ở mức 73.800 USD, giảm xuống dưới giá mua trung bình 75.456 USD trong danh mục của Strategy, lỗ tạm thời khoảng 1,39 tỷ USD; vốn hóa/thị giá danh mục của MSTR giảm còn 0,82 lần; 66,3% số vốn huy động trong kỳ được dùng để mua lại cổ phiếu ưu đãi thay vì mua coin.
- ETF bitcoin giao ngay tại Mỹ ghi nhận dòng tiền ròng chảy ra 3 ngày liên tiếp, IBIT tích lũy chảy ra 1,66 tỷ USD trong 7 ngày; ETF Ethereum chảy ròng 6 tuần liên tiếp; ETF chuyển từ lực mua biên sang lực bán biên.
- Coinbase nhận giấy phép ngân hàng tín thác cuối cùng từ OCC, mảng lưu ký được đưa vào khuôn khổ liên bang; nhưng COIN vẫn giảm 2,92% theo thị trường chung, lợi ích từ giám sát khó bù đắp beta của lãi suất và giá coin.
- Đánh giá chỉ số MSCI tháng 11 có thể loại các công ty có tỷ trọng tài sản số cao, là rủi ro phi cơ bản lớn nhất đối với nhóm DAT; nếu xác nhận bị loại, việc điều chỉnh danh mục sẽ có hiệu lực vào cuối tháng 11.
- Luân chuyển nhóm ngành theo giao dịch “tái lạm phát + tăng lãi suất”: XLK -1,15%, trong khi XLF +0,52%, XLE +0,44%, XLV +0,29%; VIX giảm, thị trường chưa giảm rủi ro một cách hệ thống.
I. Tiêu điểm
- CPI tháng 10 tăng 0,4% so với tháng trước, lõi tăng 0,3%, cả hai đều cao hơn dự báo, thị trường trực tiếp coi việc tăng lãi suất tháng 12 là kịch bản cơ sở. CPI tổng thể tăng +0,4% so với tháng trước (dự báo +0,3%, giá trị trước +0,6%), lõi +0,3% (dự báo +0,2%); do chính phủ đóng cửa tháng 10/2025 gây ra khoảng trống dữ liệu, BLS kỳ này không công bố chỉ số so với cùng kỳ. Lợi suất trái phiếu kho bạc 10 năm tăng lên 4,983% (+11,9bp), có lúc vượt 5% trong phiên.
- Quan chức Fed hé lộ "có thể cân nhắc 50bp". Waller cho biết sẽ ủng hộ tăng lãi suất ít nhất 25bp vào tháng 12, nếu lạm phát tiếp tục cao sẽ cân nhắc 50bp; Logan cũng nghiêng về diều hâu. Khảo sát của Reuters cho thấy đa số nhà kinh tế dự báo Fed tăng lãi suất thêm một lần vào tháng 12, Goldman Sachs đẩy dự báo lần tăng thứ ba sang tháng 3 năm sau.
- Nvidia lại giảm 5,47%, trở thành gánh nặng lớn nhất của chỉ số. Do mối quan hệ giữa CEO Jensen Huang và "nghi phạm gián điệp Trung Quốc" bị phơi bày, công ty và cá nhân ông Huang bị cổ đông khởi kiện tập thể, nhiều tổ chức hạ giá mục tiêu; cổ phiếu tích lũy giảm gần 30% trong năm tuần (24/7 Wall St), sau phiên 17/11 sẽ công bố báo cáo tài chính (EPS dự báo 2,49 USD). Sau giờ giao dịch phục hồi 0,94%.
- Cổ phiếu Mỹ liên quan crypto đồng loạt chịu áp lực, nhưng phân hóa nội bộ rõ rệt. BTC ở mức 73.800 USD, đã giảm xuống dưới giá vốn bình quân 75.456 USD của Strategy, MSTR giảm 3,60%, vốn hóa/giá trị nắm giữ giảm xuống 0,82 lần; MARA tăng ngược chiều 10,54% nhờ được phép mua lại 500 triệu USD và trả 750 triệu USD khoản vay thế chấp bằng Bitcoin, trong khi IREN bị hạ xếp hạng và giảm 7,85% do dự án Microsoft bị trì hoãn.
- Địa chính trị: kỳ vọng "chiến tranh kết thúc" với Iran và vụ tấn công Hormuz cùng tồn tại, giá dầu giảm trước rồi phục hồi. Trump tuyên bố chiến dịch quân sự với Iran "sẽ sớm kết thúc", Brent có lúc giảm dưới 90 USD trong phiên, đóng cửa 91,49 USD (-1,17%); nhưng phiên châu Á 11/11, vận tải biển qua Hormuz lại bị tấn công, Brent phục hồi lên 92,05 USD (+0,61%).
- Ba biến số then chốt sau giờ giao dịch chuyển biến tích cực. Costco công bố cổ tức đặc biệt 30 USD/cổ phiếu (tổng cộng 13,3 tỷ USD) và khởi động lại chương trình mua lại 4 tỷ USD, tăng 1,88% sau giờ giao dịch; CoreWeave doanh thu quý III vượt dự báo và nâng hướng dẫn, tăng 7,9% sau giờ giao dịch; Nvidia phục hồi nhẹ sau giờ giao dịch. Điều này tạo vùng đệm cho phiên mở cửa 11/11.
II. Thị trường chứng khoán Mỹ và vĩ mô
2.1 Chỉ số đóng cửa (giờ Mỹ 16:00 EST ngày 10/11/2026)
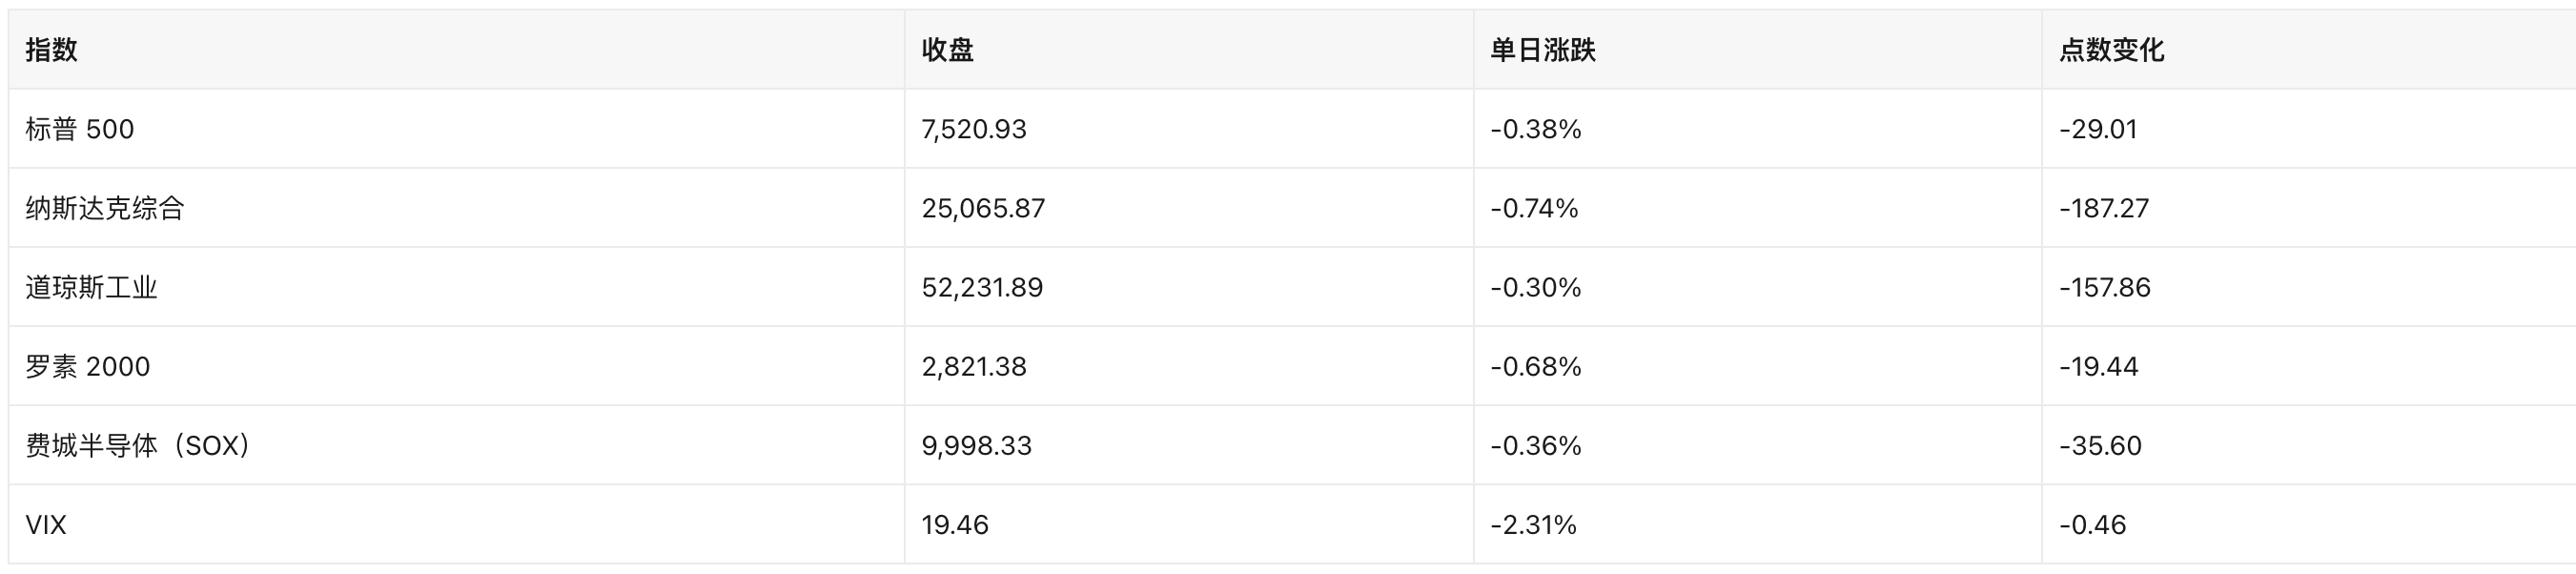
Động lực cốt lõi:
① CPI tháng 10 cả tổng thể và lõi đều vượt dự báo, lãi suất dài hạn tăng vọt, gây áp lực lên cổ phiếu tăng trưởng định giá cao;
② Rủi ro riêng lẻ của Nvidia (bê bối CEO + kiện tập thể) chồng chất, nội bộ ngành bán dẫn phân hóa mạnh mẽ;
③ Dòng tiền luân chuyển từ công nghệ sang tài chính, năng lượng, y tế — XLK -1,15%, trong khi XLF +0,52%, XLE +0,44%, XLV +0,29%, XLC +0,37%.
Điểm then chốt: đây là đợt giảm hẹp do "cú sốc lãi suất + rủi ro cổ phiếu riêng lẻ", VIX ngược lại giảm, cho thấy thị trường chưa bước vào giai đoạn giảm rủi ro hệ thống.
S&P 500 thấp hơn 3,81% so với đỉnh 7.818,93 ngày 6/10; Nasdaq thấp hơn 9,18% so với đỉnh 27.599,79 ngày 6/10; Nasdaq đã giảm tuần thứ tư liên tiếp.
2.2 Dữ liệu vĩ mô và Fed
- CPI tháng 10 (08:30 ET ngày 10/11): tổng thể so với tháng trước +0,4% (dự báo +0,3%, giá trị trước +0,6%); lõi so với tháng trước +0,3% (dự báo +0,2%, giá trị trước +0,3%); chỉ số CPI (chưa điều chỉnh mùa vụ) 337,511, tiền lương thực tế theo giờ so với tháng trước 0,0% (giá trị trước -0,4%). Do ảnh hưởng của khoảng trống dữ liệu từ việc chính phủ đóng cửa tháng 10/2025, kỳ này không công bố chỉ số so với cùng kỳ và lõi so với cùng kỳ, đây là tháng thứ ba liên tiếp "so với tháng trước cao, so với cùng kỳ thiếu vắng".
- Phát biểu của Fed: Waller khẳng định rõ "tháng 12 ít nhất 25bp, nếu số liệu lạm phát nóng sẽ cân nhắc 50bp"; Logan cũng ủng hộ thắt chặt thêm. Khảo sát Reuters: đa số nhà kinh tế dự báo tăng lãi suất thêm một lần vào tháng 12; Goldman Sachs sau CPI đẩy lần tăng thứ ba sang tháng 3 năm sau, và đẩy việc cắt giảm lãi suất sang cuối năm sau.
- Lãi suất và đồng USD (10/11): lợi suất trái phiếu kho bạc 10 năm 4,983% (+11,9bp), vượt 5% trong phiên; 30 năm 5,350% (+9,4bp); phiên đấu thầu trái phiếu 10 năm ngày 10/11 có lãi suất trúng thầu 5,020%. Chỉ số USD đóng cửa 102,23 (+0,57%), phiên châu Á 11/11 ở 102,31 (+0,08%).
- Hàng hóa (thanh toán 10/11): vàng COMEX 4.030,20 USD/ounce (-2,05%), phiên châu Á 11/11 phục hồi lên 4.072,50 (+1,05%); Brent 91,49 USD/thùng (-1,17%, có lúc giảm dưới 90 trong phiên); WTI 86,04 USD/thùng (-0,93%).
III. Cổ phiếu nóng và ngành
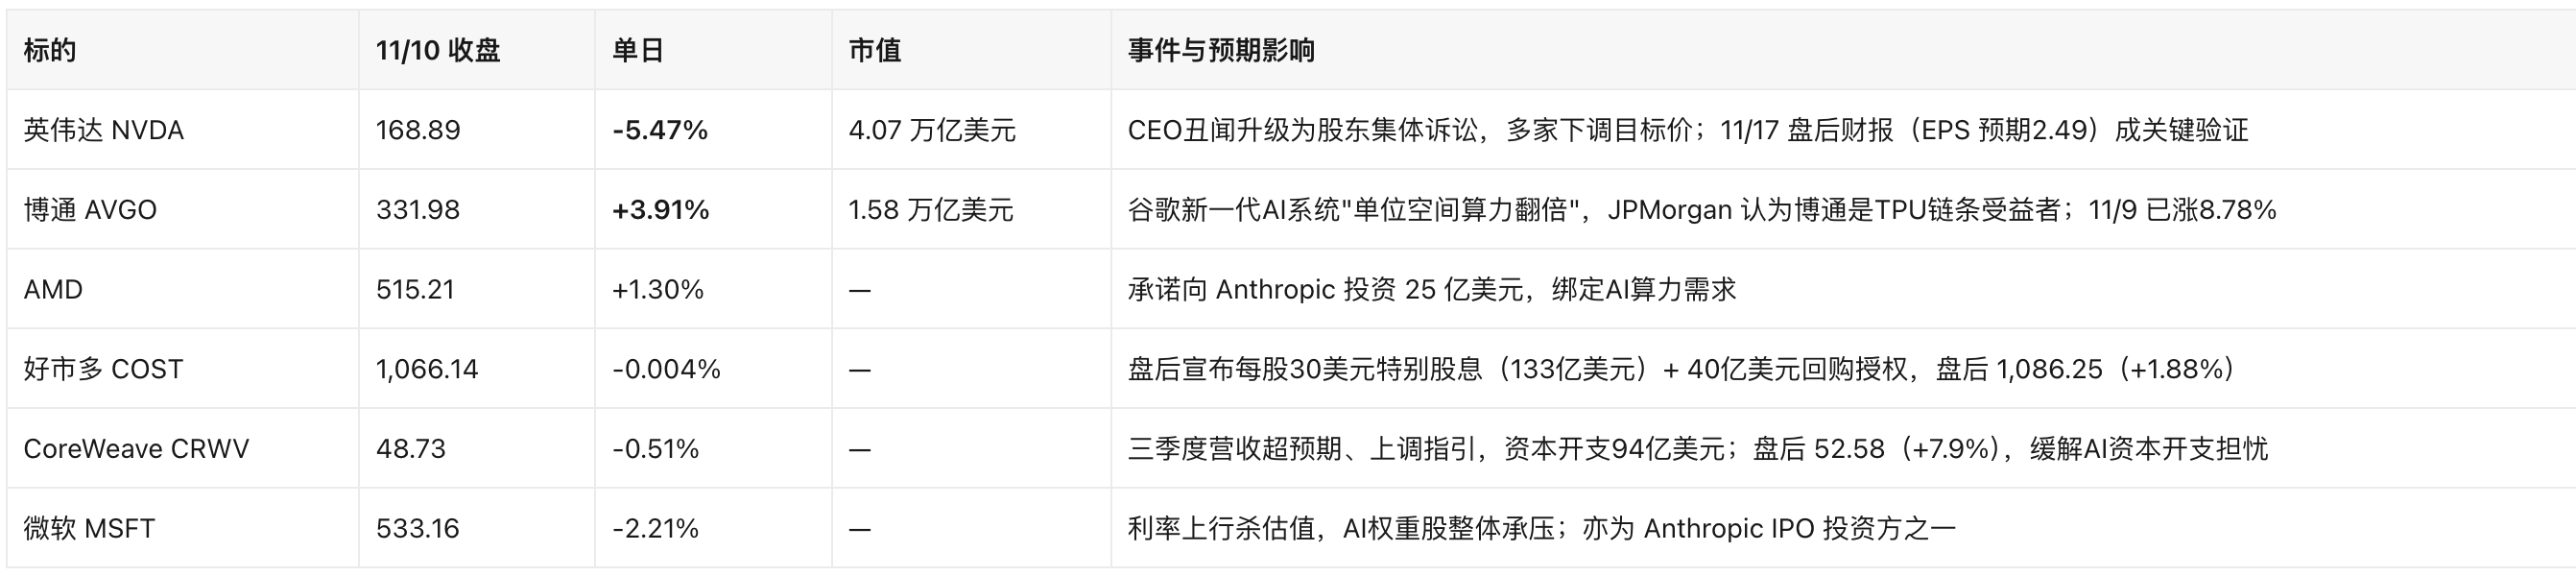
Ngành và câu chuyện
- Mức độ nhạy cảm với lãi suất được sắp xếp rõ ràng: công nghệ (XLK -1,15%) và bất động sản (XLRE -0,13%) chịu áp lực, tài chính (XLF +0,52%, hưởng lợi từ đường cong lợi suất dốc hơn), năng lượng (XLE +0,44%) và y tế (XLV +0,29%) thu hút dòng tiền. Đây là giao dịch "tái lạm phát + tăng lãi suất" điển hình, không phải giao dịch suy thoái.
- Nội bộ AI chuyển từ "câu chuyện" sang "kiểm chứng": đà giảm của Nvidia là rủi ro quản trị công ty, đà tăng của Broadcom/AMD là logic đơn hàng và ràng buộc cổ phần; CoreWeave nâng hướng dẫn sau giờ giao dịch cho thấy nhu cầu năng lực tính toán vẫn chưa xấu đi. Ba yếu tố cộng lại cho thấy giao dịch AI không sụp đổ toàn diện, nhưng định giá chuyển từ "mở rộng P/E" sang "dòng tiền và khả năng dự báo đơn hàng".
- Dư chấn bầu cử giữa kỳ vẫn còn: sau khi đảng Dân chủ thắng áp đảo cả hai viện Quốc hội, thị trường lo ngại quản lý AI và chống độc quyền gia tăng, ngày 5/11 Nasdaq giảm mạnh trong ngày, vốn hóa bốc hơi 2,5 nghìn tỷ USD. Mức chiết khấu chính sách này chưa được khôi phục hoàn toàn, là biến số nền tảng khiến cổ phiếu công nghệ hiện tại phục hồi yếu ớt.
- Lưu ý: Nvidia sẽ công bố báo cáo tài chính sau giờ giao dịch ngày 17/11, là sự kiện duy nhất trong tuần tới có thể định giá lại ngành AI; ngày đăng ký quyền nhận cổ tức đặc biệt của Costco là 24/11, ngày thanh toán 4/12 (tổng cộng 13,3 tỷ USD).
IV. Cổ phiếu Mỹ liên quan crypto
4.1 Ông trùm DAT: Strategy (MSTR)
Công bố mới nhất (SEC 8-K, 09/11/2026, bao gồm 2/11–8/11)
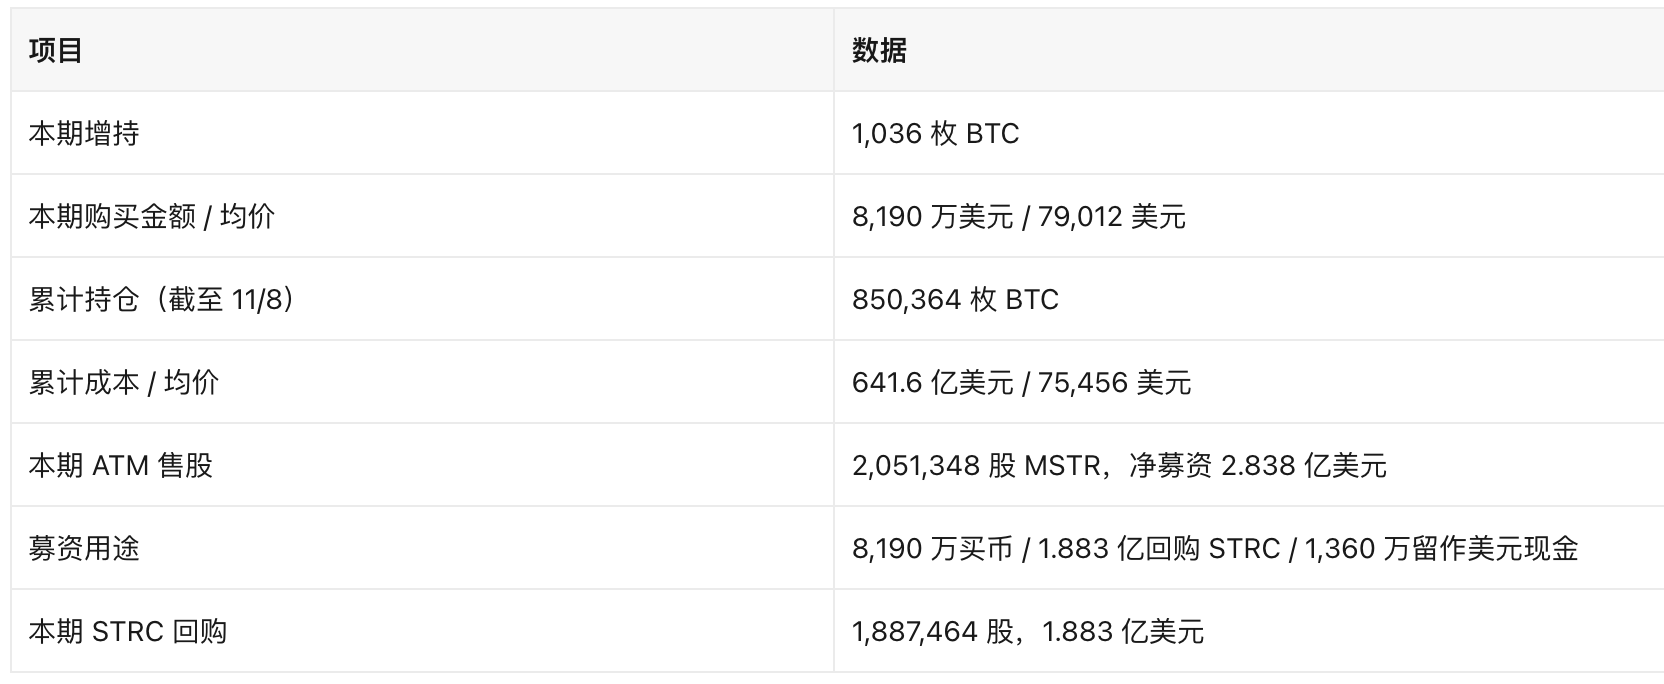
- Tín hiệu một: vị thế chính thức chuyển sang lỗ chưa thực hiện. Theo giá BTC 73.819,91 USD lúc 07:29 UTC ngày 11/11, giá trị thị trường vị thế khoảng 62,77 tỷ USD, thấp hơn giá vốn 64,16 tỷ USD, lỗ chưa thực hiện khoảng 1,39 tỷ USD (-2,2%); giá BTC hiện tại thấp hơn giá vốn bình quân 2,17%.
- Tín hiệu hai: huy động vốn ưu tiên sửa chữa bảng cân đối kế toán. Kỳ này chỉ 28,9% vốn huy động ròng dùng để mua coin, 66,3% dùng để mua lại cổ phiếu ưu đãi STRC — tiếp nối trình tự "giảm chi phí cổ phiếu ưu đãi trước, mua coin sau".
- Tín hiệu ba: chiết khấu định giá mở rộng. Vốn hóa đóng cửa 51,13 tỷ USD / giá trị vị thế 62,77 tỷ USD = 0,82 lần (cách tính này chưa bao gồm tổng nợ phải trả và cổ phiếu ưu đãi, không tương đương EV/NAV đầy đủ; kỳ trước 0,83 lần). Giá cổ phiếu 121,07 USD, trong ngày -3,60%, giảm 28,2% so với đỉnh 21/9.
- Hạn mức phát hành còn lại: MSTR 18,34 tỷ, STRC 17,51 tỷ, STRF 1,62 tỷ, STRK 2,10 tỷ, STRD 4,01 tỷ USD — đạn dược phát hành thêm dồi dào, nhưng khi mNAV<1 thì phát hành thêm tức là "bán cổ phiếu chiết khấu để mua coin", chi phí pha loãng tăng lên.
Các DAT khác
- Strive (ASST, 21,55 USD, +0,42%, vốn hóa 2,74 tỷ USD): từ 2/11–8/11 chỉ tăng thêm 29 BTC (2,2 triệu USD, giá bình quân 75.862 USD), nắm giữ 43.153 BTC; tháng 10 từng mua 15.124 BTC với giá bình quân 83.310 USD. Theo giá coin hiện tại, giá trị vị thế khoảng 3,19 tỷ USD, vốn hóa/giá trị nắm giữ 0,86 lần (tính thô theo giá BTC ngày 11/11). H.C. Wainwright nhắc lại "lựa chọn hàng đầu".
- BitMine (BMNR, 18,08 USD, -2,85%): ông trùm kho bạc ETH, công bố doanh thu staking ETH năm tài chính 2026 là 121,4 triệu USD, nhưng giá coin yếu đi gây áp lực định giá.
- SharpLink (SBET, 5,85 USD, -4,57%): cổ phiếu kho bạc ETH, lợi nhu