






暴跌 10% 的谷歌:基本盘崩了,还是又一次「微软式」错杀?


隔夜美股盤後,谷歌母公司 Alphabet 財報出爐,股價一度暴跌逾 10%,幾乎回吐過去大半年的漲幅。
只看快訊推送裡的幾個刺眼數字,谷歌的天,真的要塌了——搜尋與廣告業務全線低於預期,自由現金流更錄得驚人的「負 91 億美元」(市場預期約負 35 億美元),AI 巨額資本開支的壓力,似乎要把現金奶牛給啃穿了。
但如果把整場財報電話會的實錄翻完,再對照前不久《Gemini 4.0 強到「刷屏」,Google 的 AI 反攻,來了?》裡拆解過的長線邏輯,大概率會發現,這份財報遠沒有股價表現出來的那麼悲觀:谷歌的老業務確實出現了減速,但新業務的進展也比很多人想像中更猛。
這一波大跌,與其說是基本面崩盤,不如說是一場典型的「轉型期誤殺」。
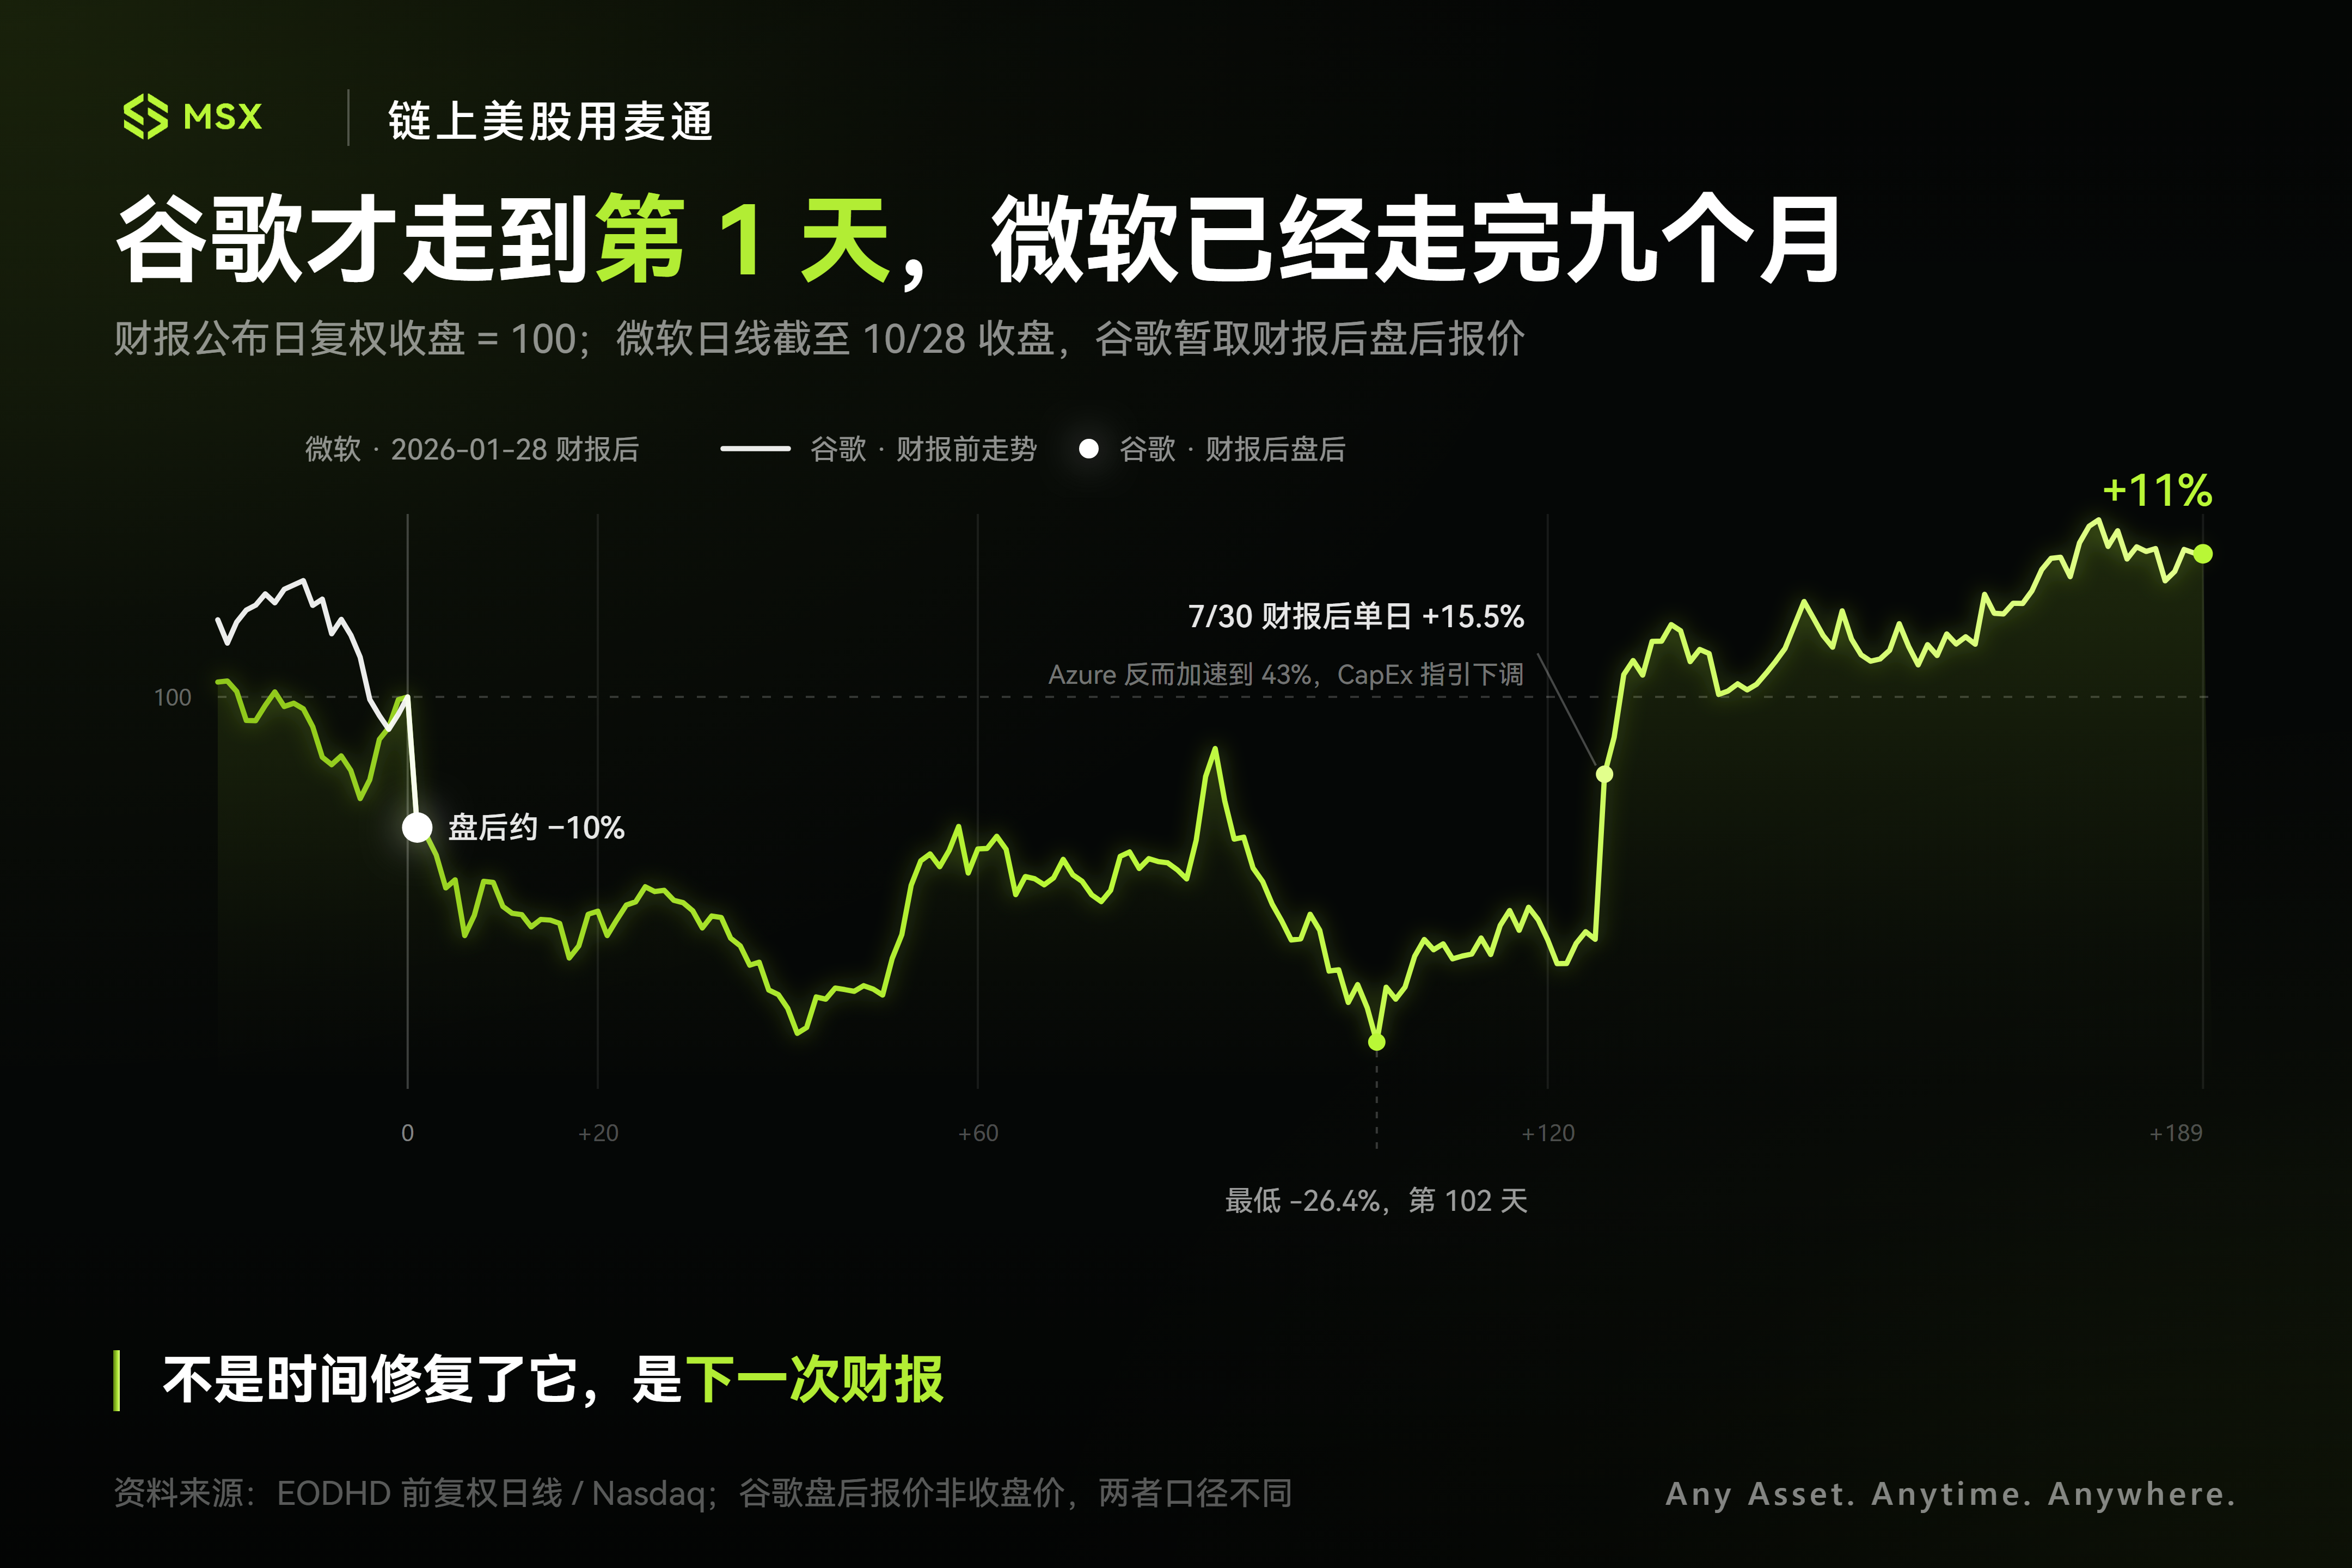
這讓筆者想起此前微軟在雲與 AI 轉型過程中,市場圍繞短期業績、資本開支和長期回報反覆定價的那些時刻。
谷歌就恰恰也撞上了這樣一個只認當期數字、不願為未來買單的「壞時候」。
一、拆解「爆雷」財報:是基本盤失速麼?
先把市場最恐慌的幾個「雷點」攤開看看。
谷歌這次挨揍,表面上,確實是因為傳統基本盤的數字不夠好看:
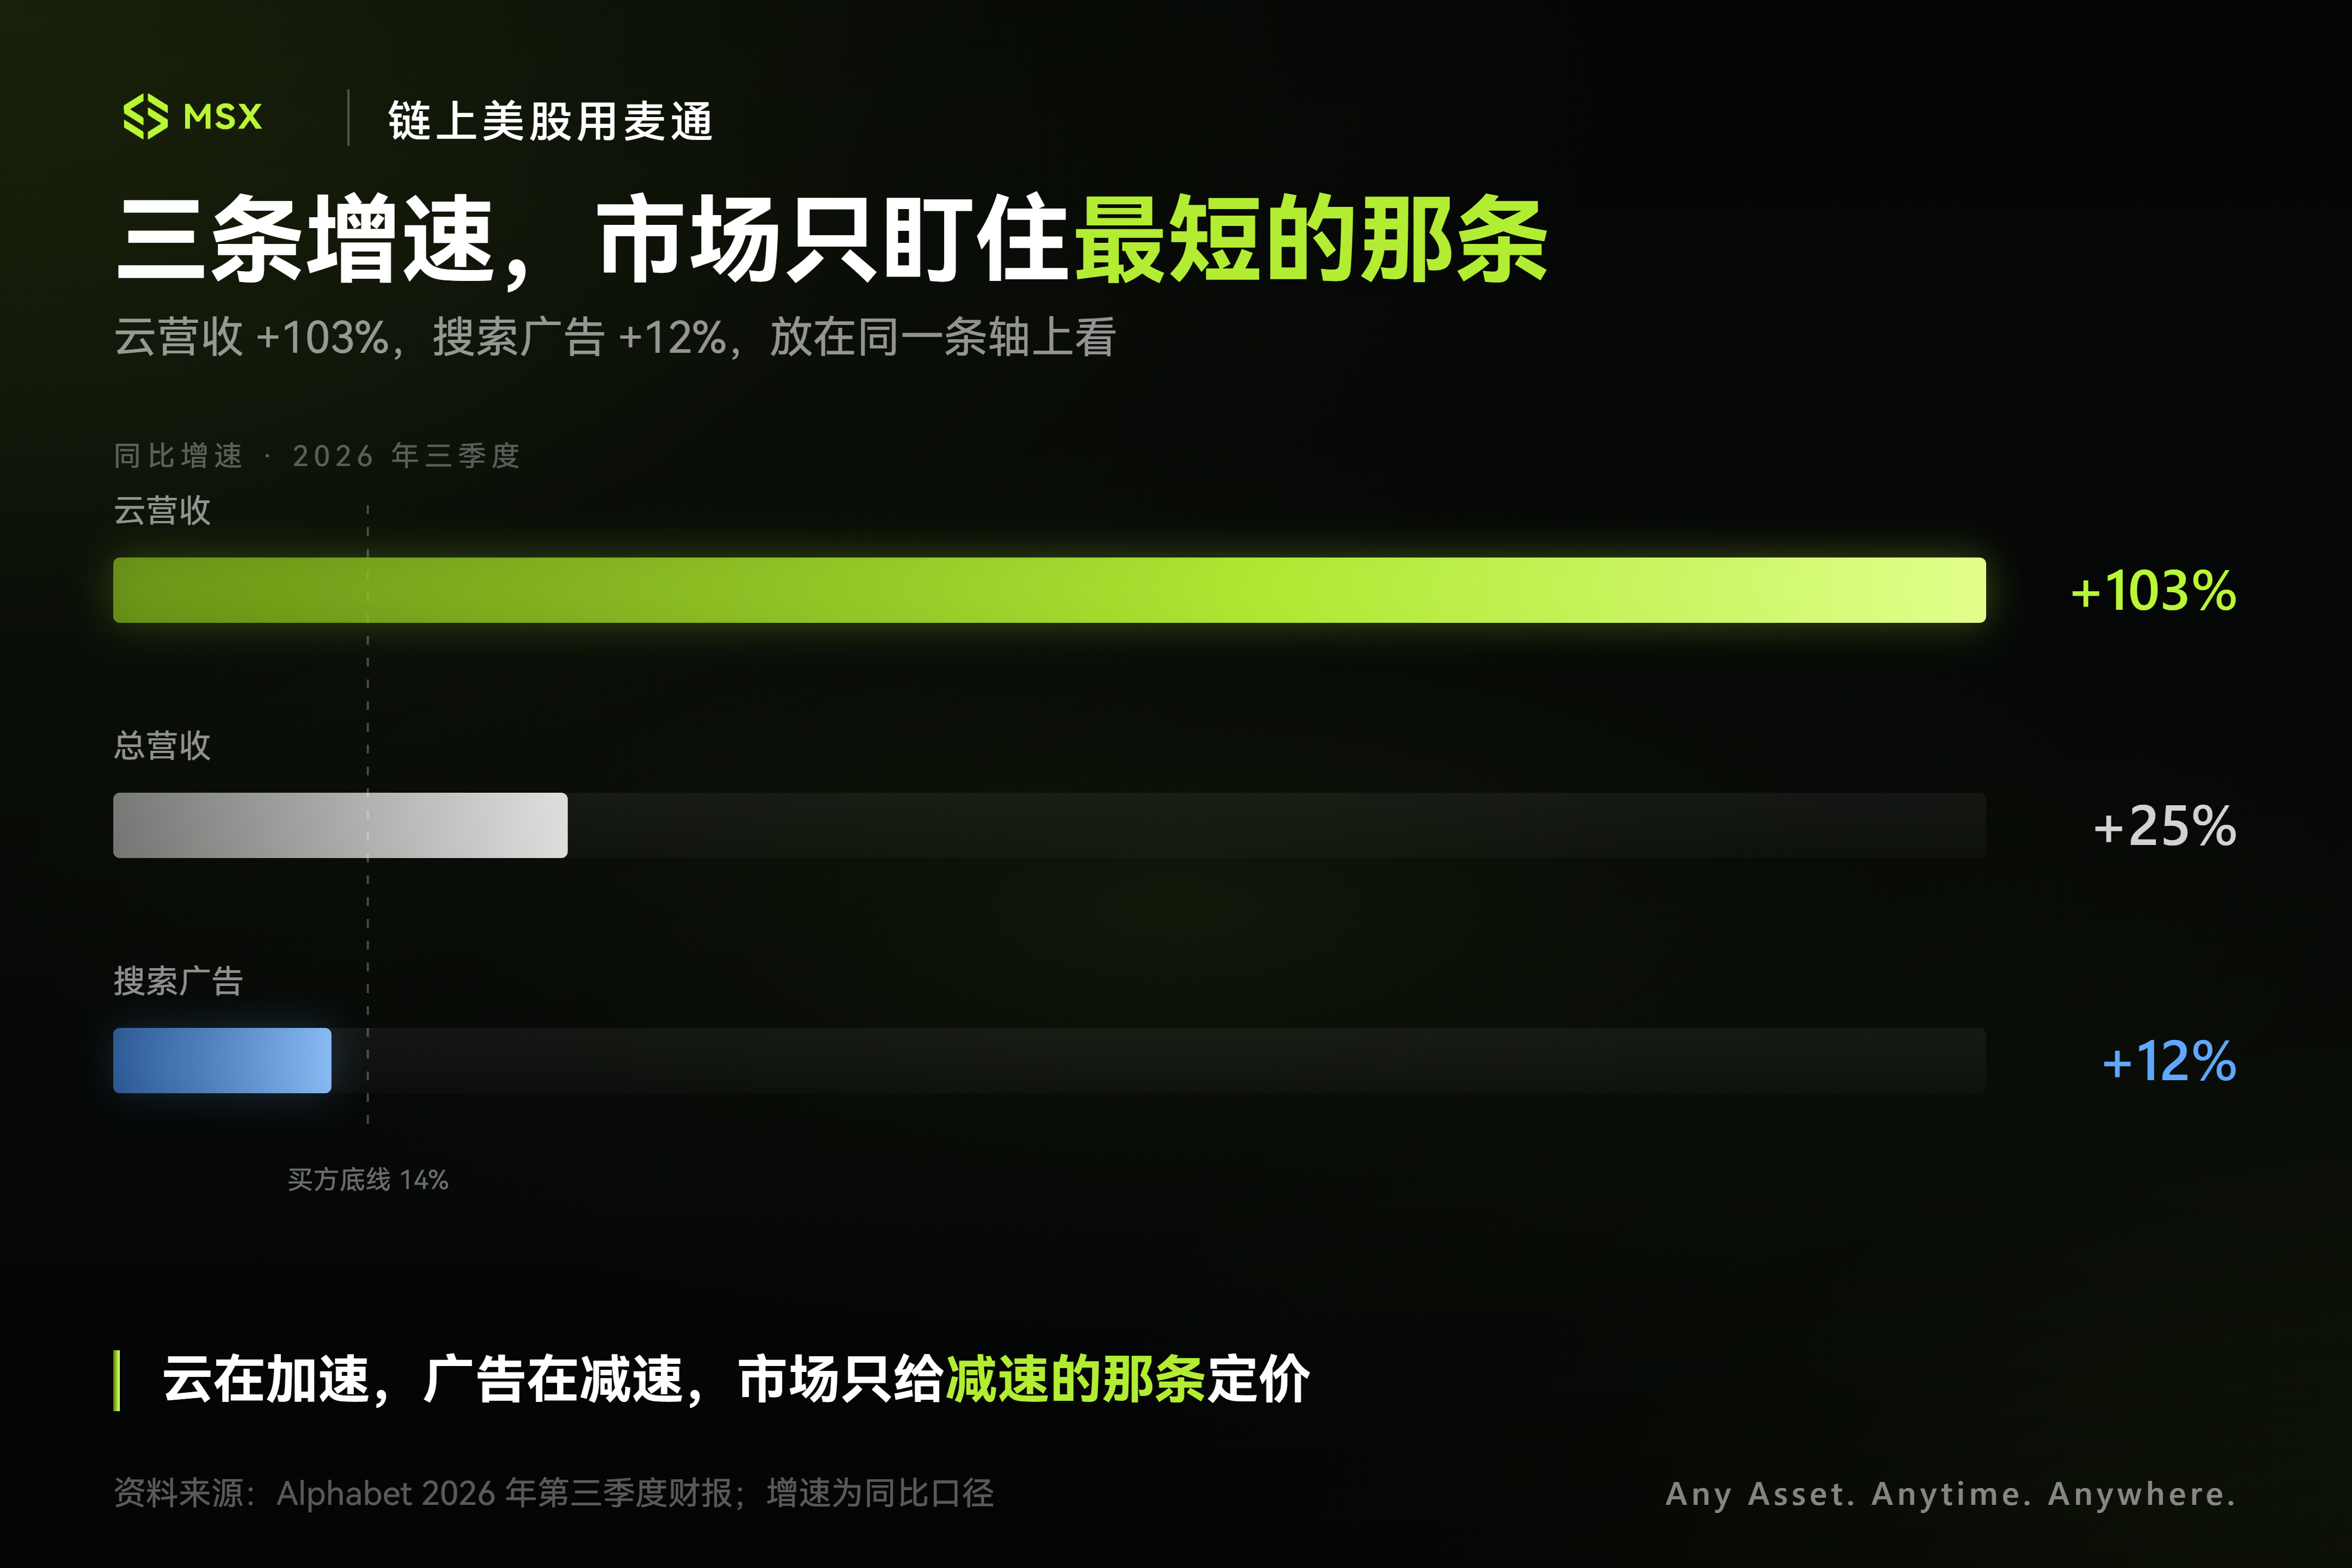
- 整體服務仍在增長,但略低於預期:Alphabet 第三季度營收達到 1276 億美元,同比增長 25%,略低於市場預期;廣告收入約 820 億美元,同樣不及預期。
- 核心廣告業務全線低於預期:搜尋及其他廣告收入同比增長 12% 至 633 億美元,低於市場一致預期的 649 億美元,也沒摸到買方 14% 左右的增速底線(作為對比,二季度這個數字還是 17%);
- 公開承認「AI 搜尋變現偏低」:AI 平均查詢長度已經達到傳統搜尋的三倍,但變現效率相對較低,更多的互動暫時還沒有帶來與傳統搜尋相當的廣告收入;
- Q4 與明年的指引依然「不討喜」:剛創下 36.2% 歷史新高利潤率的雲業務,預計 Q4 會因為增加使用第三方計算資源而面臨利潤率壓力;在今年已經高達 1950 億至 2050 億美元的資本開支基礎上,2027 年的資本開支還要「顯著增加」;
這意味著,谷歌正在同時承受三重壓力:現金牛老業務增速放緩、AI 新模式變現滯後、基礎設施投入還要繼續加碼。
這三件事湊在一起,在當下的美股市場,幾乎就是標準的「殺估值套餐」,但問題在於,市場是不是太執著於當期數字了?
畢竟,把搜尋業務拆開看,所謂的「AI 殺死谷歌搜尋」依然是個偽命題。本季度谷歌的整體搜尋查詢量(包括商業查詢)增速創下了過去五年來的最高水平,在 AI 模式下,每月視覺搜尋突破 500 億次,且絕大多數屬於「增量搜尋」。
更重要的是,廣告實驗已經出現了一些積極信號。谷歌披露,AI Mode 中贊助商品列表與自然商品列表的點擊率已經基本相當。
那為什麼收入增速反而掉了?
這裡有一個很關鍵的細節,CEO Sundar Pichai 在電話會上反覆強調一句話:「就像十年前我們轉向移動端一樣,我們專注於先打造最佳搜尋用戶體驗,然後再實現變現」,以至於直到筆者撰文時,谷歌剛宣布把 AI 模式廣告首次推向國際市場,並在美國上線多輪對話廣告。
換句話說,谷歌的策略是先讓用戶習慣新的搜尋方式,再逐步擴大已經驗證有效的廣告形式,那伴隨著用戶習慣從「敲幾個關鍵詞」向「長鏈條的 AI 多輪互動」遷移,流量池子確實變大了,只是谷歌為了保住入口黏性,主動選擇了讓商業化慢半拍。
從估值的角度看,與其把現階段的 AI 搜尋當成拖累業績的包袱,不如將其視為谷歌手裡一張尚未充分兌現的「看漲期權」。
當前市場主要看到 AI 搜尋對傳統廣告的潛在衝擊,卻可能低估了 AI Mode 未來的商業化空間。如果後續廣告加載率、轉化率和單次查詢變現能力逐步提升,谷歌完全有機會在現有搜尋生態上釋放出新的收入增量。
當然,這張期權並不是免費的。
AI 搜尋可能分流一部分原本變現效率更高的傳統查詢,更高的模型推理成本也可能侵蝕利潤,如果新增查詢最終能帶來增量收入,而不是單純改變用戶的搜尋方式,AI 搜尋才有機會從一個需要防守的風險,變成谷歌下一階段的看漲期權。
只可惜,現在的華爾街似乎沒有那麼多耐心。
市場不太想聽「先體驗、後變現」的故事,當下的資金極其功利,就是要看當季度的 EPS 和廣告收入立刻暴增,尤其是在 AI 資本開支不斷抬高的背景下,每一個暫時沒有兌現的增長點,都可能被視為未來回報率下降的證據。
再加上 Sundar Pichai 本人一直是個典型的工程師思維 CEO,強調產品體驗、技術進展、基礎設施和長期回報,性格裡極度缺乏「畫大餅」和用宏大敘事煽動市場情緒的基因。
那面對分析師的追問,老老實實交代 Q4 的基數壓力和算力瓶頸,疊加老業務減速壓力先於新業務商業化成果反映在財務報表上,股價自然當場給你臉色看。
二、被忽視的新引擎:Cloud 翻倍,TPU 外銷,Gemini 4 也在追上來
如果把視線從略顯疲態的老業務挪開,順著模型、雲服務和底層算力往下看,會發現谷歌的新業務不僅不算差,甚至正在形成一套「全面開花」的 AI 商業體系。
這也是為什麼我覺得,這次大跌有濃重的「誤殺」色彩。
首先,Google Cloud 的狂飆,已經不只是一個漂亮的百分比。
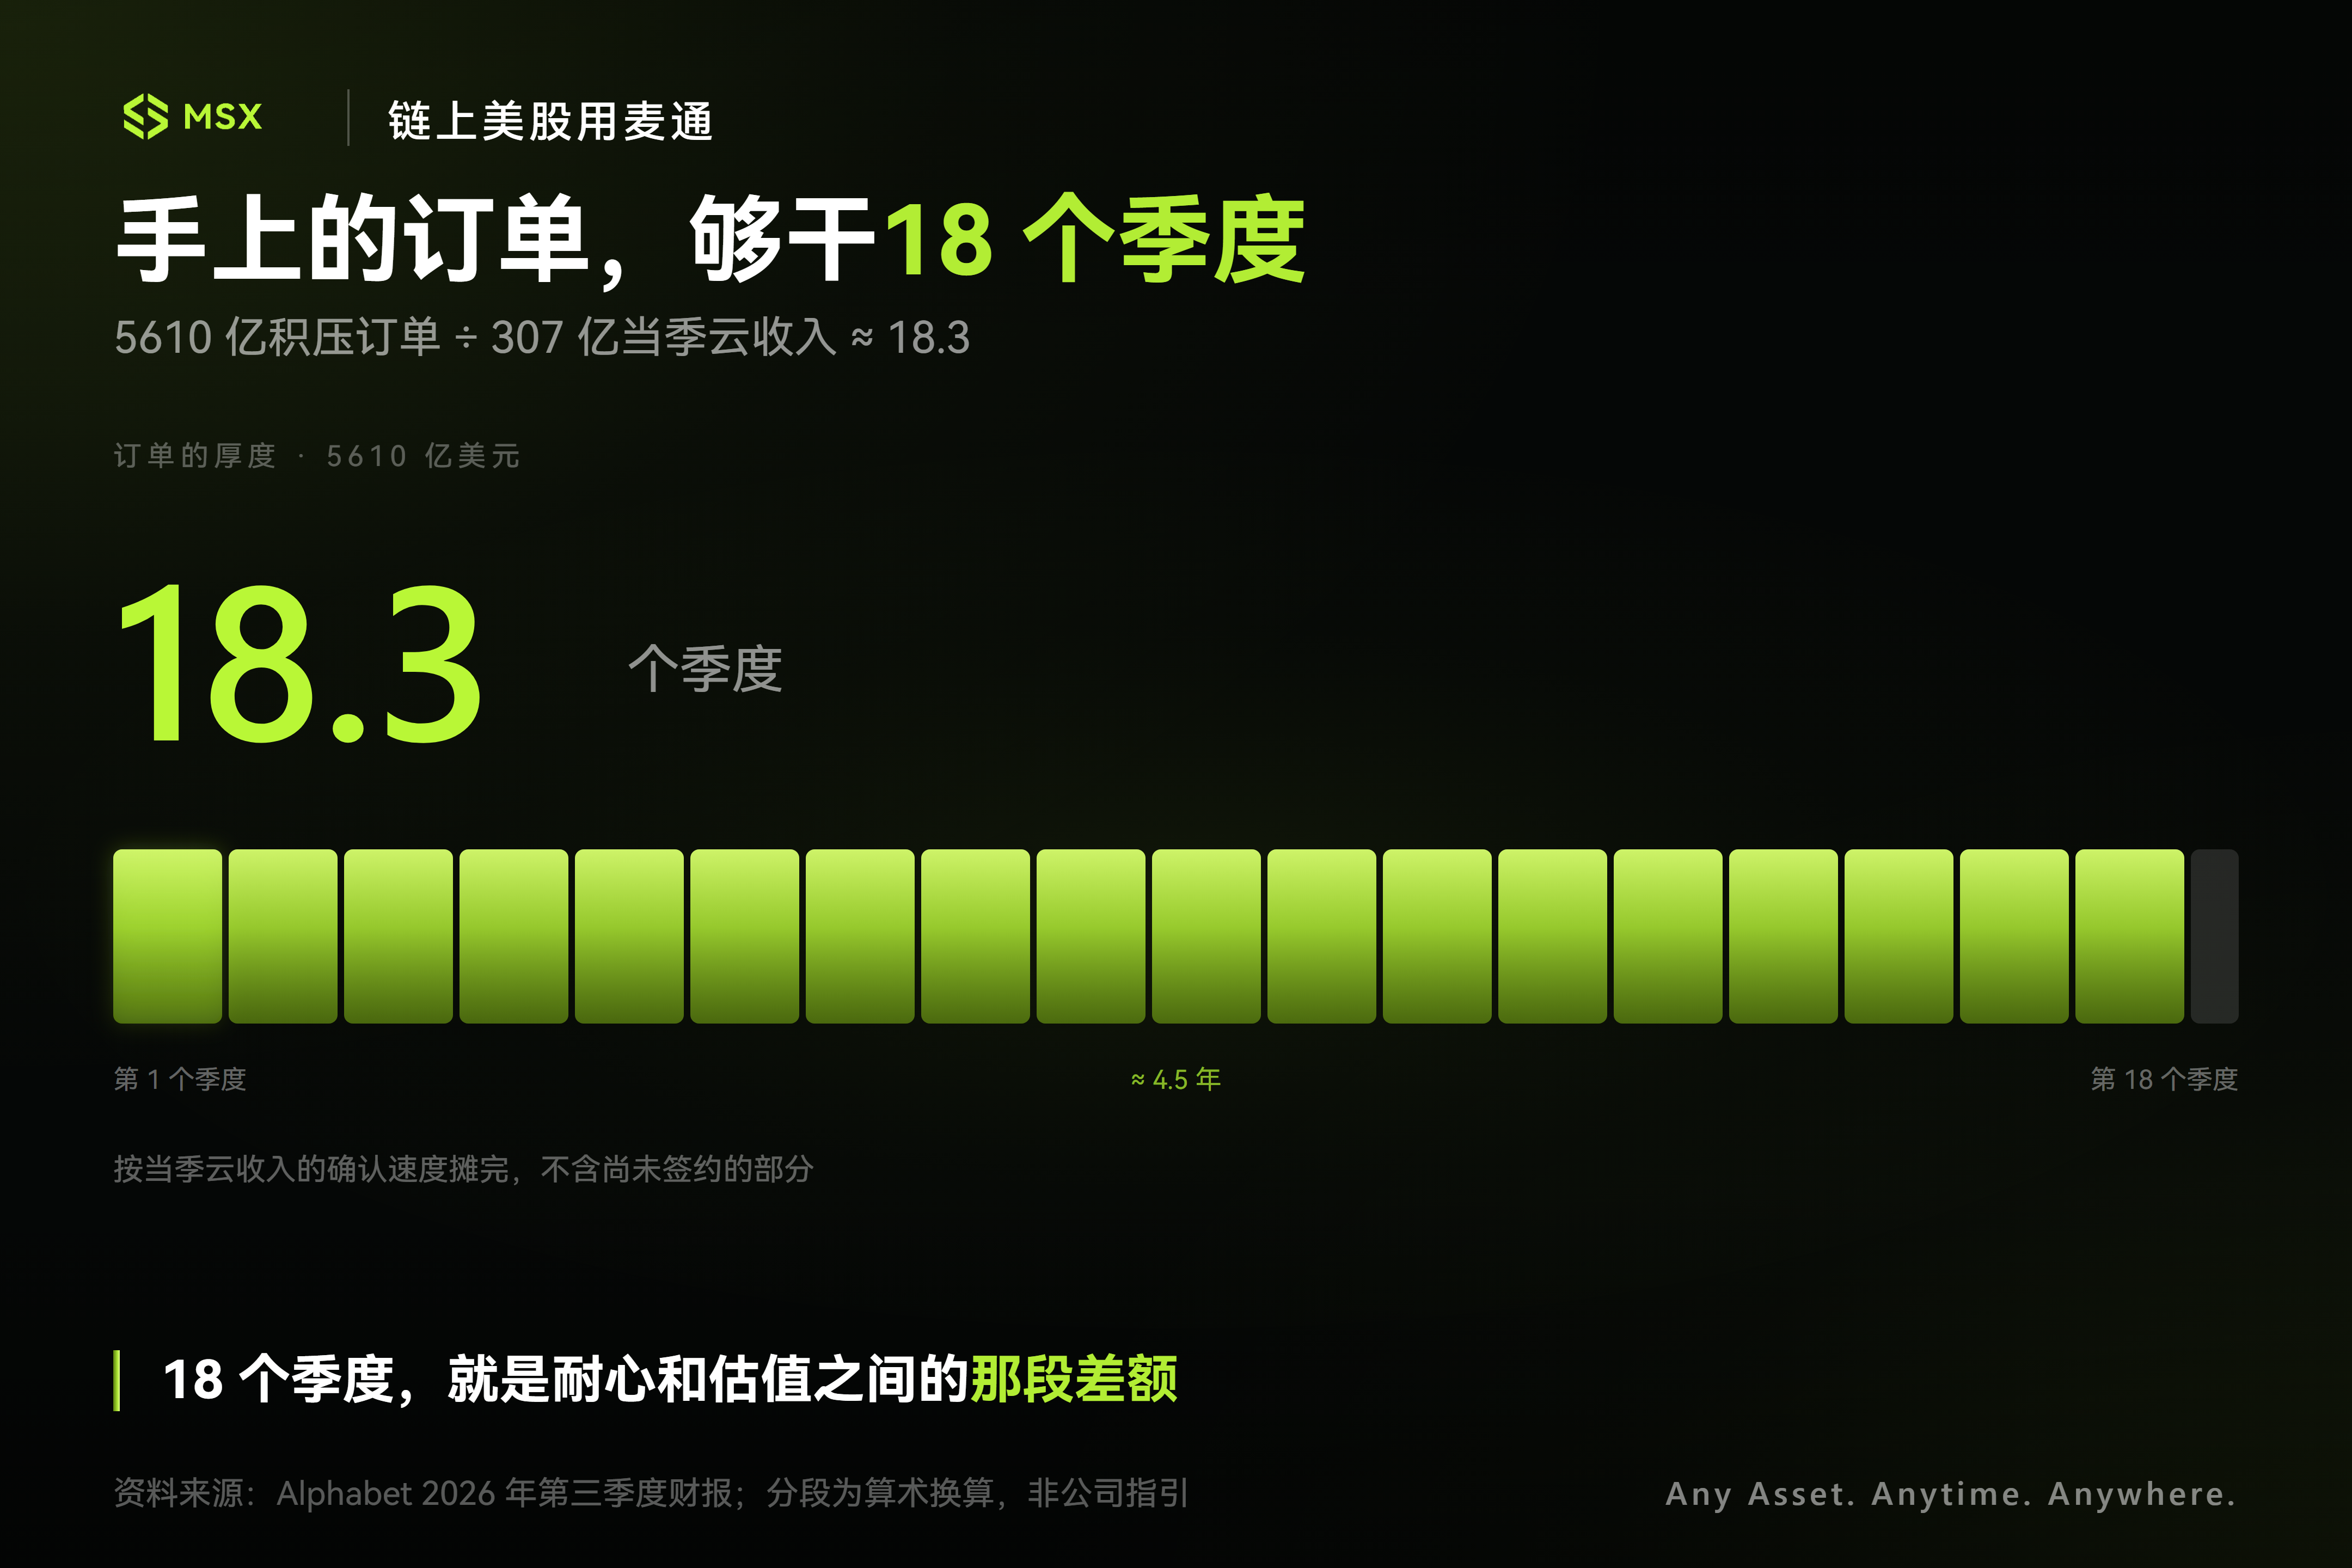
第三季度,Google Cloud 營收同比暴增 103% 至 307 億美元。作為對比,上一季度的增速約為 82%,在百億美元體量上還能繼續暴力加速,本身就說明了企業端需求的真實強度。
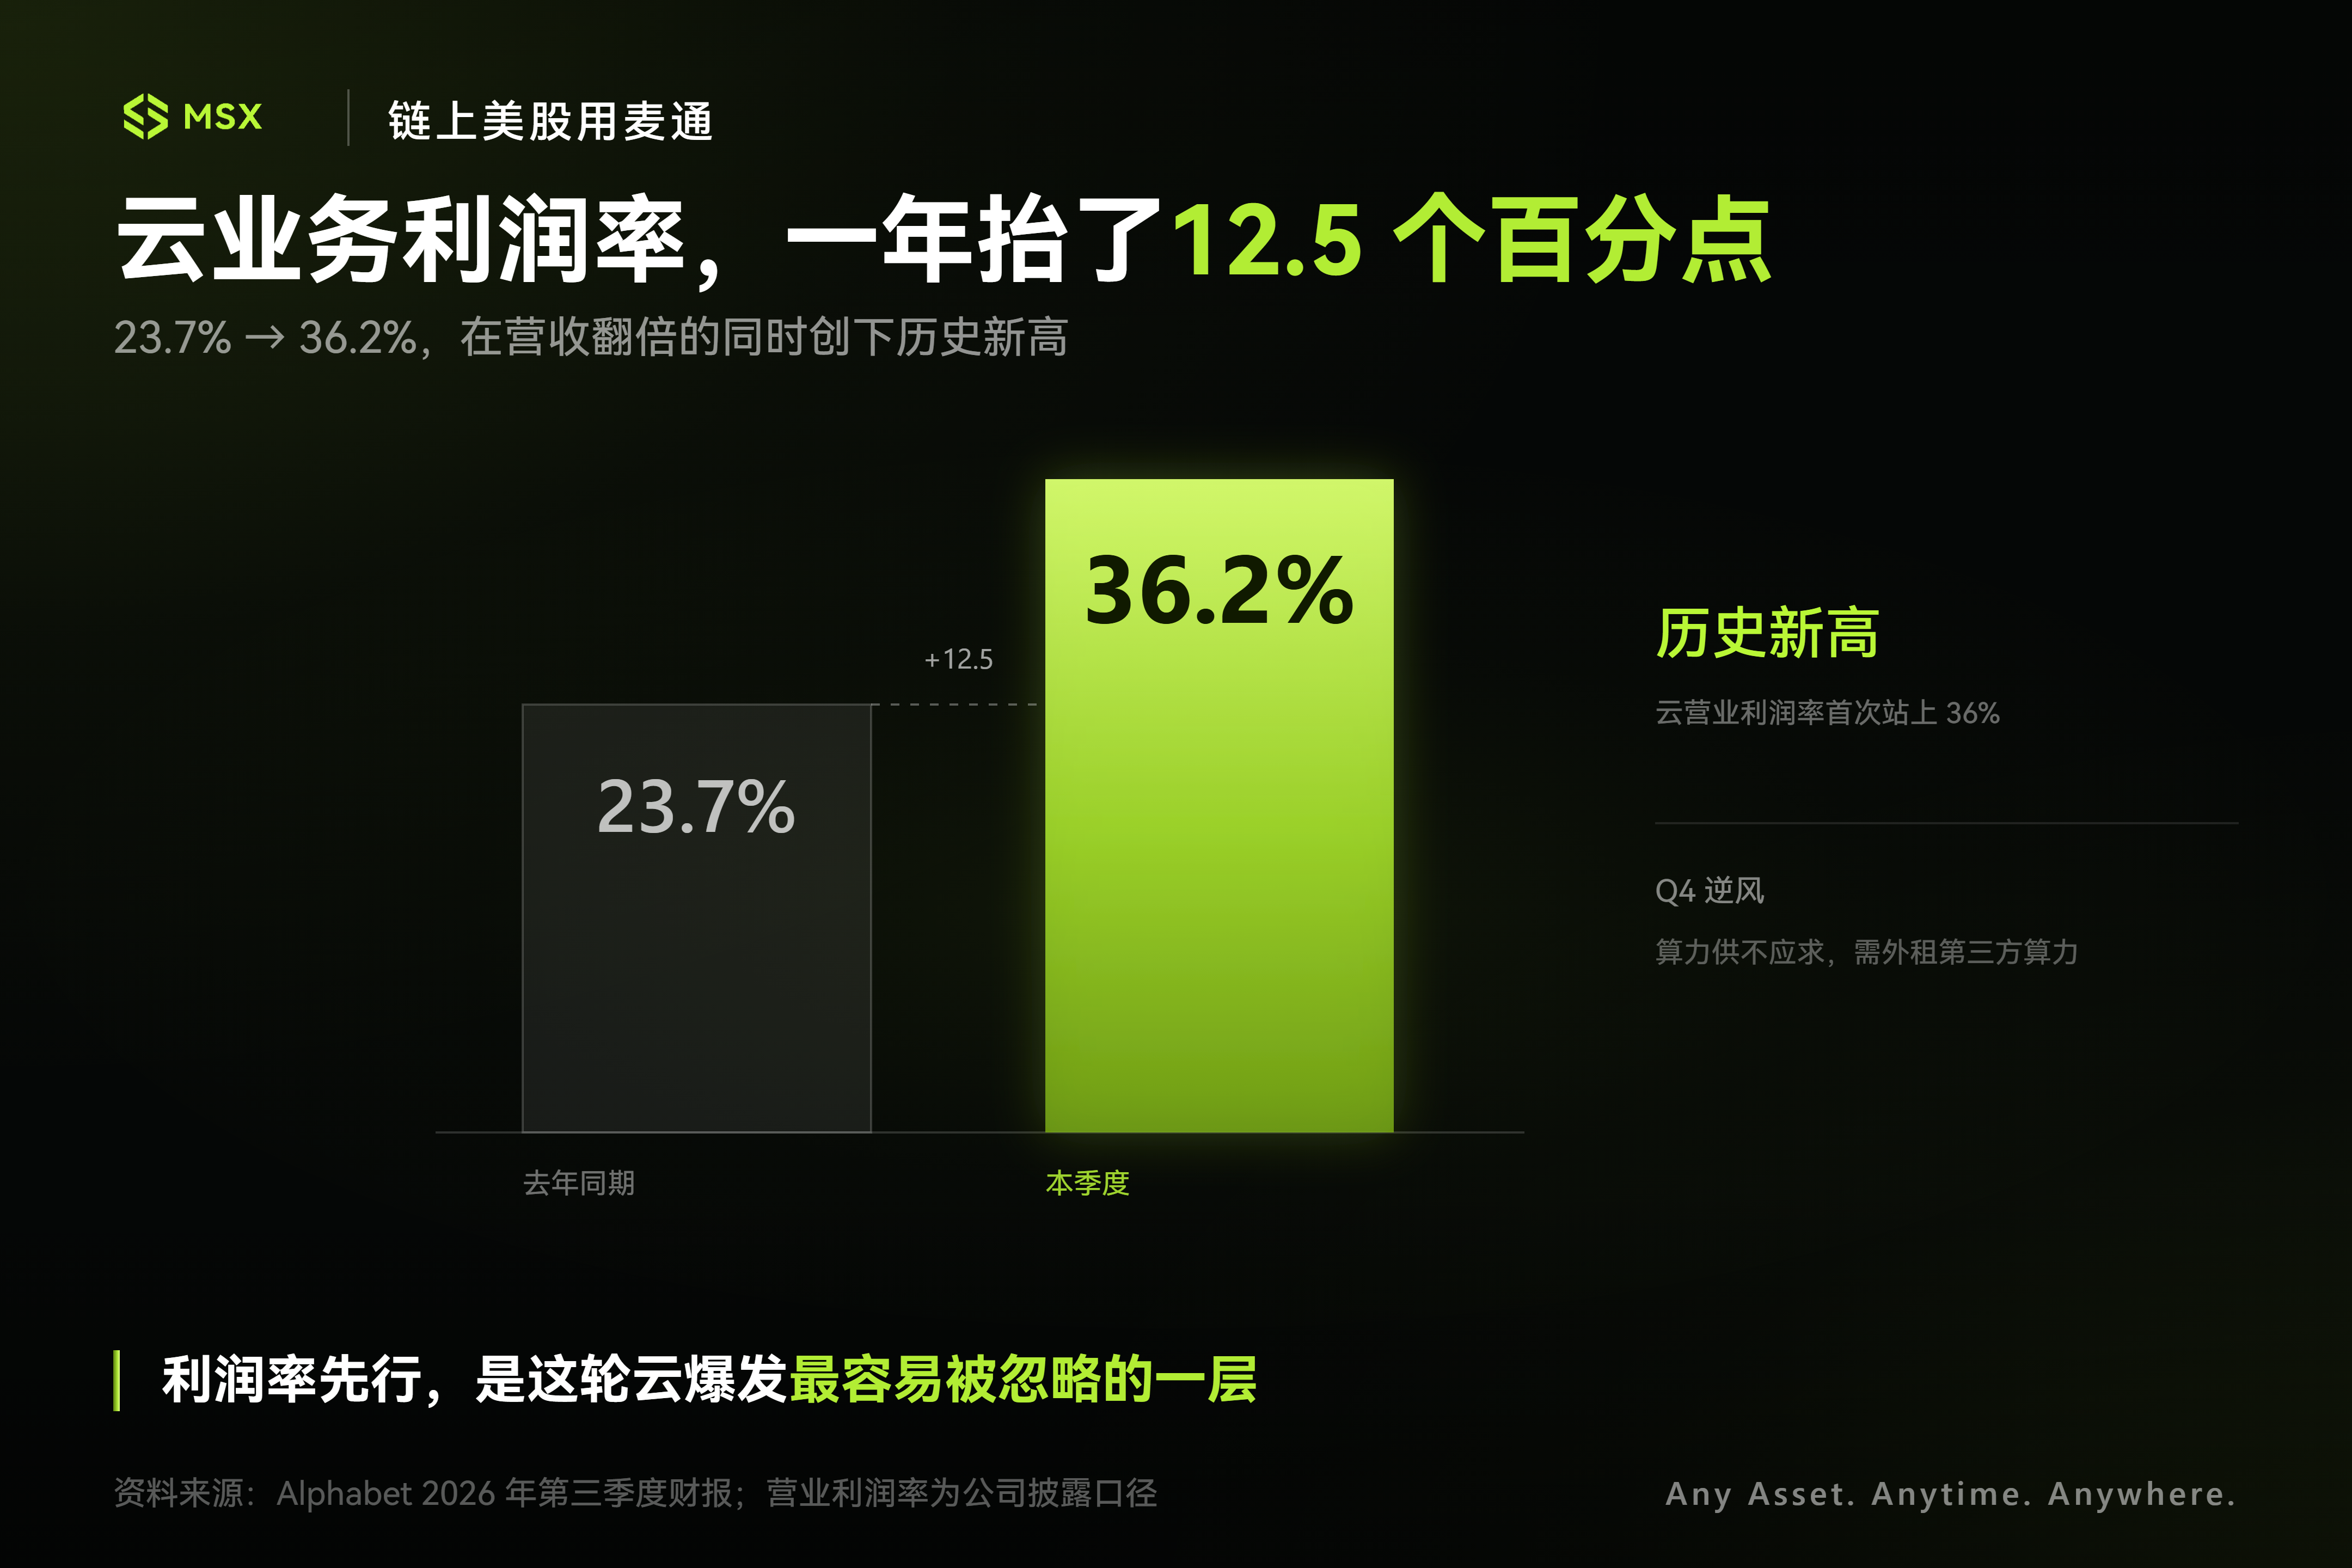
更值得關注的是利潤。Google Cloud 本季度營業利潤達 111 億美元,同比翻了三倍不止,營業利潤率直接從去年同期的 23.7% 躍升至 36.2%,創下歷史新高。與此同時,雲業務的積壓未履約訂單更是衝到 5610 億美元,其中超過 55% 預計將在未來 24 個月內確認為收入。
這也是上文提到,管理層預警「由於算力供不應求,Q4 加大租用第三方算力會給雲利潤率帶來短期逆風」的核心原因。
如果往細了看企業端的落地,谷歌披露其全部 AI 服務中的「知識工作席位」銷量已突破 1 億個,近 90% 的財富 100 強企業都在用 Gemini Enterprise——比如法國巴黎銀行為超過 6.5 萬名員工部署了該系統,塔塔鋼鐵在九個月內上線了 300 多個專業 AI Agent 來優化供應鏈與客戶服務。
誠然,僅靠幾個標桿案例還不能直接算出谷歌從企業 AI 裡賺到了多少淨利潤,但它們至少證明了 AI 正在從早期的 Demo 演示和局部試點,真正接管企業內部的實際工作流。
而一旦企業開始把 AI 用於編程、知識工作、數據分析和業務流程自動化,它所帶來的不只是模型調用費,還可能進一步拉動算力、存儲、數據庫和安全服務的需求,助力谷歌把 AI 從一個獨立的模型產品,變成一套可以向企業持續銷售的基礎設施與服務。
其次,是把市場嚇壞了的「負 91 億美元自由現金流」背後,其實藏著一條正在急速擴張的 TPU 外銷生意。
很多人看到自由現金流連續兩個季度為負、且遠遜於預期,第一反應是「AI 燒錢無底洞」,但如果仔細聽 CFO Anat Ashkenazi 和雲業務 CEO Thomas Kurian 的拆解,就會發現這筆「虧空」背後藏著一門大生意。
其中除了 514 億美元的常規基礎設施資本開支,三季度的現金流出裡,有一筆 52 億美元的 2018 年歐盟歷史罰款最終賠付,如果剔除這筆 52 億美元的歐盟罰款現金支付,谷歌本季度的現金流表現,其實沒有報告數字顯示得那麼差。
第三季度,Alphabet 報告自由現金流為負 90.65 億美元,較第二季度的負 58.55 億美元進一步惡化,但如果簡單剔除這筆一次性的罰款現金支出,調整後的自現金流約為負 38.65 億美元,反而比第二季度改善了約 19.9 億美元。
除此之外,我們在上一篇文章裡專門分析過,谷歌的 TPU 正在從「自己用來省錢的內部晶片」,變成「拿出去賣算力的平台化產品」,這個邏輯在三季度徹底兌現成了真金白銀的訂單:
- 晶片性能迭代:最新訓練晶片 TPU 8T 性能較上代提升 2.7 倍,推理晶片 8I 性價比提升 80%,在當前加速算力稀缺的環境下具備極強的定價權;
- 軟件生態破圈:谷歌與 Meta 合作推出 TorchTPU,改善 PyTorch 工作負載在 TPU 上的訓練、推理和部署體驗,降低開發者遷移成本;
- 分發渠道外擴:TPU 系統不再只鎖在谷歌雲上,開始透過與 Oracle、Crux AI(與黑石成立的合資企業)合作,甚至直接部署進客戶的本地數據中心,目前已有近百家重量級客戶(包括蘋果、Anthropic、Citadel、Jump Trading 等)在使用 TPU;
重點來了,為什麼 TPU 賣得越好,當季現金流越慘?
因為對外銷售整套 TPU 系統(包含硬件、存儲、光互聯網絡和軟件棧)的財務確認週期,和傳統雲租賃完全不同,谷歌在電話會上就披露:「所有 TPU 系統的庫存均對應已簽訂的合同,我們只在有合同的情況下才採購零部件建庫存」。
換句話說,客戶已經簽了死合同,谷歌必須先把真金白銀花出去買零件、攢庫存,這在三季度的現金流量表上就體現為巨大的現金流出;等到 2027 年系統大規模交付、開具帳單時,這筆錢才會變成海量的收入和現金流湧回來。
這是一種不同於自建數據中心的現金流週期,也即前期庫存積累會壓低經營現金流,隨著系統交付和客戶付款,相應的營運資本佔用才有機會逐步釋放。
因此把「有確定合同背書的備貨時間差」,當成「基本面惡化的現金流枯竭」,顯然是看錯了帳本。
最後,就是 Gemini 4 系列的亮眼表現,正在為谷歌的全棧 AI 拼圖補上最關鍵的一塊。
上一篇文章裡我們分析,Gemini 並不需要「天下第一」,只要能留在第一梯隊,谷歌龐大的分發機器就能轉起來,結果自 Gemini 4 系列亮牌以來,谷歌不僅穩住了陣腳,在部分關鍵評測上甚至直接衝到了最前排。
除了兩週前發布的 Gemini 4 Argon,這次最新端出來的 Gemini 4 Carbon,在最新更新的權威榜單 Artificial Analysis Intelligence Index 中,以 59 分的成績直接登頂全球第一,在全棧 Web 開發、多模態理解、科學推理和網絡安全上全面碾壓 Argon(目前甚至已經在接受美國政府的測試)。
再加上剛發布的世界模型 Genie 4,進一步拓展實時交互式環境模擬能力,為機器人和智能體訓練提供基礎。
反映到實際調用數據上





