Meta 拆股必看:新增 C 類股對股東有何影響?關鍵日期與投票權詳解


- 核心觀點:Meta 宣布設立無投票權 C 類普通股並按 1:1 向現有股東派發,表面類似二拆一,實質是開闢一條不攤薄控制權的股權融資通道,背景是自由現金流轉負與資本開支激增。
- 關鍵要素:
- 唯一確定日期為 2027 年 1 月 19 日(修訂章程生效日);股息登記日與派發日由董事會日後確定,尚未公布。
- 三季度資本開支 349.1 億美元超經營性現金流 327.9 億美元,自由現金流為負 21.2 億美元;九個月長期債務增 222 億美元至 809 億美元。
- 派發不改變任何股東投票權,章程修訂已通過股東書面同意獲批;C 類股票無投票權,代碼與上市日未定。
- 派發後 A 類價格預計呈現類似二拆一效果,屬機械調整,持倉總價值理論不變;A、C 兩類可能因投票權差異以不同價格交易。
- 未來若發行 C 類融資,現有股東經濟權益被攤薄而投票權不受影響,這是該結構的主要爭議點;CFO 稱暫無具體融資計劃。
- 據 Benzinga,扎克伯格相關實體持 56.1% 投票權;據 Yahoo Finance,派發後約持 60.6% 投票權、對應經濟權益約 13.4%。
概述
Meta 在 10 月 21 日公布的三季度財報中宣布設立一類公開上市的無投票權 C 類普通股,並將向每一股現有 A 類與 B 類普通股派發一股 C 類股票。公司表示派發完成後,預計 A 類股票的市場價格將體現類似二拆一的效果。
關於日期,需要一個準確的區分,因為這是目前傳播中最容易出錯的地方。按財報原文,Meta 計劃在特拉華州提交修訂並重述後的公司章程,該章程的生效日為 2027 年 1 月 19 日。而股票股息以該章程生效為前提,在其生效之後派發,登記日與派發日將由董事會日後確定,目前均未公布。因此把 1 月 19 日寫成拆股完成日或新股開始交易日是不準確的。
另一個需要先明確的前提是投票權。公司明確說明本次股票股息不改變任何股東的投票權,而修訂後的公司章程已通過股東書面同意獲得批准,無需另行召開表決。
至於為什麼此時調整資本結構,財報本身給出了答案。三季度資本開支 349.1 億美元超過了經營性現金流 327.9 億美元,自由現金流為負 21.2 億美元。公司列出的用途包括募集資本、員工薪酬、潛在收購與其他一般公司需要,並直接提到人工智能競爭與基礎設施的成本。
核心要點
已確定的日期只有一個。 修訂並重述後的公司章程生效日為 2027 年 1 月 19 日;股票股息的登記日與派發日尚未公布,將由董事會確定。
每股現有股票獲得一股 C 類股票。 A 類與 B 類股東按持股數一比一獲得無投票權的 C 類股票,該派發以章程生效為前提。
價格效果類似二拆一。 公司預計派發完成後 A 類股票的市場價格將體現類似二拆一的效果,但這是價格的機械調整,不改變持倉總價值。
投票權不變。 公司明確本次股票股息不改變任何股東的投票權,章程修訂已通過股東書面同意獲批。
C 類代碼尚未公布。 A 類繼續在納斯達克交易,公司表示有意在 C 類股票發行後將其在那斯達克上市。
財務背景是現金缺口。 三季度資本開支 349.1 億美元高於經營性現金流 327.9 億美元,自由現金流為負 21.2 億美元,九個月內長期債務增加 222 億美元至 809 億美元。
Meta 宣布了什麼,哪些日期已確定、哪些未定
把已確定與未確定分開,是讀懂這則公告的唯一方法。
已確定的內容有六項。董事會批准設立一類公開上市的無投票權 C 類普通股,於 2027 年 1 月生效;由獨立且無利害關係的董事組成的特別委員會在評估公司資本結構後一致建議採取該方案;公司計劃在特拉華州提交修訂並重述後的公司章程,生效日為 2027 年 1 月 19 日;該章程已通過股東書面同意獲得批准;一次性股票股息的比例為每一股 A 類或 B 類股票獲得一股 C 類股票;本次股票股息不改變任何股東的投票權。
未確定的內容有四項。股票股息的登記日與派發日尚未公布,公司表示將由董事會日後確定;C 類股票的交易代碼未公布;公司只表示有意在 C 類股票發行後將其在那斯達克上市,具體上市日未給出;未來是否以及何時通過發行 C 類股票募集資金沒有具體計劃,首席財務官 Susan Li 表示公司沒有具體的融資計劃要宣布,但希望獲得多元化資金來源的渠道。
因此時間線的正確讀法是:2027 年 1 月 19 日是章程生效日,股票股息在其之後派發,而派發的具體時點取決於董事會後續確定的登記日與派發日。公司將向美國證券交易委員會提交 8-K 表格與信息聲明,這些文件是獲取後續日期的來源。本次交易中,Moelis & Company 擔任特別委員會的獨立顧問,Morgan Stanley 擔任公司顧問。
A 類、B 類與 C 類股票的區別
三類股票的差別集中在投票權與用途上,而不在經濟權益上。
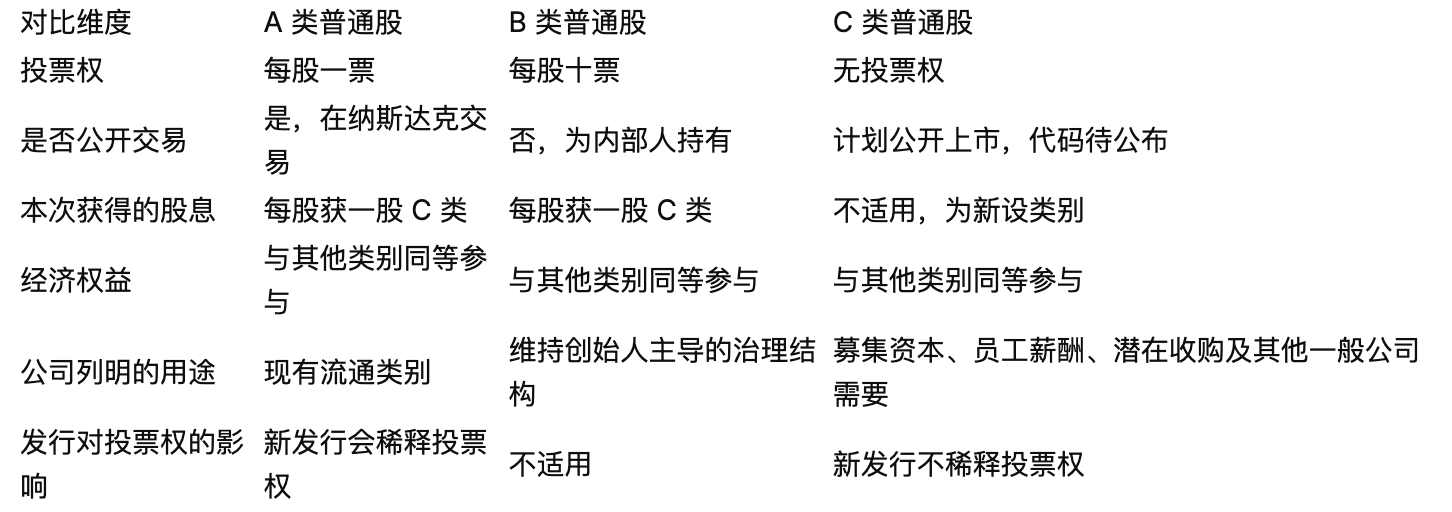
這張表裡最關鍵的一行是最後一行。C 類股票之所以被設立,核心功能是讓公司在未來發行股票融資時不攤薄投票權。公司在公告中列出的用途包括募集資本、員工薪酬、潛在收購與其他一般公司需要,並直接提到人工智能競爭與基礎設施的成本;同時公告也把維持扎克伯格作為創始人主導的首席執行官列為目的之一。
控制權結構的具體數字需要注意口徑差異。按 Benzinga 的報導,與扎克伯格及其配偶 Priscilla Chan 相關的實體持有 Meta 56.1% 的投票權,正因如此章程修訂可以通過書面同意完成而無需召開股東表決。按 Yahoo Finance 的報導,派發完成後其相關實體將保留約 60.6% 的投票權,而對應的經濟權益約為 13.4%。兩家媒體給出的投票權比例不同,而公司本身的表述是本次股票股息不改變任何股東的投票權,因此引用時應註明來源與時點。
公司同時與扎克伯格簽署了創始人一致性協議,覆蓋他出售本次股息所獲 C 類股票的安排、其對公司的任職義務,以及未來再派發 C 類股票的條件。按 TradingKey 的描述,該安排下他可出售其新獲無投票權股票中最多 20%,這一比例為該媒體的表述。
以 100 股 A 類股票為例,股票股息怎麼算
用具體數字演示一遍,可以避免把股票股息誤解為額外收益。
假設某投資者在登記日持有 100 股 A 類股票。按一比一的比例,他將獲得 100 股無投票權的 C 類股票,派發後合計持有 100 股 A 類加 100 股 C 類,總股數由 100 股變為 200 股。
價格方面,公司預計派發完成後 A 類股票的市場價格將體現類似二拆一的效果。以 10 月 21 日 A 類股票收盤價 697.52 美元為參照做一個純示意的計算:派發前 100 股的市值約為 69,752 美元;若派發後 A 類價格機械調整至約一半,即約 348.76 美元,則 100 股 A 類約值 34,876 美元,而 100 股 C 類在理論上承擔另一半價值。兩部分合計仍約為 69,752 美元,持倉總價值不因派發而改變。
這個算例需要三項限定。第一,它是按公司對價格效果的表述所作的示意,不是公司給出的價格預測,實際成交價由市場決定。第二,A 類與 C 類因投票權不同,上市後完全可能以不同價格交易,無投票權股票相對有投票權股票存在折價是市場中常見的現象,因此兩者並非必然各佔一半。第三,登記日尚未公布,因此「在登記日持有」這個前提目前無法對應到具體日期。
還有一點需要明確:股票股息本身不為公司帶來現金,也不為投資者創造財富。它改變的是股份的類別構成與每股價格,而不是公司價值或持倉價值。真正可能影響現有股東經濟權益的是未來新增發行 C 類股票的行為,這與本次派發是兩件不同的事,下一節單獨說明。
為何此時調整資本結構
財報數據給出了相當直接的答案。
三季度營收 646.0 億美元、同比增長 26%,高於約 633 億美元的市場預期;淨利潤 98.6 億美元、同比增長 264%;攤薄每股收益 3.83 美元,高於約 3.56 美元的預期,若剔除法律相關費用則約為 7.40 美元。但經營利潤 129.9 億美元同比下降 37%,經營利潤率從 40% 降至 20%,原因是成本與費用 516.1 億美元同比上升 68%,其中包含與 2026 年 8 月同 52 位州總檢察長就青少年心理健康與社交媒體訴訟達成協議相關的 98.9 億美元費用。
現金流是關鍵。三季度資本開支 349.1 億美元(含融資租賃本金支付)超過經營性現金流 327.9 億美元,自由現金流為負 21.2 億美元。按 Yahoo Finance 的梳理,九個月內長期債務增加 222 億美元至 809 億美元,而公司在 2026 年未進行股票回購,相比之下 2025 年前九個月回購了 262 億美元。期末現金及有價證券為 824.5 億美元。
指引進一步說明了資金壓力的來源。2026 年全年資本開支指引為 1,350 億至 1,450 億美元,自此前的 1,300 億至 1,450 億美元收窄;按 Yahoo Finance 的測算,這意味著僅四季度就需 490 億至 590 億美元。四季度營收指引為 730 億至 760 億美元,2026 年全年費用指引 1,750 億至 1,790 億美元(已上調以計入法律費用),Reality Labs 2026 年虧損預計為 180 億至 190 億美元、2027 年收窄至約 150 億美元。公司未給出 2027 年的營收或資本開支指引,僅表示將繼續積極投入。關於本季財報的完整背景與此前的觀察框架,可參考我們的Meta 財報分析。
把這些放在一起,資本結構調整的邏輯就清楚了:在自由現金流轉負、債務已顯著增加、回購暫停的情況下,公司需要一條不攤薄投票權的股權融資通道。按 Yahoo Finance 的測算,以約 1.78 萬億美元的市值計算,每發行相當於公司 1% 的股份可募集約 178 億美元,而該媒體估計四季度可能存在 160 億至 260 億美元的資金缺口,約相當於公司的 1% 至 1.5%。
值得對照的是算力側參與者的做法。獨立的人工智能基礎設施公司通常依賴複雜的債務與結構化融資來支撐擴張,這類安排的具體運作可參考我們關於AI 基礎設施融資的分析。Meta 的差別在於它擁有規模可觀的廣告現金流與投資級資產負債表,因此可以在債務之外保留股權這一選項,而 C 類股票正是為了讓這個選項不以控制權為代價。
三件事必須分開看
這一節是全文最實用的部分,因為混淆這三件事會直接導致判斷錯誤。
第一件是本次股票股息。它的比例是一比一,不涉及現金,不創造價值,也不改變投票權。對現有股東而言,它的全部效果是股份類別構成改變與每股價格機械調整,而持倉總價值在理論上不變。公司明確表示本次派發不改變任何股東的投票權。
第二件是未來可能的新增發行。這是真正影響經濟權益的部分。若公司日後發行新的 C 類股票募集資金,所有現有股東的經濟權益會被攤薄,而投票權結構不受影響。按 Benzinga 引述的一位市場人士的說法,股東承擔未來發行的全部經濟攤薄,而扎克伯格不承擔任何控制權攤薄。這是對該結構最直接的批評,也應當如實呈現。需要同時說明的是,首席財務官表示目前沒有具體融資計劃要宣布,因此發行的時點與規模都未確定,Yahoo Finance 認為這將取決於 2027 年資本開支指引,而該指引預計在四季度財報電話會上給出。
第三件是現有股東的投票權。它在本次派發中不變,而在未來的 C 類發行中同樣不被攤薄。這意味著現有 A 類股東的投票權佔比不會因新發行而下降,但這並不改變 B 類股票每股十票所帶來的既有控制權格局。按 Benzinga 的報導,相關實體目前持有 56.1% 的投票權。
把三者分開之後,對現有股東的結論可以這樣表述:本次派發在經濟上是中性的;未來發行在經濟上是攤薄的,但其規模與時點尚未確定;投票權在兩種情形下都不變,而這既是該設計的目的,也是爭議的來源。
需要補充一項與持倉形式相關的提示。股票股息的權益歸屬於在登記日實際持有相應類別普通股的股東,而衍生品頭寸並非普通股持倉。因此以股票為標的的永續合約等衍生品,其持倉不對應領取 C 類股票股息的權益,具體處理方式應以相應平台公布的合約規則與調整方案為準。
在 MEXC 查看 META 股票永續合約行情與合約信息。需要說明的是,股票永續合約屬於衍生品,不是普通股持倉,不對應領取本次 C 類股票股息的權益。
James Mitchell 獨家觀點
在 James Mitchell 看來,這則公告被廣泛報導成拆股,但拆股只是它的副產品。一比一的股票股息確實會讓 A 類價格呈現類似二拆一的效果,而這個效果在經濟上是中性的。真正有實質含義的是新設了一類可以無限發行而不攤薄投票權的股權工具,並且公司把它的用途明確寫成募集資本、員工薪酬與潛在收購。換句話說,這是一次為未來融資預先鋪設通道的資本結構改造,而拆股效果只是實現該改造時附帶產生的現象。
時間線上有一處最容易出錯,值得單獨強調。2027 年 1 月 19 日是修訂並重述後的公司章程的生效日,不是拆股完成日,也不是新股開始交易日。股票股息以章程生效為前提、在其之後派發,而登記日與派發日由董事會日後確定,目前均未公布。已經有媒體把這一天寫成新股開始交易的日期,這個錯誤會直接影響持有人對權益歸屬時點的判斷,因此在後續 8-K 表格與信息聲明公布之前,不應按任何具體派發日做安排。
從財務邏輯看,這次調整的時機選擇非常直接。三季度資本開支 349.1 億美元超過經營性現金流 327.9 億美元,自由現金流為負 21.2 億美元;九個月內長期債務增加 222 億美元至 809 億美元;2026 年未進行回購,而 2025 年前九個月回購了 262 億美元。當一家公司同時出現自由現金流轉負、債務上升與回購暫停三項特徵,而全年資本開支指引仍維持在 1,350 億至 1,450 億美元,那麼新增股權融資通道的出現並不意外,意外的是它被設計成完全不觸及控制