






Tiger Research:銀行不再等監管:歐洲 MiCA 如何成為穩定幣的落地標準?


核心要點
- 本文來自 Tiger Research,當那些等待監管最終定案的金融機構至今仍在權衡是否入局時,早早完成業務架構搭建的銀行已經鎖定了企業支付網絡,拉開了後來者難以逾越的差距。在規則確立後第一時間迅速行動的歐洲銀行,如今已經在市場中牢牢佔據了先發主導地位。
- 等到立法正式通過才啟動業務審查為時已晚。唯有那些已經敲定商業模式(無論是母行直接發行、透過子公司發行,還是作為基礎設施服務商提供相關服務),並已對 30% 隔離存款要求及各階段監管合規成本完成嚴密測算的銀行,才能在法律正式生效的第一天順利上線服務。
- 如果不具備由管理層承擔連帶法律責任的白皮書審核機制,且未提前制定完備的贖回與危機恢復計劃,即便牌照申請通道正式開放,產品的上線日期也將無限期延後。
- 在監管正式生效的那一天,各家銀行絕不會站在同一條起跑線上。當那些被動等待最終立法的銀行還在手忙腳亂地準備基礎申報材料時,以 MiCA 為標竿完成盈利分析並敲定外部合作的銀行早已能夠立即承接並捕獲真實的交易流水。
- 監管對所有銀行打開的大門是平等的,但市場份額只會流向那些率先完成準備的先行者。
為何將目光投向歐洲
當全球其他地區仍在反覆權衡如何管控穩定幣風險之際,歐洲早已透過《加密資產市場法案》(MiCA),率先明確了市場准入門檻、儲備金管理規則以及法定贖回義務。
一旦監管體制清晰落地,歐洲的銀行便毫不猶豫地大舉進軍這一市場。它們的實踐經驗,也成為其他尚未出台明確監管指引的國家和地區監管機構最有力的現實參考樣板。
鑑於等到監管完全定案後再採取行動必然錯失先機,那些身處穩定幣規則尚不明朗的國家和地區的商業銀行,必須在相關規則正式出台前就提前設計好自身的商業模式。
開展穩定幣業務絕非僅僅是鑄造代幣和獲取牌照那麼簡單。在法律最終定稿之前,銀行需要圍繞三大核心決策做好充分準備。
首先是商業模式決策:銀行必須決定是自行直接發行代幣,還是為其他發行方提供分發、託管等衍生基礎設施服務。
其次是儲備金管理框架:銀行必須確定如何對儲備資產進行隔離與投資運作,以完全滿足適用於該發行主體的法定監管要求。
第三是贖回機制與客戶保護:銀行必須制定詳盡的操作方案,確保在贖回請求集中爆發時能夠迅速向客戶兌付本金,並建立起規範的資訊披露架構。
這三項核心決策的通用基準參考,正是 MiCA 針對電子貨幣代幣(EMT,即掛鉤法定貨幣的穩定幣類別)所制定的監管細則。
本報告深入剖析了歐洲如何監管 EMT 的發行及相關服務,並為面臨監管空白期的商業銀行梳理了當下即可啟動的實操準備。對於每一項決策,我們將按照統一的邏輯展開:當前需要做出的核心決斷、MiCA 的相關具體條款,以及銀行可以提前推進的前置動作。
由於 MiCA 只是劃定了法律邊界,並未替銀行代勞商業模式或變現戰略的選擇,因此歐洲的先行判例在此被用作沙盤推演,以系統闡明歐盟以外的銀行在本土監管出台前必須逐一攻克的關鍵抉擇。
首要決策:直接發行還是僅提供必要服務
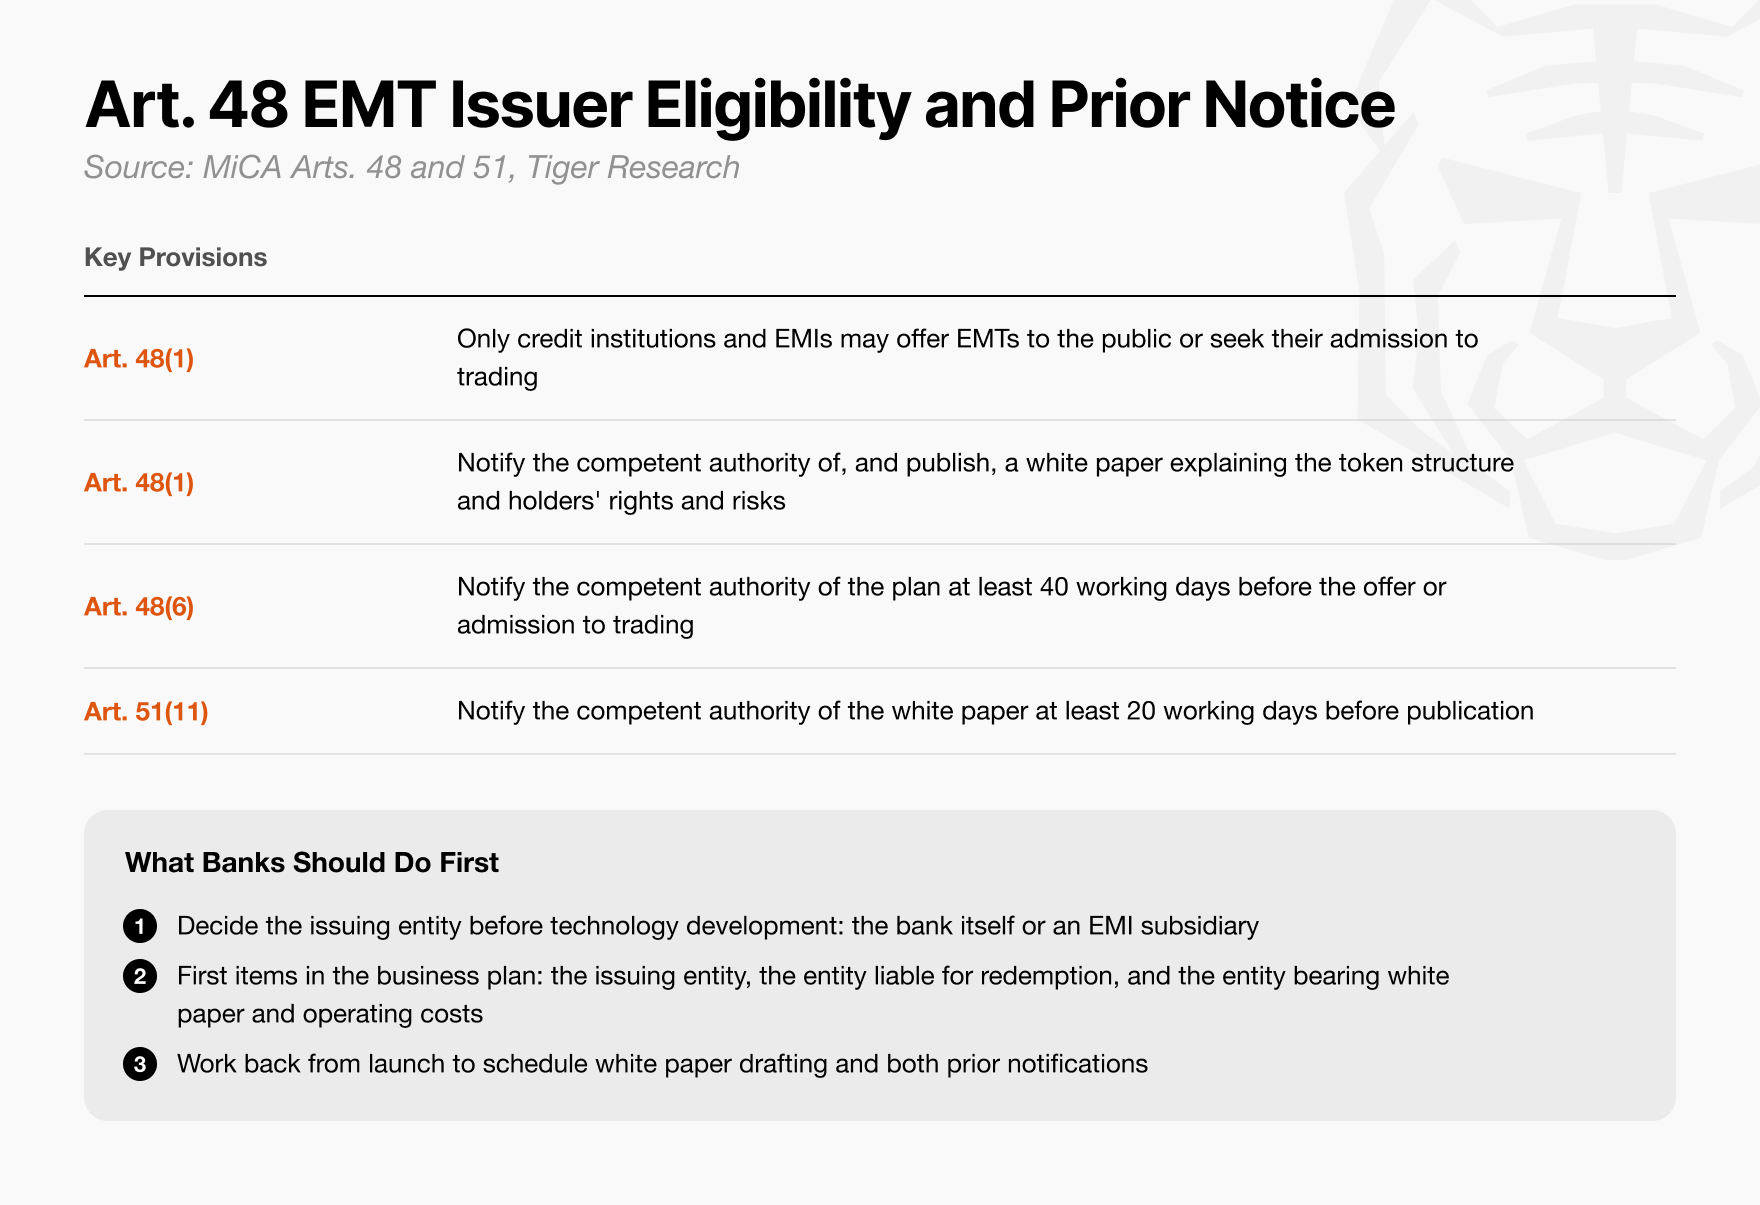
圖:銀行直接發行與設立電子貨幣機構(EMI)子公司發行的雙軌架構對比
發行業務的頂層架構設計,優先級遠在底層技術選型之上。
在歐盟境內,只有商業銀行和電子貨幣機構(EMI)獲准發行 EMT。電子貨幣機構是指允許客戶使用充值到電子錢包或類似帳戶中的資金進行支付或轉帳的公司。除了由母行直接出面發行外,銀行還可以設立一家獨立的子公司,為其申請 EMI 牌照,並透過該實體來發行 EMT。
這兩種牌照均允許開展穩定幣發行,但所伴隨的法律合規與資本充足率要求卻存在本質差異。
因此,銀行必須首先確立公司治理框架,依據自身的戰略意圖在母行直接發行與子公司發行之間做出抉擇:是希望將母行與潛在的審慎監管風險徹底隔離,還是希望直接借助母行深厚穩健的傳統銀行信譽與基建優勢打開市場。
在正式發行之前,穩定幣還必須公開發布一份加密資產白皮書,這是一種相當於傳統金融產品招募說明書的嚴格披露文件。除非這份涵蓋代幣法律結構、發行與贖回條款以及相關風險的白皮書編製完畢並獲得主管機關的批准,否則該穩定幣絕不允許向公眾公開發售或在任何交易平台掛牌上市。
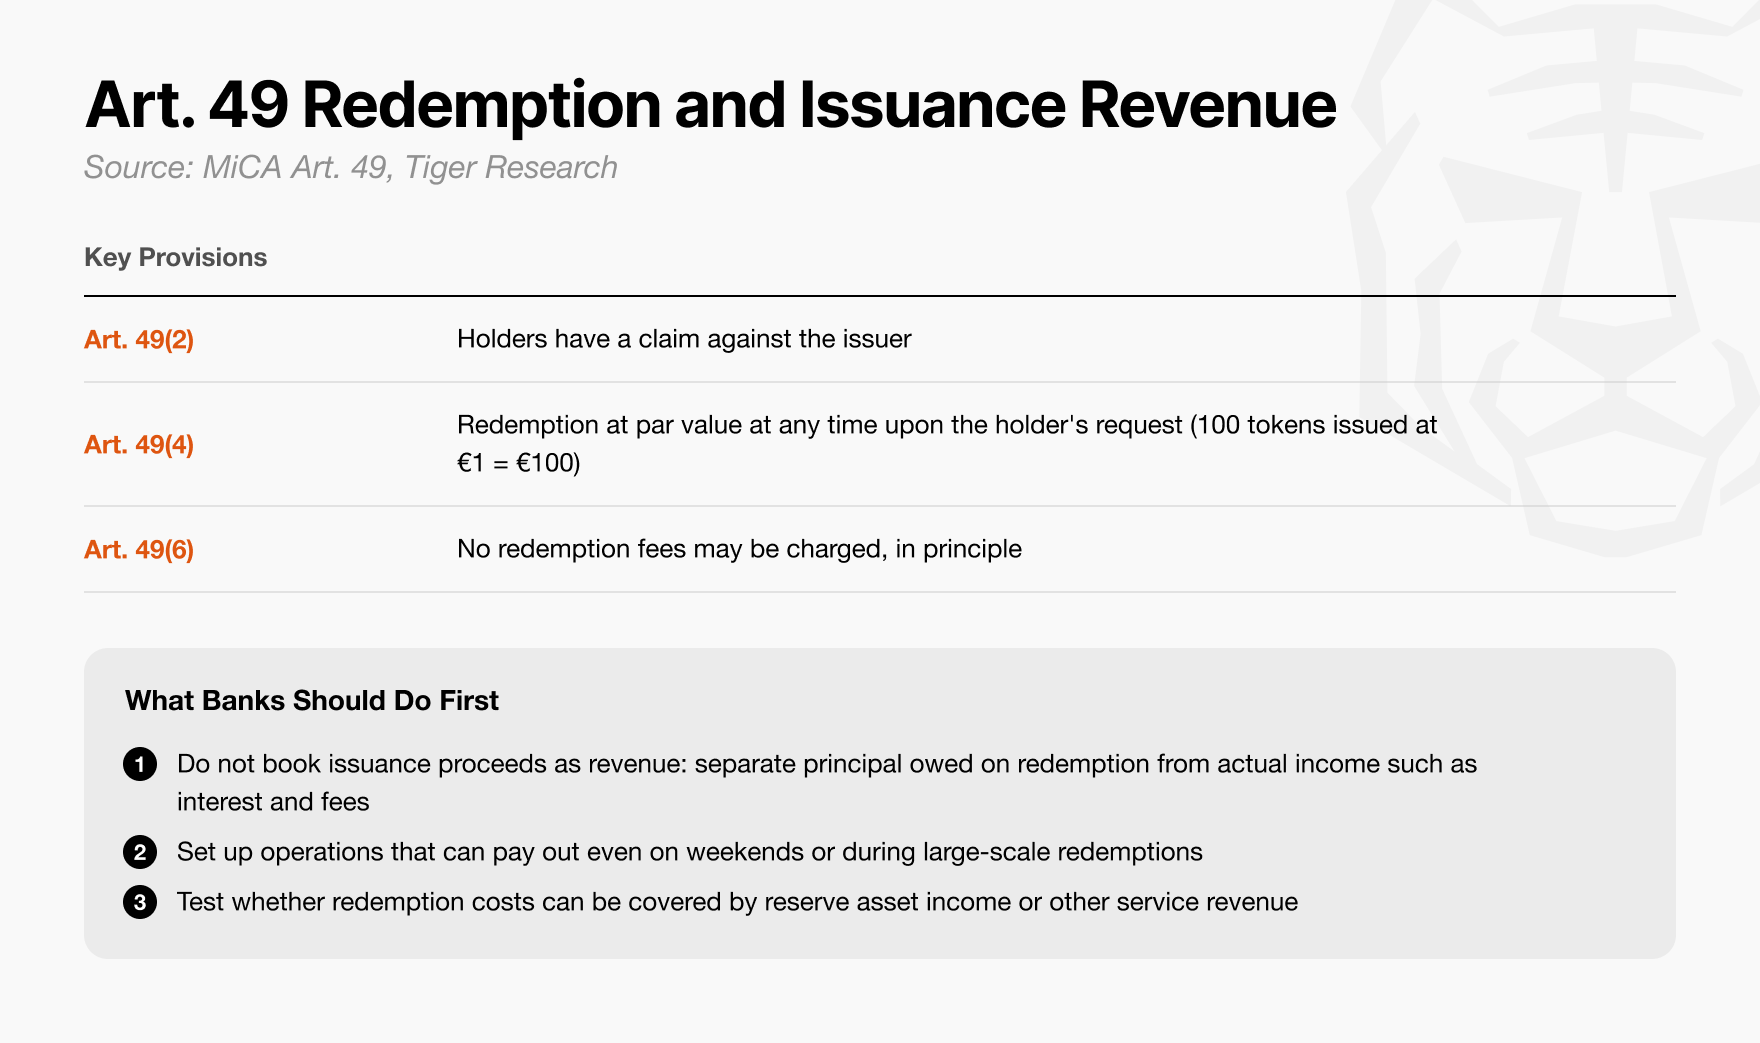
圖:加密資產白皮書發布前需落實的贖回機制與商業收益模型核心流程
在著手起草白皮書之前,銀行必須提前設計好用於返還客戶資金的贖回流程,以及足以支撐各項運營開銷的商業盈利模型。
根據 MiCA 第 49 條的規定,只要代幣持有者提出請求,發行方必須隨時按照面值進行全額平價贖回。除實際發生的必要成本外,贖回不得附帶任何額外收費,且這些成本必須在白皮書中提前詳盡披露。
因此,發行方在撰寫白皮書之前,必須在內部對贖回手續費與清結算通道進行嚴格審查,並設計出一種絕不依賴退出收費的可持續盈利模型。
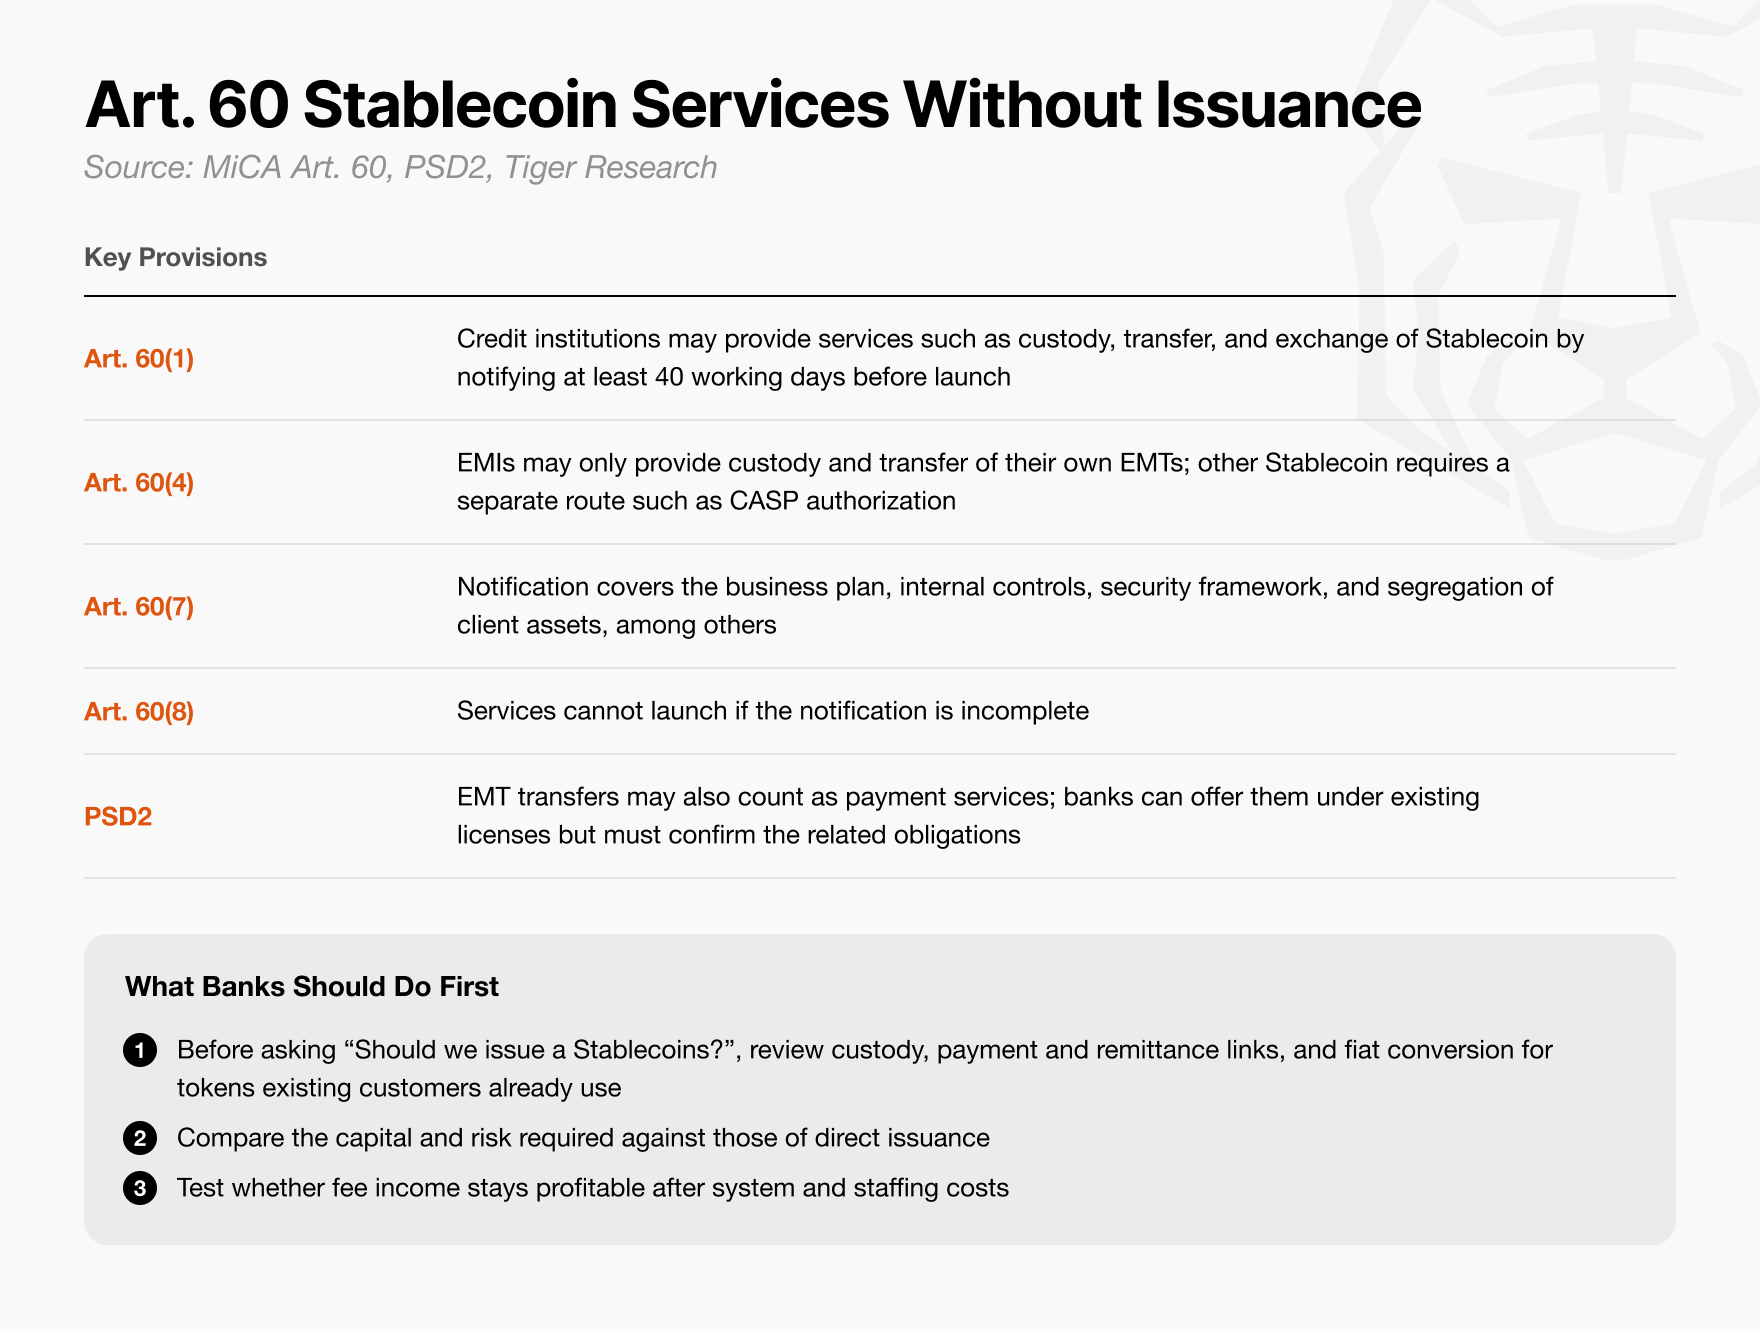
圖:商業銀行無需自行發幣即可切入的穩定幣託管、分發與流通服務模式
商業銀行即便不親自發行穩定幣,同樣可以透過提供衍生服務獲取豐厚收益。
MiCA 並不要求銀行必須發行自有穩定幣才能參與穩定幣業務。銀行完全可以作為加密資產轉移服務商,代表客戶收發代幣;或者作為託管服務商,安全保管代幣私鑰。
借助這些服務,銀行既能處理龐大的客戶交易並賺取穩定的手續費收入,又能完全規避直接砸在發行方身上的沉重資本金與儲備金監管重擔。
然而,不同類型的機構所獲准的業務範圍截然不同。商業銀行依託其既有的銀行牌照,只需向監管機構進行合規報備,便可直接開展轉帳與託管業務。
相比之下,電子貨幣機構(EMI)只能為其自身發行的 EMT 提供託管服務,且只有當轉帳業務符合相關指令所界定的支付服務標準時,方可提供轉帳服務。
此外,還必須仔細核查與傳統支付監管框架的業務重疊。代表客戶轉移代幣不僅受 MiCA 管轄,同樣落入傳統支付服務監管的射程之內。
因此,銀行必須事先核實其目標服務是否符合歐洲《第二號支付服務指令》(PSD2)中對支付執行的法定定義,以及是否需要履行額外的合規申報程序。
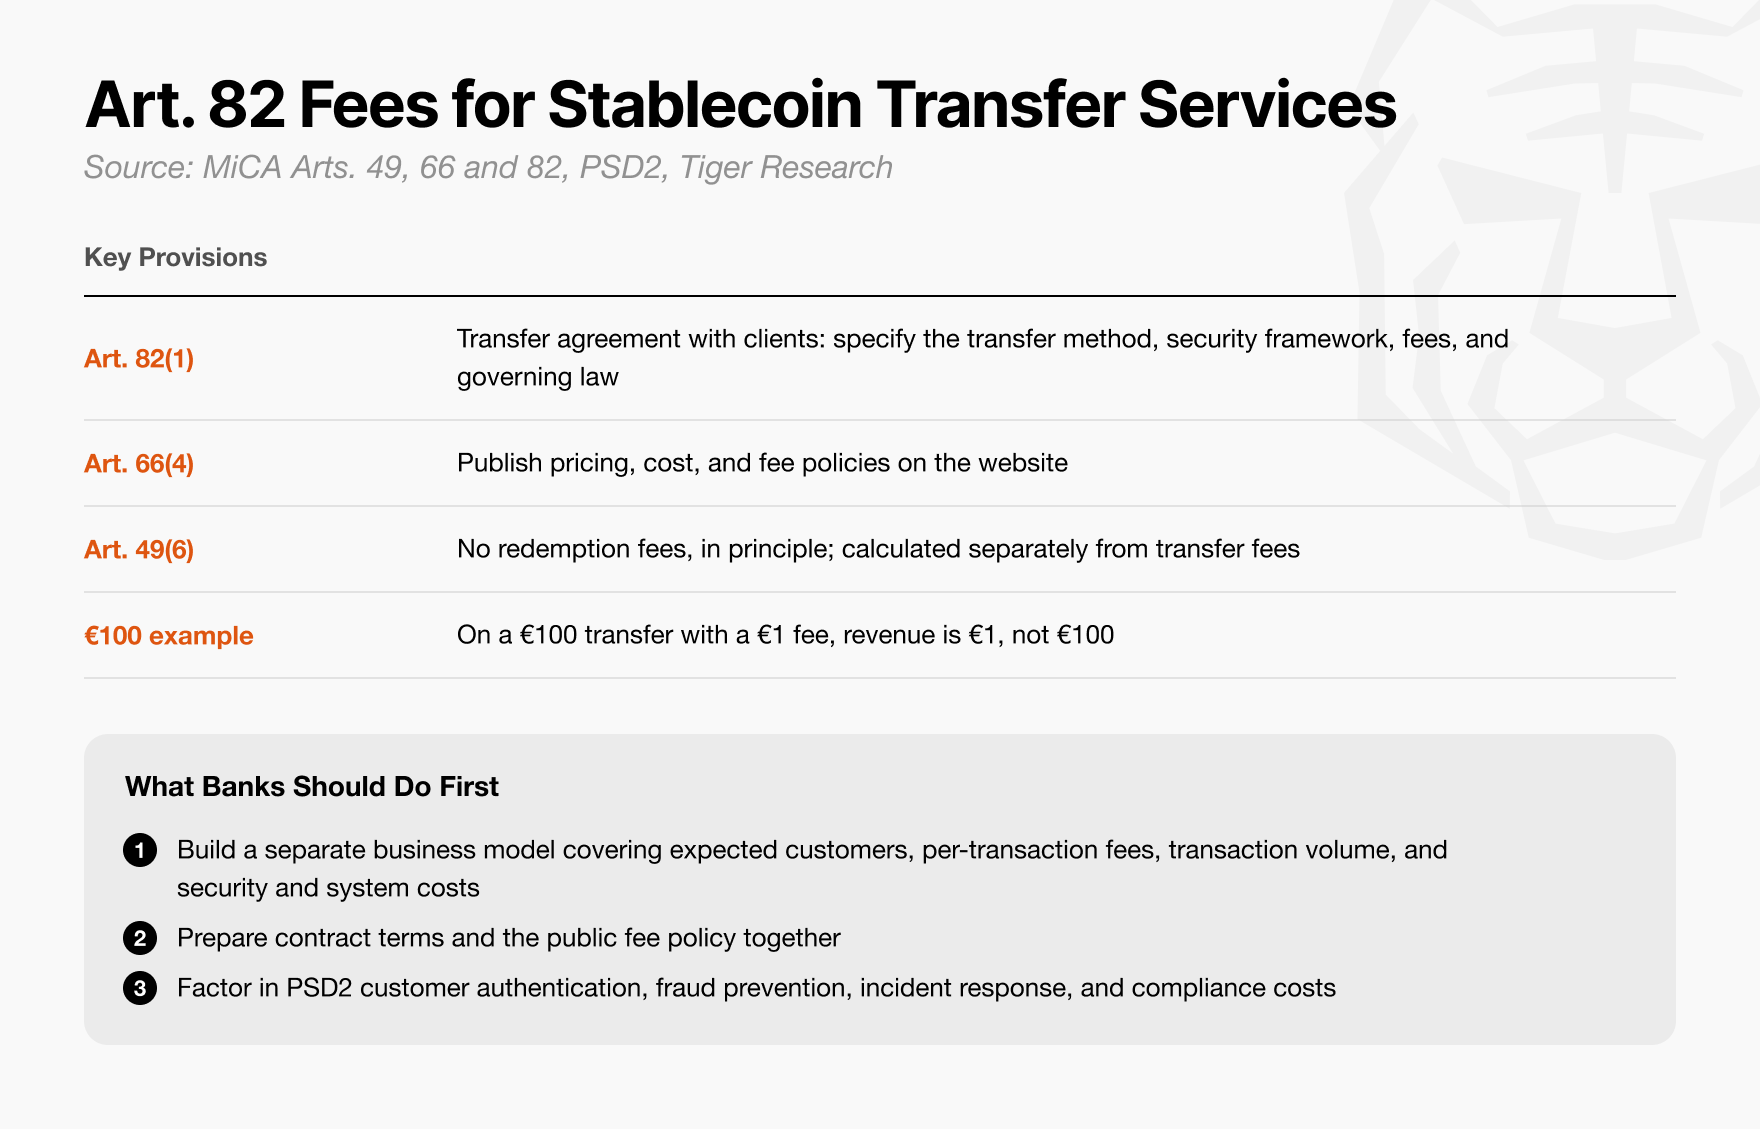
圖:穩定幣代幣轉移服務與傳統支付監管框架(PSD2)的重疊與合規接口
代幣轉移服務的費用結構與盈虧平衡點必須提前進行縝密測算。
在 MiCA 規範下,加密資產轉移服務商必須在客戶服務協議中明確載明每筆轉帳收取的費率以及具體的執行時限。如果收費定得過高,客戶將直接繞過銀行轉而使用原生的普通鏈上轉帳;如果收費定得過低,銀行則無法覆蓋底層區塊鏈網絡 Gas 費及系統軟硬件運維成本。
因此,銀行在項目規劃初期就必須進行壓力測試,檢驗其為企業級支付與跨境匯款所設定的收費方案能否充分覆蓋網絡交易摩擦成本與日常運營支出。
鑑於將穩定幣贖回為法定貨幣在原則上被法律明令禁止收取任何額外手續費,銀行還必須在可合法收費的轉帳服務與絕對禁止收費的贖回服務之間劃定涇渭分明的操作界限,以防將商業模式建立在日後被監管裁定為違法的收費邏輯之上。
儲備金管理決策:匹配發行實體的監管地位
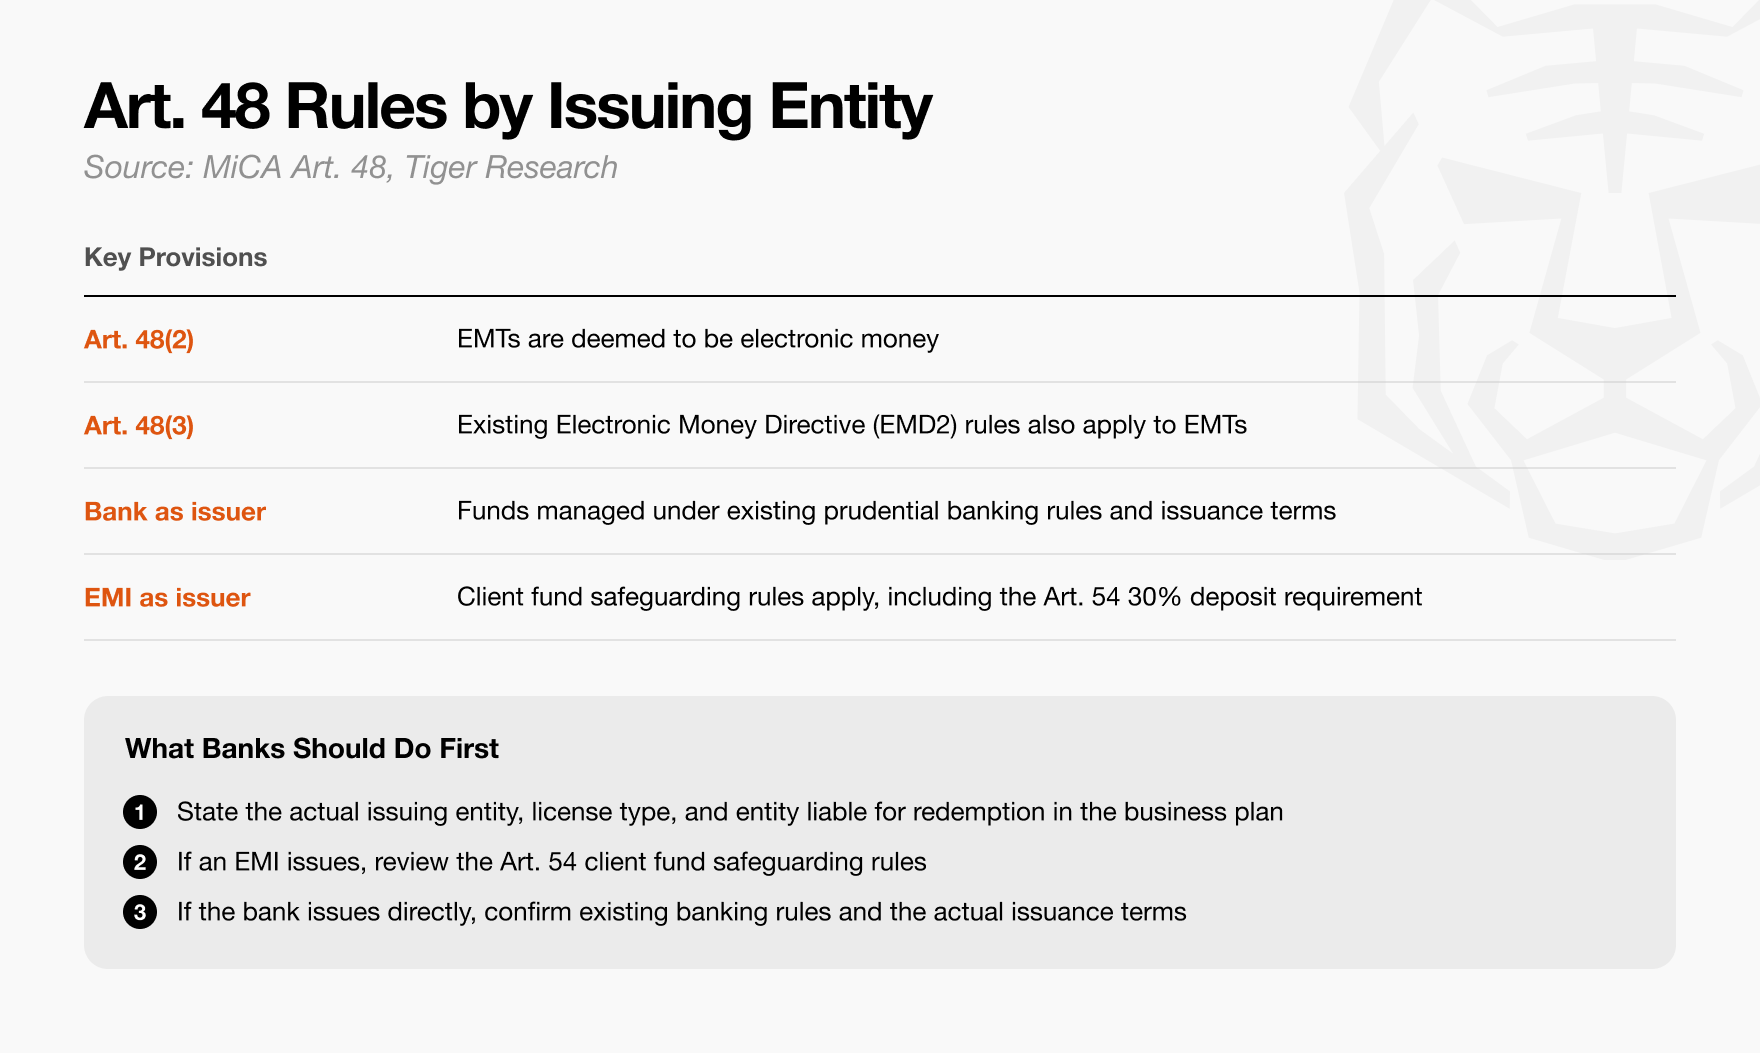
圖:不同發行實體監管身份對應的儲備金管理規則與適用法律框架
在決定如何管理客戶資金之前,銀行必須首先確認適用於該發行主體的具體監管細則。
MiCA 第 48 條將 EMT 明確視為電子貨幣,在 MiCA 未作特別規定的任何方面均直接適用歐洲《電子貨幣指令》(EMD)。
然而,儲備金管理規則因發行方的法定組織形態不同而大相徑庭。直接出面發行的商業銀行,可在其現行銀行監管框架下統籌管理客戶資金;但如果是由 EMI 子公司發行穩定幣,則必須自收到資金的第一天起就將客戶資金與自有資產徹底隔離,且僅允許將其投向具備極高安全性與高流動性的低風險資產。
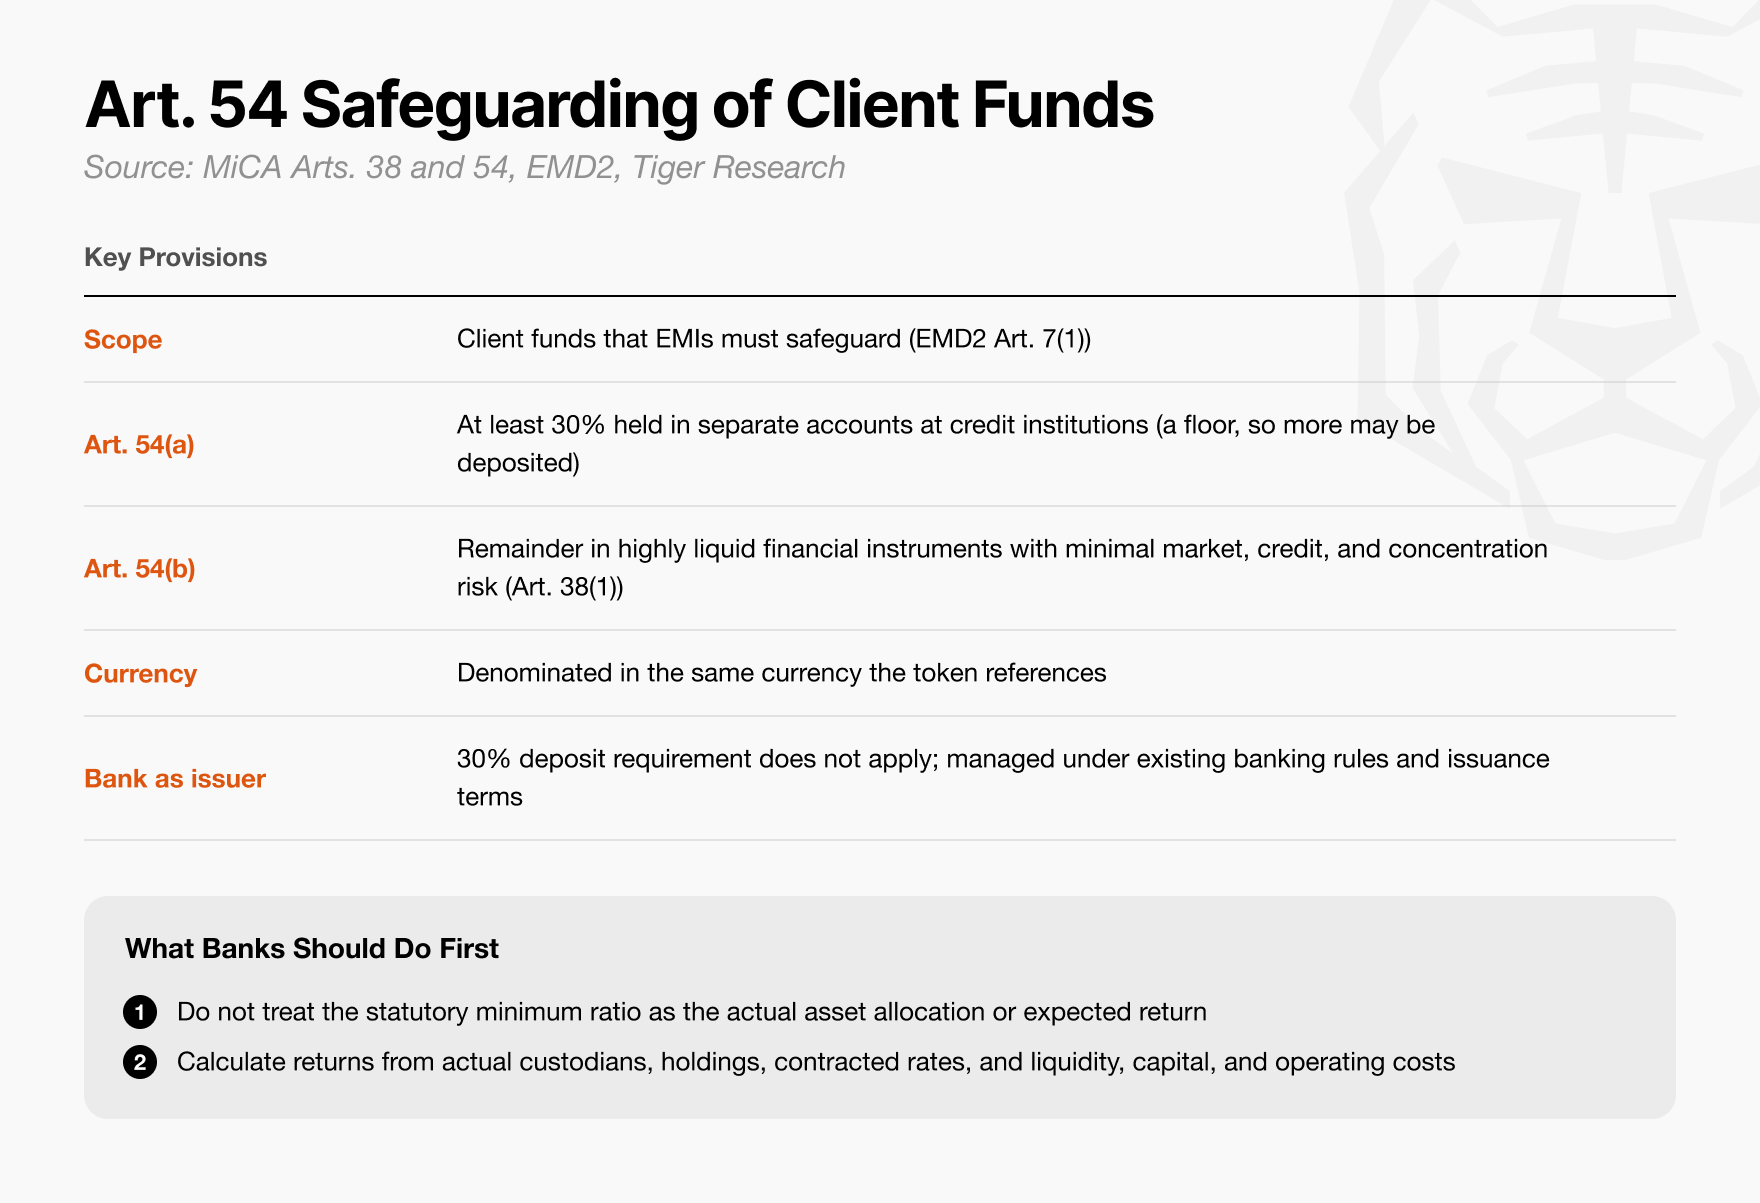
圖:電子貨幣機構(EMI)發行穩定幣時的 30% 隔離存款與高流動性安全資產配置比例要求
銀行必須合理規劃客戶資金的存放去向與配置比例,並結合宏觀利率環境對業務的可行性進行精細測算。
根據 MiCA 第 54 條的剛性要求,發行 EMT 的電子貨幣機構必須將所募集資金的至少 30% 存放在具有資質的信貸機構(商業銀行)的獨立隔離帳戶中。其餘資金僅獲准投向安全、低風險的資產,例如與該 EMT 錨定相同幣種的政府債券。
在低利率環境下,來自銀行存款和國債的利息收益可能難以覆蓋高昂的日常合規運營成本;而當市場利率走高時,對投資組合久期與流動性風險的管理難度則大幅增加。
因此,銀行在敲定儲備金投資組合方案之前,必須針對不同的利率走勢進行全面的利潤模擬演練。
透過 EMI 子公司進行發行的銀行,必須提前制定精細的資產配置策略,充分考量存款交易對手的信用集中度風險。
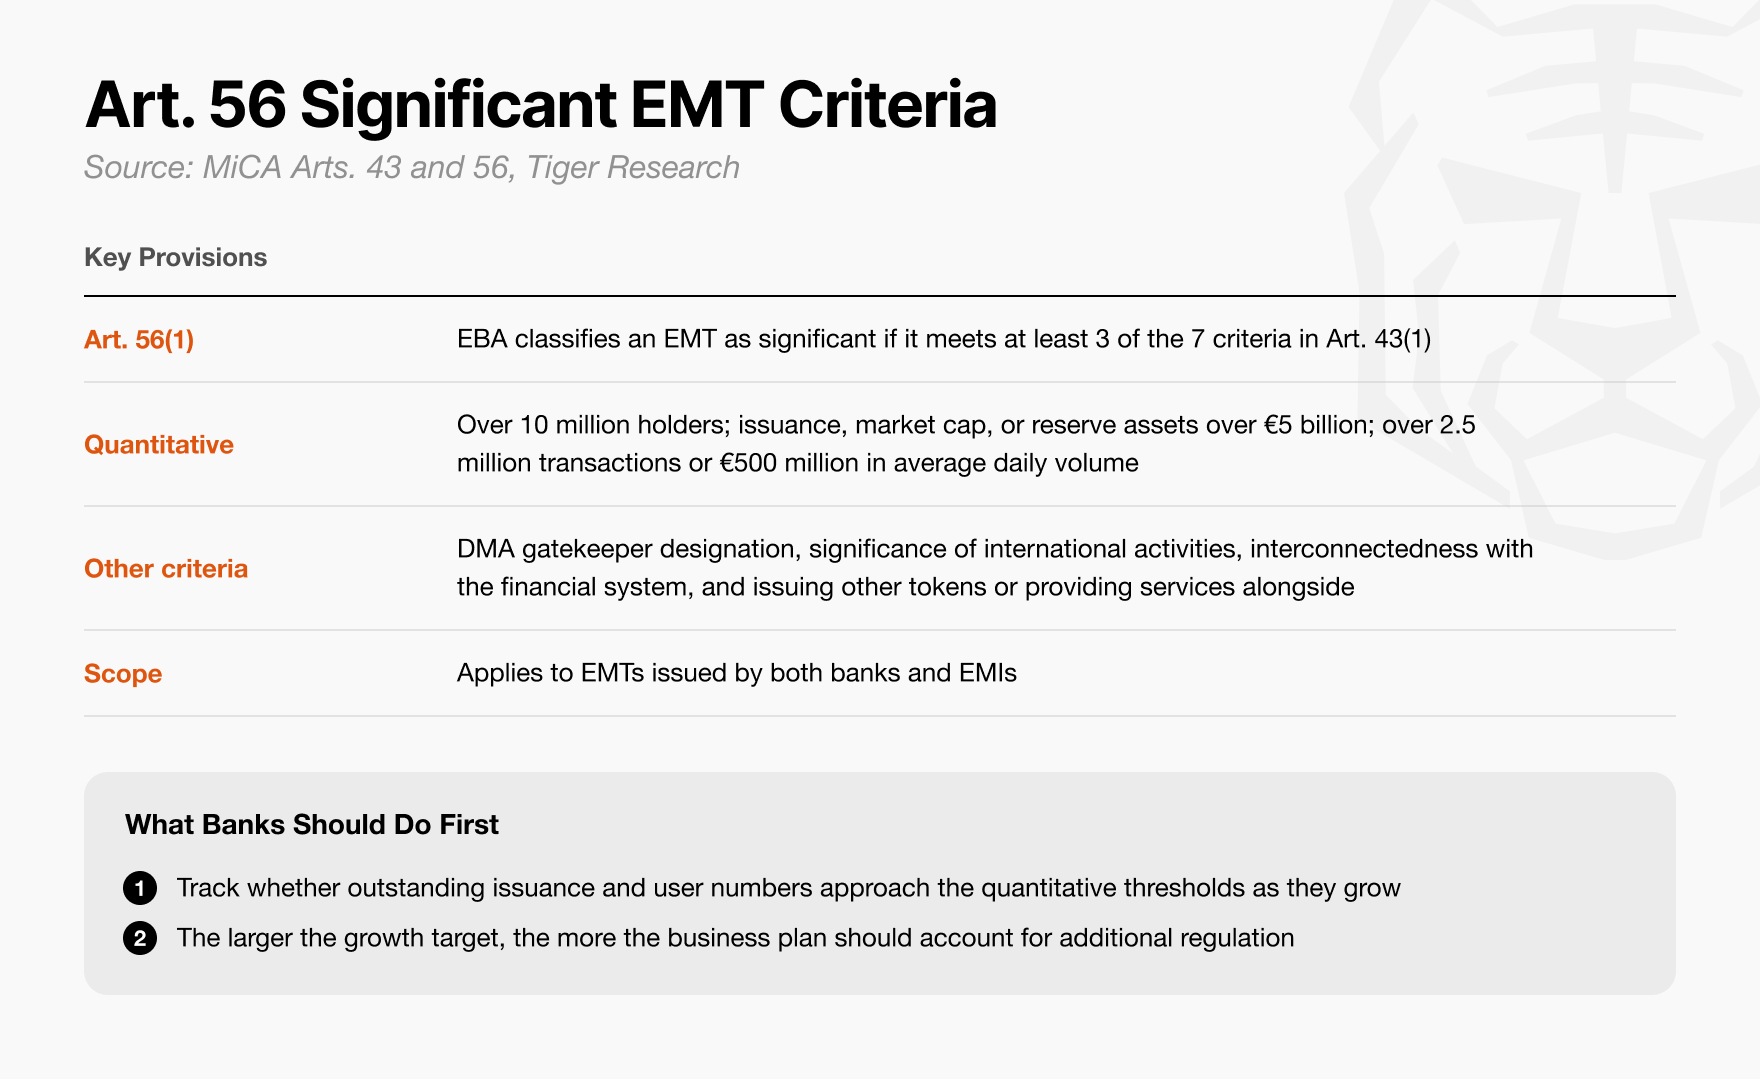
圖:歐洲銀行業管理局(EBA)判定「重大穩定幣(Significant EMT)」的核心量化評估指標
並非所有穩定幣一上線就會面臨最嚴苛的監管鐐銬,但合規成本必須按階段進行梯度預估。
根據 MiCA 第 56 條的規定,如果某款穩定幣在市值規模、持幣用戶數量或日均交易筆數等維度達到特定量化門檻,歐洲銀行業管理局(EBA)便會將其正式定性為「重大穩定幣(Significant EMT)」。
一旦被貼上這一定性標籤,該穩定幣將面臨更為嚴苛的自有資本充足率要求、更密集的儲備金監管審查,並直接移交至 EBA 實施全面直屬監管。
在目前已向歐盟監管部門報備的 45 款 EMT 中,USDC 是迄今為止唯一滿足上述重大穩定幣判定標準的資產。
然而,一旦被判定為重大穩定幣,監管負擔將呈現斷崖式激增。必須存放在商業銀行獨立存款帳戶中的最低儲備金比例將直接從 30% 飆升至 60%,這極大地佔用了高流動性現金倉位,嚴重壓縮了其餘儲備金的投資選擇空間。
同時,發行方必須持有的自有資本金門檻,也將從普通 EMT 的儲備資產均值 2% 陡增至至少 3%。
因此,銀行的財務損益模型必須採取分階段階梯設計,將產品初期的最低合規開銷與規模擴張後隨之而來的沉重資本義務嚴格剝離開來。
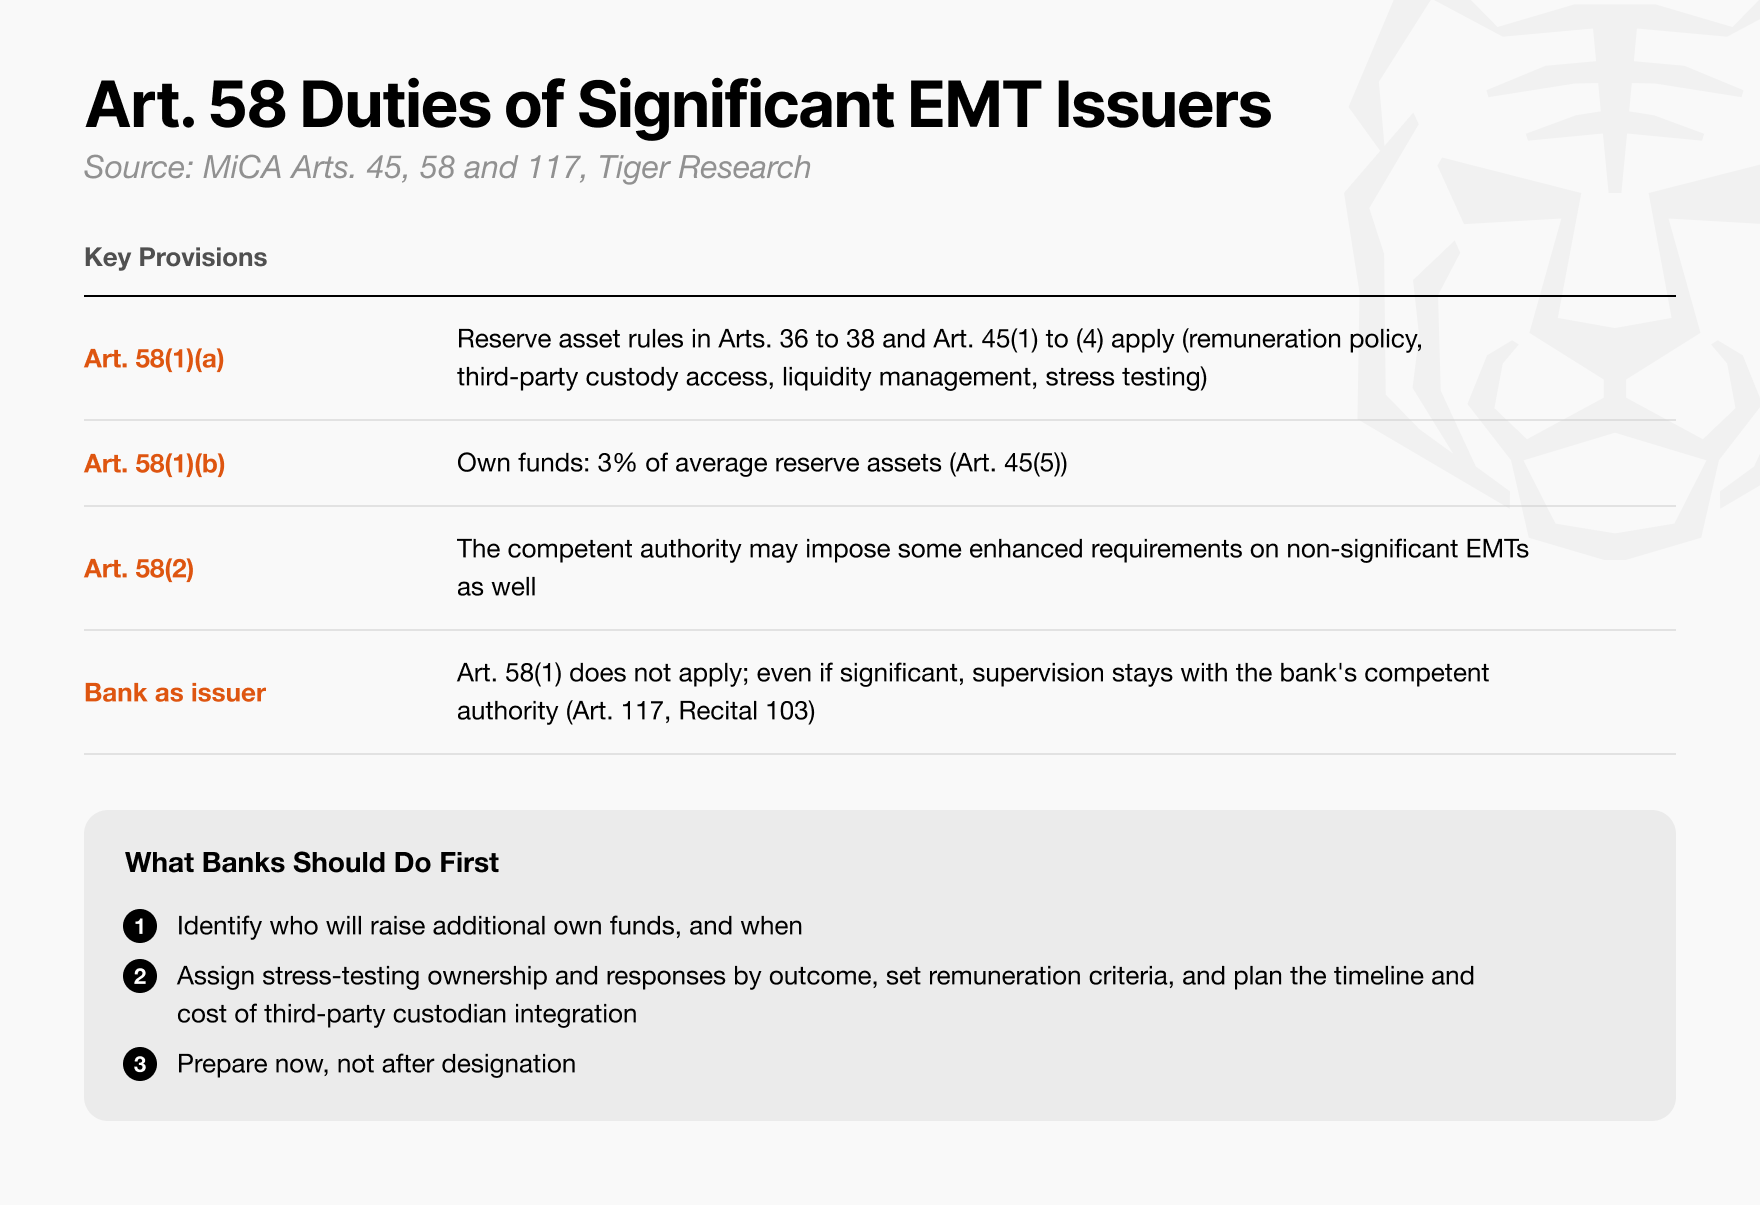
圖:隨著業務規模擴張,重大穩定幣發行方資本充足率與合規成本的階段性躍升階梯
在遴選發行主體時,銀行必須將後續可能面臨的重大資產定性、資本金追繳及全面風險管理成本前置納入考量。
根據 MiCA 第 58 條,發行重大 EMT 的電子貨幣機構必須持有相當於平均儲備資產至少 3% 的自有資本金,並接受額外的流動性緩衝與風險管理約束。
如果商業銀行選擇透過 EMI 子公司間接發行,隨著發行規模的極速膨脹,該子公司自身必須獨立達標這一資本金門檻,這將迫使母行不得不持續向其進行大額追加資本注入。
反觀商業銀行直接出面發行,則豁免適用第 58 條第 1 款中的上述額外資本金義務。銀行可以直接復用其既有的審慎資本充足率





