美債本輪反彈的持續性如何?


- 核心觀點:10月22日美債殖利率創2023年3月以來最大單日下行,摩根大通認為本輪「避險狂歡」由歐洲主權債風暴與科技股疲軟共同引爆,並非美國基本面改善,外資私人資本仍持續湧入美債長端。
- 關鍵要素:
- 各期限美債殖利率單日下行15至21個基點,10年期收於4.95%,觸及4.94%-5.02%關鍵阻力區。
- 法國OAT與德國Bund利差單日擴大15個基點,升至2011年歐債危機以來最嚴峻水準。
- 過去一個月美債殖利率與納斯達克100指數滾動相關性顯著上升,科技股已成利率定價主導變數。
- 10年及30年期美債拍賣終端用戶需求創歷史新高,平均占比分別達90.6%和90.1%,增量主要來自外國私人投資者。
- 8月TIC數據顯示外國投資者淨買入長期美債速度為逾一年最快,「去美元化」擔憂與真實資金流向背離。
- 摩根大通建議繼續持有10s/30s殖利率曲線陡峭化頭寸,認為該曲線偏平約6個基點。
原文作者:董靜
原文來源:華爾街見聞
美債市場於 10 月 22 日迎來自 2023 年 3 月地區銀行危機以來最大單日殖利率下行,各期限殖利率單日下行幅度達 15 至 21 個基點,10 年期美債殖利率收於 4.95%。
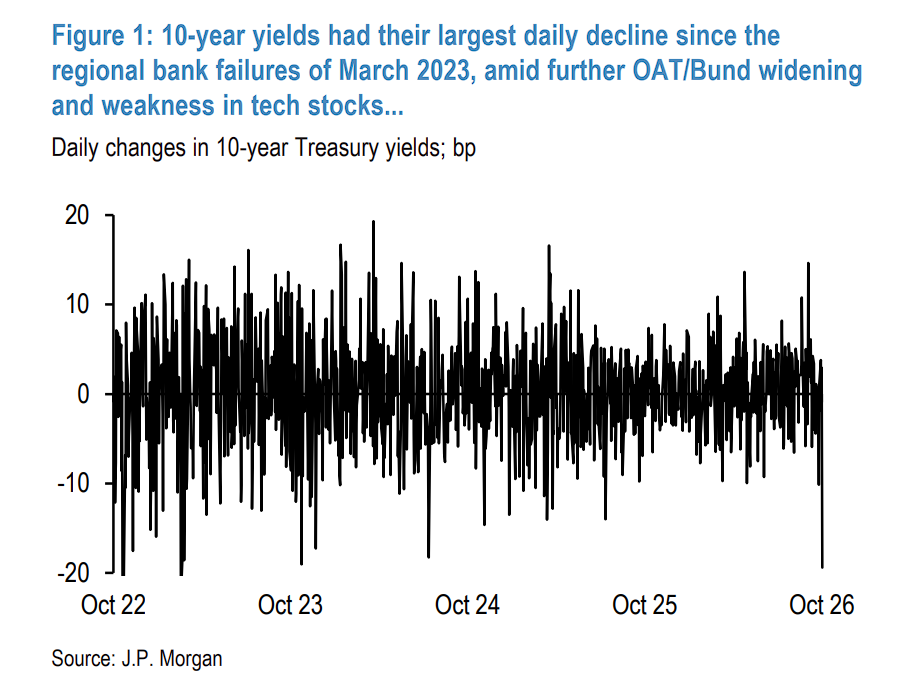
據追風交易台消息,摩根大通在 10 月 22 日的研報中稱,這場突如其來的「避險狂歡」由歐洲主權債風暴和納斯達克科技股的持續疲軟共同引爆,並非源於美國基本面的實質性改善。
報告稱,儘管宏觀層面「去美元化」的喧囂塵上,但真實數據顯示,海外私人資本仍在瘋狂湧入美債長端市場,將其作為終極避風港。展望後市,10 年期美債殖利率已觸及 4.94%-5.02%的關鍵阻力區,但在風險資產明確企穩前,切勿輕易做空本輪反彈。
在策略上,摩根大通建議繼續持有 10 年/30 年期美債殖利率曲線陡峭化交易(10s/30s steepeners)將是當下兼顧前端殖利率下行紅利與相對價值的最佳選擇。
觸發因素:歐債危機蔓延疊加科技股重挫
本輪美債殖利率大幅下行的導火線來自大西洋彼岸。法國 OAT 與德國 Bund 利差單日再度擴大 15 個基點,已升至 2011 年歐洲外圍債務危機最嚴峻時期以來的水平。摩根大通歐洲團隊指出,本週利差擴大並無明確催化劑,但上週末法國抗議活動升級可能進一步打壓了市場情緒。
摩根大通歐洲團隊認為,打破當前法國利差擴大循環,需要以下條件之一出現:法國財政或政治動態出現改善,或歐洲央行發出潛在干預信號。
值得注意的是,即便在歐洲市場收盤後,美債殖利率的下行仍在延續,科技股的持續疲軟成為另一重要推手。
驅動邏輯:科技股已成美債殖利率的主導變量
摩根大通數據顯示,過去一個月,美債殖利率與納斯達克 100 指數的滾動相關性顯著上升,同時與布倫特原油價格呈現負相關。這一關係的形成有其內在邏輯:在中東衝突爆發初期,當布倫特原油突破每桶 110 美元時,美債殖利率便開始對油價表現出負敏感性。
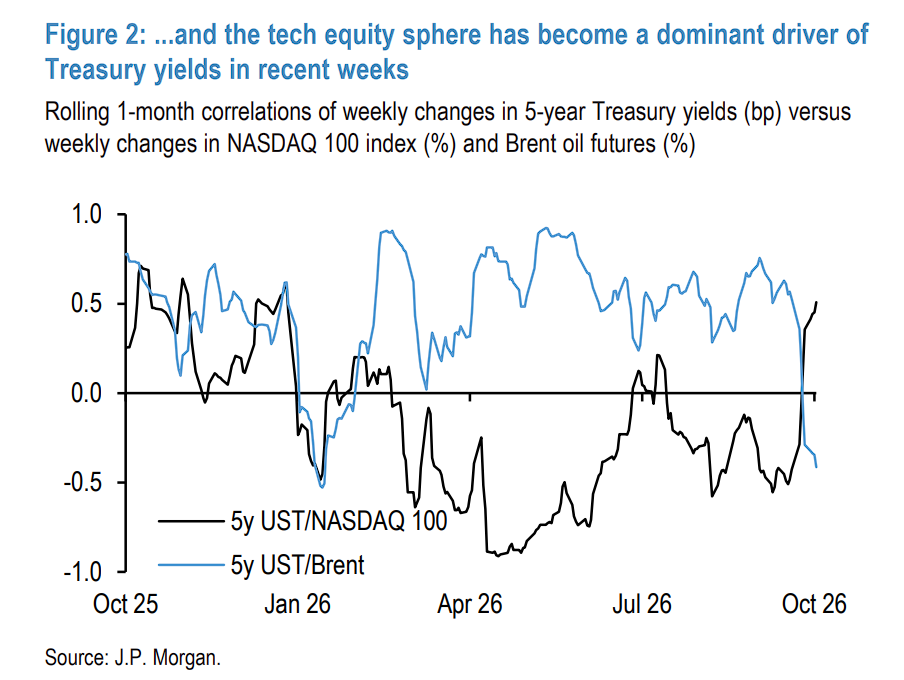
展望後市,摩根大通認為,儘管美國經濟保持韌性,股票市場已成為利率定價的主導力量。摩根大通股票團隊此前指出,利率上升將對股票估值倍數形成壓制——隨著折現率提高和通膨預期上升,估值將受到壓縮。根據不同的經濟增長情景,這一壓制效應在 10 年期殖利率達到 5%至 6%之間時開始顯現。
在上述背景下,摩根大通傾向於持有受益於短端殖利率下行、同時具備相對價值的交易頭寸。
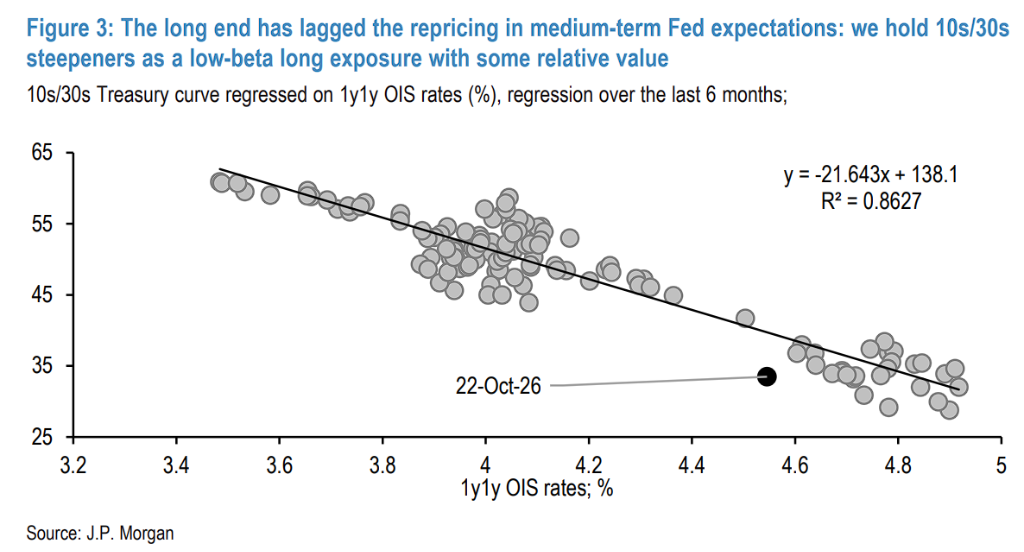
具體而言,10s/30s 殖利率曲線主要由中期美聯儲政策預期驅動,但過去兩週該曲線對美聯儲預期重新定價的反應明顯滯後。
基於此,摩根大通認為 10s/30s 曲線目前偏平約6 個基點,並繼續推薦持有 10s/30s 陡峭化頭寸,將其定位為低貝塔多頭敞口,兼具相對價值屬性。
一級市場需求:長端需求創歷史新高,外資參與度顯著提升
儘管市場波動加劇,美債一級市場需求整體表現出色。
關鍵數據如下:
10 年期和 30 年期國債拍賣的終端用戶需求均創歷史新高,平均佔比分別達到90.6%和90.1%;
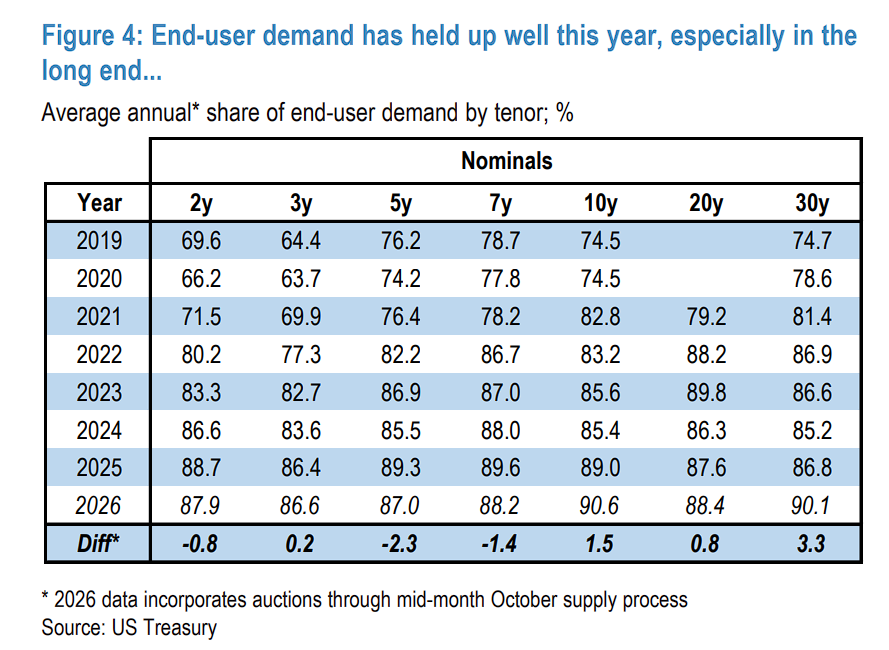
中期限需求雖較 2025 年歷史高位有所回落,但從歷史維度看仍處於強勁水平。
外資參與度大幅提升是支撐需求的核心力量。外資參與率在中東衝突爆發後的 3 月份急劇上升,並於 9 月份殖利率重新定價至數十年高位時再度顯著跳升。9 月中旬的拍賣中,外資參與率創下歷史最高水平之列。
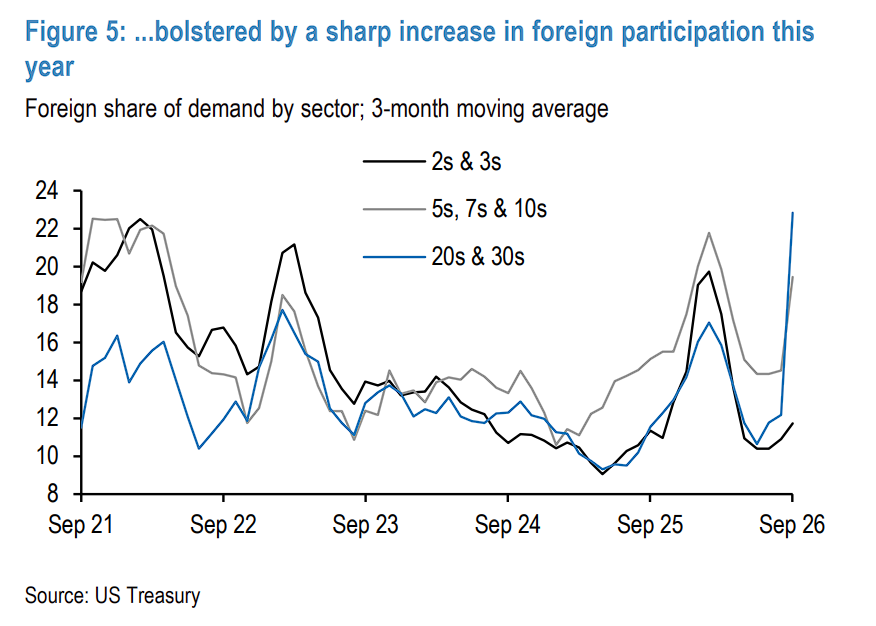
摩根大通判斷,此次外資需求增量主要集中在中長端,表明資金來源以外國私人投資者為主(官方持有通常集中於短端,以便在金融壓力時期更易變現)。這與 8 月份 TIC 數據相互印證——該數據顯示,外國投資者在 8 月份淨買入長期美債的速度為逾一年來最快,主要由外國私人需求拉動。
摩根大通明確指出:儘管「去美元化」擔憂甚囂塵上,數據表明外資對美債市場的參與度依然強勁。在壓力時期,全球投資者仍持續增持美債,美債依然是全球流動性最深、規模最大的主權債務市場。
拍賣尾差擴大:價格敏感性上升還是波動率效應?
值得關注的是,強勁的終端需求並未轉化為更小的拍賣尾差。2026 年以來,幾乎所有期限的平均拍賣尾差均有所擴大(長端為例外)。
摩根大通提出兩種可能的解釋:
外國私人投資者的價格敏感性更高:隨著外國私人投資者在一級需求中佔比上升,其對價格的敏感程度高於價格敏感性較低的官方部門對手方,這與近年來美債市場整體趨勢一致;
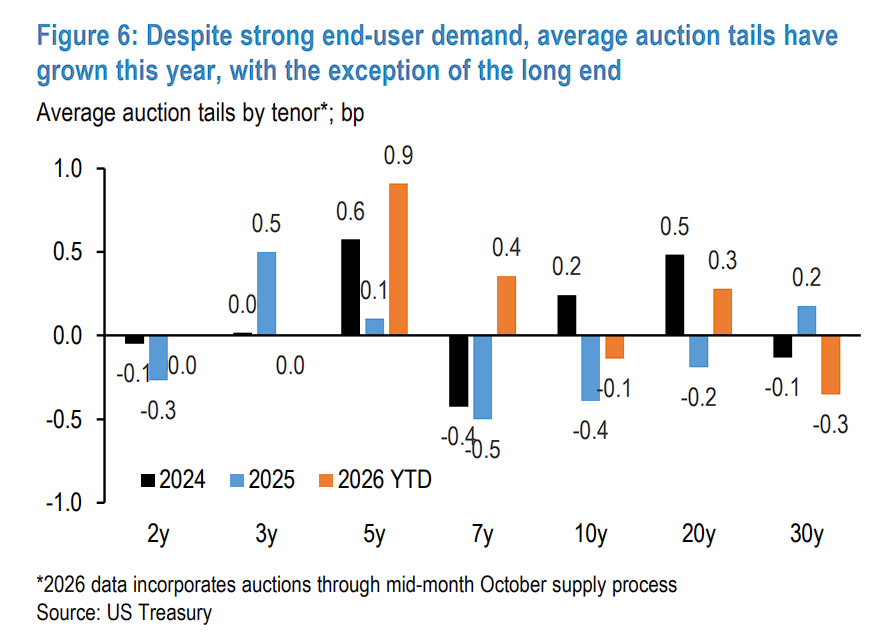
利率波動率上升的自然結果:尤其是日內波動率的提升,自然導致尾差擴大。拍賣尾差在 3 月份衝突引發市場波動時擴大,並在 9 月份殖利率重新定價時再度飆升。
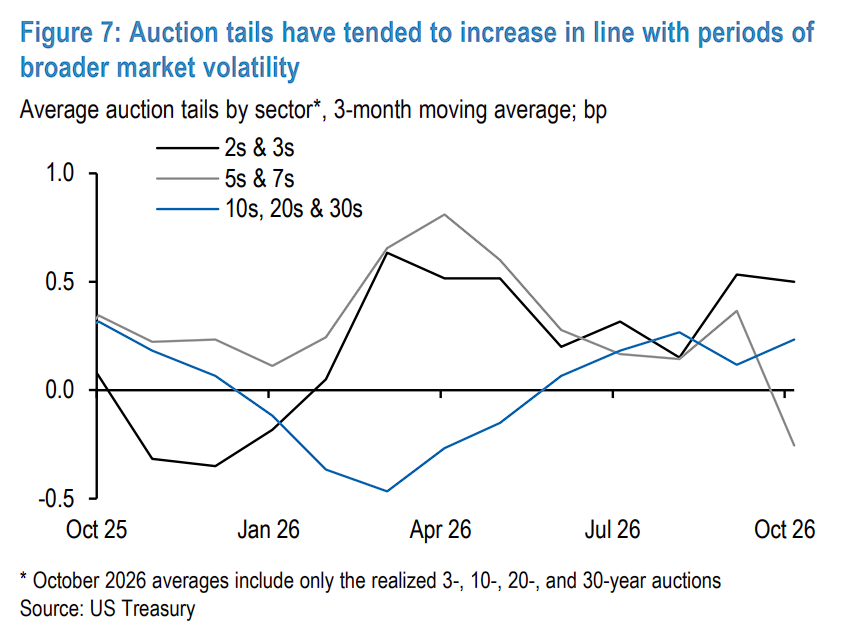
長端是顯著例外——長端拍賣尾差今年以來反而有所收窄。摩根大通認為,在未來數年融資缺口持續擴大的背景下,削減長端發行規模本已是不明智之舉;而長端拍賣表現如此強勁,更進一步表明此類調整並無必要。
技術面分析:反彈觸及關鍵阻力區,尚不宜逆勢做空
從技術面看,10 年期美債殖利率的反彈已加速推進,並觸及摩根大通此前標註的第一個主要阻力區間 4.94%-5.02%。該區間匯聚多重技術信號:2023 年 10 月週期殖利率高點;6 月份 38.2%斐波那契回撤位;50 日移動平均線;10 月殖利率頂部形態的量度升幅目標。
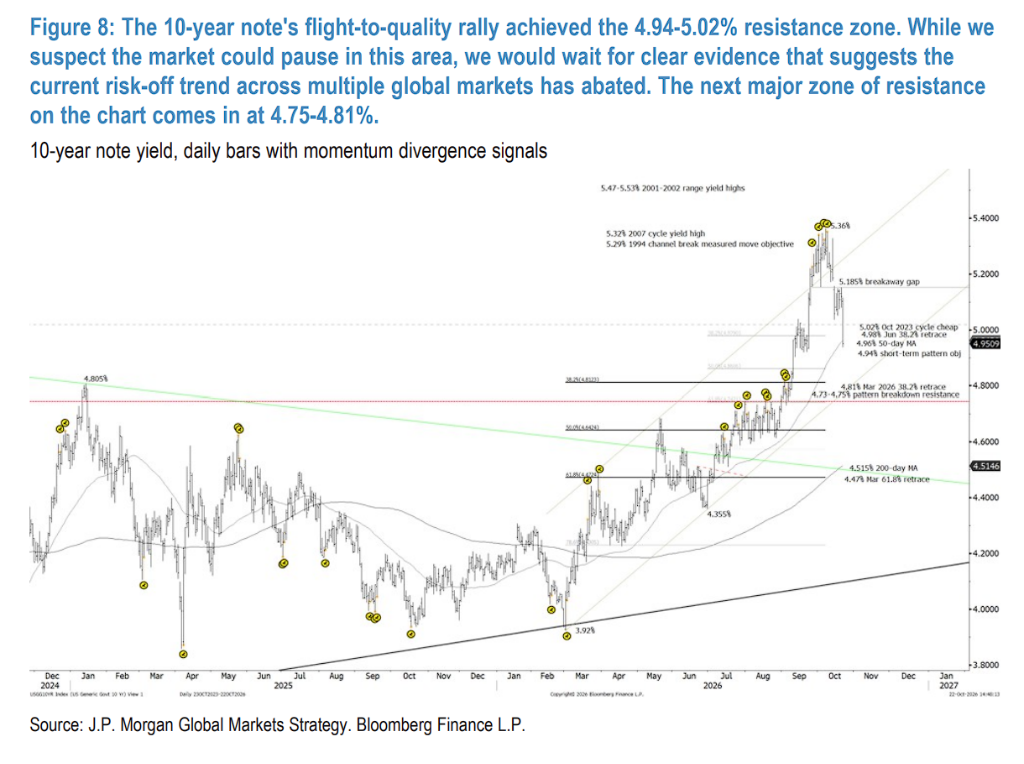
摩根大通判斷,市場短期內可能在此區間附近整固,但在風險資產市場出現明確企穩乃至築底信號之前,不建議逆勢做空本輪反彈。目前,多數風險資產市場仍在加速下行,部分已跌破關鍵支撐位,尚無企穩跡象。
若反彈延續,下一個主要阻力區間位於 4.75%-4.81%,該區間包含:2026 年 3 月 38.2%斐波那契回撤位(4.81%);2025 年 1 月殖利率高點(4.805%);夏末跌破水平(4.73%-4.75%)。
向上方向,戰術性支撐位於5.035%-5.05%小時圖樞軸水平;5.15%-5.185%的 10 月 15 日跳空缺口,鑑於此後殖利率大幅下行的衝擊力度,現已成為重要支撐區域。