






The most reliable warning signal in the U.S. stock market has been triggered! After the last two times it flashed, major bear markets followed


- Core Viewpoint: The QMJ factor, which measures the relative performance of quality stocks versus junk stocks, recorded its largest single-month gain of 14.3% since 1957 in July of this year. Similar reversals in history all occurred on the eve of major bear markets, and the largest junk stock bubble in history driven by the AI boom may be facing a burst.
- Key Elements:
- The second and third largest single-month gains of QMJ in history occurred in November 2000 and October 2008, respectively, precisely on the eve of two major bear markets.
- The junk stock outperformance cycle from November 2023 to June 2026 set a record, with a long-quality/short-junk portfolio accumulating a loss of 36%, the worst in 69 years.
- Goldman Sachs' loss-making tech stock basket rose 57% in the first five months of 2026, while the S&P 500 rose only 11% over the same period; the Russell 2000 rose 22.7% in the first half of the year.
- Since July, there has been a style shift: ASTS fell 56%, QBTS fell 52%, while P&G rose 12.9% and Coca-Cola rose 17.3%, with the S&P 500 rising only 2.3% over the same period.
- In the two years following the bursting of three historical technology mania bubbles, quality stocks outperformed junk stocks by 28%, 68%, and 41%, respectively.
- The QMJ factor was proposed by AQR in 2013, based on profitability, growth, and safety scores, going long the top 30% and short the bottom 30%, with a long-term annualized outperformance of 3.6%.
一個追蹤美股市場近 70 年的關鍵指標正在發出罕見警報。
衡量優質股與垃圾股相對表現的「質量減垃圾因子」(QMJ)在經歷史上最長、最深的垃圾股超跑週期後,於今年 7 月驟然逆轉——而歷史上每一次類似的逆轉,都預示著一場大熊市的到來。
今年 7 月,QMJ 單月錄得 1957 年有紀錄以來最大單月漲幅,達 14.3%。與此同時,高盛追蹤的虧損科技股籃子在第三季下跌 11%,而寶僑、可口可樂等高品質消費股則強勢反彈。投資研究機構 Porter and Company 創辦人 F. Porter Stansberry 警告稱,這一訊號意味著「現在是謹慎的時候了」。
歷史數據顯示,QMJ 單月漲幅第二大和第三大的時間節點,分別出現在 2000 年 11 月和 2008 年 10 月——恰好是兩場重大熊市的前夕。當前這輪由人工智慧熱潮驅動的垃圾股泡沫,規模已是 AQR 近 70 年數據中有紀錄以來最大,其破裂所帶來的市場衝擊不容小覷。
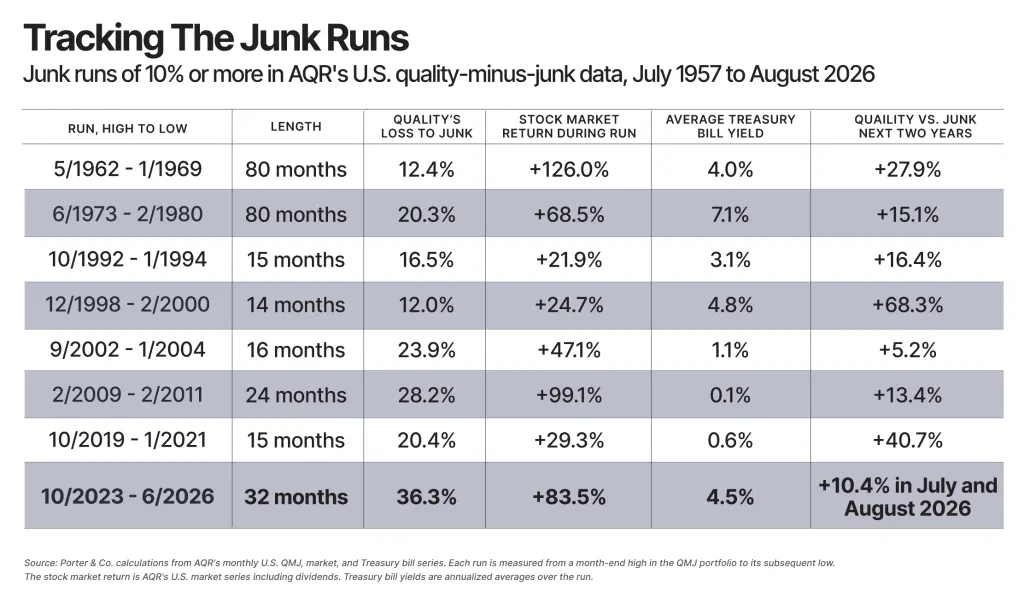
史上最大垃圾股泡沫:AI 狂熱驅動三年超跑
這輪垃圾股跑贏優質股的週期始於 2023 年 11 月,延續至 2026 年 6 月,持續時間與幅度均創下歷史紀錄。
在這段時間內,一個做多美國最高品質企業、做空最低品質企業的投資組合累計虧損 36%——這是 QMJ 因子自 1957 年有紀錄以來最慘烈的一段表現。2026 年 5 月結束的 12 個月,更是整個 69 年紀錄中品質股表現最差的 12 個月。品質股在 2023 年、2024 年、2025 年連續三年錄得虧損,2026 年前 8 個月又再度下跌 3.8%。
驅動這一現象的核心邏輯,是投資者對人工智慧技術的狂熱追捧。據彭博數據,高盛追蹤的虧損科技股籃子在 2026 年前五個月上漲 57%,同期標普 500 指數僅上漲 11%。以虧損企業占比超過四分之一的小盤股指數羅素 2000 為例,今年上半年漲幅達 22.7%,超過大盤漲幅的兩倍。
Stansberry 將這一現象定性為「科技驅動的垃圾股泡沫」,並指出這是有紀錄以來規模最大的一次。
QMJ 因子:一把追蹤市場理性的 69 年標尺
理解這一警報訊號,需要先了解 QMJ 因子的構建邏輯與歷史背景。
QMJ 因子由 AQR 資本管理公司創辦人 Cliff Asness 與同事 Andrea Frazzini、Lasse Heje Pedersen 於 2013 年提出,相關論文於 2019 年發表於《會計研究評論》。Asness 師從諾貝爾經濟學獎得主 Eugene Fama,後者的研究證明市場在大多數時候能夠有效定價。
QMJ 因子將「品質」定義為投資者應當為之支付溢價的三類特徵:盈利能力、成長性與安全性。盈利能力採用六種不同指標衡量;成長性追蹤過去五年每股收益的變化;安全性則綜合股票相對標普 500 的波動率(貝塔值)、Ohlson O-Score 與 Altman Z-Score 兩個資產負債表穩健性模型,以及過去五年淨資產收益率的波動程度。
該因子每月對美國全部上市股票打分排名,做多得分最高的 30%(優質股),做空得分最低的 30%(垃圾股),按市值加權並每月再平衡。AQR 公布的美國數據追溯至 1957 年 7 月。值得注意的是,QMJ 因子完全不考慮估值,僅衡量品質本身。
從長期來看,1957 年 7 月至 2026 年 8 月,優質股每年跑贏垃圾股 3.6%,證明市場對品質存在系統性低估。
歷史規律:垃圾股泡沫破裂後,熊市往往隨之而來
AQR 的歷史數據揭示了一個清晰的規律:垃圾股大幅跑贏優質股的週期,往往以市場的劇烈調整收場——但前提是這一現象由投資者狂熱而非熊市反彈所驅動。
自 1957 年以來,QMJ 因子共經歷八次跌幅超過 10% 的下行週期。其中,由技術創新狂熱驅動的典型案例有三次:1960 年代的電子與電腦熱潮、1999 年的網際網路泡沫,以及 2020 年的電動車、加密貨幣與遠距辦公熱潮。
在這三次泡沫破裂後的兩年內,優質股分別跑贏垃圾股 28%、68% 和 41%;同期股市整體表現分別為負 4.5%、負 23.5% 和正 6.4%(最後一次因基數為新冠疫情崩盤後的低點,故仍錄得正收益)。
相比之下,垃圾股跑贏優質股也存在「良性」情形——即在重大熊市之後,中央銀行大規模注入流動性,瀕臨破產的弱質企業得以存活,股價從底部大幅反彈。1970 年代、1992 年、2002 年和 2009 年的數據均符合這一模式。
當前這輪週期顯然不屬於後者。標普 500 在此期間持續創下歷史新高,垃圾股的超跑完全由 AI 熱潮驅動,而非廉價估值或熊市反彈邏輯所支撐。
風格切換已經開始:優質股強勢回歸
市場風格的切換訊號已經出現,且來勢迅猛。
今年 7 月,QMJ 因子單月上漲 14.3%,創下 1957 年以來最大單月漲幅。高盛追蹤的虧損科技股籃子在第三季下跌 11%,而此前曾大幅跑贏大盤的高投機性個股遭到重創:AST SpaceMobile(ASTS)下跌 56%,D-Wave Quantum(QBTS)下跌 52%。
與此同時,高品質消費品股票強勢反彈。自 6 月 30 日以來,寶僑(PG)上漲 12.9%,並有望創下 1998 年 10 月以來最佳單月表現;可口可樂(KO)上漲 17.3%;Church & Dwight(CHD)上漲 12.4%;高露潔棕欖(CL)上漲 6.2%。同期標普 500 指數僅上漲 2.3%。
Stansberry 指出,歷史上 QMJ 單月漲幅第二大和第三大的時間節點,分別是 2000 年 11 月和 2008 年 10 月,均出現在重大熊市的前夕。這一歷史對照,令當前的市場訊號更加值得警惕。對於投資者而言,向高品質、高盈利能力企業傾斜,或許是當前環境下更為穩健的選擇。





