






下跌有底、上漲封頂,貝萊德想靠PBIT吸引「老錢」


- 核心觀點:貝萊德提交第三檔比特幣相關ETF申請PBIT,採用看漲價差期權加短天期固定收益的緩衝結構,將單一批次最大虧損鎖定在約10%、同時封頂上行收益,瞄準希望配置數位資產但無法承受比特幣高波動的機構與「老錢」資金。
- 關鍵要素:
- PBIT依據《1940年投資公司法》註冊為緩衝型主動管理ETF,不直接持有比特幣或比特幣ETP,以IBIT為參考資產,託管與行政由紐約梅隆銀行承擔,計劃2027年1月上線。
- 策略由三部分組成:買入履約價約為期初價90%的價內看漲期權獲取參與度並形成約10%虧損下限;賣出更高履約價看漲期權收取權利金抵消成本但封頂收益;配置現金、貨幣基金、短期國債及投資級債券,以利息補貼期權成本。
- 倉位拆分為三個批次、每月錯開滾動開倉,以攤薄單一時點開倉的運氣成分,投資者最終獲得混合後的下限與上限。
- 收益示例:期初價格100、買入履約價90、賣出履約價125,若IBIT漲至140,PBIT僅獲約25%收益;若跌至80甚至40,虧損仍停在約10%。
- 這是貝萊德繼現貨IBIT和6月上線的收益型BITA之後的第三檔比特幣ETF,兩檔新產品均限制上行,BITA為創造收益、PBIT為限制虧損;同類緩衝產品已有Calamos CBOJ、FT Vest BFJA、Innovator QBF等先例。
- 市場背景:美國現貨比特幣ETF 8月淨流入約35.2億美元為今年單月最高,總淨資產從7月底762.9億美元升至996.1億美元;9月淨流入約26億美元,10月截至發稿淨流出約2億美元;IBIT歷史淨流入從8月底約631億美元增至10月26日662.4億美元。
原創 | Odaily 星球日報(@OdailyChina)
作者|jk
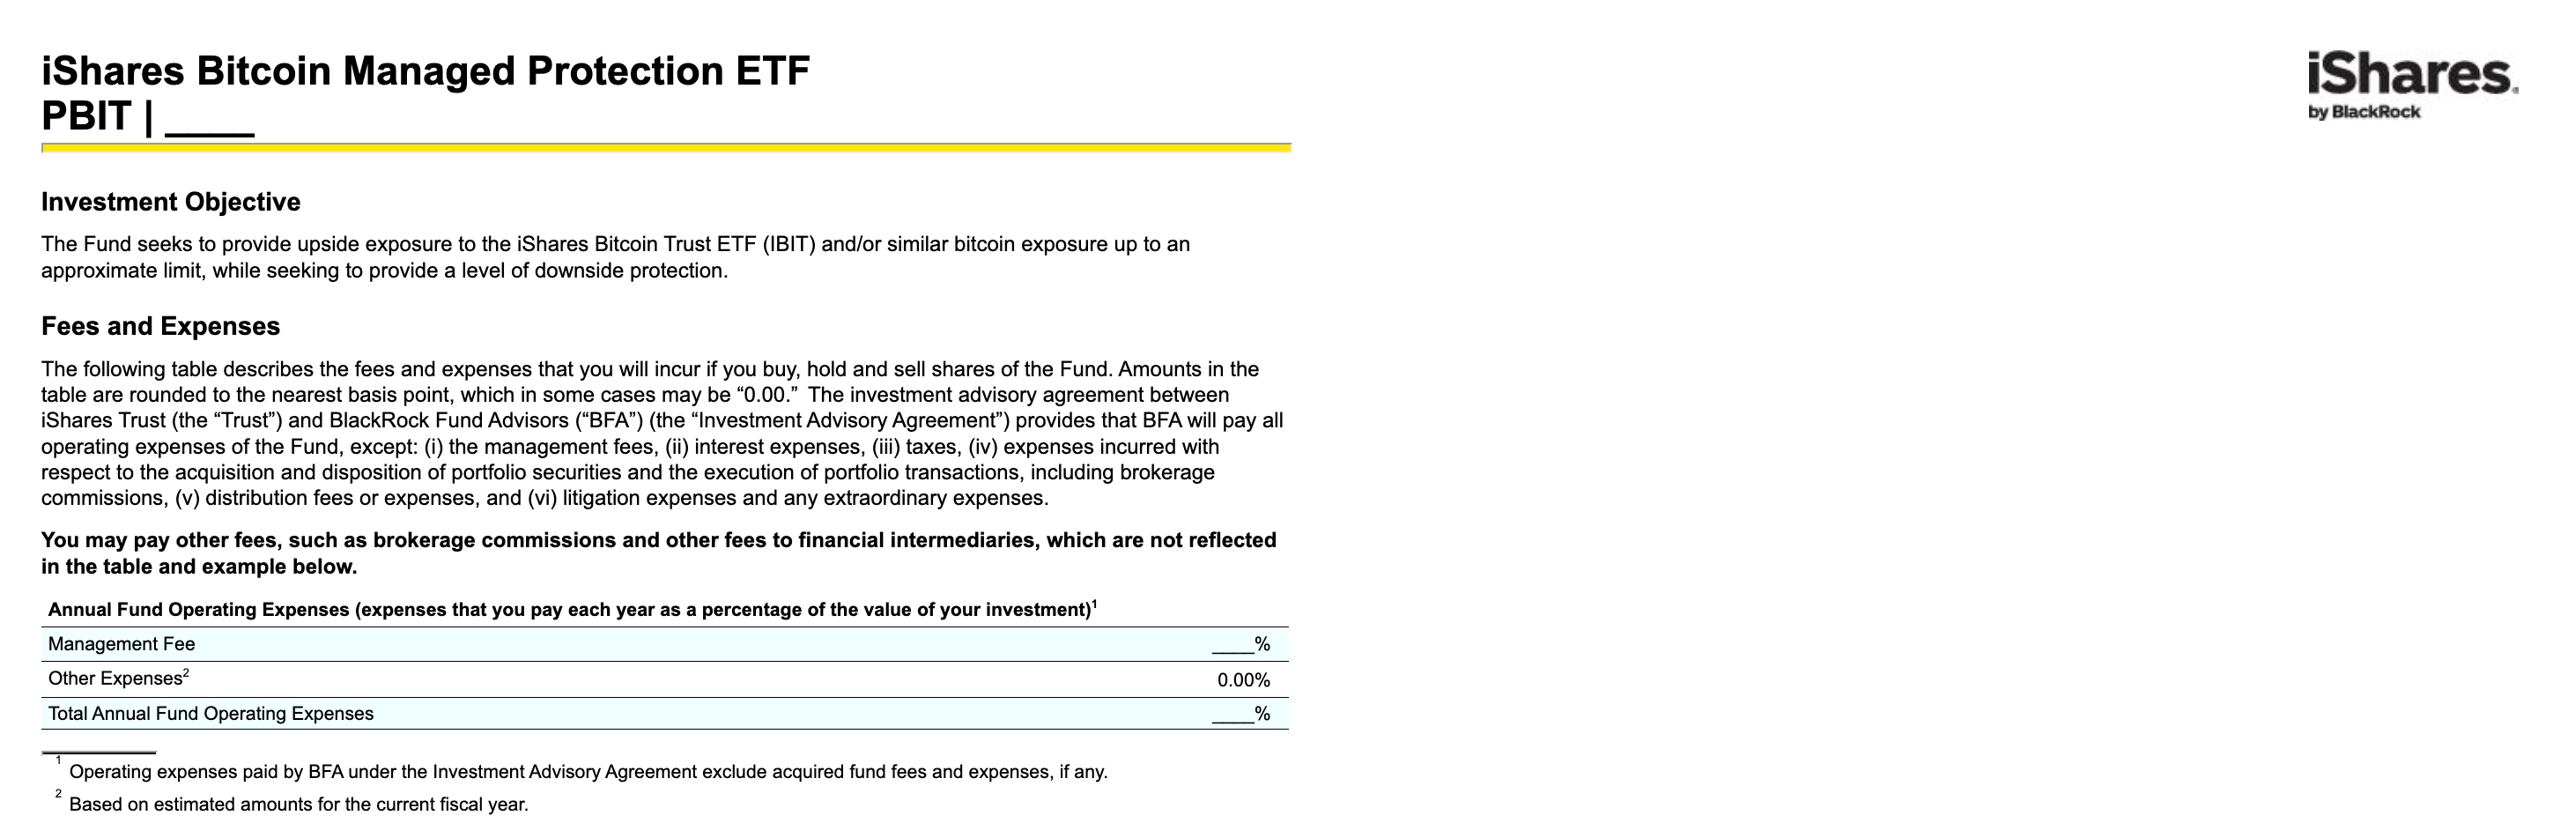
近期,貝萊德旗下 iShares Trust 提交 Form 485APOS,擬推出 iShares Bitcoin Managed Protection ETF,擬用代碼 PBIT。
該基金是依據《1940 年投資公司法》註冊的緩衝型 ETF,不直接持有比特幣或比特幣 ETP,而是以 IBIT 為參考資產,透過 FLEX 期權構建看漲價差(買入價內看漲期權、賣出更高行權價的看漲期權),並配置短久期固收資產。單個期權批次的初始最大虧損約為 10%,上行收益則被賣出期權的行權價封頂。
也就是說,這個產品的下跌有下限,上漲有封頂,可以說是專為了希望投資數位資產但是又不想承擔太大風險的「老錢」們準備的。這一產品計劃 2027 年 1 月上線。目前上市交易所、發行日、管理費及總費用率還沒有公布。
PBIT 是什麼?
PBIT 是一隻主動管理型 ETF,投資顧問為貝萊德基金顧問公司。招股書給出的投資目標是:為 IBIT 和/或類似的比特幣敞口提供上行參與,同時尋求一定程度的下行保護。
基金不直接持幣,既不買比特幣,也不買比特幣 ETP,敞口全部來自期權。託管與行政由紐約梅隆銀行(BNY Mellon)承擔。管理費和總費用率在招股書中均為空白,尚未披露;上市方面,招股書標註為提交後 75 天生效,上市交易所和發行日暫未指定。
策略拆解:看漲價差 + 固收
招股書將這套結構稱為「Bitcoin Managed Protection Strategy」(比特幣保護策略),由三部分組成。
第一步是買入價內看漲期權。每個批次買入行權價低於期初價格的價內看漲期權,用來獲得比特幣的參與度,並在價格跌破該行權價後提供保護。該行權價通常設在期初價格的約 90%,因此單個批次的初始最大虧損約為 10%。
第二步是賣出更高行權價的看漲期權。賣出期權收取的權利金用來抵消買入成本,代價是封頂:賣出期權的行權價決定了上行參與的大致上限。上限隨開倉時的市場條件而定,招股書未給出具體數字。
第三步是固收現金管理。基金將資金投向現金、貨幣基金、短期國債和短期投資級債券,利息用於抵消期權成本,並部分對沖虧損。
不熟悉期權的讀者,可以把 PBIT 理解成一份「打了折的比特幣投資」:比特幣漲的時候,你能分到大部分漲幅;跌的時候,虧損被壓在一個有限的範圍內;條件是漲到某個價位之後,再往上的部分就不歸你了。
基金手裡沒有持有比特幣。它的大部分資金放在國債、貨幣基金這類資產裡,同時拿出一部分錢買一種叫看漲期權的合約。這種合約的規則是:到期時,如果 IBIT 的價格高於約定好的價格(行權價),持有人就能拿到差價;如果低於行權價,合約作廢,最多虧掉買合約花的錢,不會再多。PBIT 買的行權價大約只有開倉時價格的 90%,所以只要價格沒跌破這條線,基金的淨值就基本跟著比特幣 ETF 同漲同跌;一旦跌破,期權價值歸零,但剩下的錢還在國債裡,虧損也就停在大約 10% 的位置。這就是下跌下限的來源。
問題在於,這樣一份合約本身不便宜,因為它已經很接近「賺錢狀態」,價格自然高。為了壓低成本,基金同時賣出另一份看漲期權,行權價定得更高,具體高多少要看開倉時的市場情況。賣期權會收到一筆錢,正好用來抵扣買期權的開銷。代價是,基金等於向對方承諾:價格漲過那個更高的價位,超出的部分歸對方。所以基金的收益到這裡就封頂了。
換句話說,用收益換下限是一筆交易:下限是花錢買來的保險,收益封頂則是付保險費的方式。保費一部分靠讓出上漲空間來付,另一部分靠國債和貨幣基金的利息來補。
至於為什麼要分成三個批次:期權有到期日,如果只做一份,買入時點的好壞幾乎決定一切。把倉位拆成三份、每月錯開一份,滾動操作,就能把運氣成分攤薄。不同批次的下限和上限各不相同,投資者最終拿到的是一個混合結果。
收益舉例
假設某批次開倉時 IBIT 價格為 100,買入行權價 90,賣出行權價 125(假設的上限)。不計費用與利息,該批次到期時的大致結果有這麼幾種:
如果到期時 IBIT 漲到 140,比期初漲了 40%,PBIT 只能拿到約 25% 的收益,因為漲幅在 125 處封頂。此時,基金手裡行權價 90 的期權價值 140 減 90,等於 50;但它賣出的行權價 125 的期權,要付給對方 140 減 125,等於 15。兩者相抵,基金實際拿到 35。假設兩份期權合計的淨成本約為 10,扣掉之後收益約 25,相對期初價格 100,就是約 25%。
如果漲到 110,漲幅 10%,批次也大致賺 10%。跌到 80,下跌 20%,批次虧損約 10%,已經觸到底;即便跌到 40,跌幅達 60%,批次的虧損仍然停在約 10%。實際產品由三個批次疊加。
相比現貨 ETF,PBIT 的優勢在哪?
與 IBIT 這類現貨 ETF 相比,PBIT 的核心差異是把一部分不確定的比特幣上漲收益換成了下跌的一個下限。
就設計來看,單個批次的初始最大虧損約 10%,而現貨 ETF 和比特幣的價格波動完全一致。這讓有回撤約束的機構和財富管理客戶更容易做配置,因為可預期的損失區間可以直接納入風控框架。
貝萊德提交的註冊表格,來源:SEC
從產品設計看,PBIT 的潛在買家,很可能是對數位資產一直持觀望態度的機構,或是有心佈局、但受不了比特幣超高波動的機構和家辦們。
對觀望型機構來說,現貨 ETF 和比特幣資產的回撤沒有邊界,而且波動性遠比美股要高,很難給出一個讓內部能接受的最大虧損數字;而 PBIT 把單個批次的初始虧損壓在約 10%,虧損區間可以提前測算,風險預算也更容易設計。這類資金想要的是比特幣的一部分上漲空間,同時不想在下跌週期裡被深度套牢,PBIT 剛好提供了一個能向 LP 解釋清楚的折中方案。
貝萊德的第三隻比特幣 ETF
Bloomberg Intelligence 分析師 James Seyffart 指出,這是貝萊德的第三隻比特幣相關 ETF 申請,稱其為「緩衝型」(buffer)產品,投資者需要放棄部分上行來換取保護。前兩隻是現貨 IBIT 和今年 6 月上線的 iShares Bitcoin Premium Income ETF(BITA),後者透過賣出看漲期權產生收益。兩隻新產品都限制了比特幣的上行,BITA 是為了創造收益,PBIT 則是為了限制虧損。
同類產品已有先例,包括 Calamos 的 CBOJ、FT Vest 的 BFJA 和 Innovator 的 QBF。
IBIT 淨流入,來源:Sosovalue
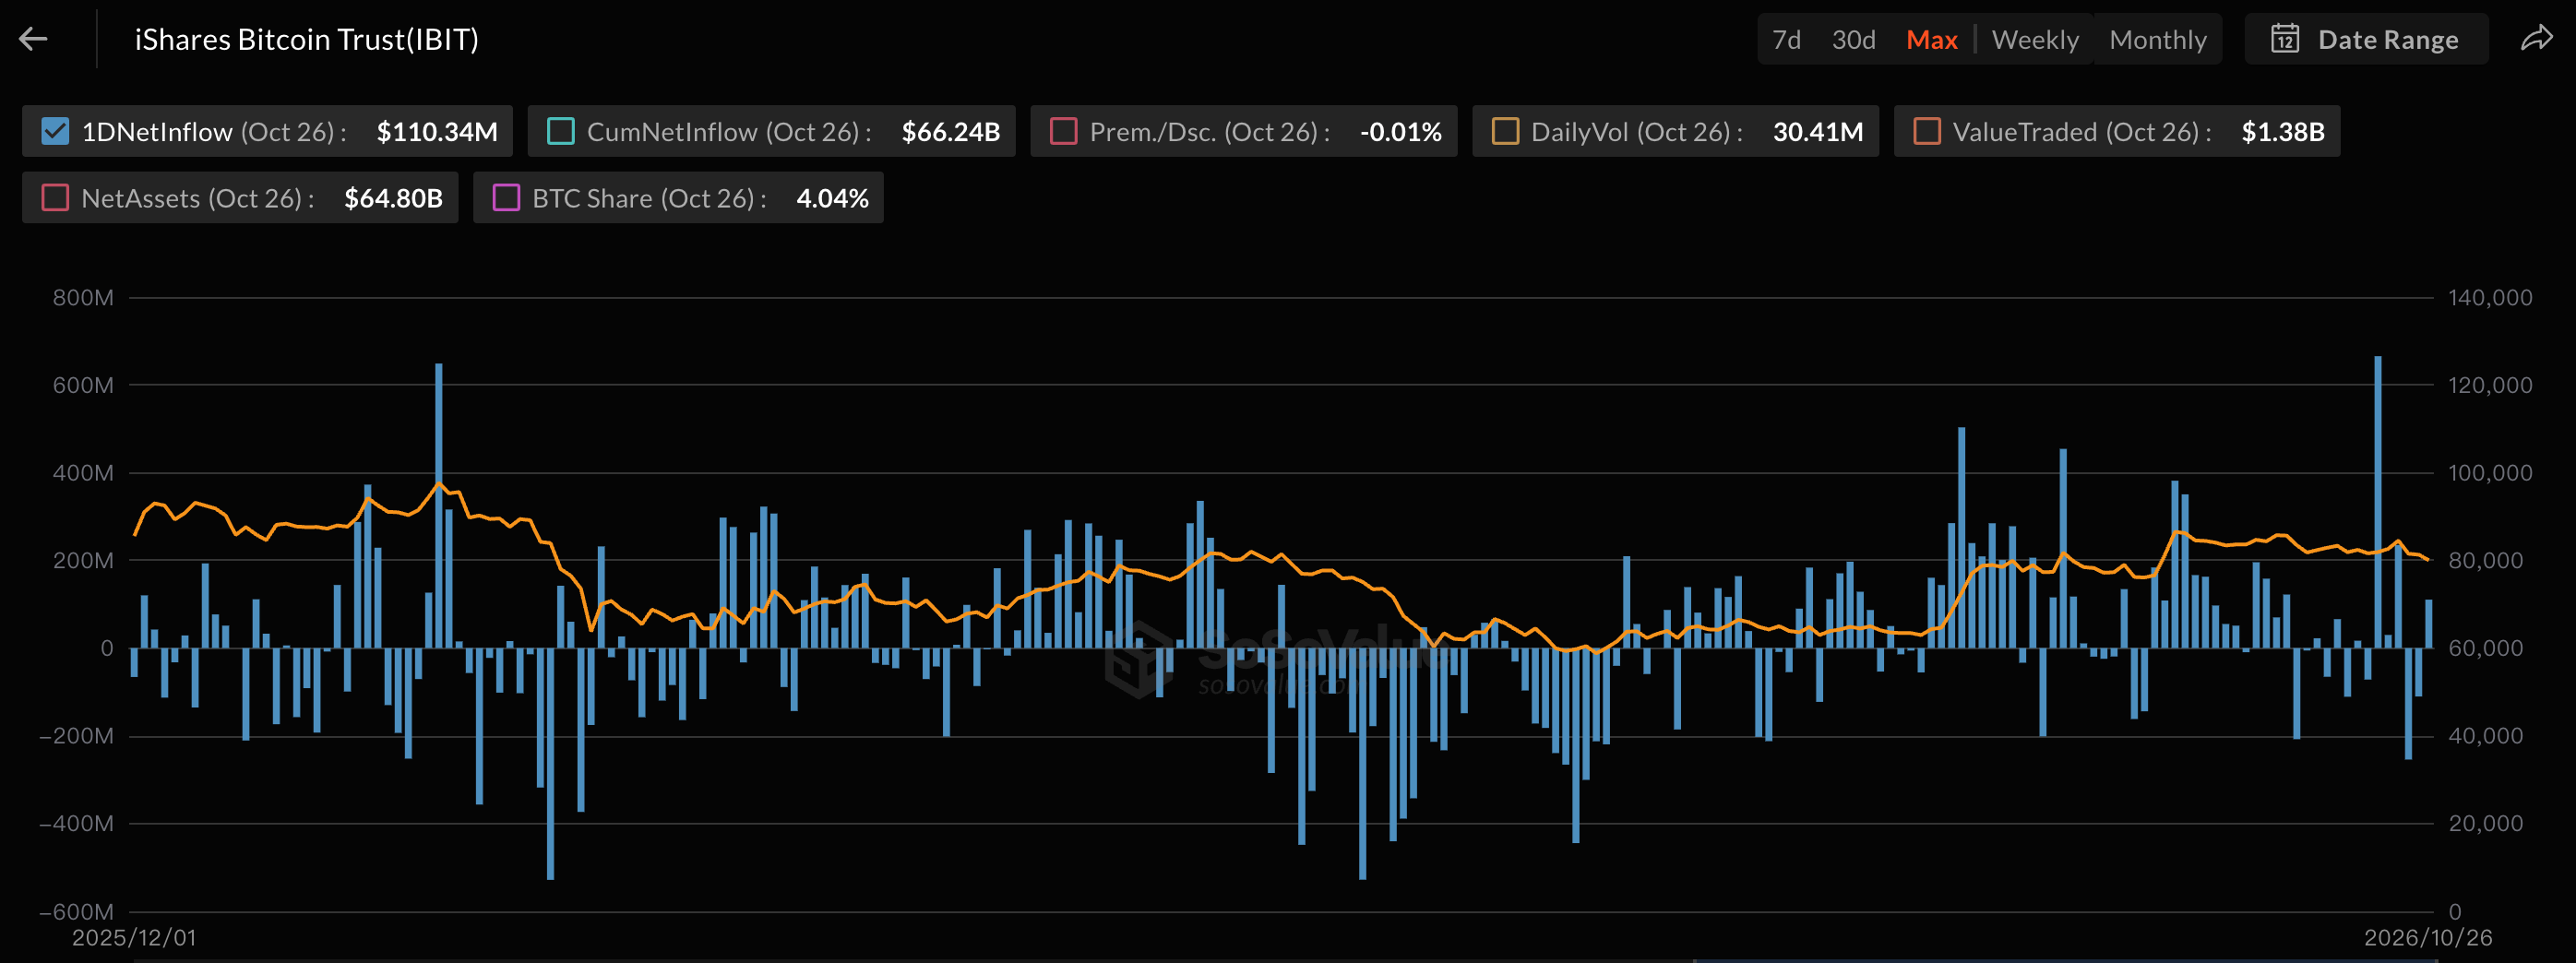
根據 SoSoValue 數據,美國現貨比特幣 ETF 在 8 月淨流入約 35.2 億美元,是今年單月最高,ETF 總淨資產從 7 月底的 762.9 億美元升到 996.1 億美元。9 月仍是淨流入,約 26 億美元;10 月截至發稿,月內累計淨流出約 2 億美元。其中,IBIT 的歷史淨流入 8 月底約 631 億美元,10 月 26 日為 662.4 億美元,兩個月內累計淨增約 30 億美元。





