






Fed stays put, but markets are waiting for a December rate hike: the real suspense has changed


加不加息的懸念在10月28日結束了,新的懸念當天晚上開始。市場幾乎已經把12月加息算進價格,美股卻沒有跌,美元反而走弱。幾類資產各說各話的時候,能一錘定音的是數據。今晚的三季度GDP初值和9月PCE,檢驗的正是市場剛完成的這筆賬,高利率要留多久。
一、兩張反對票,比利率本身更鷹
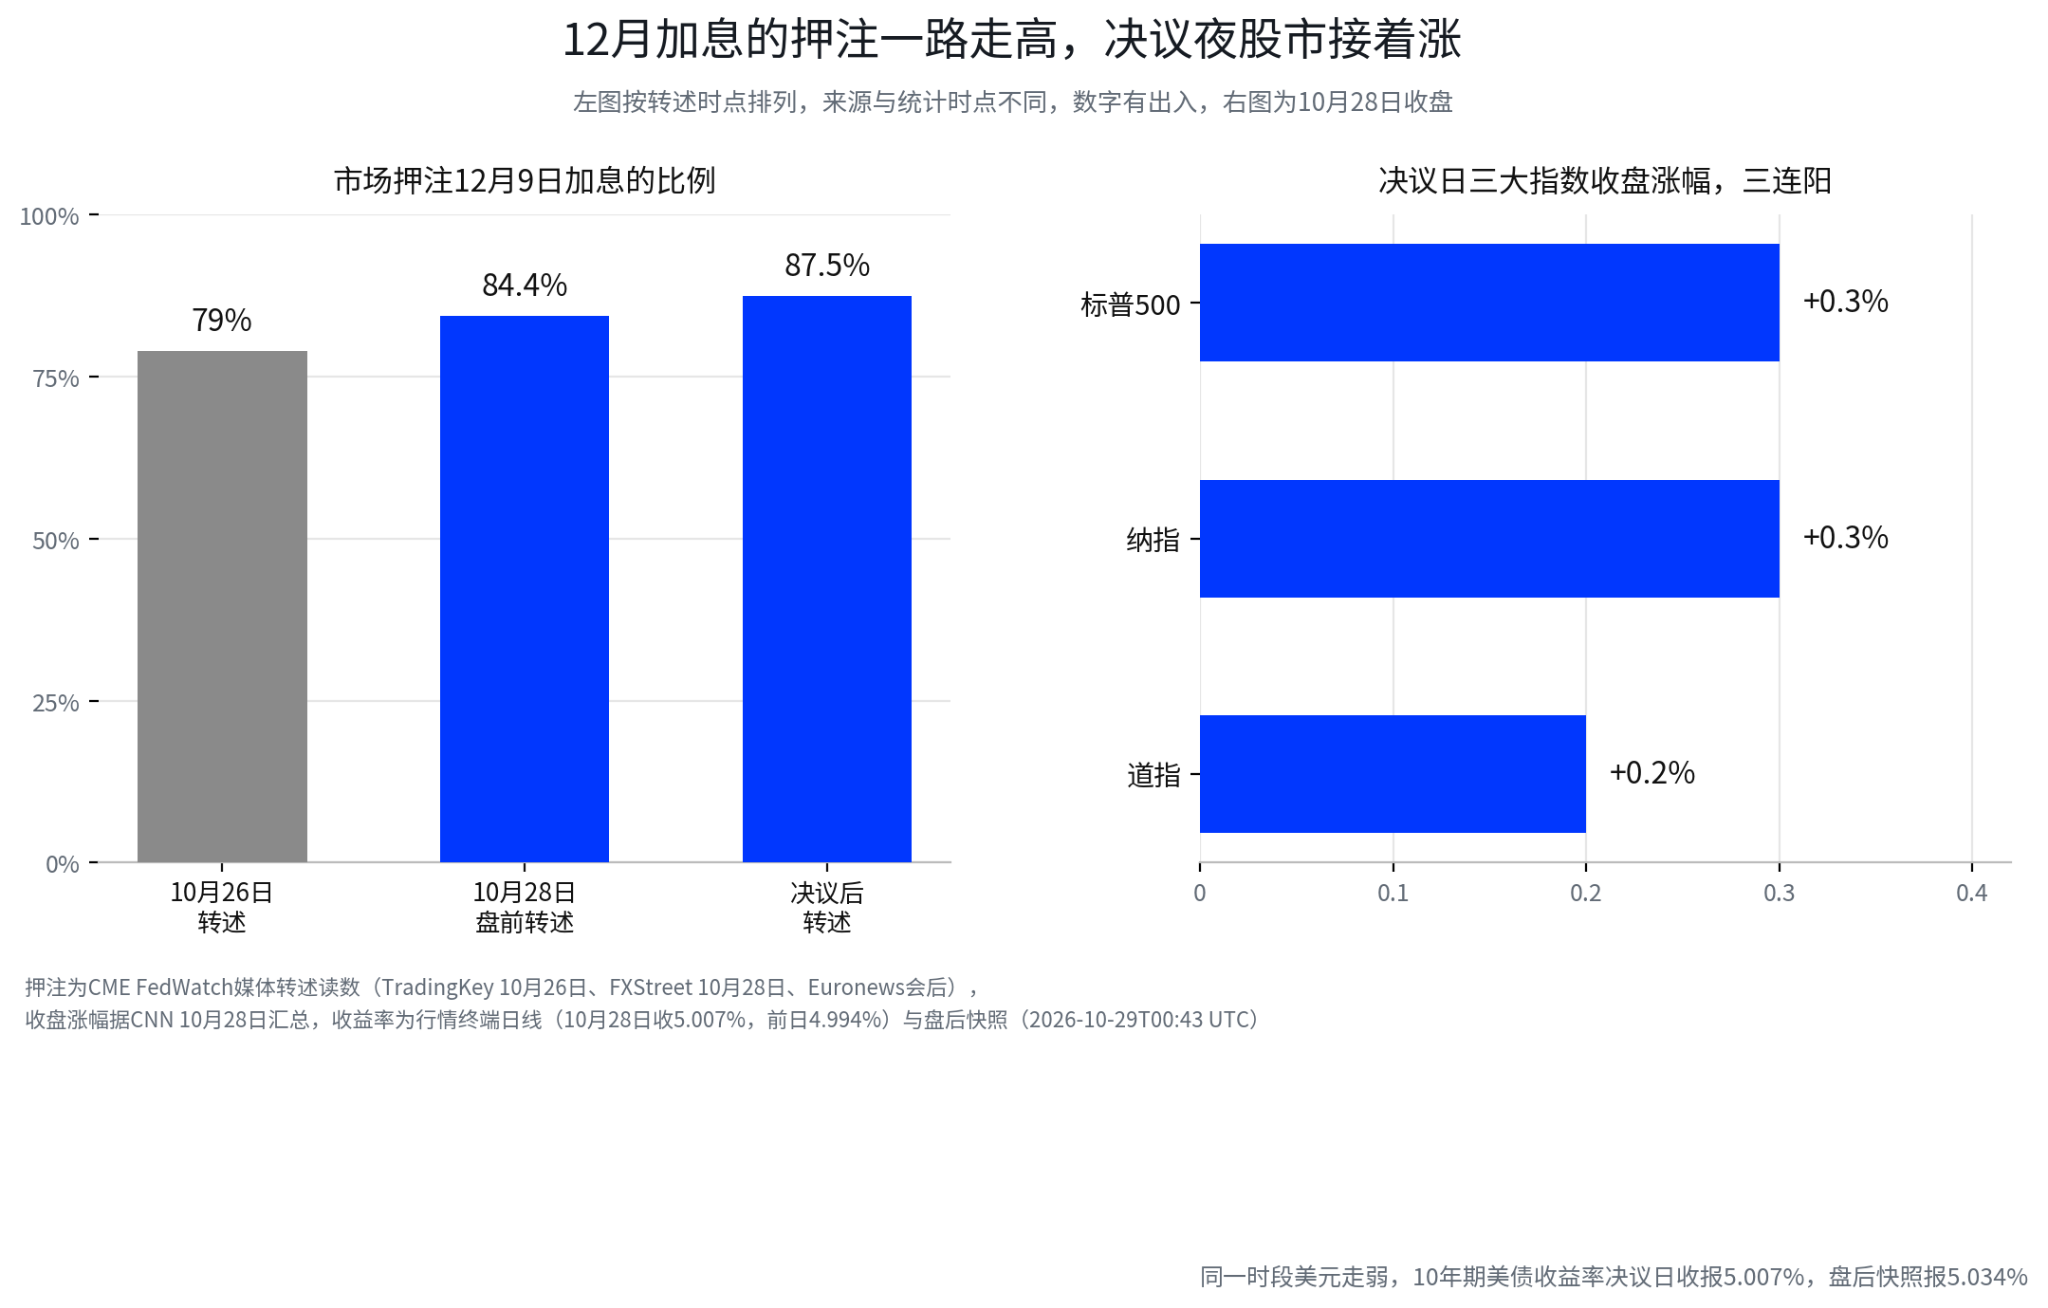
決議本身沒有意外,分量在那兩張反對票上。10比2的表決結果裡,有兩票主張馬上加息,說明委員會內部對通脹頑固程度的判斷並不一致,多數人選擇等,少數人認為風險已經夠大。對市場來說,等待不等於轉鴿,只要通脹沒有明顯降溫,維持高利率的理由就還在。
聲明措辭同樣偏硬。經濟活動的評價從穩健上調為強勁,通脹仍然偏高保留下來。路透轉述稱,委員會需要更多數據判斷下一步,進一步緊縮的可能性仍然存在。經濟有韌性,美聯儲就不急於降息托底。通脹沒有明顯回落,過早放鬆會把前面壓通脹的努力抵消掉。
沃什的發布會延續了不畫路線圖的風格。他沒有給時間表,話落在通脹過高、政策起效、需要更多信息這幾層上。投資者沒法從一次會議推出完整路徑,只能把每一份通脹、就業和消費報告都當成可能的轉折點。
會議安排的調整也容易被誤讀。沃什宣布,2027年將有一次、2028年將有兩次會議專門討論長期貨幣政策戰略,這類會議不進行利率投票,也不發布常規政策聲明(CNBC轉述)。改動的實質,是把一部分會議從利率決策改成框架討論。對市場的實際影響是,需要分清哪些會議決定利率,哪些會議只談政策框架。
把決議、聲明和發布會放在一起,結論是政策方向仍然開放。美聯儲沒有準備馬上加息,也沒有轉向寬鬆,下一步由通脹和經濟數據決定,市場要繼續為這種不確定付價格。
二、加息預期升溫,美股為什麼沒跌
表面上看,決議夜的表現有些矛盾。標普500與納指收漲約0.3%,道指漲約0.2%,三大指數三連陽(CNN匯總)。美元在決議和發布會期間走弱(路透報道),彭博盤面匯總稱短端美債跑贏。如果12月加息已經八九不離十,股市為什麼不跌?
決議沒有帶來當天的新緊縮。 即使12月加息的可能性已經很高,10月按兵不動意味著金融條件當天沒有進一步收緊,此前擔心政策意外的投資者先鬆了一口氣。
經濟強勁既是通脹風險,也是盈利支撐。 高利率壓估值,增長撐盈利,兩股力量同時存在。只要消費和企業投資還有韌性,市場就不必立即下調盈利預期,股價也就不必跟著加息押注一起跌。
反應要跟會前預期比,單看方向說明不了什麼。 鷹派措辭如果已被提前算進價格,決議沒有比預期更鷹,部分資產反而出現短線反彈。美元走弱同樣不能直接讀成加息預期下降,匯率還受其他主要央行動向、資金流動和倉位變化的影響。
把這些反應當成不同維度的信號更穩妥。股市反映增長與盈利,美元反映相對政策與資金流向,債券反映利率路徑,各自還疊加倉位和發布會措辭的擾動。僅憑決議夜幾項行情就斷言市場認為加息不緊迫,依據不夠。真正的檢驗要等今晚的數據和之後的利率定價。
至於12月9日約87.5%的押注,把它當溫度計更合適。它隨PCE、就業數據和官員講話變化。某個時點的讀數有多高,不如今晚之後往哪個方向走、走多遠來得重要。
三、高利率留得更久,四類資產重新算賬
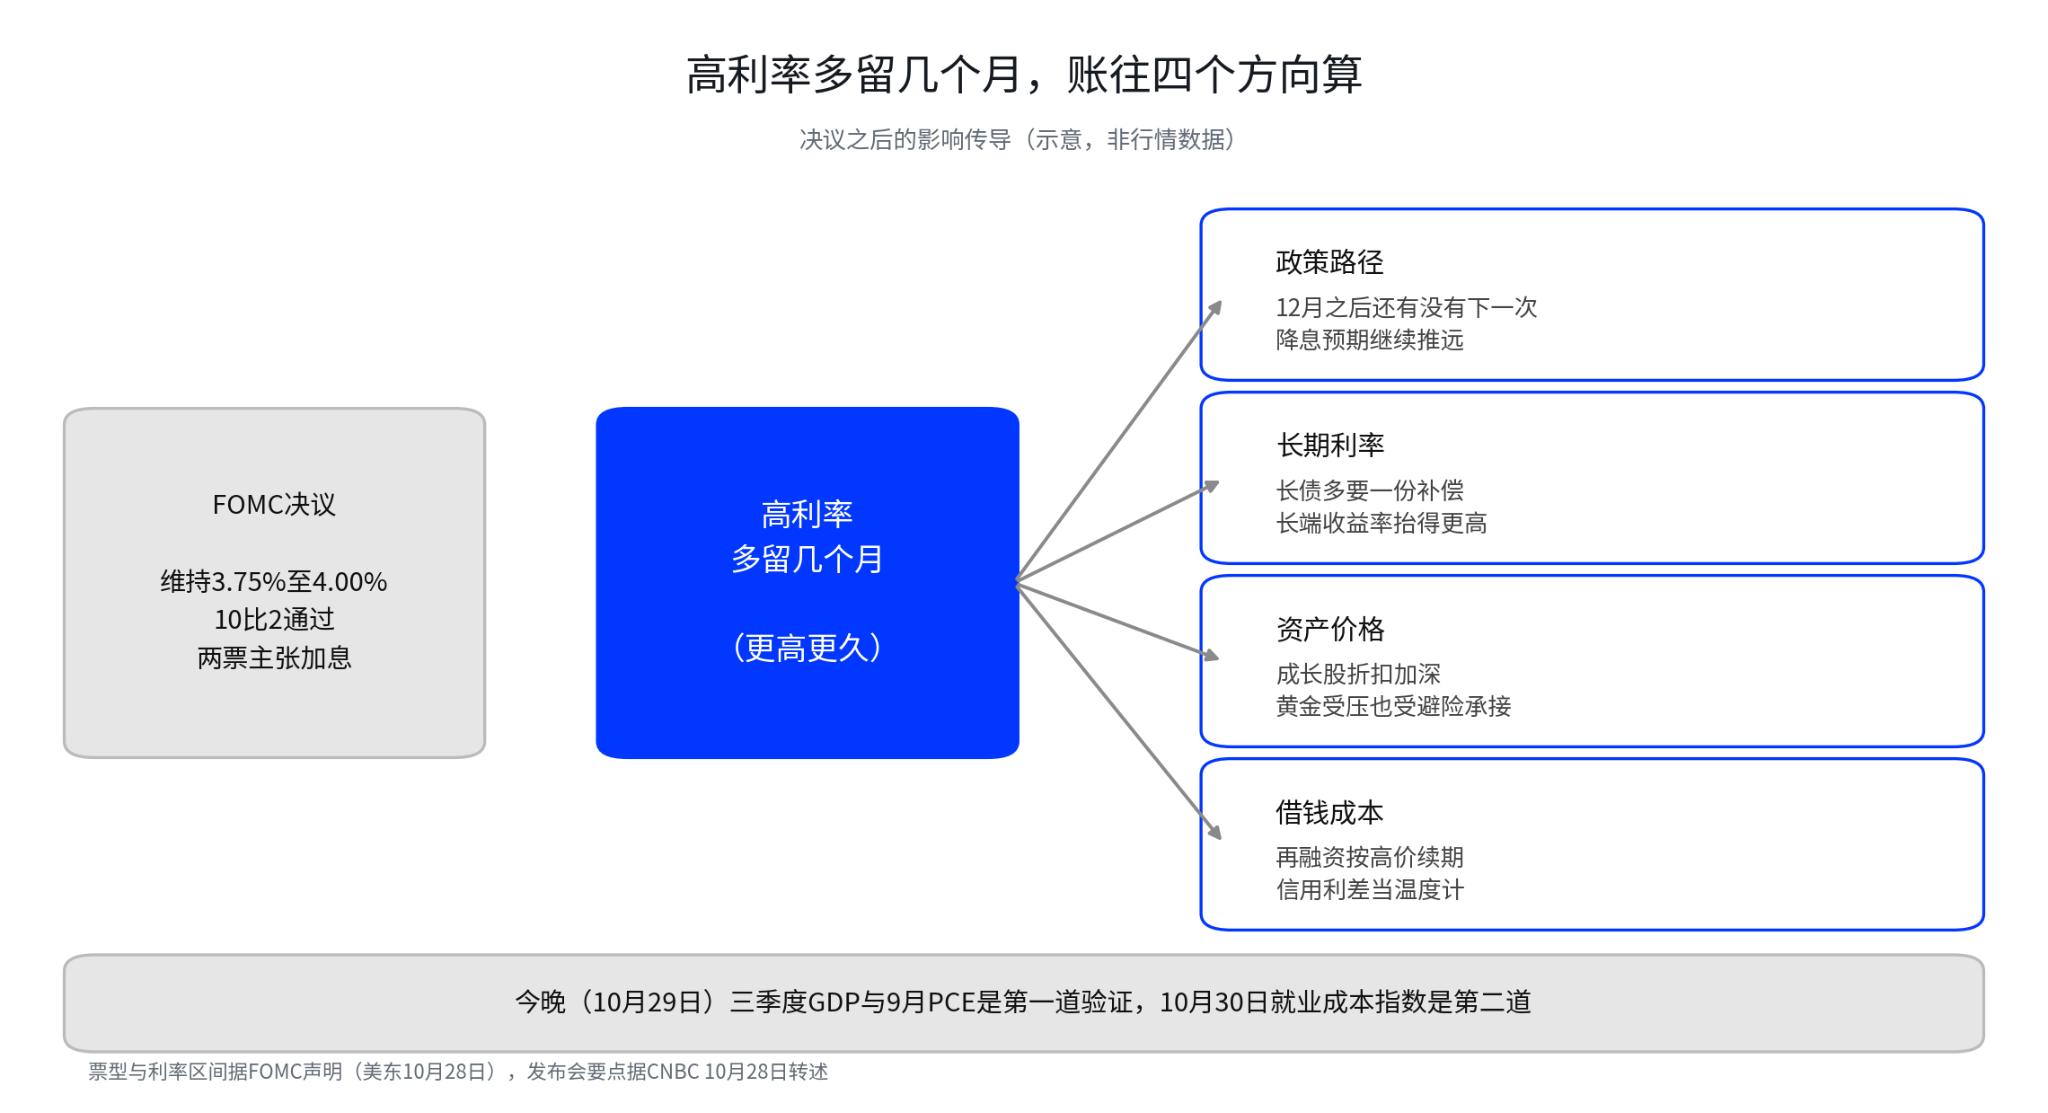
1. 債券: 短端收益率緊貼未來幾次會議的政策預期,兩年期國債對加息路徑最敏感。十年期除了政策利率,還要消化未來通脹、增長、財政供給和長債特有的補償。市場越相信高利率會留更久,長端要的補償越多。這層關係也有例外,增長預期明顯轉弱時,避險資金反而會把長端收益率壓下來。行情終端日線顯示,10年期美債收益率10月28日收報5.007%,比決議前一交易日的4.994%高約1個基點,比10月26日的4.988%高約2個基點,盤後快照一度報5.034%(10月29日00:43 UTC)。決議當天長端變動不大,更久的補償是在會前一週慢慢累積的。
2. 成長股: 這類公司的價值大頭在幾年後的利潤,長期利率越高,遠期利潤折算回今天就要打更大的折扣。成長股也不是一個整體,現金流穩定、有提價能力、不太依賴融資的公司,比依賴持續融資、盈利還沒兌現的公司更扛壓。市場真正要重新判斷的是,當前估值對遠期增長依賴多深,這些預期靠不靠得住。
3. 黃金: 高利率抬高持有無息資產的代價,這是壓力的一面。高利率留得越久,政策的容錯空間越小,一旦增長或信用端出問題,避險買盤和各國央行購金會接住拋盤,這是承接的一面。決議前現貨金在4050至4060美元附近反覆(10月28日報道),方向要等通脹數據、實際收益率和美元一起給答案。
4. 企業融資: 利率高位每多留一個月,依賴再融資的公司就多等一個月的高價。現金流穩、負債期限長的公司有緩衝,槓桿高、現金流弱、需要持續融資的公司先承壓。信用利差是觀察窗口,無風險利率橫盤時利差持續走闊,說明市場開始為融資端的脆弱要補償,壓力會從利率端傳到風險資產。
港股與A股的成長資產在同一條鏈條上。美債長期收益率是全球成長資產共同的估值參照,港元資產還疊加聯繫匯率下的利率傳導,只是傳導不即時也不等幅。港股AI資產要看兩條線,一條是美債長端利率怎麼壓估值,另一條是公司自身的盈利和現金流能不能頂住。
四、今晚的GDP和PCE能推翻什麼
北京時間10月29日20點30分,三季度GDP初值與9月PCE同日公布。GDP回答增長還有多少韌性,PCE回答通脹有沒有降溫,兩個問題拼在一起,才是美聯儲面對的政策組合。數據在決議之後出爐,它檢驗的是市場剛剛完成的更高更久定價。
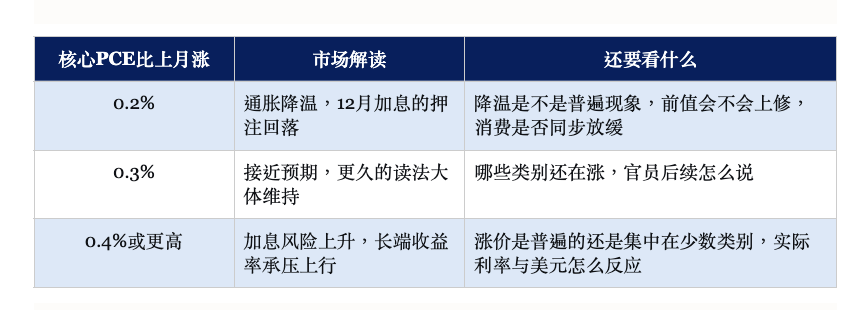
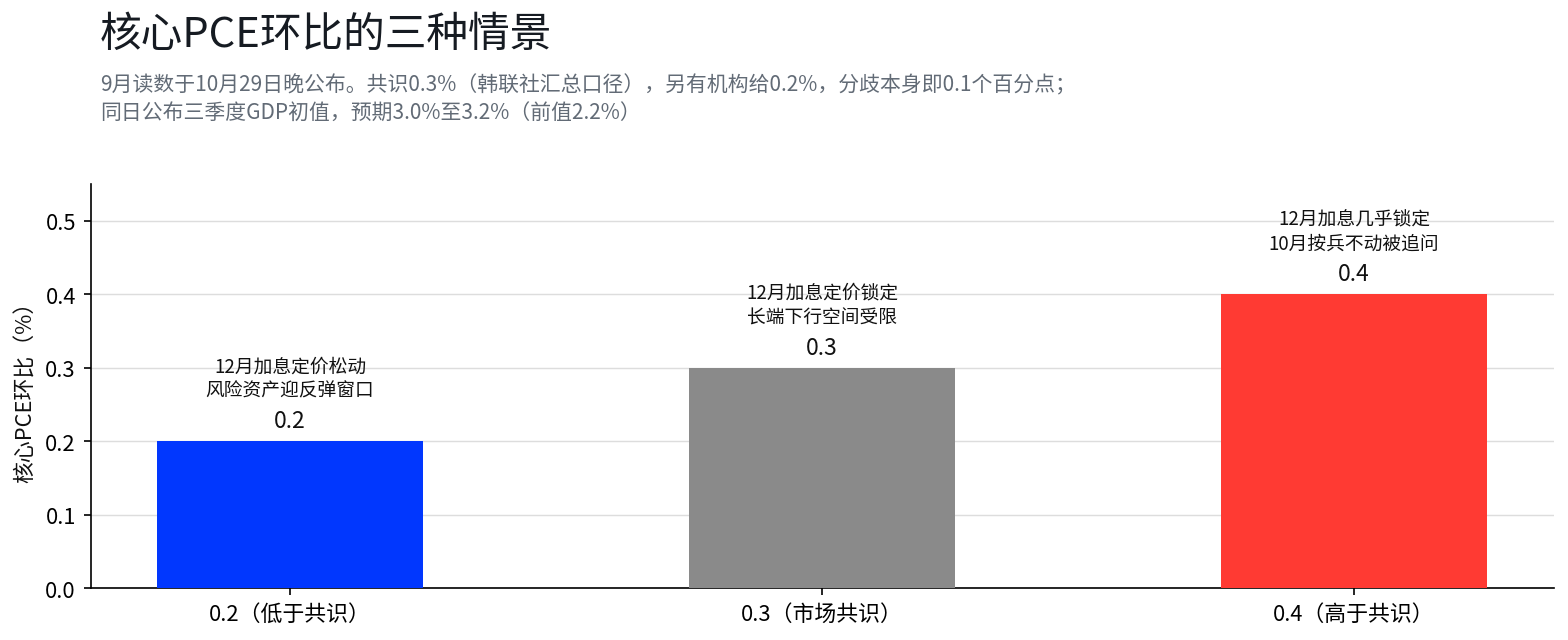
這張表不是機械的交易信號。單月通脹數據受類別波動、季節性和前值修訂影響,0.2%、0.3%、0.4%不能直接等同於降息、不動或加息。市場真正關心的是,數據有沒有改變對未來幾個月通脹趨勢的判斷。
GDP那邊,初值預期3.0%至3.2%(前值2.2%),重點看實際消費與私人國內最終購買。增長強、通脹頑固,緊縮立場更有理由,更久會升級成必要時繼續加息。增長轉弱、通脹頑固,市場要同時面對緊縮和衰退兩種擔憂,股、債、美元的走法會比單邊緊縮複雜得多。
10月30日晚(北京時間20:30)公布的就業成本指數(預期較上季漲0.8%、前值0.9%)是第二道驗證。勞動力成本幫助判斷工資壓力是否還在往服務價格傳導,但它同樣單獨決定不了政策路徑。PCE、GDP和就業成本指數拼起來,才能說明美聯儲是有空間等,還是必須繼續強硬。
五、接下來盯四個信號
- 12月押注: PCE公布後是繼續上升還是明顯回落,區分短暫波動與持續重定價。
- 收益率曲線: 短端上行、長端跟隨,說明市場在強化緊縮。短端高位、長端回落,則更像增長擔憂或避險升溫。
- 信用利差: 高融資成本是否開始演變成更廣泛的信用風險。
- 估值傳導: 成長股與港股AI資產對長期利率的敏感度,盈利預期能否抵消估值壓力。
這些信號要放在一起讀。通脹超預期、短端上行、美元走強同時出現,更像市場在定價更緊的政策。通脹超預期但長端回落、信用利差走闊,則說明增長和信用擔憂也在發酵。押中單個指標的意義有限,辨別市場在交易哪種情景才是關鍵。
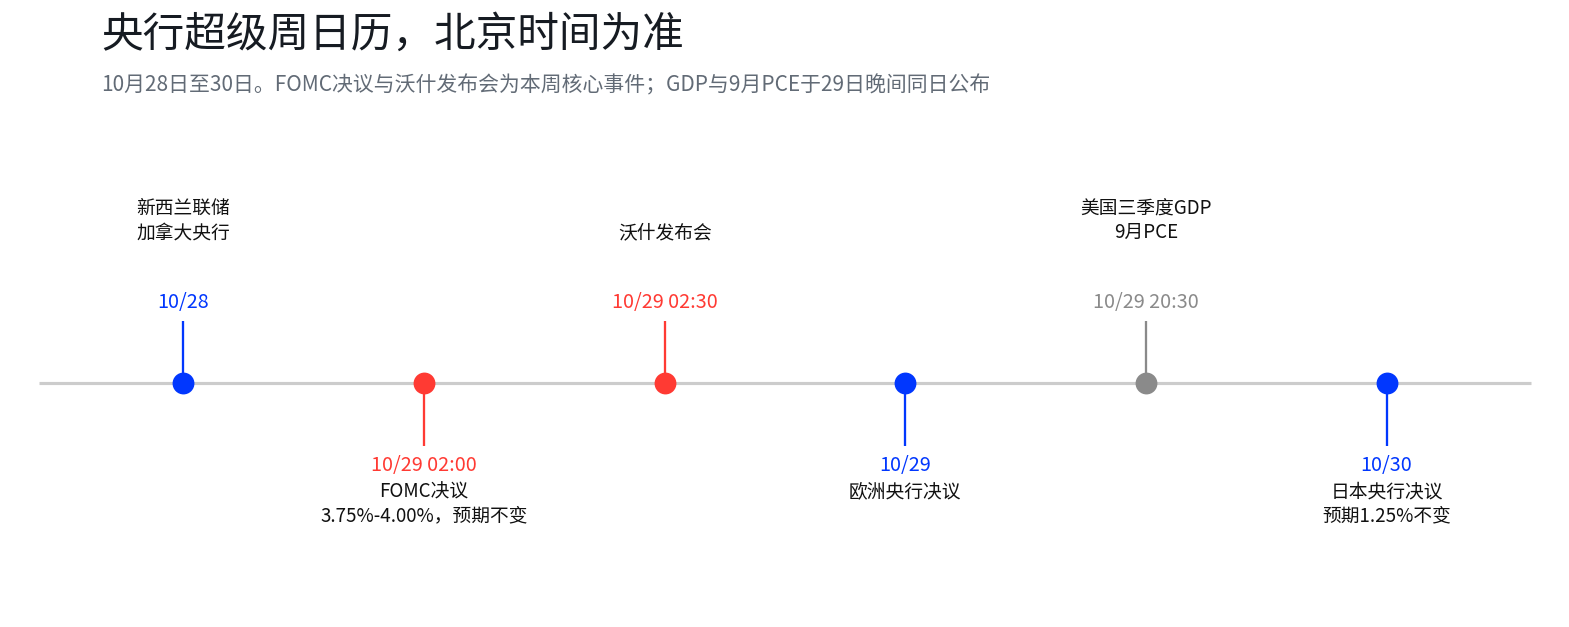 央行周其餘部分是輔助信息。新西蘭聯儲28日意外按兵不動,紐元下跌(路透報道)。加拿大央行、歐洲央行與日本央行的決定,會影響相對利差與匯率,但替代不了美國自己的通脹與增長數據。美元、黃金和全球風險資產的方向,最終由相對政策路徑、數據與倉位共同決定。
六、按兵不動不是轉向,數據才是下一張選票
美聯儲這次沒有加息,也沒有宣布抗通脹任務完成。10比2的表決結果、更強硬的經濟評價、沃什拒絕給出時間表,都說明政策路徑仍然開放。12月加息的押注雖已接近九成,它仍然是隨數據變化的讀數,不是已經作出的決定。
接下來最值得關注的問題很直接,今晚的GDP和PCE能不能改變市場對利率路徑的判斷。經濟強勁、通脹頑固,高利率就有理由留得更久。通脹降溫、增長放緩,市場才有理由重新掂量緊縮的必要性。利率今天不動,資產定價沒有停止,真正的分水嶺是市場何時相信高利率可以結束,以及它需要什麼證據才會相信。
數據說明
- 決議:FOMC 10月28日以10比2維持3.75%至4.00%;庫克、哈馬克反對,主張加息25個基點。據CNBC、路透等轉述。
- 措辭:經濟活動由“穩健”上調為“強勁”,保留“通脹仍偏高”。據路透、CNBC轉述。
- 會議安排:2027年一次、2028年兩次會議專談長期貨幣政策戰略,不投票、不發常規聲明。據CNBC轉述;以此修正此前“減少議息會議次數”的簡化表述。
- 發布會:通脹過高、政策起效、需更多信息,不傾向前瞻指引。據CNBC轉述。
- 12月押注:會後約87.5%(Euronews);會前79%至84%(TradingKey、FXStreet)。時點不同,未獲取CME原始頁面。
- 市場反應:股指收盤與美元走勢據CNN、路透;短端跑贏據彭博、investingLive。
- 10年期美債:10月23日4.994%、26日4.988%、27日4.994%、28日收5.007%;盤後5.034%(2026-10-29T00:43 UTC)。以終端日收盤為準,可解釋媒體方向分歧。
- 數據日曆:BEA 10月29日8:30公布三季度GDP初值與9月個人收入支出;BLS 10月30日8:30公布就業成本指數。GDP初值預期3.0%至3.2%、核心PCE預期0.3%,為多家調查匯總。
- 央行周:新西蘭聯儲10月28日意外按兵不動(路透);加拿大央行10月28日、歐洲央行10月29日、日本央行10月30日(預期1.25%不變,東方財富匯總)。
- 油金:WTI約102美元、現貨金4050至4060美元附近,均為10月28日報道轉述。
免責聲明
本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、要約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。BIT 的港股交易服務不向香港居民或其他受限司法管轄區的用戶提供。





