






STRC按日派息今晚表決,Strategy「融資飛輪」能否重啟?


- 核心觀點:Strategy 將於 10 月 28 日召開特別股東大會,表決把 STRC 等四檔優先股改為按日派息,核心目的是壓低股息應計對價格的擾動、讓 STRC 更貼近 100 美元面值,從而維持「融資飛輪」運轉,但該調整只能改善現金流顆粒度,無法消除本金價格風險。
- 關鍵要素:
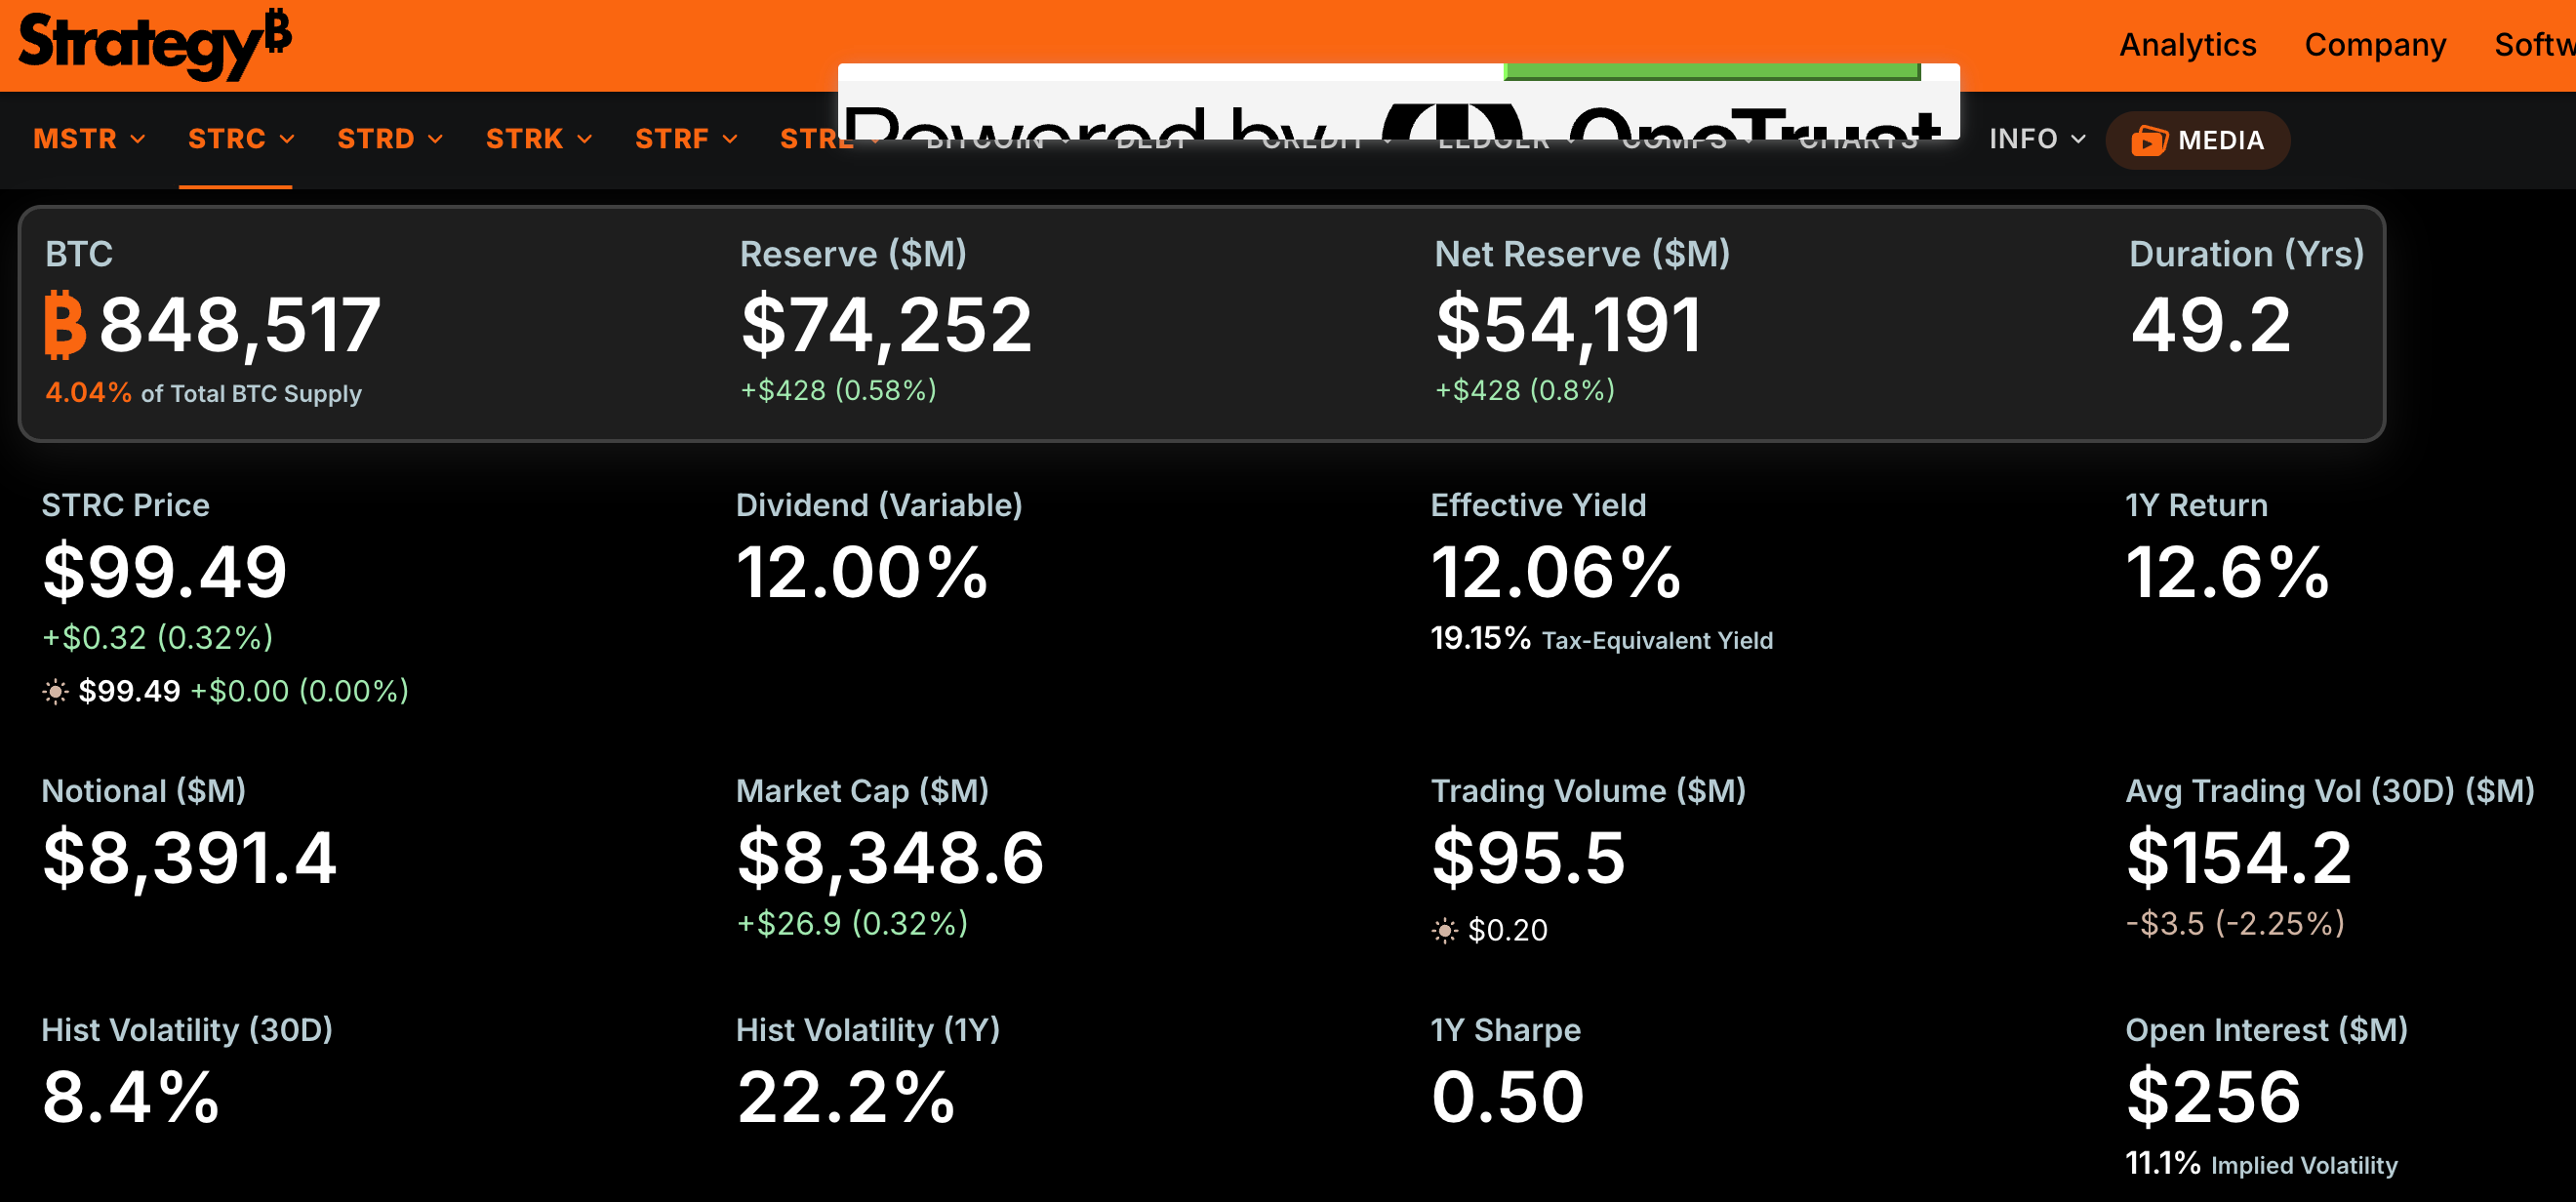
- 若通過,STRC 自 11 月 1 日起每日為登記日,11 月合計每股派息 1.00 美元,對應 12% 年化;未通過則按原計畫 11 月 15 日派發 0.50 美元。
- STRC 自 5 月中旬以來再未觸及 100 美元面值,6 月 26 日一度跌至 71.25 美元,創上市以來新低。
- 截至 10 月 25 日,Strategy 持有 848,517 枚比特幣,另有 48.3 億美元專項儲備與 2.424 億美元可動用現金。
- 議案需獲全部已發行普通股投票權多數支持,Saylor 掌握 32.9% 投票權,仍需其他股東約 17.1% 支持,棄權計為反對。
- Polymarket 顯示 STRC 年底前觸及 100 美元機率為 78%,11 月底為 66%,本月底僅 9%。
- 按日派息仍需董事會逐期宣布且有可分配資金,日付不等於剛性兌付,DRIP 支持取決於券商渠道。
- Strategy 於 10 月 19 日、26 日分別披露 1.93 億、2.05 億美元 STRC 回購,資金與買幣同屬一個資金池。
原創|Odaily星球日報(@OdailyChina)
作者|Wenser(@wenser 2010 )
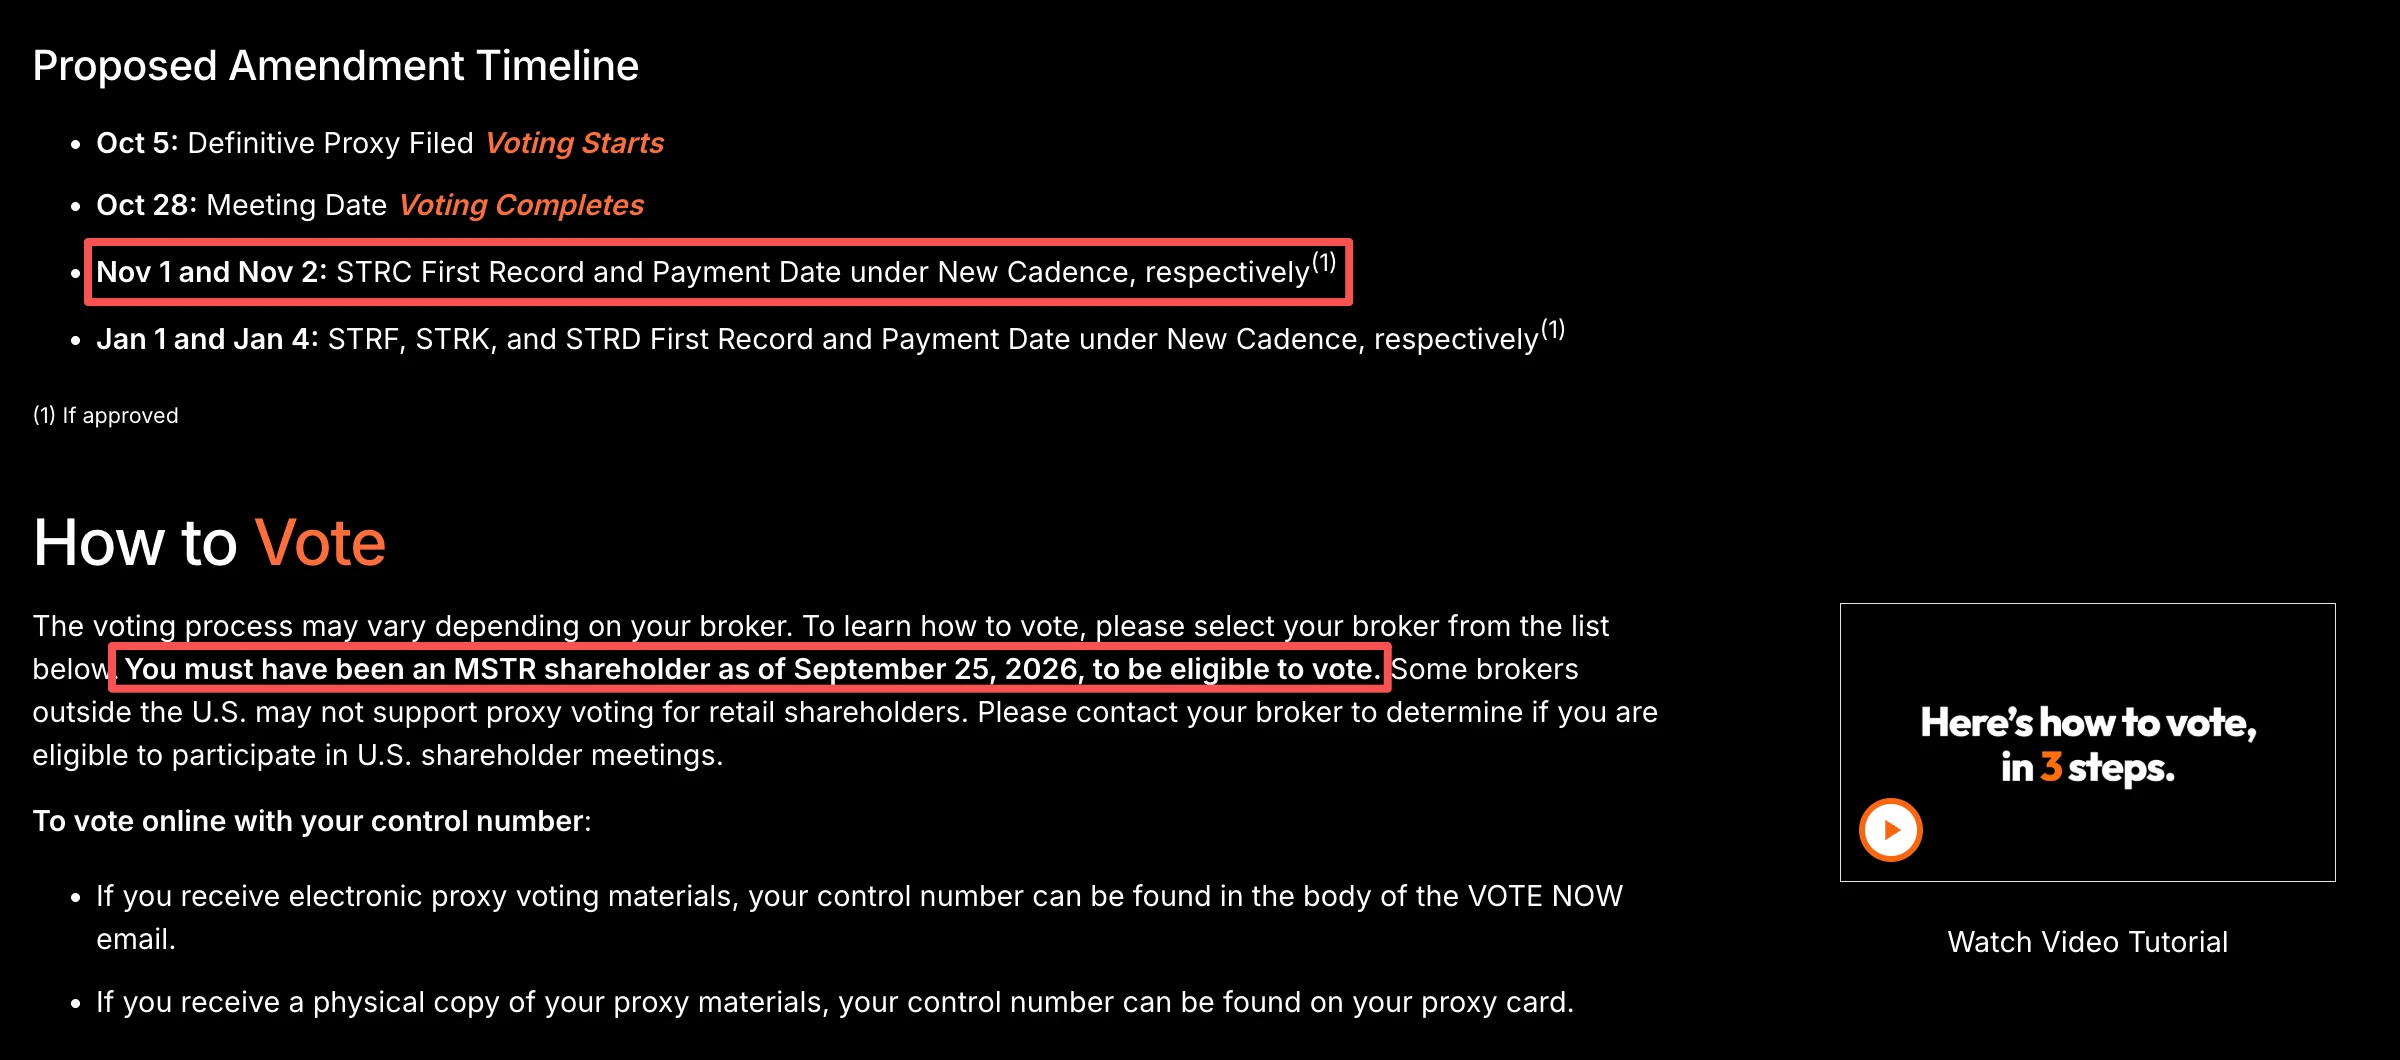
北京時間 10 月 28 日 22 點(美東時間 28 日上午 10 點),Strategy 特別股東大會將在線上召開,表決是否修改 STRC、STRF、STRK、STRD 四檔特別股的指定證書,允許按日設定股利登記日。投票自 10 月 5 日委託書寄出起已經開放,遠端投票截止於北京時間 10 月 28 日 11:59。
若表決通過,STRC 從 11 月 1 日起每個日曆日(含週末和假日)都是登記日,股利於下一個營業日支付,首筆落在 11 月 2 日,每日 0.03 或 0.04 美元,11 月合計每股 1.00 美元,對應 12% 年化;若未通過,則按原計劃於 11 月 15 日派發 0.50 美元,持有人不能同時領取兩種股利。STRF、STRK、STRD 原本按季派息,改為按日後首個登記日為 2027 年 1 月 1 日,首筆支付落在 2027 年 1 月 4 日。
今年 6 月,Strategy 剛把 STRC 的派息週期從每月一次改成半月一次;五個月後,在 STRC 逼近 100 美元面值之際,公司又要將頻率提高到按日。截至 10 月 25 日,Strategy 持有 848,517 枚比特幣,帳面另有 48.3 億美元儲備(專項用於特別股股利與債務利息)和 2.424 億美元可動用現金。
按日派息能否帶動新一輪 STRC 融資以及 Strategy 正股?本文將對 STRC 按日派息調整進行討論,供讀者參考。
「融資飛輪」的核心引擎 STRC,最低跌至 71 美元
作為 Strategy 融資的核心工具之一,STRC 自 5 月中旬以來再未觸及 100 美元面值。6 月,受極端悲觀的市場情緒影響,比特幣跌破 6 萬美元,STRC 一度跌至 71.25 美元(6 月 26 日),創上市以來新低。
為了挽回股價頹勢、改善經營性資金流動性,Strategy 隨後也做出了 3 年來首次的「BTC 賣出操作」,一方面,透過賣出操作緩解了行動上的被動局面,不再受制於以往「Strategy 只買不賣」的市場期待;另一方面,賣出 BTC 的操作也變相證明了 Strategy 擁有足夠多元的資金籌措方式以應對多變的市場環境。同時,此舉也在一定程度上讓加密市場對「Strategy 賣幣砸盤」這件事進行了脫敏,堪稱一舉多得。
後續隨著 Strategy 買入更多 BTC 且市場環境的改善,BTC 價格、Strategy 正股(MSTR)以及 STRC 的價格紛紛回彈,Strategy 公司資產負債表中的現金流也得到了大幅改善,可以說「最艱難的時刻已經過去」。
截至發稿時,MSTR 股價暫報 141 美元左右,STRC 面值已回到 99.49 美元;截至 2026 年 10 月 25 日,Strategy 持有 84.85 萬枚 BTC 及 51 億美元資產。
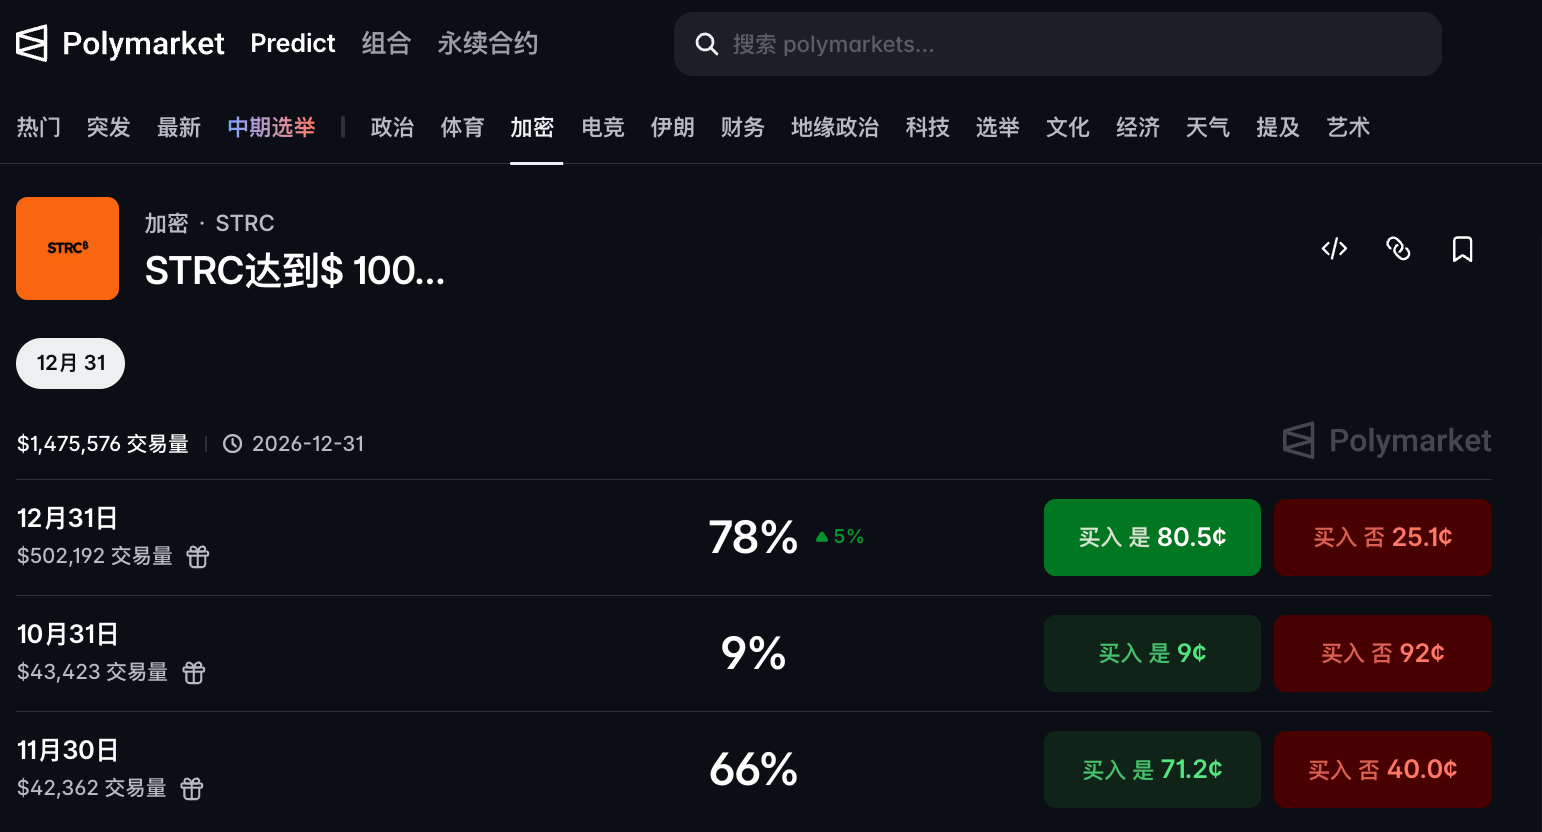
STRC 年底前重返 100 美元面值機率暫報 78%
Polymarket 數據顯示,「STRC 是否會在今年 12 月 31 日前觸及 100 美元」機率抬升至 78%;「11 月底實現」機率暫報 66%;「本月底實現」機率則僅有 9%。
看得出來,儘管只有 0.5 美元左右的差距,但預測市場對於 STRC 短期重回 100 美元面值仍然不抱太大希望。
按日派息投票即將開始:MSTR 股東投票,至少需 17% 其餘股東投票權支持
根據 Strategy 官方投票頁面資訊,該議案需獲得全部已發行普通股投票權的多數支持,棄權及券商未投票均計為反對,特別股持有人無投票權。只有 9 月 25 日登記在冊的普通股股東可以投票:A 類股每股 1 票、共 402,337,658 股,B 類股每股 10 票、共 19,640,250 股,合計約 5.99 億票。
根據此前 Strategy 向 SEC 遞交的 DEF 14A 持股表資訊, Strategy 主席 Michael Saylor 個人目前掌握 32.9% 的總投票權,提案要過半數,還需獲得其他股東約 17.1% 投票權的支持。
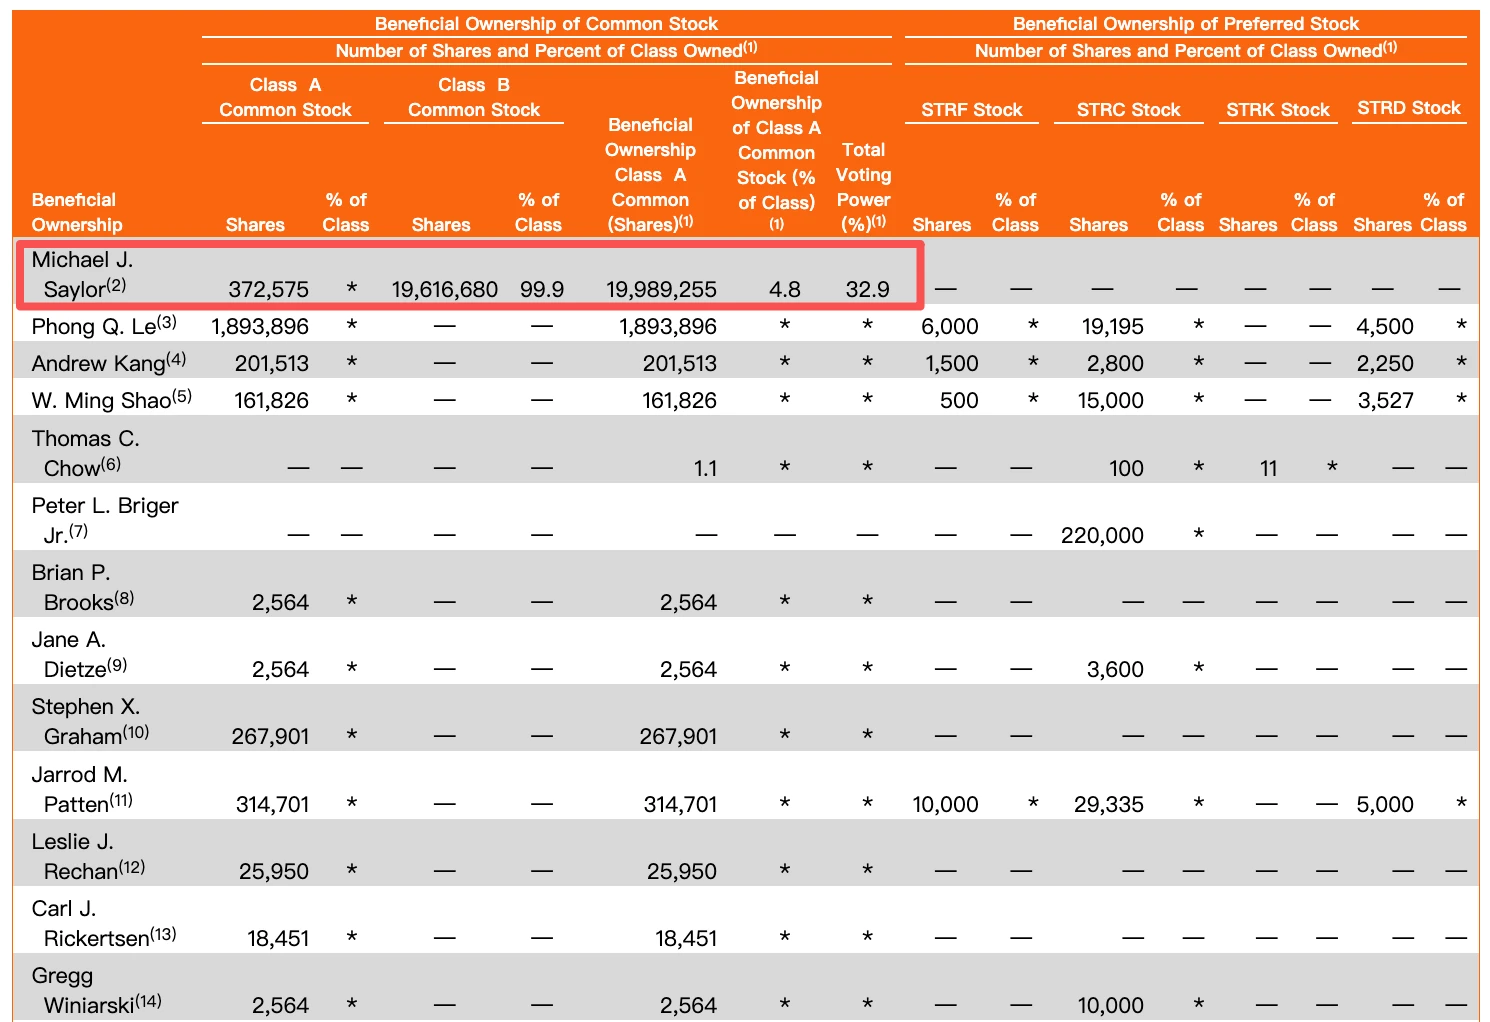
值得一提的是,10 月 28 日的投票會議將以線上形式舉行;即便議案獲通過,Strategy 仍需向德拉瓦州州務卿提交經修訂的指定證書(STRC designations)後方能生效;委託書另有一項議案,授權會議在票數不足時休會繼續徵集投票;若想順利執行 11 月 2 日的首次派息,最遲需在美東時間 11 月 1 日 00:01 前完成。
STRC 按日派息優劣之辨:好在穩定價格擾動,差在難改本金風險
作為 Strategy 的「融資飛輪」重要一環,STRC 對於穩定市場信心、穩定 MSTR 股價、持續融資、持續買入 BTC 以獲得增值資本都有著巨大影響。
後續,若按日派息能夠成功實現,對於 Strategy 公司、STRC 持有人、MSTR 持有人及 BTC 均有一定利多作用。一方面,Strategy 可以藉此繼續運轉融資飛輪,提高資金利用率,大幅改善流動性並減少除息日波動。這一點,Strategy 直接明言意在壓低股利應計對價格的擾動,以期 STRC 更穩地貼近 100 美元面值,該特別股將更接近可日結的現金帳戶,吸引更多投資人的加入,進而增加 Strategy 公司財務負債表的安全墊厚度,降低融資成本,增強公司信用,進而對 BTC 價格也有一定承托作用。
但另外一面,按日派息並不是萬能法寶,它也有著對應的隱患或者難以改變的風險因素。
其一,按日派息的流程及兌付無法省略。股利仍須公司董事會逐期宣布、且有合法可分配資金;日付不等於剛性兌付;券商是否支持日息自動再投(DRIP)則取決於不同用戶使用的經紀商渠道入口,並不完全意味著融資壓力的減輕;
其二,日派息改善的是現金流顆粒度,不是本金穩定性。它可以弱化月度除息日的跳空和股利捕獲交易,卻不能把永續特別股變成貨幣市場基金。這一點,此前 BTC 財庫公司 Strive 將派息頻率由月度切換為每日仍然難改 SATA 的短期下跌就是例證。換句話說,按日派息降低了股利投資的波動性,避免了圍繞固定單日的股利投機交易;但本質上並沒有消滅價格風險,STRC 投資人的本金是否虧損仍然高度依賴於 Strategy 的公司信用、BTC 的價格表現、加密市場的行情及情緒。
其三,按日派息意味著 Strategy 公司帳面的現金流出更細碎、更頻繁,財務與託管營運負擔必然上升。這一點是上市公司運作的必要成本支出,難以避免。
其四,是 Strategy 本身的資金結構並無較大改觀。Strategy 於 10 月 19 日、26 日分別披露了 1.93 億美元、2.05 億美元的 STRC 回購,而其回購資金就是本可用於買 BTC 或留存的現金,和特別股融資買幣是同一套資金池裡的取捨。若按日派息投票未能如期通過,疊加 10 月 29 日第三季財報揭露的業績窗口影響,Strategy 的「融資買 BTC-等 BTC 增值-增值份額付息-繼續買入更多 BTC」的飛輪敘事短期必將再次受到質疑,影響投資者情緒和信心,反而增大了後續融資難度。
當然,從投資者角度來看,若 STRC 後續面值重回 100 美元,真正成為首批按日曆日累計或派息的上市證券之一,或許可以吸引更多 DAT 財庫上市公司發行特別股以多元化融資渠道,客觀上能夠促進投資者及上市公司的資金利用效率,帶動新一輪資金入場,也能夠為加密市場帶來一波增量。
目前來看,醞釀近半年的這次「股利週期變動」,對於 Strategy 和 Michael Saylor 而言,頗有幾分「只許成功、不能失敗」的意味。至於結果如何,相信我們很快就能知道答案了。





