미국 증시 데일리|S&P, 이례적인 6연속 하락 재현, Anthropic 초대형 IPO 데뷔가 AI 거래 붕괴 초래 (11월 20일)

이 기사는 약 5924자로, 전체를 읽는 데 약 9분이 소요됩니다
다우지수 1,101포인트 하락하며 5만선 붕괴, S&P 2.02% 하락으로 6연속 하락 기록, 나스닥 2.25% 하락, VIX 28.44. Anthropic 첫날 17% 상승에도 AI 매도세 반전 못해, AMD 7.72% 하락, 엔비디아 52주 신저가 경신. 10월 의사록은 12월 추가 금리 인상을 시사, 10년물 미 국채 5.04%. 암호화폐 관련 미국 주식 압박: MSTR 4.64% 하락, 시가총액 보유 코인 가치 below, mNAV 1 아래로. 다음 날 Anthropic과 ETF 자금 흐름 주목.

AI 요약
- 핵심 관점: 미국 증시는 "AI 거래 리셋"식 매도세에 직면, 다우지수 5만선 붕괴, S&P 6연속 하락; Anthropic의 기록적 IPO조차 AI 섹터를 구하지 못했으며, 금리 매파 전환, 규제 강화, 암호화폐 재무 모델 압박이 다중 악재 공명 형성.
- 핵심 요소:
- 다우지수 2.19% 하락해 49,097.06포인트, S&P 2.02% 하락, 나스닥 2.25% 하락, VIX 일일 15.80% 상승해 28.44.
- Anthropic 사상 최대 미국 IPO로 810억 달러 이상 조달, 첫날 17.07% 상승했으나 반도체와 neocloud 계속 매도세; 엔비디아 6일간 6,690억 달러 시가총액 증발.
- AMD 공매도 보고서에 7.72% 급락, 대중국 매출 비중 20% 초과 지적; 하원 문서에 따르면 상무부가 중국 기업에 879,000개 이상 AI 칩 판매 승인.
- 연준 10월 의사록 매파적, 대다수 참석자 추가 금리 인상 필요认为, AI는 인플레이션과 금융 안정 이중 위험源으로 간주.
- MSTR 4.64% 하락하고 MSCI 지수에서 제외, mNAV 1 아래로; 비트코인 61,344달러로 하락, 11월 현물 ETF 순유출近 29억 달러.
- 비트코인 지난 한 달 26.0% 하락, CLARITY Act 연내 통과 사실상 불가, 입법 정체가 시장 압력 가중.
1. 헤드라인
- 다우지수 5만 선 붕괴, S&P 6일 연속 하락: 다우지수는 1,101.11포인트(-2.19%) 하락한 49,097.06으로 마감하며 6월 이후 처음으로 5만 선 아래로 내려갔고, S&P 500은 2.02%, 나스닥은 2.25% 하락했으며 VIX는 하루 만에 15.80% 급등한 28.44를 기록했습니다. 매도세의 핵심은 단일 데이터 악재가 아닌 “AI 트레이딩 리셋”입니다.
- Anthropic 상장 신기록에도 AI 섹터는 살리지 못해: 미국 증시 사상 최대 IPO(자금 조달 810억 달러 초과)로 첫날 17.07% 상승한 97.17달러에 마감했으나, 시장은 이를 “AI를 무조건 매수하는 시대는 끝났다”는 신호로 해석했고 neocloud와 반도체주는 계속 매도세를 맞았습니다.
- AMD, 공매도 보고서에 7.72% 급락: Hunterbrook Media는 AMD 펌웨어가 미국 블랙리스트에 오른 중국 서버 제조사로 유입되고 있으며 대중국 매출 비중이 20%를 넘는다고 지적했고, AMD는 이를 부인하며 규정을 준수하고 있다고 밝혔습니다. 한편 하원 문서에 따르면 상무부 산하 기관이 중국 기업에 879,000개 이상의 AI 칩 판매를 승인한 것으로 나타났습니다.
- 연준 10월 의사록 매파적 기조: 대다수 참석자는 “추가 금리 인상이 적절할 수 있다”고 보았으며, AI는 인플레이션과 금융 안정성 모두의 리스크 요인으로 간주되었습니다. Waller 이사는 12월 50bp 인상을 고려할 수 있다고 재차 언급했습니다.
- 암호화폐 재무 모델 압박: MSTR은 4.64% 하락했으며 MSCI 지수 편출과 mNAV 1 미만 진입이 겹쳤고, 비트코인은 61,344달러로 하락했으며 11월 현물 ETF 순유출은 29억 달러에 육박했습니다.
2. 미국 증시와 매크로
2.1 3대 지수(미 동부시간 11-19 종가)
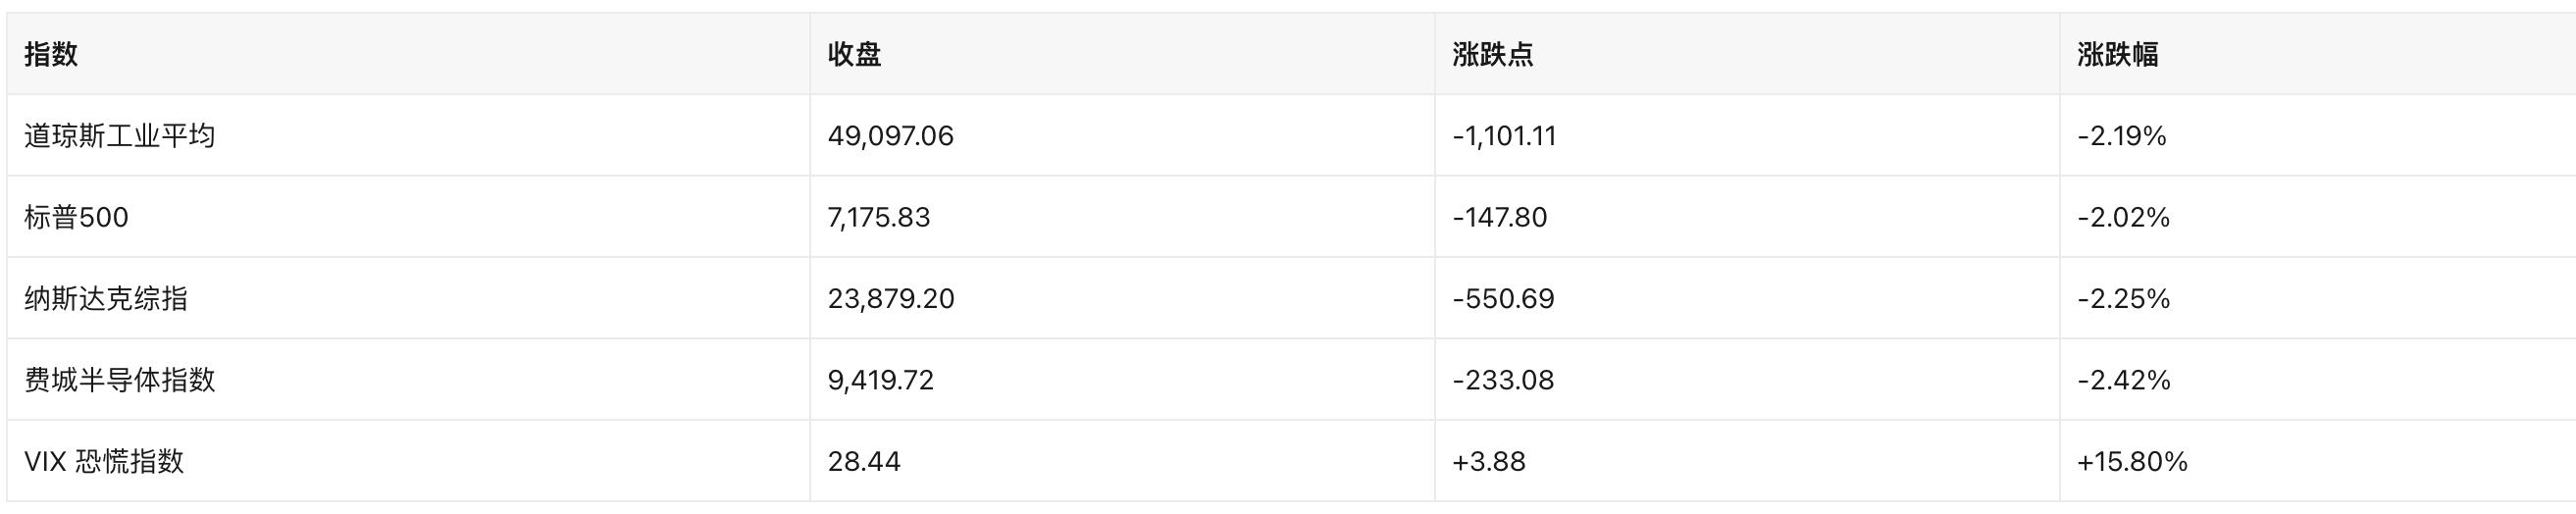
- S&P 500은 6거래일 연속 하락하며 6월 이후 최장 연속 하락세를 기록했고, 다우지수는 6월 이후 처음으로 50,000 선 아래에서 마감했습니다.
- 구조적으로 반도체, neocloud, 하이퍼스케일 클라우드 기업이 일제히 약세를 보인 반면 사이버 보안은 역주행 상승했습니다(3부 참조).
2.2 주동 요인
- AI 자본지출 서사 약화: 엔비디아는 “CEO 교체” 이후 첫 실적(3분기 매출 1,158억 달러, 전년 대비 2배)이 예상을 웃돌았음에도 주가는 신저가를 경신했고 6거래일 만에 시가총액 6,690억 달러가 증발했습니다. CoreWeave는 최고점 대비 76% 하락했습니다.
- 금리와 정책 불확실성: 10월 FOMC 회의는 10대 2로 연방기금금리를 3.75%–4.00%로 유지했으며 Cook과 Hammack은 25bp 인상을 주장하며 반대표를 던졌습니다. 의사록에 따르면 “거의 모든 참석자”가 추가 인상이 필요하다고 보았고 “일부” 관료는 이번 회의에서 인상해야 한다고 주장했으며 소수는 12월에 더 큰 폭의 인상이 필요할 수 있다고 보았습니다.
- 인플레이션 고착성: 10월 CPI는 전월 대비 +0.4%(예상 +0.3%), 근원 CPI는 +0.3%였고, 10월 PPI는 전년 대비 6.5%로 약 4년 만에 최고치를 기록했습니다.
- 이번 주 기타 데이터: 10월 소매판매는 전월 대비 +0.2%(예상 +0.1%), 근원 소매판매는 +0.6%(예상 +0.4%)였고, 산업생산은 -0.4%(예상 0.0%), 설비가동률은 76.4%였습니다.
2.3 금리, 달러, 원자재
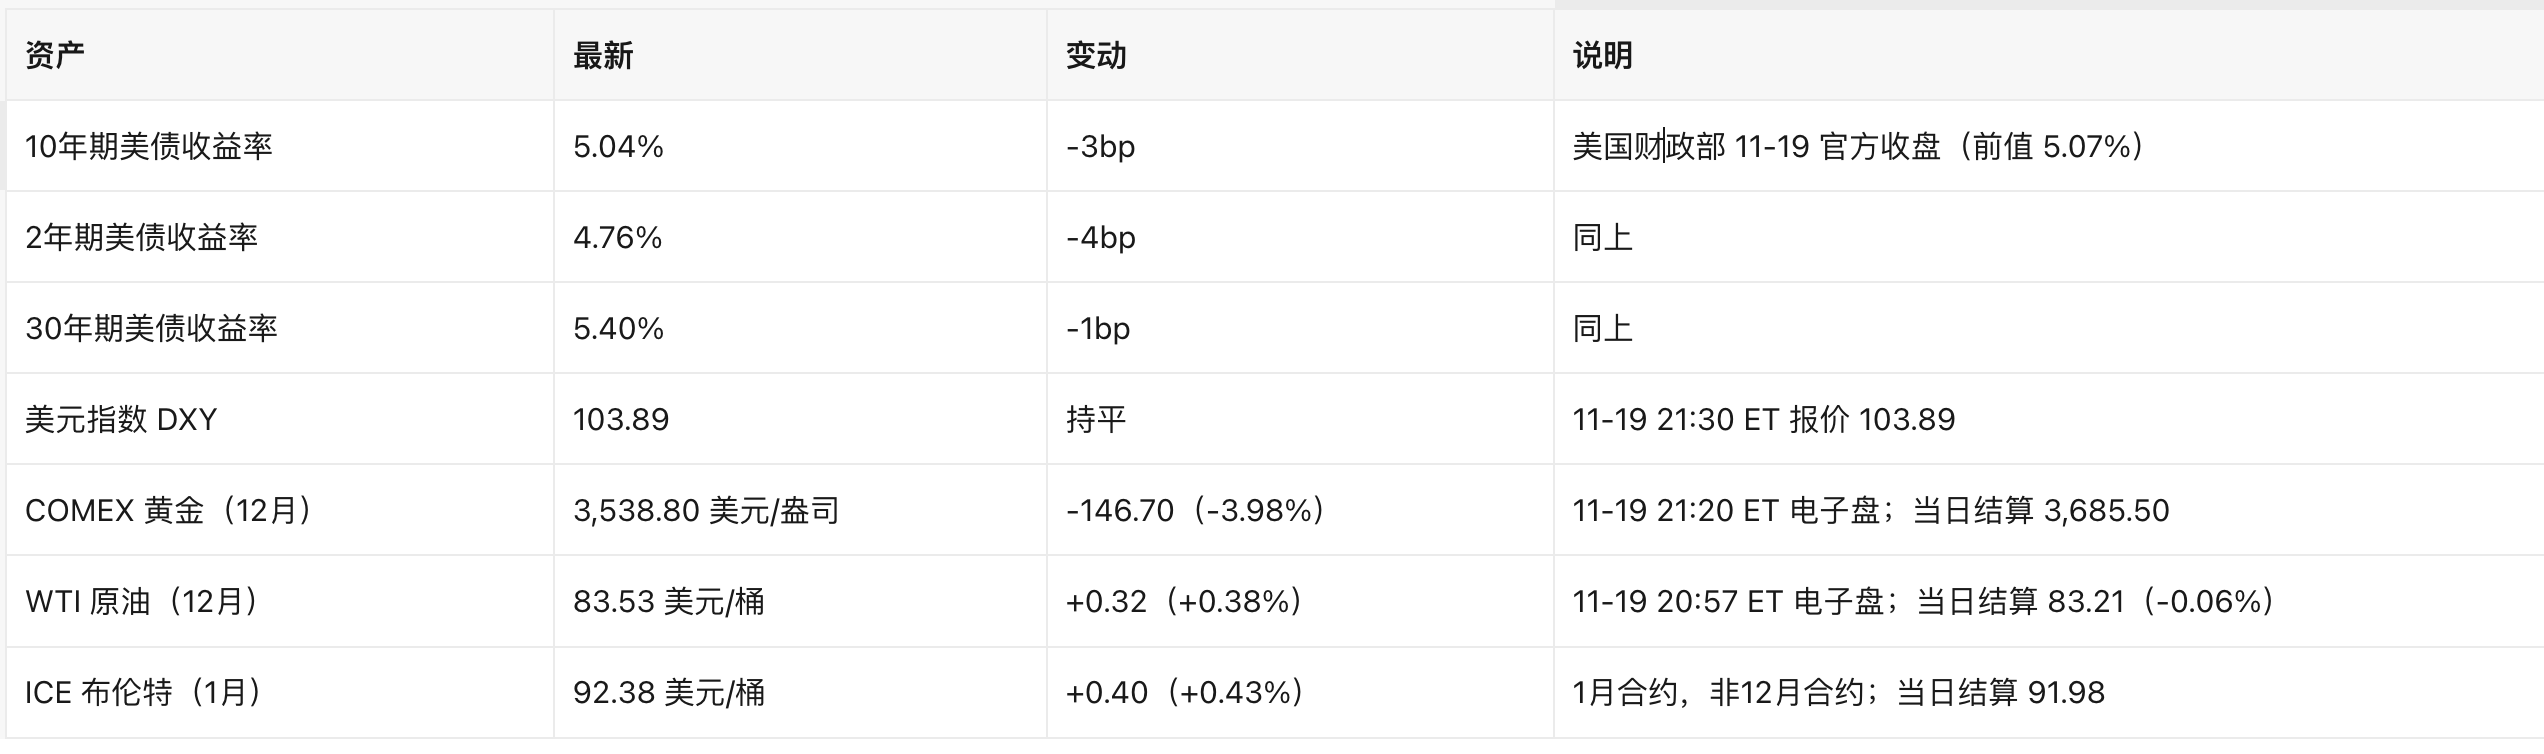
- 금: 1월 28일 온스당 5,589.38달러로 사상 최고치를 기록한 뒤 누적 3분의 1 이상 조정을 받았습니다. 이번 조정의 주된 원인은 실질금리 상승과 달러 강세로 보유 비용이 높아진 것이며, 전쟁 환경에서 금은 오히려 “유동성 공급원”으로 매도되었습니다.
- 원유: 중동 수출 회복과 트럼프-시진핑-푸틴 3자 회담에서의 증산 계획 발표가 리스크 프리미엄을 억눌렀고, WTI 결제가는 83.21달러로 10월 22일 고점 103.27달러 대비 19.4% 하락했습니다.
3. 주목할 만한 개별 종목과 섹터
3.1 Anthropic(ANT)|97.17달러 마감, +17.07%
- 나스닥 상장으로 미국 사상 최대 IPO이며 810억 달러 이상을 조달했고 첫날 17.07% 상승 마감했습니다.
- 왜 중요한가: 시장은 이를 “AI 트레이딩의 청산 이벤트”로 여겼으나 지수는 계속 하락했습니다. 이는 밸류에이션과 경쟁(OpenAI와의 가격 전쟁)이 “새로운 대장주 존재 여부”보다 가격 결정을 더 주도한다는 뜻입니다. Niles Investment 데이터에 따르면 OpenAI와 Anthropic 합산 매출의 전분기 대비 증가율은 2분기 75%에서 3분기 48%로 둔화했고, 합산 손실은 79억 달러에서 84억 달러로 확대되었습니다.
- 월요일(11/23) 옵션 거래가 시작되며 트레이더들은 이를 개인 투자자 심리의 진정한 시험대로 보고 있습니다.
3.2 AMD|489.19달러 마감, -7.72%
- Hunterbrook Media는 공매도 포지션을 공개하고 보고서를 발표하며 AMD 펌웨어가 미국의 엔티티 리스트에 오른 중국 서버 제조사 IEIT Systems 및 관련 법인으로 계속 유입되고 있으며, 대중국(홍콩 포함) 고객 매출 비중이 20%를 넘고 대부분의 칩이 중국 협력사에서 패키징·테스트를 거친다고 주장했습니다.
- AMD는 “해당 주장은 AMD의 사업 관행과 관계를 왜곡한 것이며 회사는 미국 수출통제 규정을 준수하고 있다”고 반박했습니다.
- 파급: 수출통제가 더 강화될 경우 “엔비디아 대체재”로서 AMD의 아시아 성장 논리는 훼손됩니다. 같은 날 하원 외교위 문서에 따르면 상무부 산하 기관이 중국 기업에 879,000개 이상의 AI 칩 판매를 승인해 정책 리스크가 개별 종목에서 전체 공급망으로 확산되었습니다.
3.3 엔비디아(NVDA)|145.98달러 마감, -3.30%
- 장중 최저 145.71달러로 52주 신저가를 기록했고 6거래일 만에 시가총액 6,690억 달러가 증발했습니다.
- 3분기 매출은 1,158억 달러로 전년 대비 2배였으나 “Jensen Huang의 CEO 복귀 불가”에 따른 CEO 교체와 규제 조사(캘리포니아 검찰총장이 중국행 칩 흐름 관련 소환장 발부, Moody's 전망 하향)가 실적을 압도했습니다.
- 파급: 엔비디아는 “하락 시 매수” 전략의 닻으로, 지속적인 지지선 붕괴가 전체 AI 섹터의 저점 매수 신뢰를 약화시켰습니다.
3.4 PDD Holdings|86.00달러 마감, +11.04%
- 3분기 이익이 예상을 웃돌았고 마케팅 비용은 감소했으나 매출은 정체되었고 거래 서비스 매출은 뚜렷하게 역전되었으며 Temu는 유럽에서 새로운 규제 검토에 직면했습니다.
- 약세장에서 드물게 강세를 보인 종목으로, 자금이 AI 외 영역에서 “저평가+현금흐름” 피난처를 찾고 있음을 보여줍니다.
3.5 사이버 보안 섹터: Palo Alto(PANW) +6.42%, CrowdStrike 상승
- PANW는 361.73달러에 마감했고 회계연도 1분기 실적이 예상을 웃돌며 가이던스를 상향했으며, 45억 달러에 Applied Compute를 인수해 “오픈 웨이트 모델 보호”에 베팅한다고 발표했습니다.
- 파급: AI 취약점 노출 증가 → 보안 예산 경직성 → 밸류에이션 조정 환경에서 섹터가 상대적 수익을 확보했습니다.
3.6 시간외/기타 주목할 사항
- Intuit(INTU): 310.02달러 마감(-1.03%) 후 시간외에서 9.95% 하락(미 동부시간 21:00 기준). Mailchimp를 Bending Spoons에 37억 달러에 매각한다고 발표했으며 Reuters는 이 가격이 2021년 매입가의 3분의 1 수준이라고 전했고 가이던스도 하향했습니다.
- 월마트(WMT): 126.04달러 마감(-1.04%), 3분기 실적이 예상을 웃돌며 연내 세 번째로 연간 가이던스를 상향했으나 시스템적 매도세 속에 상승분을 지키지 못했습니다.
- CoreWeave(CRWV): 44.91달러 마감(-6.11%), 시간외에서도 추가 하락했으며 neocloud의 고레버리지 조달 모델이 계속 재평가되고 있습니다.
4. 암호화폐 관련 미국 주식
4.1 DAT(디지털 자산 재무) 핵심 동향
Strategy(MSTR)|86.13달러 마감, -4.64%
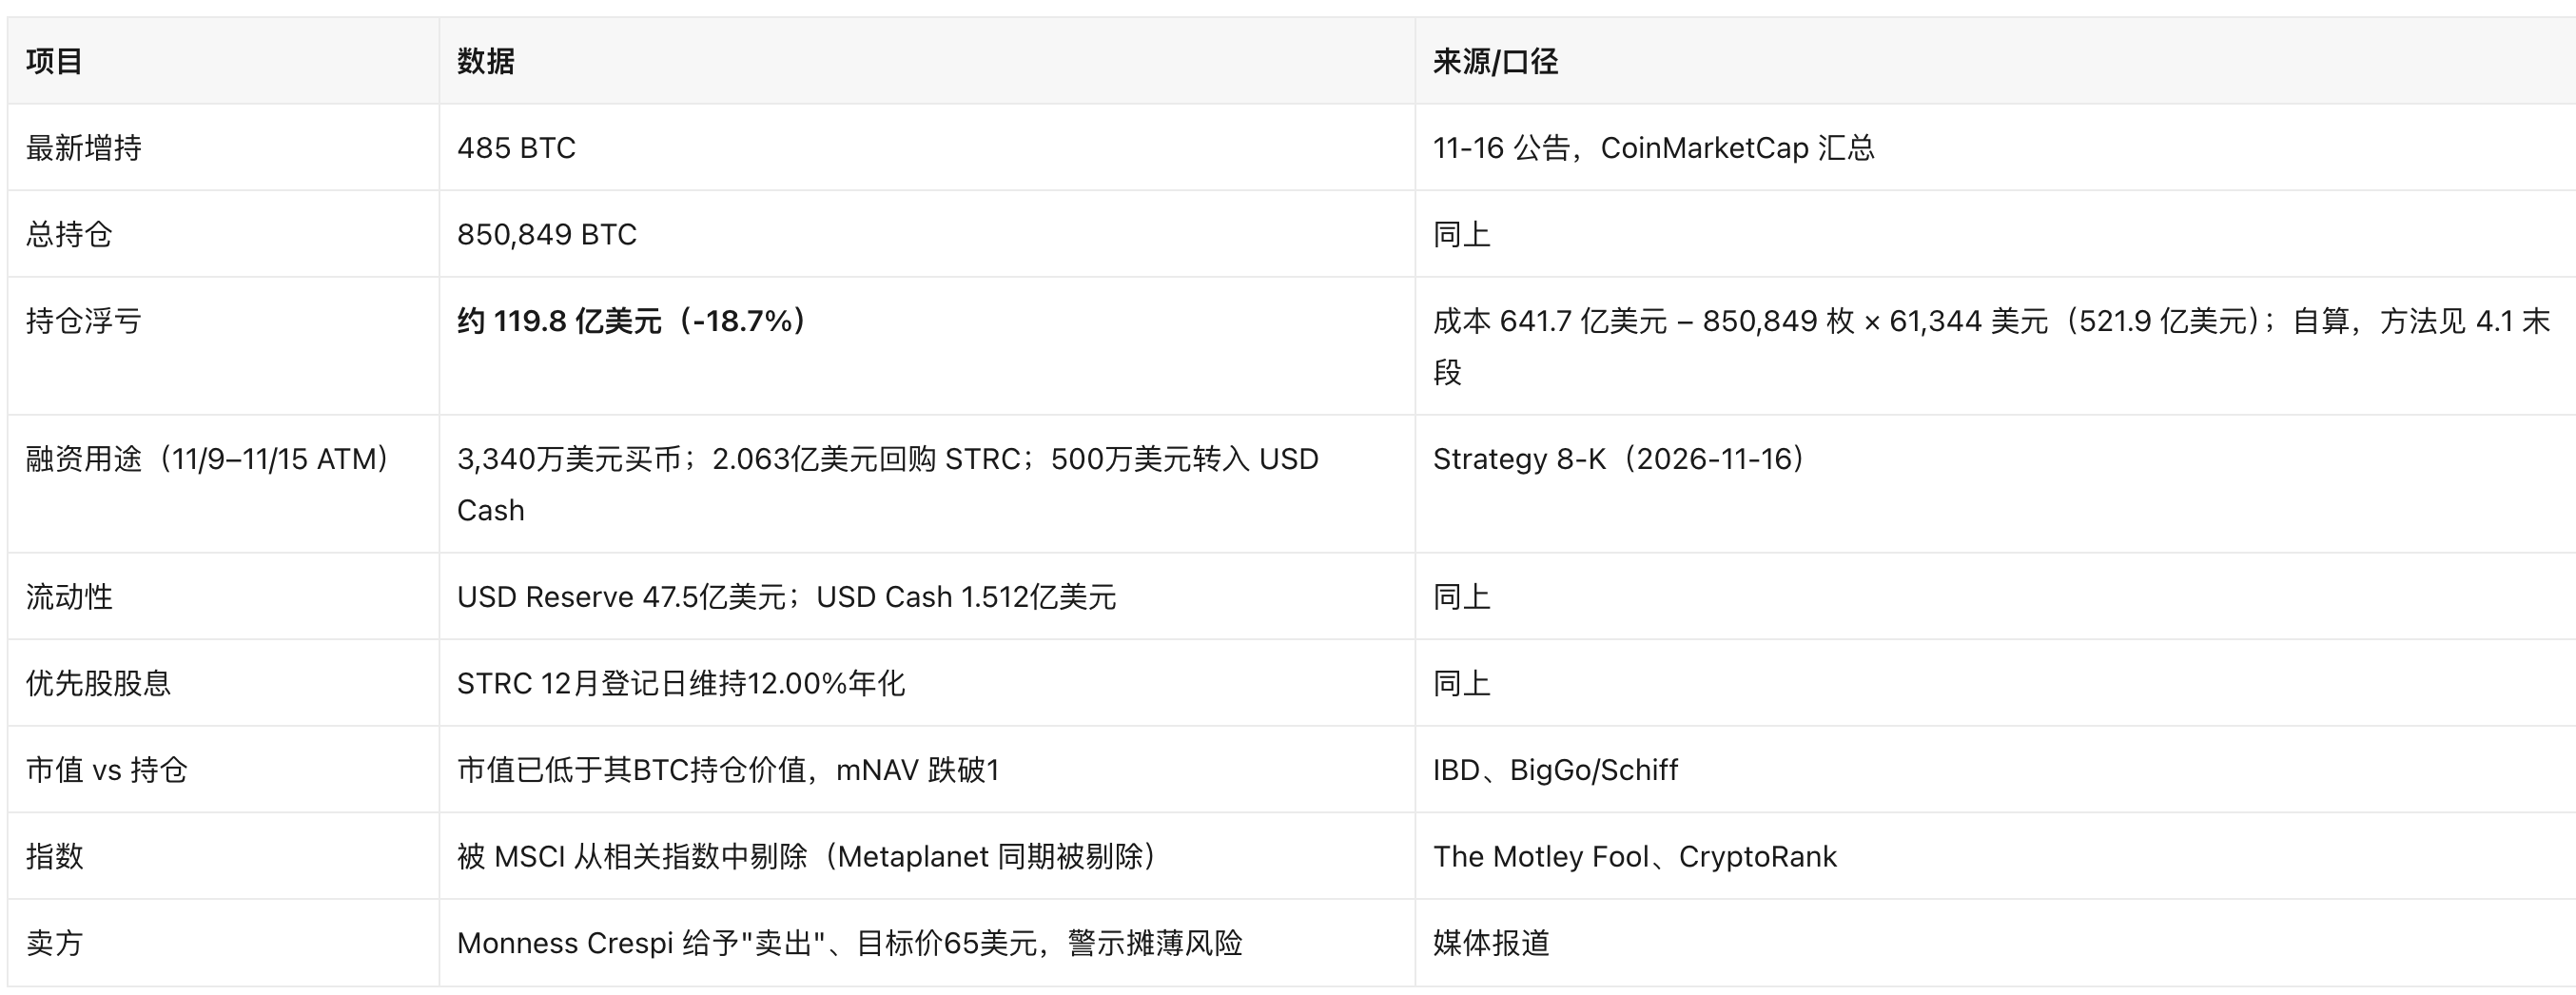
- 신호적 의미: Strategy는 “프리미엄 주식 발행 후 코인 매수”에서 “주식 발행으로 자사 우선주 매입”으로 전환했습니다. 즉 지분 조달로 자본 구조를 보강하는 것이지 보유량을 확대하는 것이 아닙니다. mNAV가 1 아래로 떨어졌다는 것은 계속 증자해 코인을 사면 주당 BTC 함량이 직접 훼손된다는 뜻입니다. 52주 범위는 203.95/81.81달러이며 현재가는 52주 고점 대비 57.8% 조정되었습니다.
- mNAV 추산(회사 공시 아님): Nasdaq 최신 시가총액 기준으로 역산하면 약 3억 9,600만 주이며 86.13달러는 보통주 시가총액 약 341억 달러에 해당합니다. 341 ÷ 521.9(보유 코인 시가) = 약 0.65배로 약 35% 할인입니다. 이 수치는 부채, 우선주, 현금을 반영하지 않아 완전한 EV/NAV와 동일하지 않으며 할인 방향을 설명하기 위한 용도입니다.
기타 DAT/보유 기업
- Bitmine Immersion(BMNR)|15.07달러, -2.59%: ETH 593만 개 보유, 암호화폐 자산+현금 합계 157억 달러. 이번 분기 63억 달러의 ETH 관련 손실을 공시했으며 ETH 하락이 순자산을 직접 잠식했습니다.
- Strive(ASST)|16.61달러, -3.15%: 11-17에 251 BTC 추가 매입. Morgan Stanley가 지분을 확대했습니다(Crypto Briefing은 이를 3,200만 달러 상당의 비트코인 익스포저로 보도).
- 트럼프 미디어(DJT)|4.09달러, +0.99%: 8억 8,400만 달러 부채가 11월 30일 만기이며 회사는 신용한도를 우선 활용하고 비트코인은 팔지 않겠다고 밝혔습니다. 이미 1억 달러 어음 원금을 매입했습니다.
- Avalanche Treasury Corp(AVAT): 11-19에 Galaxy Digital과 “디지털 화폐 칼라 대출(collar loan)” 기본 계약을 체결했다고 공시하며 향후 암호화폐 자산 담보 조달을 위한 기반을 마련했습니다. DAT 조달 도구는 계속 혁신되고 있습니다.
- Digi Power X: 42 BTC 추가 매입으로 총 보유량이 259 BTC로 증가했습니다.
4.2 암호화폐 관련 미국 주식 관찰 목록 신규
- 이번 거래일 신규 종목 없음: SEC EDGAR 전문 검색(2026-11-18~11-19, 8-K 양식, 키워드 bitcoin/digital asset treasury/ether)을 확인한 결과 BTC/ETH를 준비금에 편입하거나 DAT로 전환·개명한다고 처음 발표한 미국 상장사 공시는 없었습니다.
- 관찰 목록 유지: MSTR, BMNR, ASST, SBET, DFDV, AVAT, DJT, BTBT, HUT, GLXY. 목록 변동은 추가 매입/조달/부채 이벤트 기준이며 상세 내용은 4.1 참조.
4.3 광의의 암호화폐 관련 미국 주식(미 동부시간 11-19 종가)
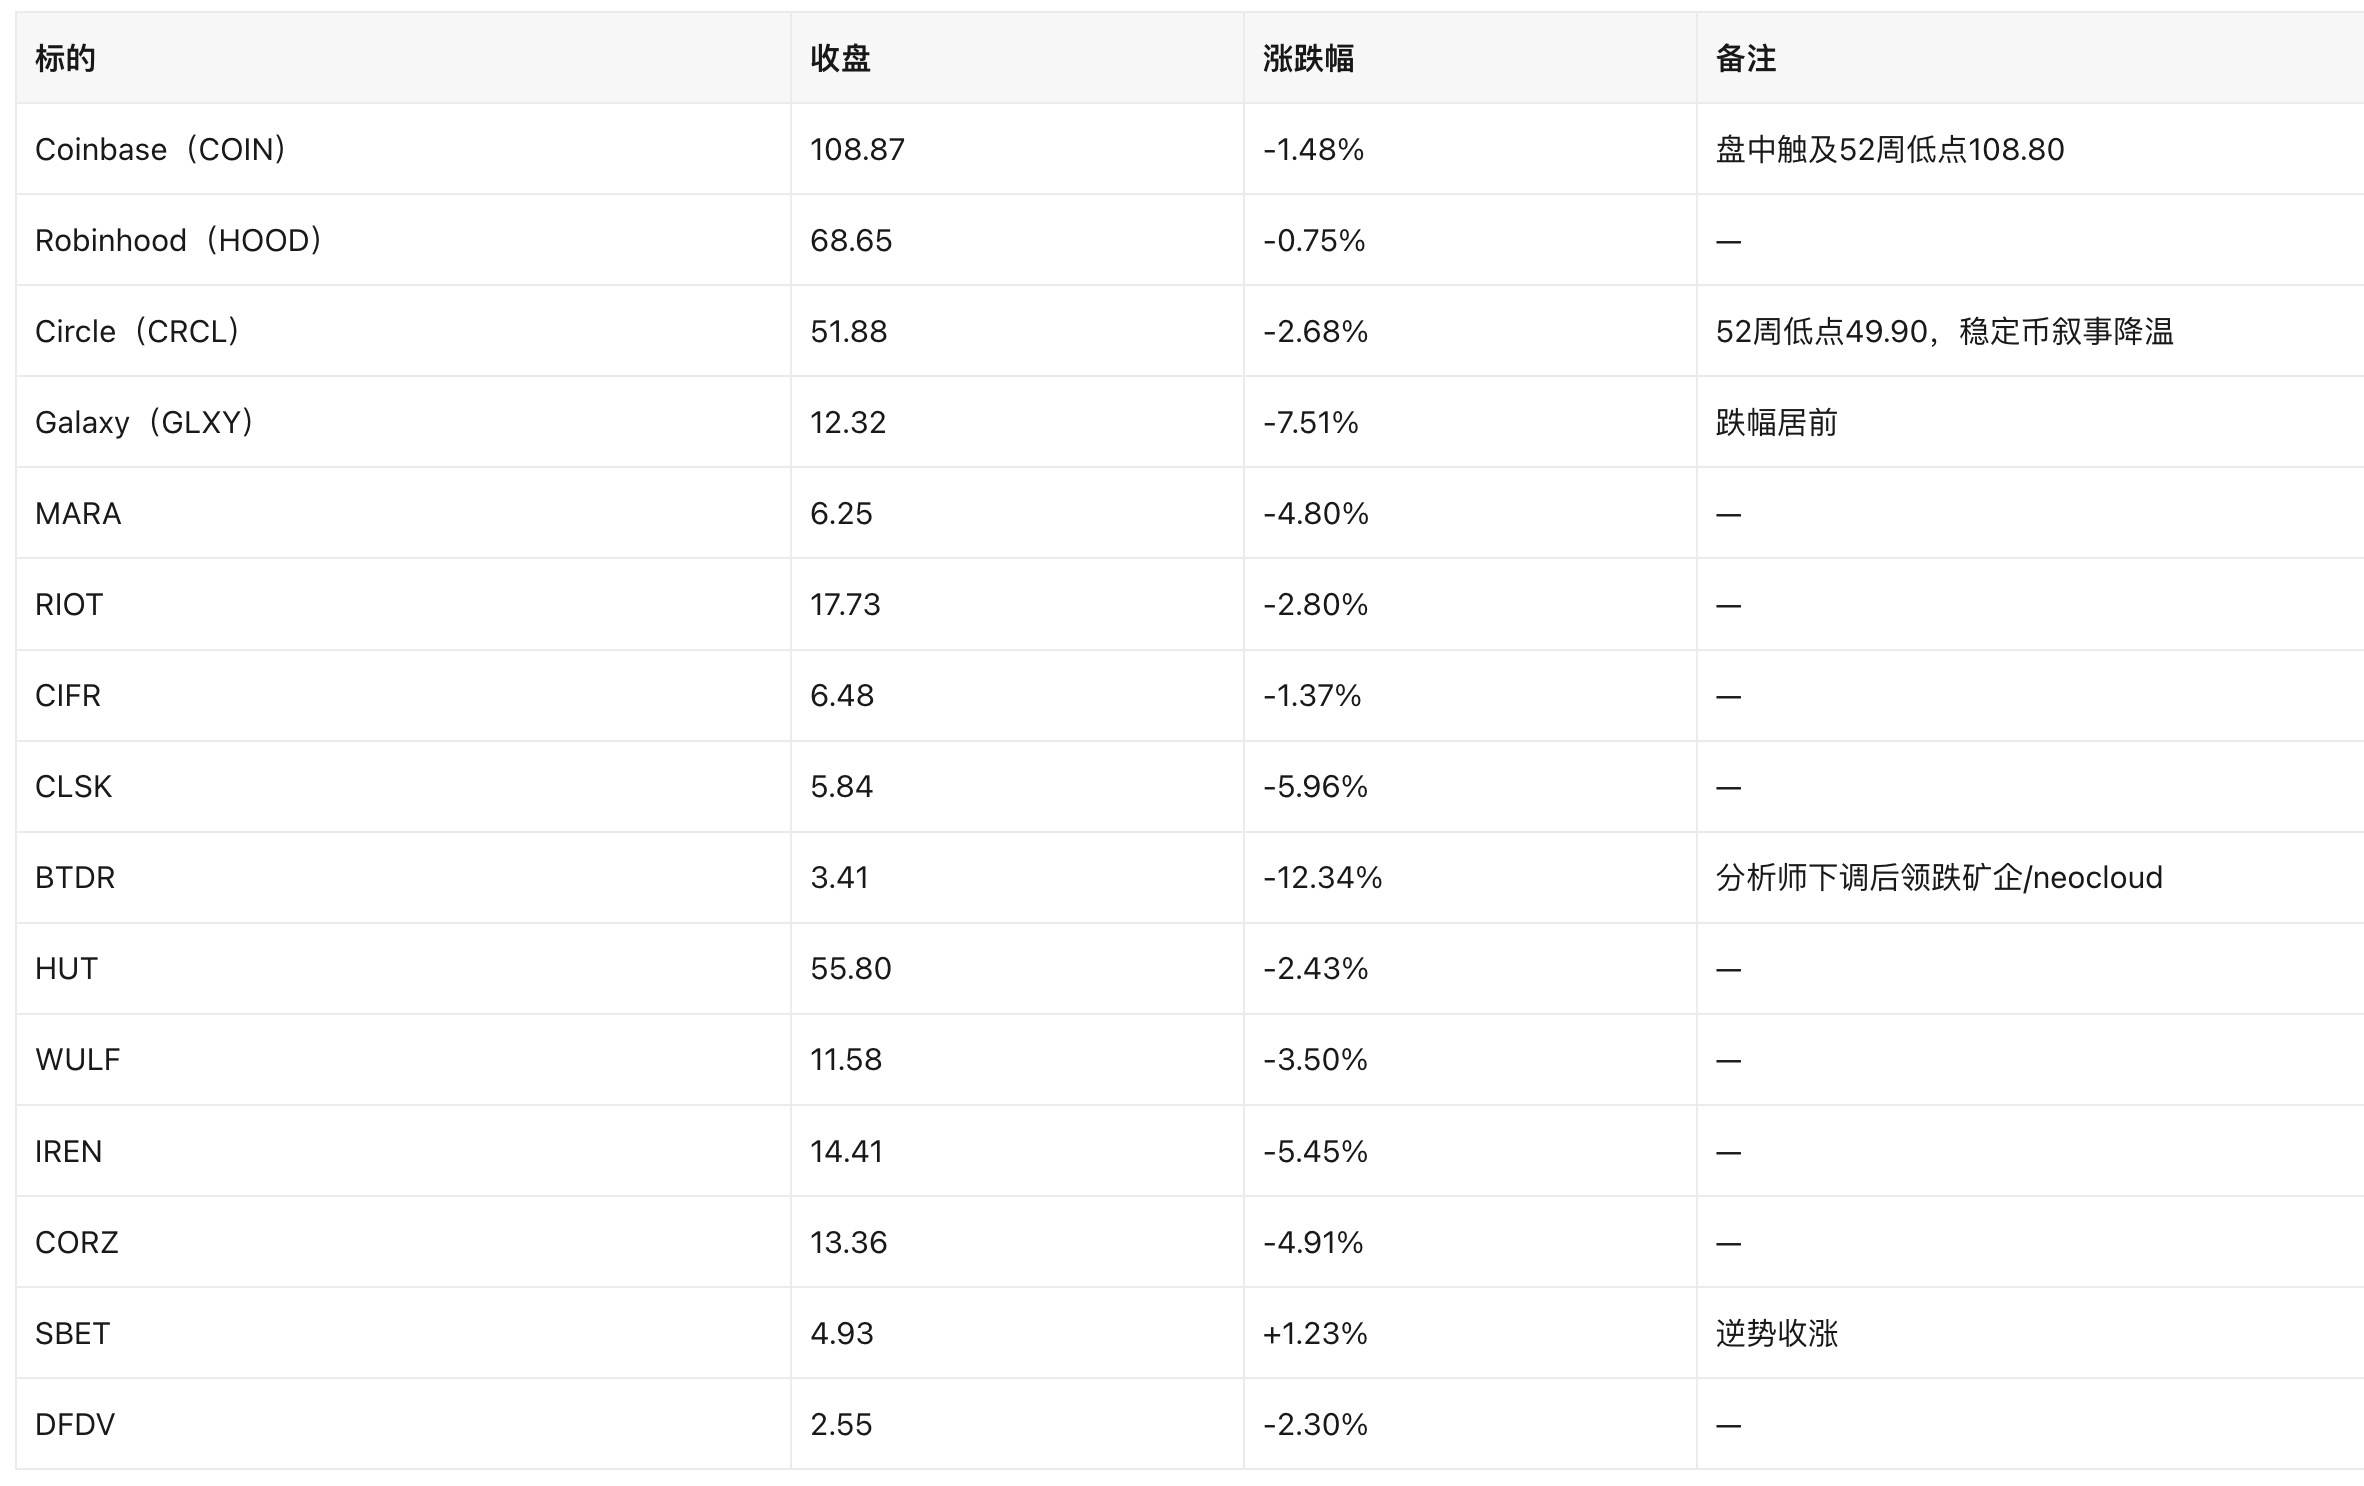
현물 ETF(가격, 미 동부시간 11
美股
Odaily 공식 커뮤니티에 가입하세요


추천 기사