美股日报|纳指周跌3.37%录得四周连跌,非农增16.5万,12月加息定价升温(11月7日)

이 기사는 약 6350자로, 전체를 읽는 데 약 10분이 소요됩니다
금요일 나스닥은 1.09% 반등하여 24,579.42포인트로 마감했으나, 주간 기준으로는 여전히 3.37% 하락하며 4주 연속 하락세를 기록했습니다. 10월 비농업 신규 고용은 16만 5천 명으로 예상치의 약 3배에 달했고, 실업률은 4.1%를 기록했으며, 12월 금리 인상 확률은 80%로 상승했습니다. 10년물 미국 국채 수익률은 4.86%입니다. 암호화폐 관련 미국 주식은 압박을 받았습니다: Strategy는 849,327 BTC를 보유하고 있으나 시가총액이 이미 보유 가치를 밑돌고 있으며, 비트코인 현물 ETF는 하루 4억 3,000만 달러 순유출을 기록했고, BTC는 75,820달러를 기록했습니다. 다음 주에는 11월 10일 CPI와 CoreWeave, Cisco, Applied Materials의 실적 발표에 주목할 필요가 있습니다.

AI 요약
- 핵심 관점: 민주당의 중간선거 압승으로 AI 규제가 기술주 밸류에이션의 새로운 변수가 된 가운데, 비농업 고용 지표가 예상을 초과하며 12월 금리 인상 기대가 강화되어 나스닥이 하루 5.52% 폭락하고 시가총액 2조 5,000억 달러가 증발했으며, 암호화폐 자산과 DAT 재무 모델도 동반 압박을 받았습니다.
- 핵심 요소:
- 민주당은近50년래 최대 의회 우위를 확보하고 AI 법안을 일괄 추진할 계획이며, 엔비디아 칩 수출이 목표로 지목되었습니다; 나스닥은 11월 5일 5.52% 하락했고, 필라델피아 반도체 지수는 하루 12.24% 급락했으며, 주간 나스닥은 3.37% 하락으로 4주 연속 하락세를 이어갔습니다.
- 10월 비농업 신규 고용은 16만 5천 명으로 예상치의 약 3배에 달했고, 실업률은 4.1%였으며, 12월 금리 인상 프라이싱은 80%로 상승했습니다; 10년물 미국 국채 수익률은 4.86%로 올랐고, 달러 지수는 102.28로 반등했습니다.
- 브렌트유는 주간 16.90% 하락하여 97.76달러를 기록했는데, 이는 선거 후 이란 전쟁 완화 기대가 주요 원인입니다; 금은 주간 4.63% 상승하여 4,079.50달러를 기록하며 "유가 하락, 금리 인상 기대 상승"이라는 드문 조합을 형성했습니다.
- BTC는 한때 11주 최저점까지 하락했고, 전 시장 청산 규모는 10억 달러를 초과했습니다; 11월 5일 현물 비트코인 ETF는 4억 3,020만 달러 순유출을 기록했으며, 암호화폐 ETF 합산 유출은 5억 3,000만 달러를 넘었습니다.
- MSTR 시가총액/보유 가치 비율은 0.846배로 하락했으며, mNAV 할인으로 보통주 증자가每股 BTC를 희석시키는 반면, DAT 프리미엄 자금조달 플라이휠이 멈추면서 BTC에 느린 변수로서 악재로 작용하고 있습니다.
- 채굴 기업과 BTC의 연동이 "코인 가격 β"에서 "AI 자본 지출 β"로 전환되었습니다: BTC가 당일 보합인 반면 채굴 기업은 8%–20% 급등했고, TeraWulf 채굴 수익은 69% 감소, IREN은 58% 감소하며 채굴 사업 철수를 계획하고 있습니다.
- OFAC는 MEXC와 미국 금융 시스템 간 거래를 차단했으며(160억 달러 관련 거래 포함), 업계 전반의 컴플라이언스 비용이 상승했습니다; 재무부가 "트래블 룰" 제안을 철회한 것은 컴플라이언스 거래소에 다소 유리하게 작용했습니다.
1. 헤드라인
- 민주당 중간선거 압승, AI 규제가 새로운 밸류에이션 변수로 부상: 민주당이近 50년 만에 최대 의회 우위를 확보하고 상원을 탈환했으며, AI 입법을 집중 추진할 계획으로 엔비디아 AI 칩 수출이 목표로 지목되었다. 시장은 AI 자본지출의 규제 및 정치적 비용 상승을 우려하며 목요일 기술주 매도를 직접 촉발했다.
- 목요일 나스닥 19개월 만에 최대 일일 낙폭 기록, 금요일 부분 회복에 그쳐: 11월 5일 나스닥 종합지수는 5.52%(-1,421.51포인트) 하락하며 시가총액 2조 5,000억 달러가 증발했고, 필라델피아 반도체지수는 하루 만에 12.24% 급락했다. 11월 6일 나스닥은 1.09%, 반도체지수는 4.21% 반등했으나 주간 기준 나스닥은 여전히 3.37% 하락하며 4주 연속 하락세를 이어갔다.
- 10월 비농업 신규고용 16만 5,000명, 예상치의 약 3배, 12월 금리 인상 베팅 부상: 실업률은 4.1%로 임금 상승률은 둔화되었다. 연준은 10월 금리를 동결했으나 Barkin, Hammack, Williams 모두 "인플레이션이 여전히 높아 추가 인상이 필요하다"고 지적했으며, 10년물 미 국채 수익률은 4.86%로, 달러지수는 102.28로 반등했다.
- 유가 일주일 만에 약 17% 폭락, 인플레이션 경로에 양방향 불확실성: 브렌트유는 10월 30일 117.64달러에서 97.76달러로 하락(주간 -16.90%), WTI는 주간 13.23% 하락한 90.34달러를 기록했으며, 중간선거 이후 이란 전쟁 완화 기대가 고조된 것이 주된 원인이다. 같은 기간 금은 주간 4.63% 상승한 4,079.50달러를 기록했다.
- 암호화폐 자산과 암호화폐 관련 미주 동반 약세, ETF 순유출 전환: BTC는 목요일 한때 11주 최저치까지 하락하며 전 시장 청산 규모가 10억 달러를 초과했다. 11월 5일 미국 현물 비트코인 ETF는 4억 3,020만 달러 순유출, 암호화폐 ETF 합계 유출은 5억 3,000만 달러를 넘었다. Binance 63억 달러 해킹 사건은 여전히 진행 중이며, Elliptic은 그중 31억 달러가 아직 세탁되지 않았다고 밝혔다.
2. 미 증시와 매크로
2.1 지수 종가(미 동부시간 2026-11-06 16:00 종가)
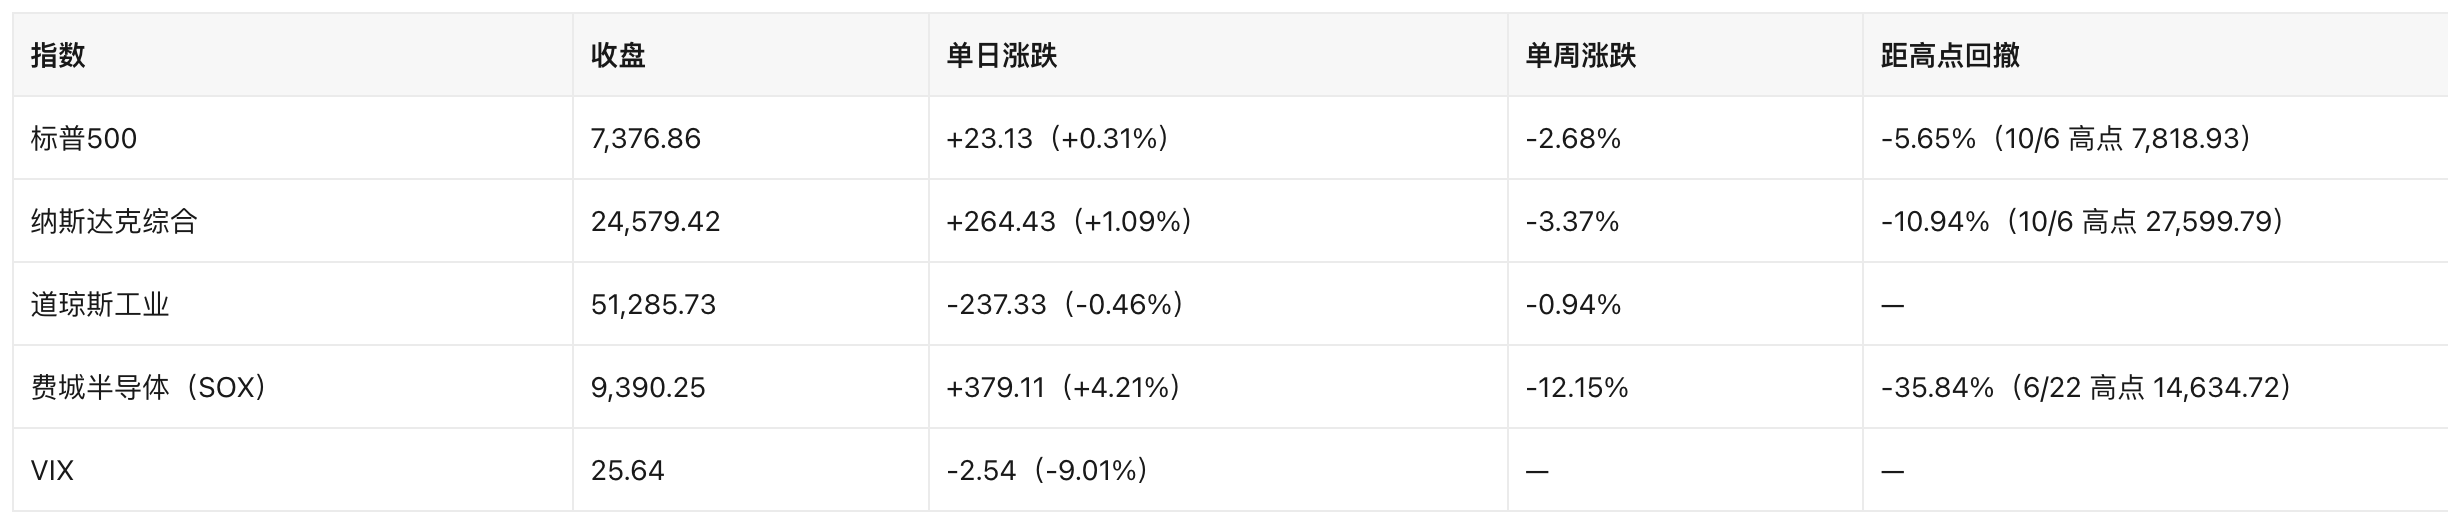
나스닥은 기술적 조정 국면에 진입했으며(고점 대비 -10.94%), 반도체지수는 6월 22일 고점 대비 35.84% 하락해 깊은 조정 구간에 있다.
2.2 핵심 동인
- 정치 → 규제 → 밸류에이션: 민주당이 중간선거를 휩쓸자 시장은 AI 관련 기업의 규제 리스크를 재가격화했다. Reuters는 민주당이 AI 법안을 "묶음"으로 추진할 준비를 하고 있다고 보도했으며, Bloomberg는 엔비디아 AI 칩 수출이 민주당 의회의 표적이 될 것이라고 지적했다. 이것이 이번 주 위험자산 가격 결정의 주된 변수이며, 실적 자체가 아니다.
- 고용 데이터 → 금리 인상 → 할인율: 10월 비농업 신규고용은 16만 5,000명으로 시장 예상의 약 3배였고 실업률은 4.1%로 하락했다. 데이터 발표 후 시장의 12월 금리 인상 베팅은 80%까지 상승했다(여러 시장 집계 기준, CME FedWatch 원자료 아님). 연준은 10월 회의에서 금리를 동결했으며 12월이 인상 창구로 여겨진다.
- 연준 인사 발언: Barkin(11/5)은 "향후 금리를 인상하겠지만 점진적일 것"이라 밝혔고, Hammack은 점진적 인상 경로를 지지했으며, Williams(11/6)는 "인플레이션이 너무 높아 반드시 2%로 되돌려야 한다"고 말했다. 전반적으로 매파적 발언이다.
- 금요일 반등의 성격: Bloomberg는 이를 "저가 매수세가 지지력을 제공하고 매도가 일시 멈춘 것"으로 묘사했으며, Reuters는 추세 반전이 아닌 "안도성 반등"이라고 강조했다. 나스닥은 주간 기준 4주 연속 하락했다.
2.3 금리·달러·상품(미 동부시간 11/6 종가/결제)
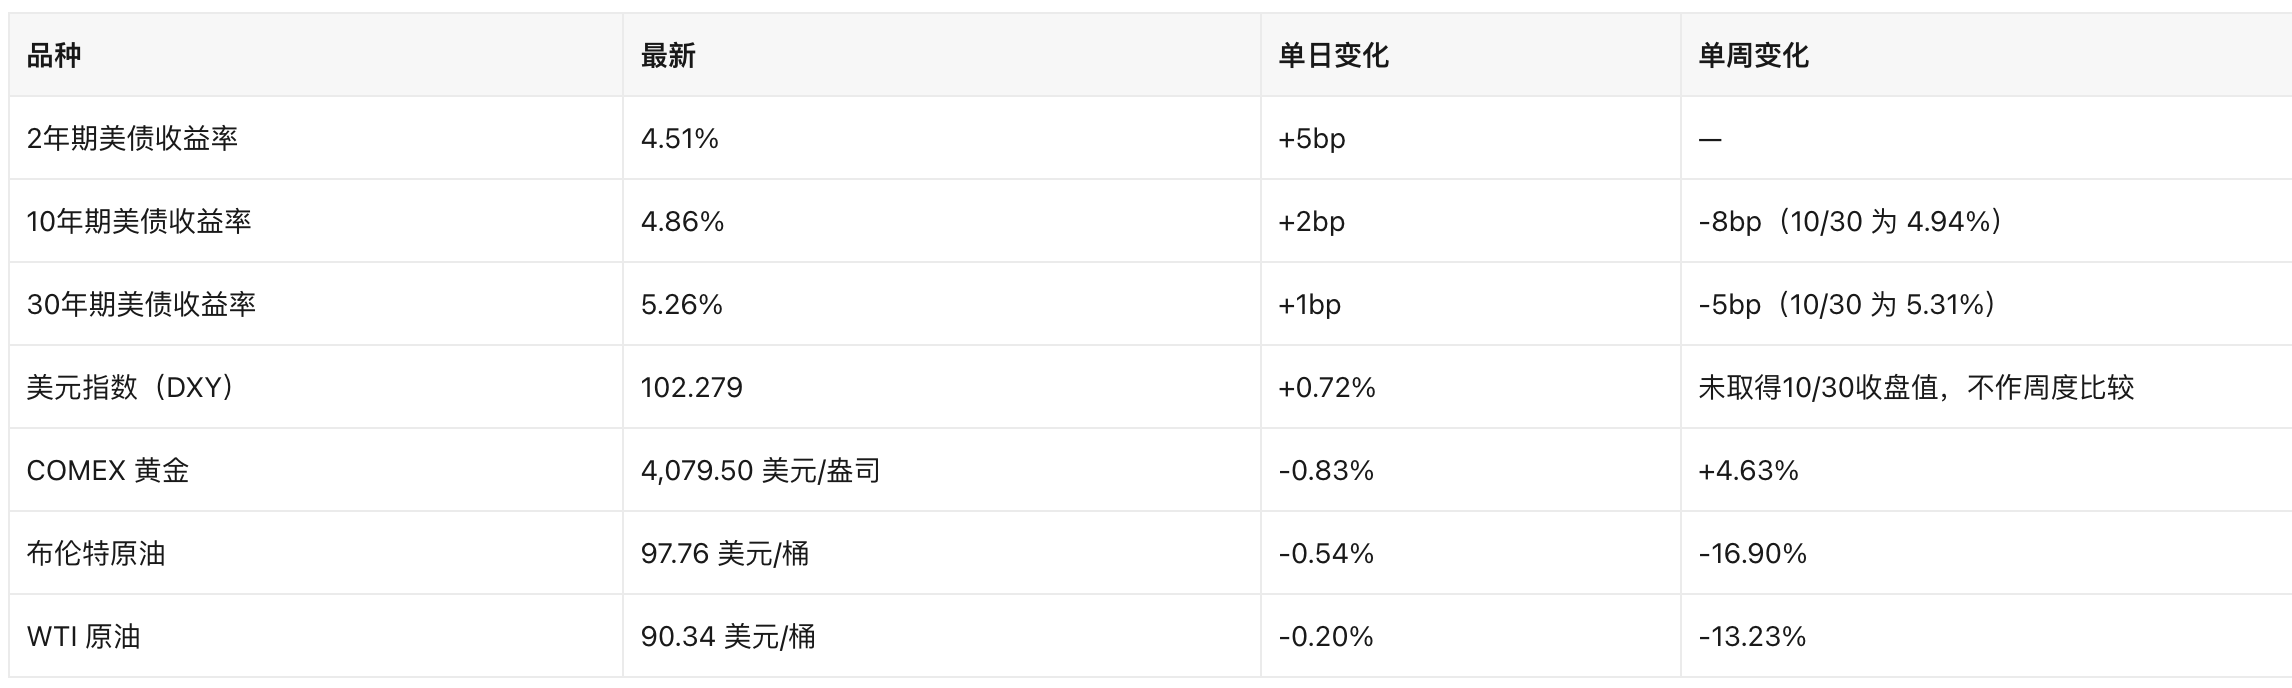
수익률 곡선 신호: 10년물은 강한 고용 데이터 이후 2bp, 2년물은 5bp 상승해 곡선은 소폭 평탄화되었다. 시장은 한편으로 12월 금리 인상을 가격에 반영하면서 다른 한편으로 금리 인상이 2027년 성장을 억누를 것을 우려하고 있다. 이는 "AI 자본지출 둔화" 서사와 상호 강화된다.
3. 주요 종목과 섹터
3.1 반도체: 하루 폭력적 반등, 주간 기준 여전히 최대 피해 섹터
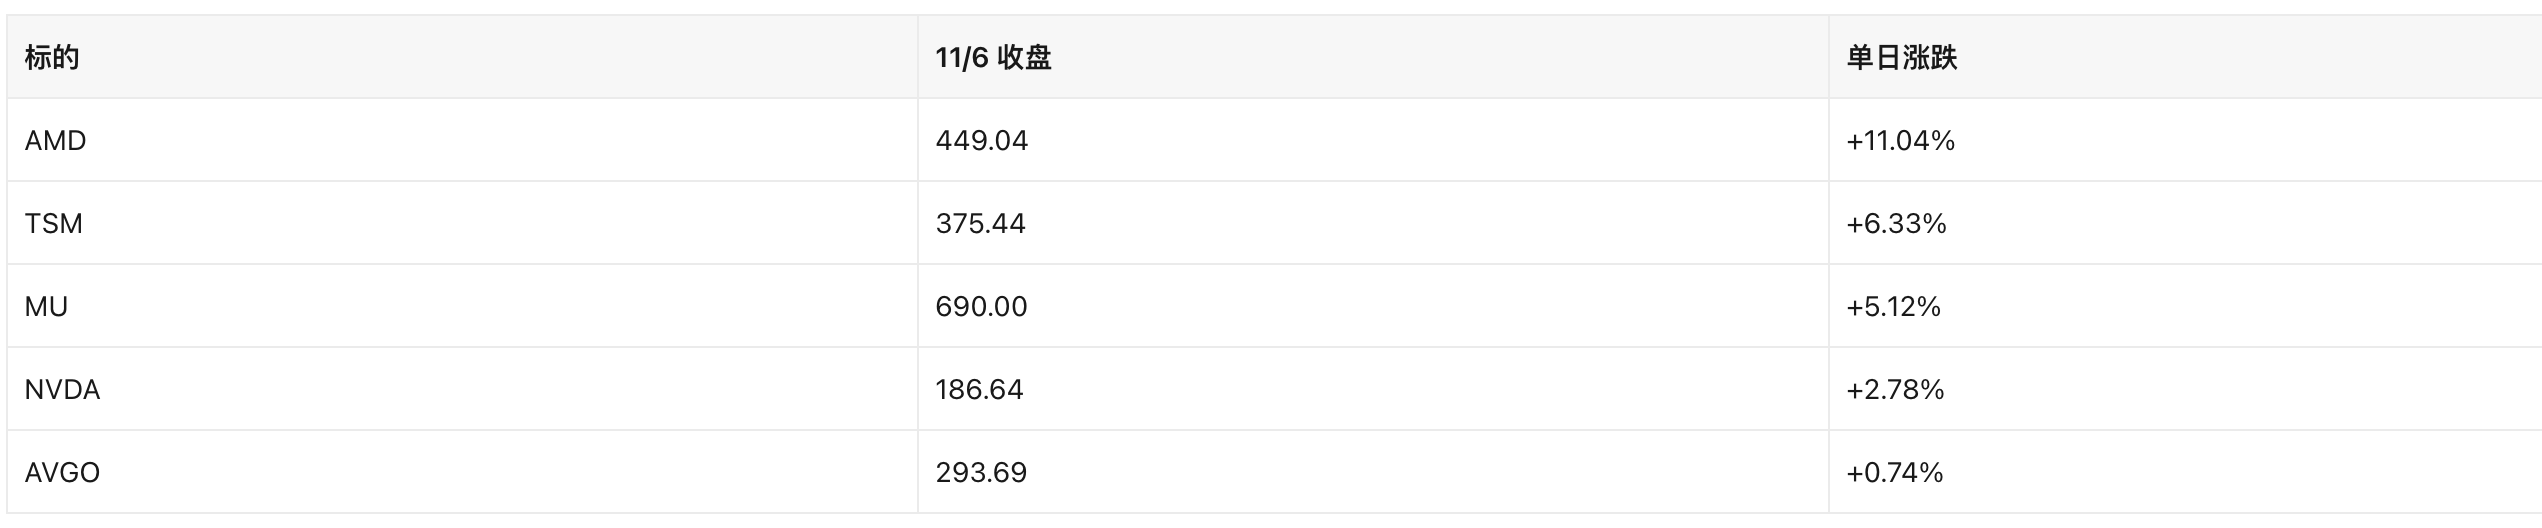
- AMD +11.04%: 3분기 실적 EPS 2.09달러로 예상치를 크게 상회, 매출 사상 최대, 데이터센터 사업 매출 거의 두 배 증가, 가이던스도 예상 상회. 11월 3일 장 마감 후 발표되어 4일 주가가 상승했으나 목요일 전 시장 매도로 중단되었고 금요일에 집중 만회했다.
- 메모리·파운드리 동반 회복: Micron, TSMC가 상승을 주도했으며 시장은 이를 "AI 자본지출이 중단되지 않았다"는 포지션 재확충으로 해석했다. Reuters/Barron's는 모두 이것이 과매도 반등에 가깝다고 지적했으며, 반도체지수는 주간 기준 여전히 12.15% 하락했다.
- 리스크 요인: 민주당 의회의 칩 수출 통제 의제는 섹터 최대의 정책 테일 리스크이며, 어떤 법안 텍스트가 나오든 밸류에이션에 다시 충격을 줄 수 있다.
3.2 테슬라: Cybertruck 생산 중단, 생산능력 Robotaxi로 전환
- TSLA +4.23%로 358.22달러. 머스크는 Cybertruck 생산을 단계적으로 중단할 것이라고 확인했으며(해당 차종 판매량 전년 대비 48% 감소), 텍사스 공장 생산능력을 Cybercab 자율주행 택시로 전환한다. 시장은 이를 수요 악화가 아닌 "손절 + AI 서사 집중"으로 해석했다.
3.3 대형 기술주: 뚜렷한 차별화, 소프트웨어와 하드웨어 비동기
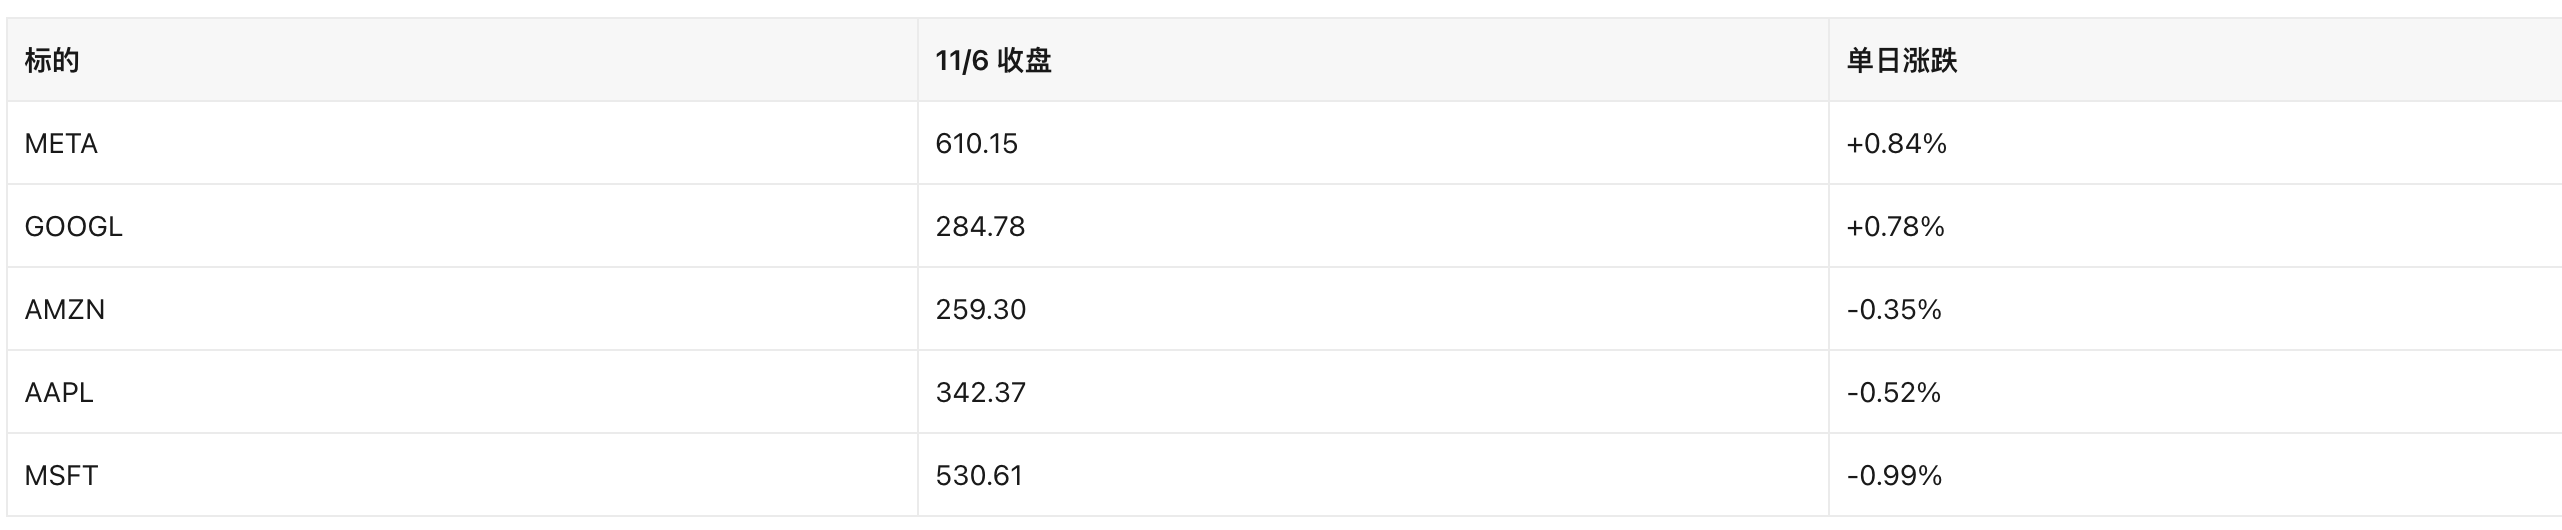
지수 반등은 주로 반도체와 고베타 성장주가 기여했으며, 대형 소프트웨어주는 동반 상승하지 못했다. 이는 자금이 "전면 재확충"이 아닌 "과매도 반등"을 하고 있음을 보여준다.
3.4 AI 인프라: 밸류에이션 앵커 흔들림
- Anthropic IPO 밸류에이션 1조 달러로 반감될 수 있다는 소문: Decrypt는 AI 주식 매도 이후 Anthropic의 1차 시장 밸류에이션이 하향 조정될 수 있다고 보도했다. 이 소식은 회사 확인이 없어 미확인으로 표기하나, AI 인프라 체인의 밸류에이션 앵커에 직접적인 심리적 영향을 준다.
- AI 전력 비용이 정치 이슈로 부상: 중간선거에서 데이터센터 전기요금에 대한 "유권자 반발"이 나타났으며, OpenAI는 AI 전력 요금을 부담하겠다고 약속했다(Decrypt, 11/5). 이는 AI 자본지출의 외부 비용이 정치화되고 있음을 의미하며, 규제 리스크와 중첩된다.
- CoreWeave(CRWV) 11월 10일 장 마감 후 실적 발표는 다음 주 AI 인프라 서사의 첫 번째 본격 검증이다.
3.5 에너지: 일주일 폭락 후의 취약한 균형
브렌트유는 주간 16.90% 하락한 97.76달러를 기록했으나 금요일에는 0.54% 하락에 그쳤으며, 페르시아만 선박이 다시 공격받았다는 소식이 낙폭을 제한했다(CBS News). 유가 하락은 항공·운송·소비에 유리하나 에너지주 이익 전망에는 불리하며, 동시에 현재 "인플레이션—금리 인상" 사슬에서 빠르게 반전될 수 있는 유일한 변수이기도 하다.
4. 암호화폐 관련 미주(Crypto-Equity)
4.1 DAT(디지털 자산 트레저리) 기업
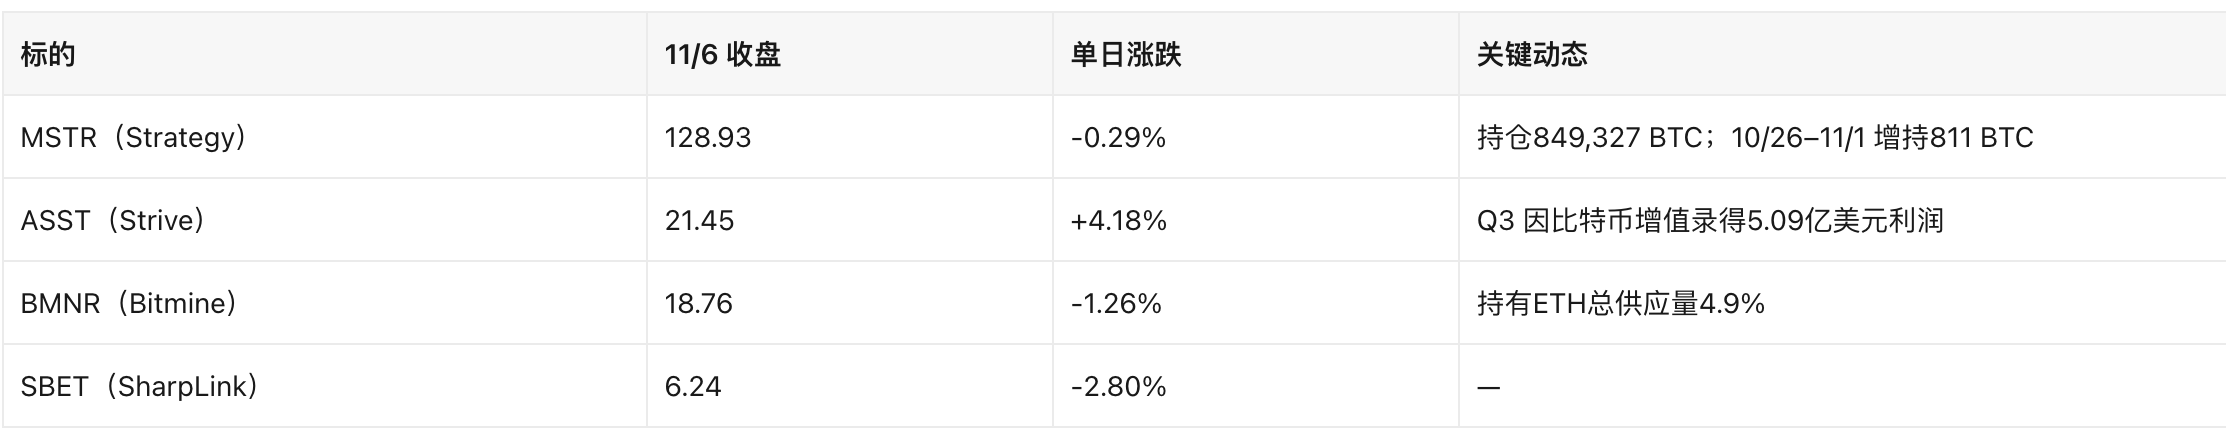
Strategy(MSTR) — 매수 지속, 그러나 "프리미엄 플라이휠"은 정지
- 보유량과 원가: 회사 공시 기준 총 보유량 849,327 BTC, 10월 26일부터 11월 1일까지 811 BTC 추가 매수, 소요 자금 6,550만 달러, 평균가 80,846달러/BTC(811 × 80,846 = 65,566,106달러, 공시 금액 6,550만 달러와의 차이는 평균가 반올림에서 발생).
- 자금 조달: 같은 기간 STRC(Stretch 우선주) 2억 8,000만 달러를 환매하고 ATM을 통해 보통주 1억 6,400만 달러를 매도했다. STRC 가격은 이미 100달러 액면가 근처로 돌아왔으며, 회사는 "현금 소진"을 "새로운 코인 매수 탄약"으로 전환했다.
- mNAV 할인(핵심 신호): Nasdaq 시가총액 기준 MSTR 시가총액 544억 5,000만 달러, 849,327 BTC × 75,820달러 기준 보유자산 가치 643억 9,600만 달러. 시가총액/보유자산 가치 0.846배(544.5억 ÷ 643.96억, 부채 미차감, 우선주 미계산). CoinDesk는 이미 6월에 "기업级 mNAV가 1 아래로 떨어졌다"고 지적했다. 의미: 할인 상태에서 보통주를 증자하면 주당 BTC가 희석될 뿐 증가하지 않아 DAT의 핵심 자금조달 논리가 무효화된다 — 이는 BTC가 횡보할 때 MSTR이 여전히 하락세를 보이는 이유를 설명한다.
- 3분기 실적: 영업이익 210억 달러, 희석 EPS 44.75달러(Business Wire, 10월 29일). 주로 비트코인 공정가치 변동에서 기인하므로 현금흐름과 분리해 봐야 한다.
Strive(ASST) — 공격적 매수에 나선 도전자
- 3분기 비트코인 보유자산 평가이익으로 5억 900만 달러 이익을 기록했으며, 동시에 레버리지를 계속 늘려 코인을 매수했다(The Block, 11/6). 11월 2일 124 BTC를 추가 매수했다. Strategy보다 공격적인 자금조달 속도가 시장의 비교 논의를 촉발했다.
Bitmine(BMNR) — ETH版 DAT의 집중도 리스크
- ETH 총공급량의 4.9%를 보유(24/7 Wall St., 11/5). 단일标的 집중도가 "5% 임계치" 논의 구간에 근접해 ETH 가격 변동이 순자산가치에 미치는 영향이 확대되었다.
기타 DAT 관련
- Twenty One Capital(XXI): 비트코인 트레저리 규모 39억 달러, 11월 13일 실적 공시.
- Hyperliquid Strategies: 3분기 매출 1,330만 달러, 그러나 6억 206만 달러 이익은 주로 HYPE 보유자산의 장부 재평가에서 발생. 회사는 이미 CFTC 등록 FCM 신청을 완료했다. "거래소 토큰 트레저리"라는 새로운 하위 분류에 속한다.
- DDC Enterprise: 표면금리 13.5%의 영구 우선주를 발행하고 주당 20달러에 SAVOR 우선주를 발행했다. 고금리 우선주 자금조달은 보통주 자금조달 통로가 DAT에 대해 좁아지고 있음을 보여준다.
4.2 암호화폐 미주 관찰 리스트 신규
이번 기간 BTC/ETH 최초 매입을 발표하거나 암호화폐 트레저리 기업으로 처음 전환한 신규 미주 종목은 검색되지 않았다.
관찰 리스트 내 이번 기간 변동(신규 아님):
美股
Odaily 공식 커뮤니티에 가입하세요


추천 기사