美股日报|中期选举日美股分化,AMD数据中心收入近翻倍带动AI反弹(11月4日)

이 기사는 약 7052자로, 전체를 읽는 데 약 11분이 소요됩니다
11月3日美股在AI抛售后反弹,纳指涨0.83%、标普500涨0.37%;AMD数据中心收入同比近翻倍、盘后涨8%,苹果因内存成本收跌1.90%。10年期美债收益率升至4.952%,布伦特结算价跌1.12%至103.60美元。次日关注中期选举计票、ADP与RIOT财报。

AI 요약
펼치기


- 核心观点:AI交易在AMD财报验证下止跌反弹,市场分歧从"是否投资AI"转向"投入能否兑现收入";同时AI资本开支融资从现金流转向债市,长端利率成为新定价锚。
- 关键要素:
- AMD三季度营收增45%,数据中心收入近翻倍占总营收64%,盘后涨8%,直接对冲"AI过度投资"担忧,费半涨2.63%。
- 苹果因内存涨价给出45%—46%毛利率指引低于预期,收跌1.90%;英伟达市值4.98万亿美元反超苹果,同一短缺上游受益、下游承压。
- 甲骨文200亿美元融资、Meta 200亿美元债券、微软449亿美元Anthropic承诺,AI开支转向债务融资,10年期升至4.95%仍现科技股反弹。
- Strategy增持811枚BTC仅6,550万美元,同期回购优先股2.082亿美元超三倍,资本重心从扩张BTC转向修复资本结构,mNAV仅0.87倍。
- 现货比特币ETF 11-02净流出3.986亿美元、10-30流出6.43亿美元,币价反弹但资金仍流出,属"卖压衰竭"而非新增买盘。
- Cipher营收同比-63%但股价涨18.37%,Barber Lake租约新增52亿美元、合同总收入91亿美元,矿企估值锚转向AI租约净现值。
- 美伊和谈预期压制油价至四周低位,Brent 103.60美元;中期选举参院归属未定,为反弹最脆弱假设。
1. 헤드라인
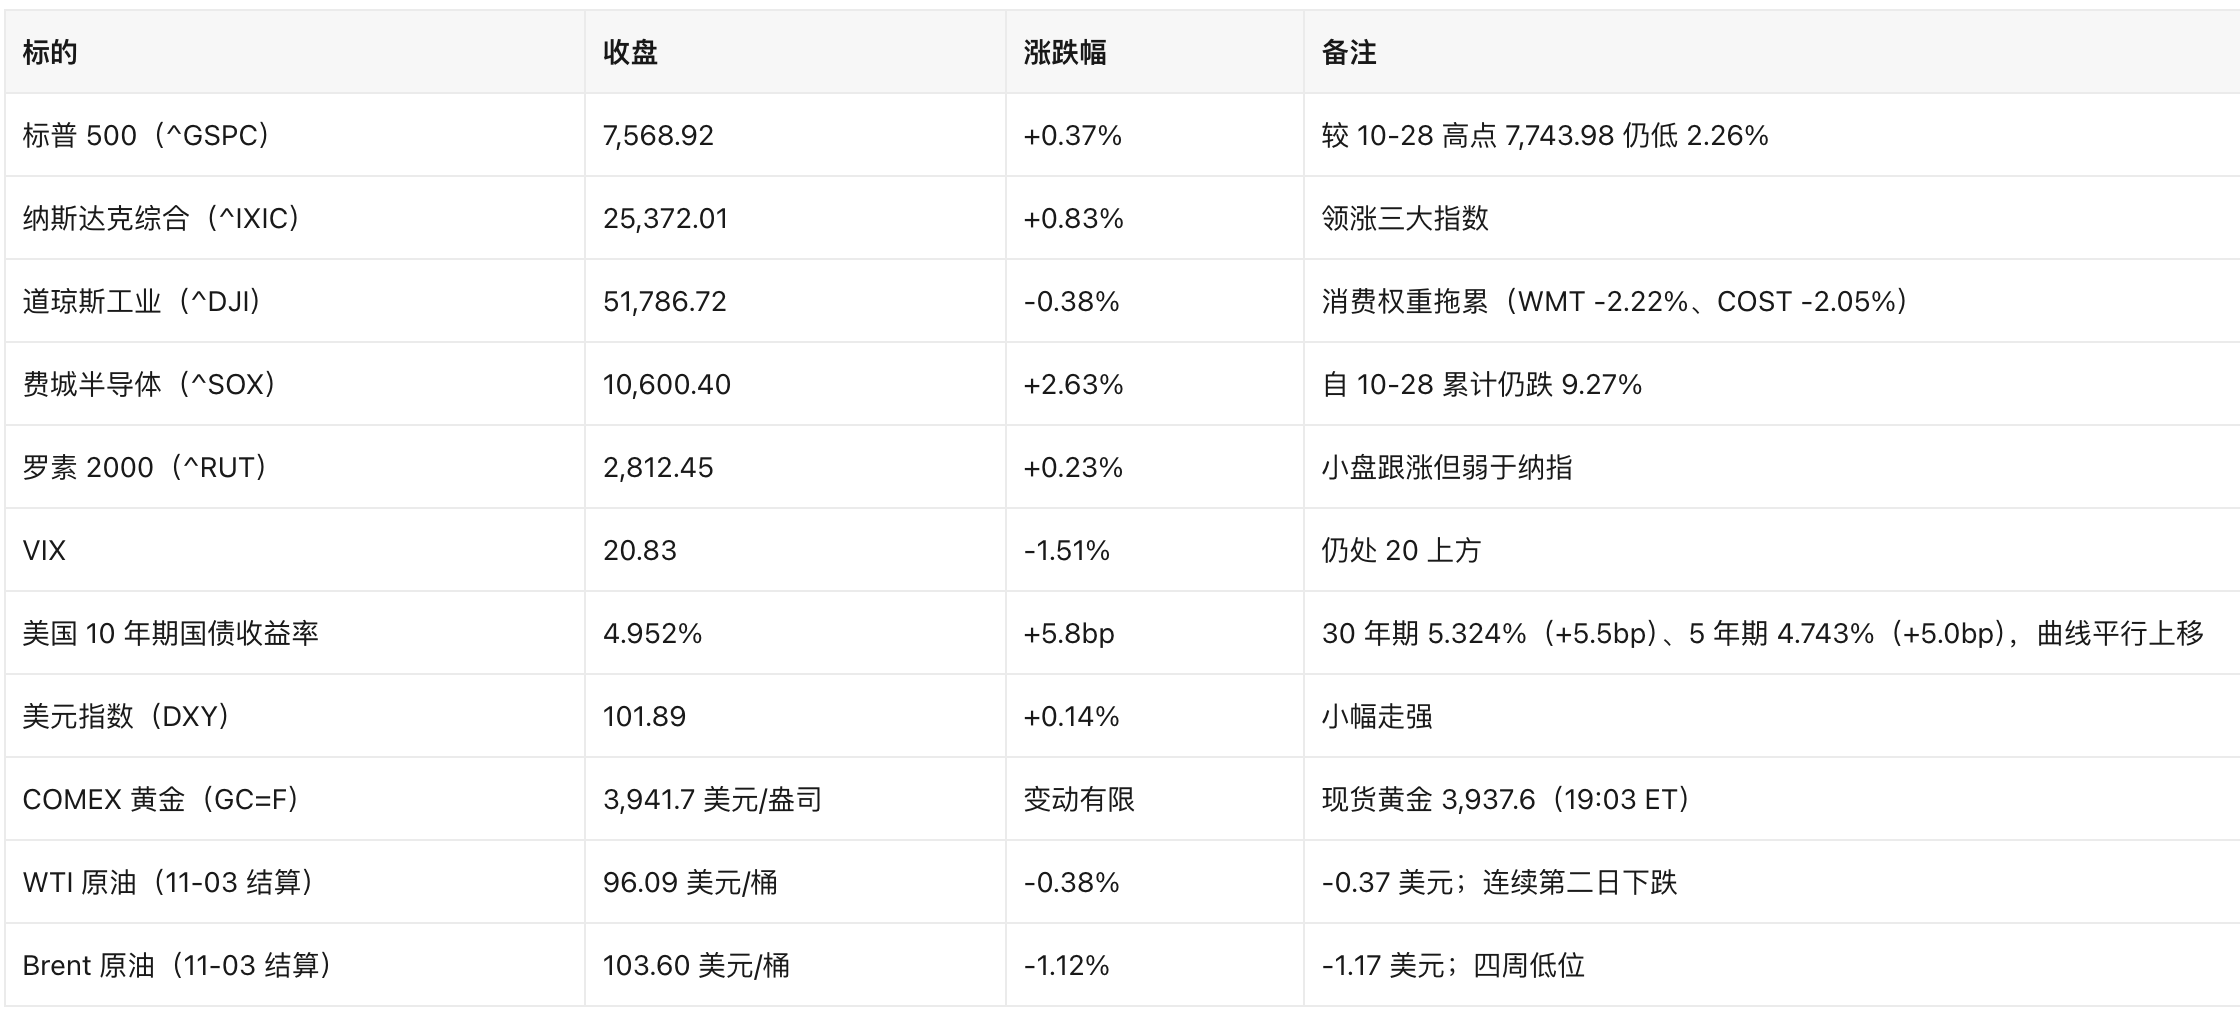
- AI 거래 반등세, 필라델피아 반도체지수 선두: 나스닥 0.83% 상승한 25,372.01, 필라델피아 반도체지수 2.63% 상승한 10,600.40, S&P 500 0.37% 상승한 7,568.92, 다우지수는 역행하며 0.38% 하락한 51,786.72 (Reuters, CNBC). 해석: 지난 금요일 인텔이 하루 만에 29% 폭락(1970년대 이후 최악의 단일일)한 데다 AI 자본지출 회의론으로 촉발된 매도세가 AMD 실적 발표를 앞두고 진정된 것으로, 시장의 분기점이 "AI 투자가 수익으로 이어질 수 있는가"에 있음을 보여주며 AI 서사 자체를 부정하는 것은 아니다.
- AMD 3분기 매출 45% 증가, 데이터센터 매출 전년 대비 거의 두 배, 시간외 8% 상승: 데이터센터 사업이 이미 총매출의 64%(전년 동기 47%)를 차지했으며, 리사 수 CEO는 2027년 서버 매출이 전년 대비 두 배가 될 것이라고 밝혔다(CNBC). 해석: 이는 이번 주 AI 하드웨어 체인에서 가장 중요한 검증 포인트로, "AI 과잉투자" 우려를 직접 상쇄했으며 필라델피아 반도체지수 반등의 직접적 촉발 요인이다.
- 애플, 메모리 가격 상승으로 예상치 못한 낮은 매출총이익률 가이던스 제시, 1.90% 하락: 12월 분기 매출총이익률 가이던스 45%—46%로 LSEG 컨센서스 46.3%를 하회하며, 실현될 경우 매출총이익률이 3분기 연속 하락하게 된다(6월 분기 50.1%, 9월 분기 47.9%). 신임 CEO John Ternus는 메모리 가격 책정이 "전례 없다"고 밝혔다(CNBC). 해석: 글로벌 메모리 부족이 부품 비용에서 최종 제조사의 이익 문제로 진화하고 있으며, 애플과 인텔은 동전의 양면을 구성한다—업스트림은 수혜, 다운스트림은 압박.
- 미·이란 협상 기대감이 유가 계속 압박, 브렌트유 결제가 4주 최저치로 하락: Brent 결제가 103.60달러/배럴(-1.17달러, -1.12%), WTI 결제가 96.09달러/배럴(-0.37달러, -0.38%)로 2거래일 연속 하락. 카타르가 테헤란에서 중재 중이나 이란 외교부는 "강압적 외교"를 수용하지 않겠다고 밝혔다(CNBC). 해석: 이는 현재 인플레이션과 금리 인상 베팅을 동시에 낮출 수 있는 유일한 변수이지만, "협상이 아직 타결되지 않은" 상태에 기반하고 있어 방향성 확실성이 낮다.
- 중간선거일 미 증시 혼조, 결과 아직 미확정: 투표는 11-03 종료되었고 개표는 계속 진행 중. Polymarket과 Kalshi 베터들은 민주당이 하원과 상원을 동시에 확보할 가능성에 베팅하고 있으며(The Block), Stifel은 민주당이 하원을 승리하고 상원은 "판단하기 어렵다"고 전망했다. 해석: 상원 귀속은 트럼프 향후 2년의 입법 능력을 결정할 향후 수일간 최대 단일 정책 변수이자 이번 반등의 가장 취약한 가정이다.
2. 미 증시와 거시경제
2.1 지수와 주요 자산 (미 동부시간 11-03 종가)
2.2 핵심 동력
(1) AI 자본지출: "삽 파는 것"에서 "돈 빌려 삽 사기"로
- 오라클(ORCL) 5.85% 상승, 시장은 200억 달러 자금조달 방안에 주목(TradingView/ChartMill 거래량 순위 상위). Meta 2.36% 상승, 200억 달러 채권 발행에 강력한 청약 확보. 마이크로소프트 2.74% 상승, 공개한 449억 달러 Anthropic 관련 약정을 시장이 소화.
- MarketWatch는 같은 날 "AI가 채권시장에 미치는 영향력이 커지고 있으며 심지어 전쟁과 선거에 비견될 정도"라고 지적했다. 전달 논리: AI 자본지출이 영업현금흐름에서 부채 조달로 전환되면서 장기 금리가 기술주 밸류에이션에 대한 제약이 이전보다 더 직접적으로 변했다—이는 10년물이 4.95%로 상승했음에도 기술주 반등이 나타난 이유이기도 하다: 반등은 실적(AMD)이 견인한 것이지 밸류에이션 확장이 아니다.
(2) 거시 데이터: 제조업 물가 세부 항목이 여전히 "매파적 증거"
- 11-03 발표: ISM 제조업 55.5(예상 54.5, 전치 54.5), 신규주문 55.5(예상 54.5), 물가 세부항목 75.2(전치 77.9)로 여전히 극히 높은 수준. JOLTS 구인건수 7.523M(예상 7.15M, 전치 7.19M). 공장주문 +1.8%(예상 +1.2%). 내구재 주문(운송 제외) +0.5%로 예상 부합. 건설지출 -1.9%(예상 +0.4%)로 유일한 뚜렷한 약세 항목. 애틀랜타 연은 GDPNow 3.7%(전치 3.2%).
- 왜 중요한가: 물가 세부항목 75.2는 인플레이션 압력이 유가 하락과 함께 사라지지 않았음을 보여주며, 이는 연준의 현재 매파적 성향과 상호 입증된다.
(3) 연준: 9월 금리 인상 재개, 10월 동결, 관계자들은 추가 인상 시사
- 9월 연준이 3년 만에 처음으로 금리 인상. 10-28 회의에서 금리 동결(Bloomberg는 "AI 시대의 연준, 투표 동결"이라고 표현). Kevin Warsh 의장은 정치가 결정에 영향을 미치지 않았다고 밝혔다. 10-30 CNBC는 "연준 관계자들이 이미 재인상 필요성을 표명했다"고 보도. Bessent 재무장관은 연준이 추가 인상할 경우 "반드시 잘못은 아니다"라고 밝혔다.
- 시장에 대한 함의: 정책 방향의 꼬리 위험이 "재인상" 쪽에 있으며 금리 인하가 아니다. 10년물 4.952%, 30년물 5.324%는 이 기대의 가격 반영 결과다.
3. 핫 종목과 섹터
3.1 AMD(+3.65%, 시간외 +8%): 이번 주 AI 하드웨어 체인의 핵심 검증
- 3분기 매출 전년 대비 45% 증가, 데이터센터 매출 전년 대비 거의 두 배, 총매출의 64%(전년 동기 47%) 차지. PC/게임 부문 매출 37억 달러로 전년 대비 -8%, 그중 게임 -40%.
- 경영진은 2027년 서버 매출이 전년 대비 두 배가 될 것이라고 밝혔으며 웨이퍼, 기판, 첨단 패키징, 메모리 공급을 이미 확보했다.
- 시장 함의: 에이전틱 AI(agentic AI)가 서버 CPU 수요 회복을 견인하면서 AMD의 수혜 포인트가 "GPU 추격"에서 "CPU 부흥"으로 전환된다. 다만 PC 부문 부진과 메모리 비용은 명확한 부담 요인이다.
3.2 엔비디아(+2.29%) 시가총액이 애플 추월, 애플(-1.90%)은 당일 최대 가중치 부담
- 엔비디아 시가총액 4.98조 달러, 애플 4.84조 달러로 엔비디아가 글로벌 시가총액 1위를 탈환(Benzinga, Nasdaq 데이터).
- 애플 9월 분기 매출과 EPS가 예상 상회, iPhone 사업도 예상 상회했으나 12월 분기 매출총이익률 가이던스 45%—46%로 컨센서스 46.3%를 하회하며 2023 회계연도 4분기 이후 최저. CFO는 "메모리 비용 상승 + Siri AI 투자"를 명확히 원인으로 지목.
- 시장 함의: 동일한 메모리 부족이 엔비디아에게는 수요 증거이고 애플에게는 비용 증거다. 이러한 분화는 메모리 공급이 완화될 때까지 지속될 것이다.
3.3 메모리와 AI 서버 체인: 부족의 수혜 측
- 마이크론(MU) 2.58% 상승한 855.10. 슈퍼마이크로(SMCI) 3.12% 상승, 시간외에도 AI 서버 수요 강세로 추가 상승(MarketWatch).
- 배경: AI 서버와 하이퍼스케일 클라우드 업체들이 RAM을 대량 매집하며 스마트폰과 PC 공급을 압박. 글로벌 PC 출하량 2분기 전년 대비 -4%(Counterpoint, CNBC 인용).
- 시장 함의: 이는 "업스트림 가격 상승—다운스트림 양보"의 재분배 장세로, 배분 함의상 롱숏이 비대칭이며 기업이 체인 내 위치를 구분해야 한다.
3.4 AI 자금조달 체인: 오라클, Meta, 마이크로소프트
- 오라클 +5.85%(200억 달러 자금조달 방안), Meta +2.36%(200억 달러 채권 강력한 청약), 마이크로소프트 +2.74%(449억 달러 Anthropic 약정).
- 시장 함의: AI 자본지출의 자금조달 구조가 내부 현금에서 공개 채권시장으로 전환되고 있으며, 신용 스프레드와 장기 금리가 AI 거래의 새로운 가격 결정 기준이 될 것이다. 이는 이번 호에서 가장 주목할 구조적 변화다.
3.5 압박 방향: 소비와 이커머스
- 월마트 -2.22%, 코스트코 -2.05%, Shopify -8.74%(실적 발표 후 하락, MarketWatch는 시장이 성장의 질을 우려한다고 전함). 테슬라 -1.32%, Palantir -1.65%.
- 시장 함의: 다우지수가 부진한 근원은 소비 비중이지 산업이나 금융이 아니다(JPM -0.76%, XOM -1.23%). 유가 하락, 실질금리 상승의 조합에서 소비주는 비용과 수요 양측의 압박을 동시에 받는다.
4. 암호화폐 관련 미 증시
4.1 DAT 기업: 할인 상태에서의 "소액 증량 + 자사주 매입 우선"
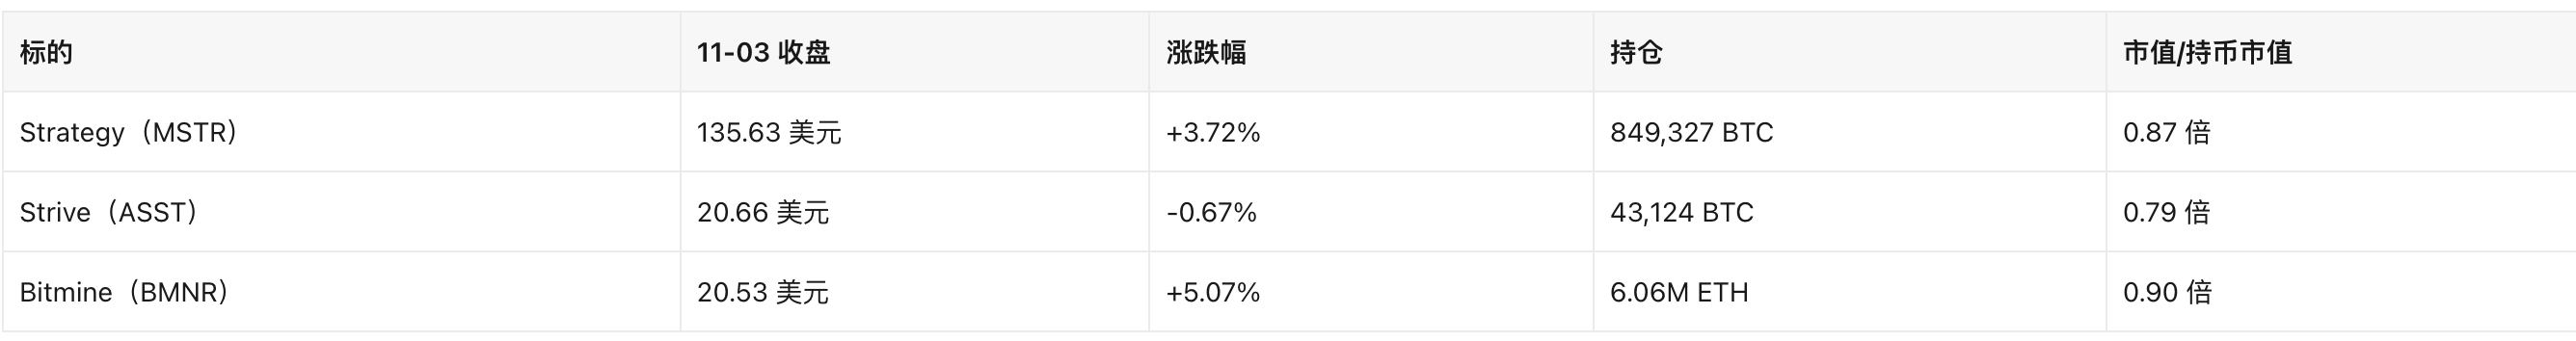
Strategy(MSTR) 8-K 요점 (11-02 제출, 집계 11-01 기준)
- 811 BTC 증량, 대가 6,550만 달러, 평균가 80,846달러(수수료 포함). 누적 보유 849,327 BTC, 총원가 640.8억 달러, 평균가 75,451달러.
- 자금조달 측면: 기간 중 ATM으로 MSTR 1,178,552주 매도, 순조달 1.640억 달러, 그중 6,550만 달러는 코인 매입에, 9,850만 달러는 USD Cash로 이체.
- 자사주 매입 측면: STRC(Variable Rate 우선주) 2,092,035주 매입, 2.082억 달러 소요. 잔여 우선주 매입 한도 7.486억 달러, MSTR 매입 한도 10.0억 달러.
- 분배 측면: 주주총회 10-28 일일 배당 방안 통과, STRC는 11-01부터 일일 배당, SEC 서류는 "각 시리즈의 배당률과 총 배당 금액을 변경하지 않는다"고 명시.
- 해석: 코인 매입 규모(6,550만 달러)가 이미 "상징적" 수준으로 축소되었으며, 동기 우선주 매입(2.082억 달러) 규모는 그 세 배 이상이다. 자본 배분의 중심이 "BTC 보유량 확장"에서 "자본 구조 복원"으로 전환되었으며, 이는 시가총액이 보유 코인 시가총액보다 낮은 것(0.87배)과 상호 인과 관계다—프리미엄이 사라진 후 증발 매입으로 코인을 사는 순환이 끊겼다.
Strive(ASST) 8-K 요점 (11-02 제출, 집계 10-30 기준)
- 10-24부터 10-30까지 124 BTC 증량, 평균가 80,526달러. 보유량 43,124 BTC로 상승. 현금 및 등가물 4.904억 달러. 별도로 STRC 505,000주(공정가치 5,006만 달러) 보유, 즉 "코인 보유 + 동종업계 우선주 보유"의 이중 구조.
- 해석: 보유 규모가 이미 Metaplanet급에 근접했으나 자금조달이 우선주와 ATM에 의존하며, 주가는 mNAV 변동에 극히 민감하다.
Bitmine(BMNR): 지난주 8,573 ETH 증량, 보유량 606만 ETH로 상승, Tom Lee 회장은 시장이 Binance 사건에 "온건하게" 반응했다고 밝혔다(The Block).
4.2 범 암호화폐 미 증시: 거래소와 ETF 자금 흐름
- Coinbase(COIN) +5.53%로 145.45: 3분
美股
Odaily 공식 커뮤니티에 가입하세요


추천 기사