美股日報|費城半導體指數暴跌5.28%,英偉達Q3財報前夜持續下跌4.12%,明天凌晨將決定Ai板塊「生死」(11月17日)

本文約5969字,閱讀全文需要約9分鐘
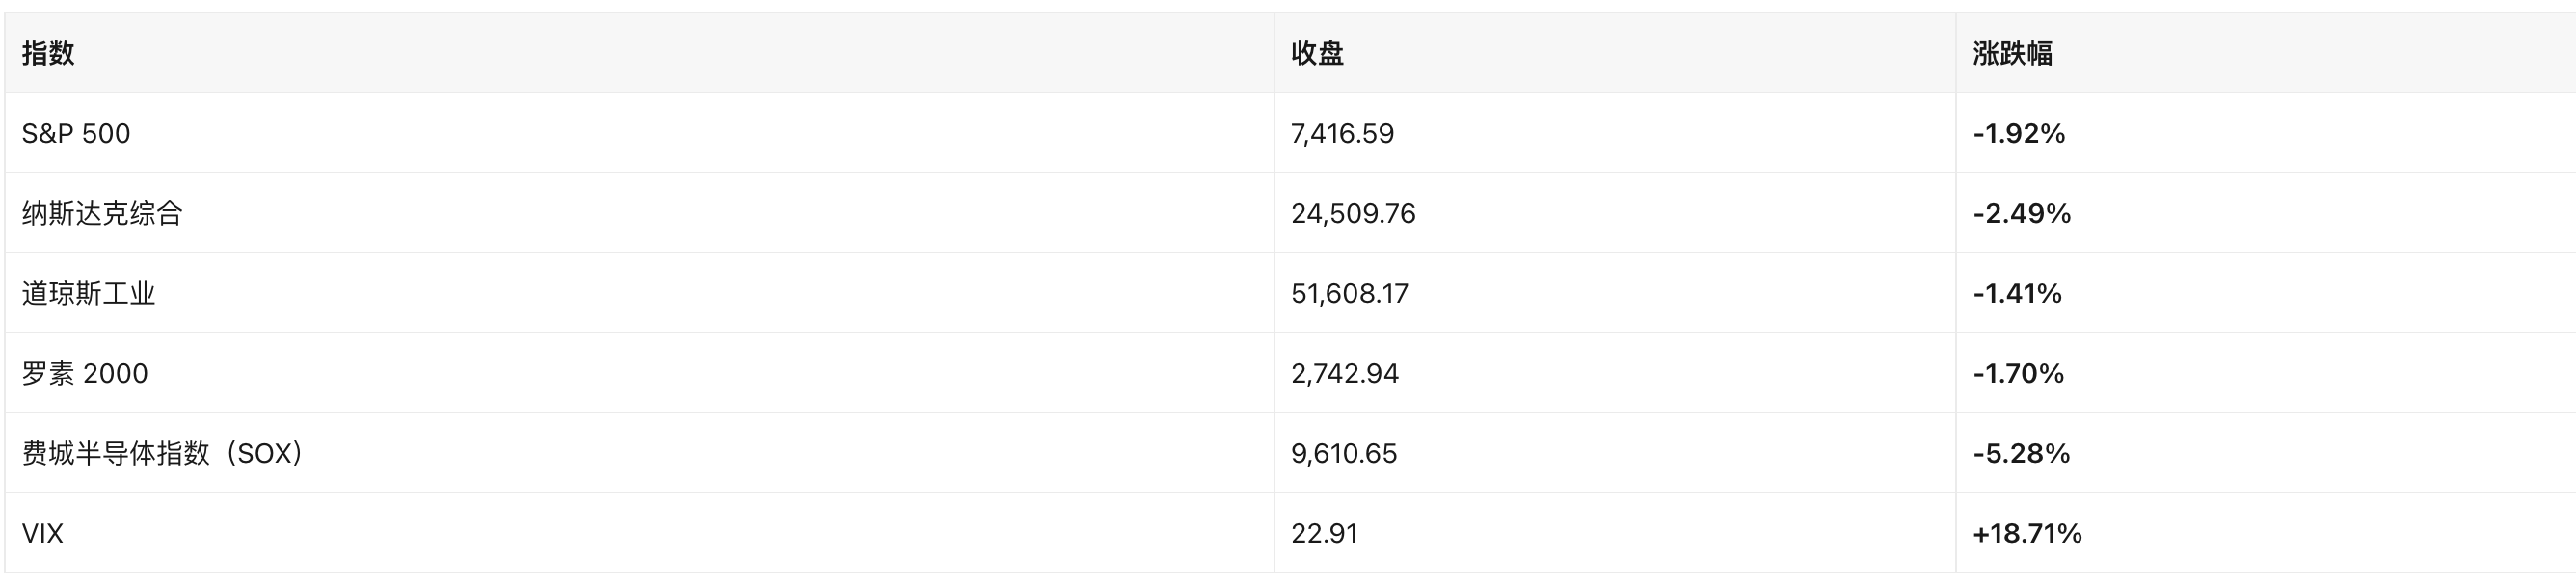
三大指數齊跌,納指跌2.49%、費半跌5.28%,英偉達跌4.12%,市場在黃仁勳離任後首份財報前繼續減倉;PPI 同比 6.5% 推動 12 月加息預期過九成,10 年期美債 5.121%。加密美股承壓:Strategy 增持 485 枚至 850,849 枚,MSTR 跌 7.70%,比特幣 ETF 淨流出 10.7 億美元。次日關注英偉達財報與 10 月零售數據。

AI總結
- 核心觀點:英偉達CEO離任引發治理危機,疊加CPI/PPI超預期推升12月加息概率至90%以上,AI資本開支敘事與風險資產定價同時進入財報驗證期,比特幣及加密美股承壓。
- 關鍵要素:
- 英偉達11月17日盤後發布離任後首份財報,市場預期營收1,080億美元,財長呼籲外聘CEO並質疑對華銷售,結果決定AI板塊方向。
- 10月CPI環比+0.4%、核心+0.3%均超預期,PPI同比6.5%創近四年最高,美元指數觸及19個月高位,黃金跌至一年低點。
- Anthropic於11月18日IPO定價,Altimeter擬投50億美元,市場擔憂新股發行抽走二級市場流動性。
- BTC週跌14.8%、ETH跌18.7%,週末發生20億美元強制平倉,BTC一度下探62,100美元。
- Strategy持倉浮虧93.2億美元(-14.5%),mNAV約0.79倍折價21%,MSCI剔除致被動基金須11月30日前賣出。
- 《CLARITY法案》未能推進,規則制定權回到SEC/CFTC,DAT公司合規溢價預期落空。
- 美國現貨比特幣ETF連續兩週淨流出,7日累計19.1億美元;穩定幣市值出現Terra-Luna崩盤以來最大收縮。
一、頭條
- NVIDIA 領導層危機進入財報驗證期。公司於 11 月 12 日發布 CEO 交接公告,黃仁勳離任;財長 Bessent 公開呼籲由外部人士接任 CEO,並質疑對華銷售是否「做高」了業績。NVIDIA 將於 11 月 17 日盤後發布離任後首份財報,市場預期營收 1,080 億美元(Yahoo Finance/StoneX)。解讀:這是 AI 資本開支敘事能否延續的單點風險,也是比特幣等風險資產當前的定價錨。
- 美債殖利率與升息預期同步走高,風險資產估值承壓。上週公布的 10 月 CPI 環比 +0.4%、核心 +0.3%(均超預期;因 2025 年停擺造成的數據缺口,BLS 未發布同比讀數)、PPI 同比 6.5%(近四年最高),12 月升息機率被市場定價至 90% 以上;美元指數觸及 19 個月高位,黃金跌至一年低點。
- AI 一級市場抽水疊加。Anthropic IPO 定於週三(11 月 18 日)定價,Altimeter 計劃投入 50 億美元。市場擔心巨額新股發行從次級市場吸走流動性,納指與加密資產同時走弱。
- Strategy 繼續「小額」增持比特幣,但資金優先支撐優先股。11 月 9-15 日買入 485 枚 BTC(3,340 萬美元,均價 68,887 美元),同期回購 2.281 億美元 STRC 優先股;MSTR 跌 7.70%。
- 《CLARITY 法案》未能推進。川普前加密顧問稱該法案「輸給了時間」,規則制定權回到 SEC/CFTC;參議院層面的博弈仍在繼續。
二、美股大盤與宏觀
2.1 三大指數收盤(美東 2026-11-16 16:00)
2.2 宏觀數據與聯準會
- 10 月 CPI:環比 +0.4%、核心 +0.3%,均高於預期;因 2025 年 10 月政府停擺造成的數據缺口,BLS 未發布同比讀數(此前 9 月同比為 3.7%)。
- 10 月 PPI 環比 +0.3%、同比 6.5%,為近四年最高,且漲價範圍擴散。
- 市場對 12 月升息的定價升至 90% 以上,部分機構稱已「完全定價」。Reuters 10 月調查已顯示「絕大多數經濟學家預計 10 月按兵不動、12 月升息」。
- 聯準會主席 Warsh 表示,聯準會員工正在研究 AI 的三種情景,包括生產率大幅提升、失業上升以及科技股「痛苦回調」;他在 11 月 16 日還提示 AI 可能「令人失望」。
- 本週還有多位官員發聲:11-17 Barr、Williams、Warsh、Barkin;11-18 Waller、Williams。
2.3 利率、美元與商品
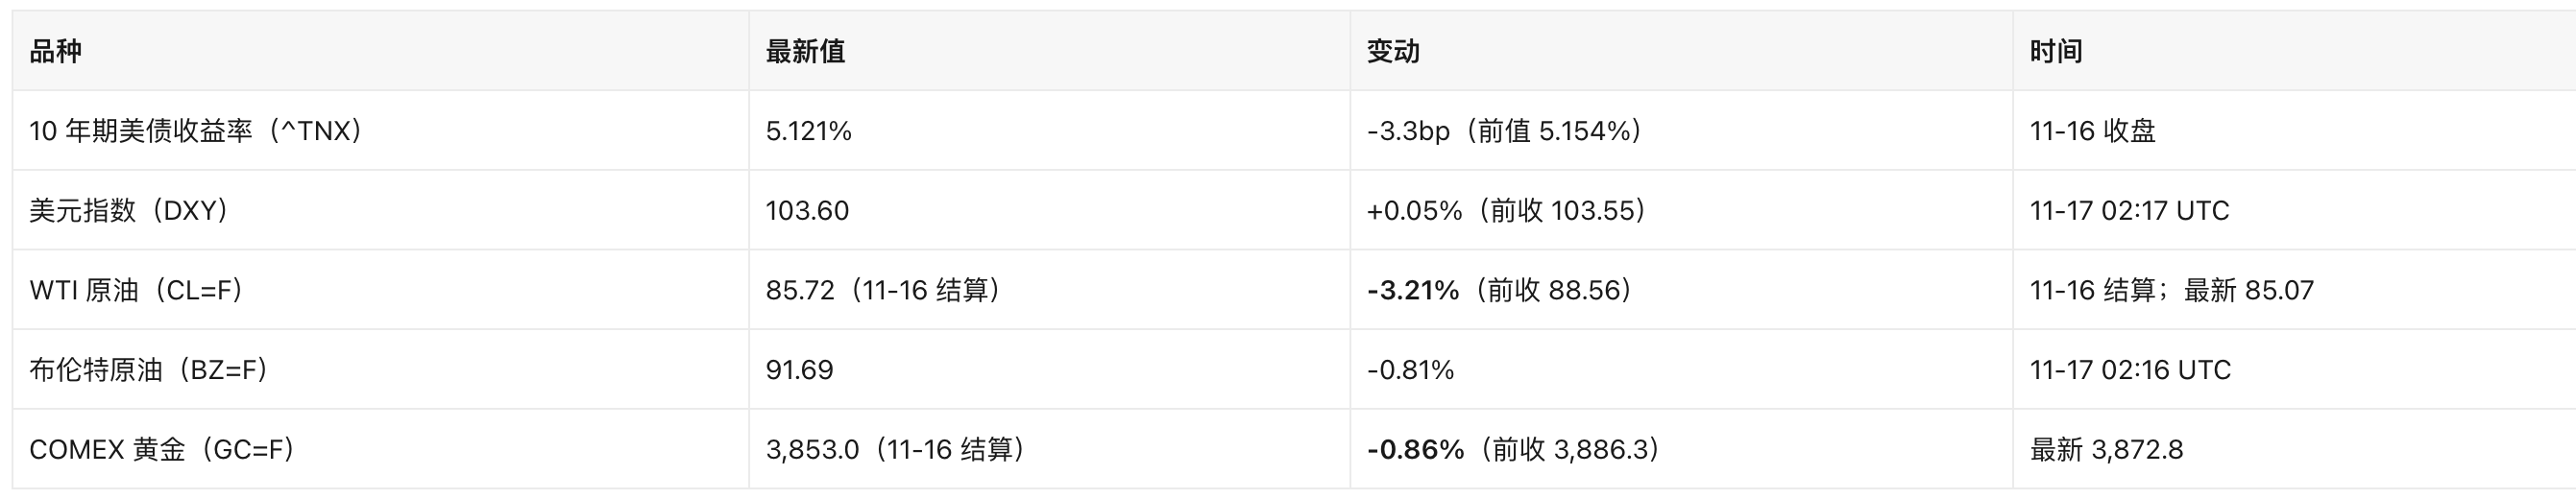
- 殖利率週一小幅回落,但此前一週曾衝高至 5.17%,「債券拋售未結束」仍是主流判斷。
- Reuters 稱美元觸及 19 個月峰值;路透同時報導黃金跌至一年低點、並將錄得 2015 年以來最差年度表現。
- 油價回落主因:川普表示對伊朗新一輪打擊「不太可能」,疊加中東出口恢復。這削弱了能源股的通膨對沖屬性。
2.4 事件與不確定性
- NVIDIA 治理危機 → 半導體 → 估值折價:CEO 空缺 + 對華銷售合規審查 + 美國商務部收緊遠程算力出口,使「AI 硬體」從確定性溢價轉為政策折價。不確定性在於財報本身能否超預期,以及新任 CEO 人選。
- 通膨黏性 → 長端利率 → 高久期資產:5% 以上的 10 年期殖利率直接壓縮成長股估值分母,同時對 DAT 公司的高溢價融資模式形成擠壓。
- 新股供給 → 流動性 → 小型股與加密:Anthropic 定價前,資金從高貝塔資產撤出,羅素 2000 與加密美股跌幅居前。
三、熱點個股與板塊
3.1 NVIDIA(NVDA):156.14 美元,-4.12%
- 事件鏈:11-12 公司公告 CEO 交接 → 財長 Bessent 呼籲外聘 CEO 並質疑中國銷售 → 董事會據報排除黃仁勳回歸 → 11-17 盤後發布財報。
- 市場預期:營收 1,080 億美元;Fortune 指出若要重建信心,需要「六件事同時做對」,起點是 1,090 億美元營收。
- 影響:NVDA 市值 3.92 兆美元,是標普 500 權重最高的個股之一;其財報結果將決定本週後半段 AI 板塊方向。
3.2 半導體板塊:SOX -5.28%,SMH -5.11%
- 美光(MU)719.02 美元,-7.62%;英特爾(INTC)55.47 美元,-7.02%;台積電(TSM)373.45 美元,-6.34%。
- 英特爾額外利空:NVIDIA 減持其股份,且股東就「PC 需求下滑導致單日跌 29%」提起集體訴訟。
- 台積電下跌與「NVIDIA 融資擔憂」相關。
- 傳導:AI 資本開支的融資鏈條(客戶融資 → 訂單 → 代工產能)出現裂縫,是本次半導體跌幅遠大於大盤的核心原因。
3.3 AI 一級市場:Anthropic IPO
- 週三(11-18)定價,創始人持股按發行價各值 180 億美元;Altimeter 擬投 50 億美元。
- 影響:既是 AI 敘事的「信心投票」,也是短期流動性抽水機;對次級市場 AI 概念股形成「比價效應」與「抽血效應」並存的雙向擾動。
3.4 能源板塊:XLE -1.96%
- WTI 結算價跌 3.21% 至 85.72 美元,主因川普淡化對伊朗動武預期、中東出口恢復。
- 影響:能源股短期失去「地緣溢價」支撐;若伊朗局勢再度升級,該板塊是最直接的反轉受益方。
3.5 金融:摩根大通(JPM)338.21 美元,-2.31%
- 軟體缺陷導致交易延遲、宕機報告激增。在殖利率曲線陡峭化本應利好銀行的背景下,營運風險事件壓制估值。
3.6 單票風險:Summit Therapeutics(SMMT)11.82 美元,-16.47%
- 為當日標普成分中跌幅最大個股。生物科技單票波動與大盤無關,但提示當前市場對利空的定價極為迅速。
板塊層面:XLK -3.24%、XLF -0.85%、XLE -1.96%,科技顯著跑輸,防禦性板塊相對抗跌。
四、加密相關美股
4.1 DAT 龍頭:Strategy(MSTR)103.03 美元,-7.70%
SEC 8-K 原文核實(11-16 提交,報告期 11-14):
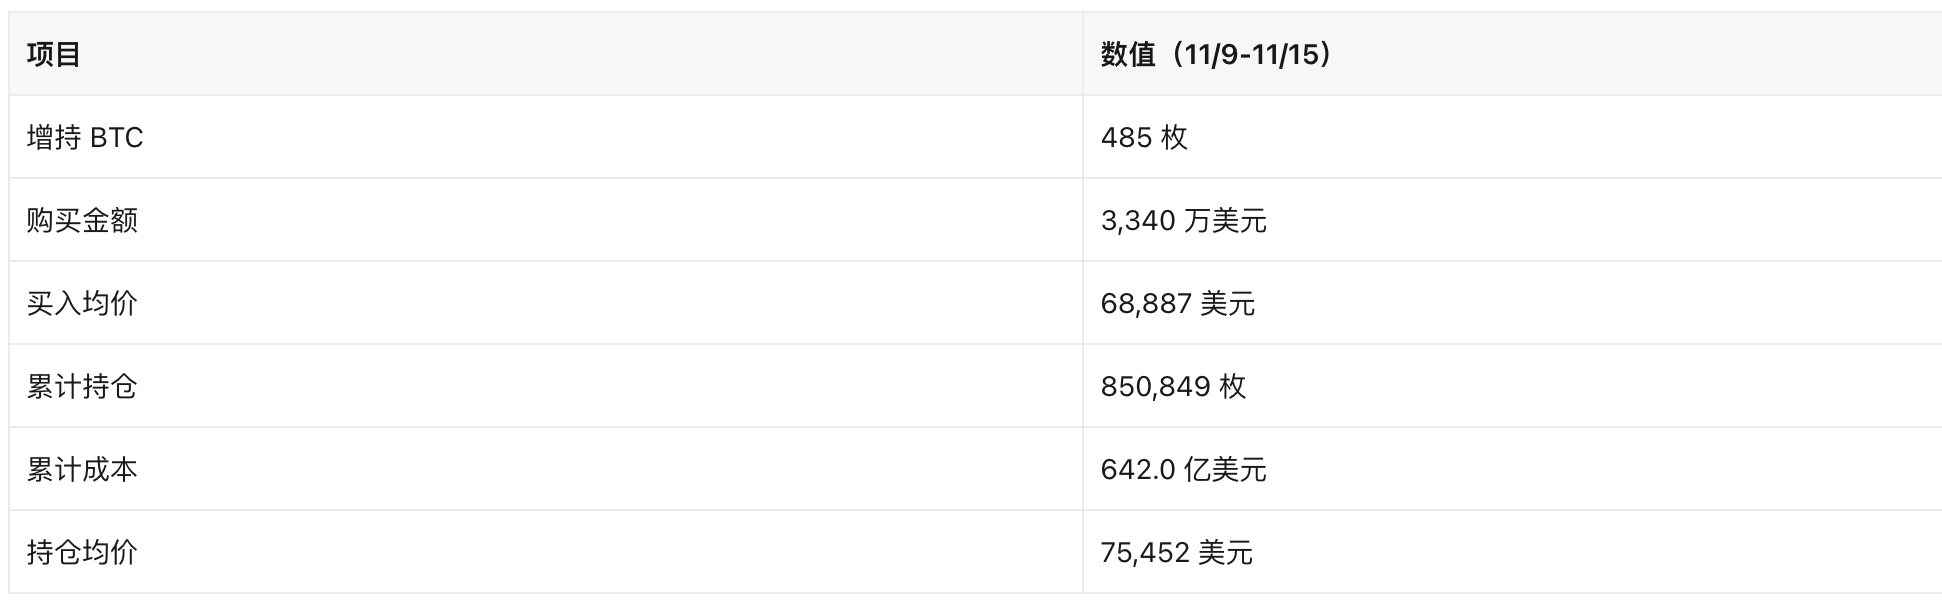
- 持倉浮虧:按 BTC 最新價 64,499 美元計,持倉市值 548.8 億美元,較 642.0 億美元成本低 93.2 億美元(-14.5%)。均價 75,452 美元已明顯高於現價,這是「越跌越買」模式當前最大的帳面壓力。
- mNAV(市值/持幣市值)約 0.79 倍:Nasdaq 接口的市值欄位停留在 11-13(471.4 億美元 / 111.62 美元,約 4.223 億股),按其股數折算 11-16 收盤 103.03 美元對應市值約 435.1 億美元;435.1 ÷ 548.8 = 0.79,折價約 21%(該口徑未計債務與優先股,非標準 EV/NAV)。
- 融資結構轉向:本週 ATM 僅賣出 2,087,040 股 MSTR,淨籌資 2.447 億美元;其中 2.063 億美元用於回購 STRC 優先股,僅 3,340 萬美元用於買幣,500 萬美元留存現金。同期回購 STRC 2,282,510 股、耗資 2.281 億美元。STRC 12 月股息率維持 12%。
- 結構性利空:MSCI 已確認將 MSTR 從指數中剔除,被動基金須在 11 月 30 日前賣出;Metaplanet 同批被剔除。這一技術性賣壓與基本面折價疊加,是本週 MSTR 跑輸 BTC 的主因。
4.2 其他 DAT 與持倉公司
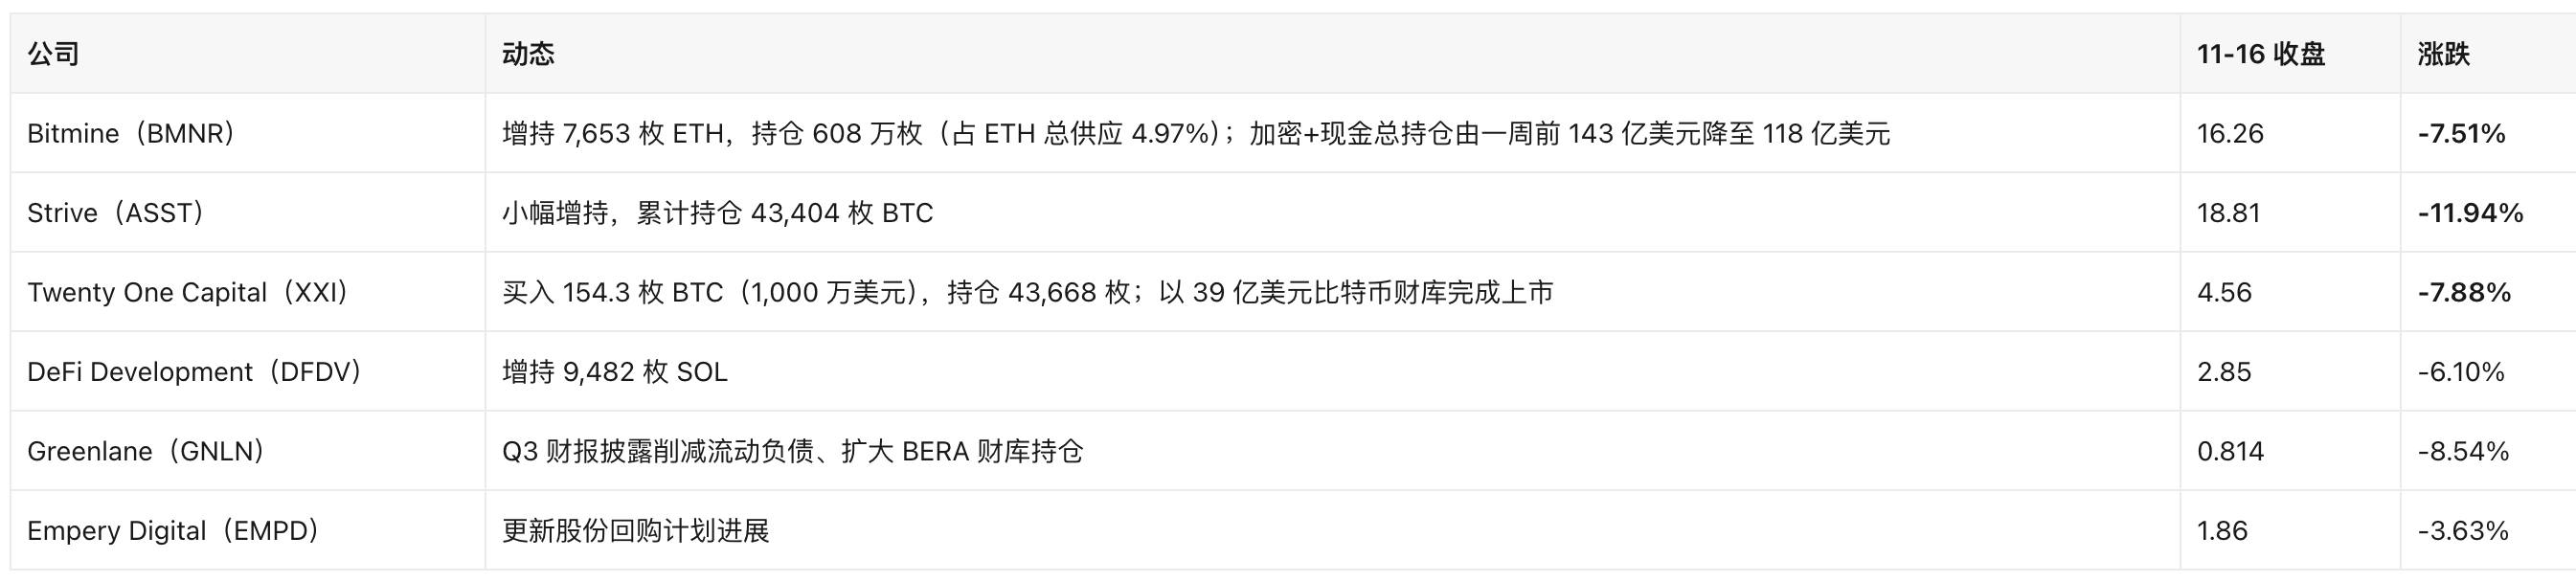
- XXI 的會計特徵值得記錄:Q3 淨利潤 10.87 億美元絕大部分來自 BTC 公允價值變動,而非經營;股價自高點已回吐其中大部分收益。這印證了「公允價值會計準則」如何放大 DAT 公司的利潤表波動。
4.3 加密美股觀察名單新增
- Twenty One Capital(XXI):Jack Mallers 主導,通過 SPAC 路徑以 39 億美元 BTC 財庫上市,是本期規模最大的新上市 DAT 標的。需跟蹤其鎖定期安排與後續融資工具。
- Super League Enterprise(SLE,4.09 美元,+0.74%):宣布任命比特幣財庫營運者 Jesse Myers 為候任 CIO,配合此前公告的 Metaplanet 交易推進「比特幣財庫」轉型;同期以每股 4 美元募資 60 萬美元。屬典型「小市值轉型 + 借殼式合作」路徑,規模極小、稀釋風險高。
- Greenlane(GNLN):以 BERA(Berachain)為核心的財庫策略,屬非 BTC 財庫的差異化樣本,需觀察其可持續性。
4.4 泛加密美股
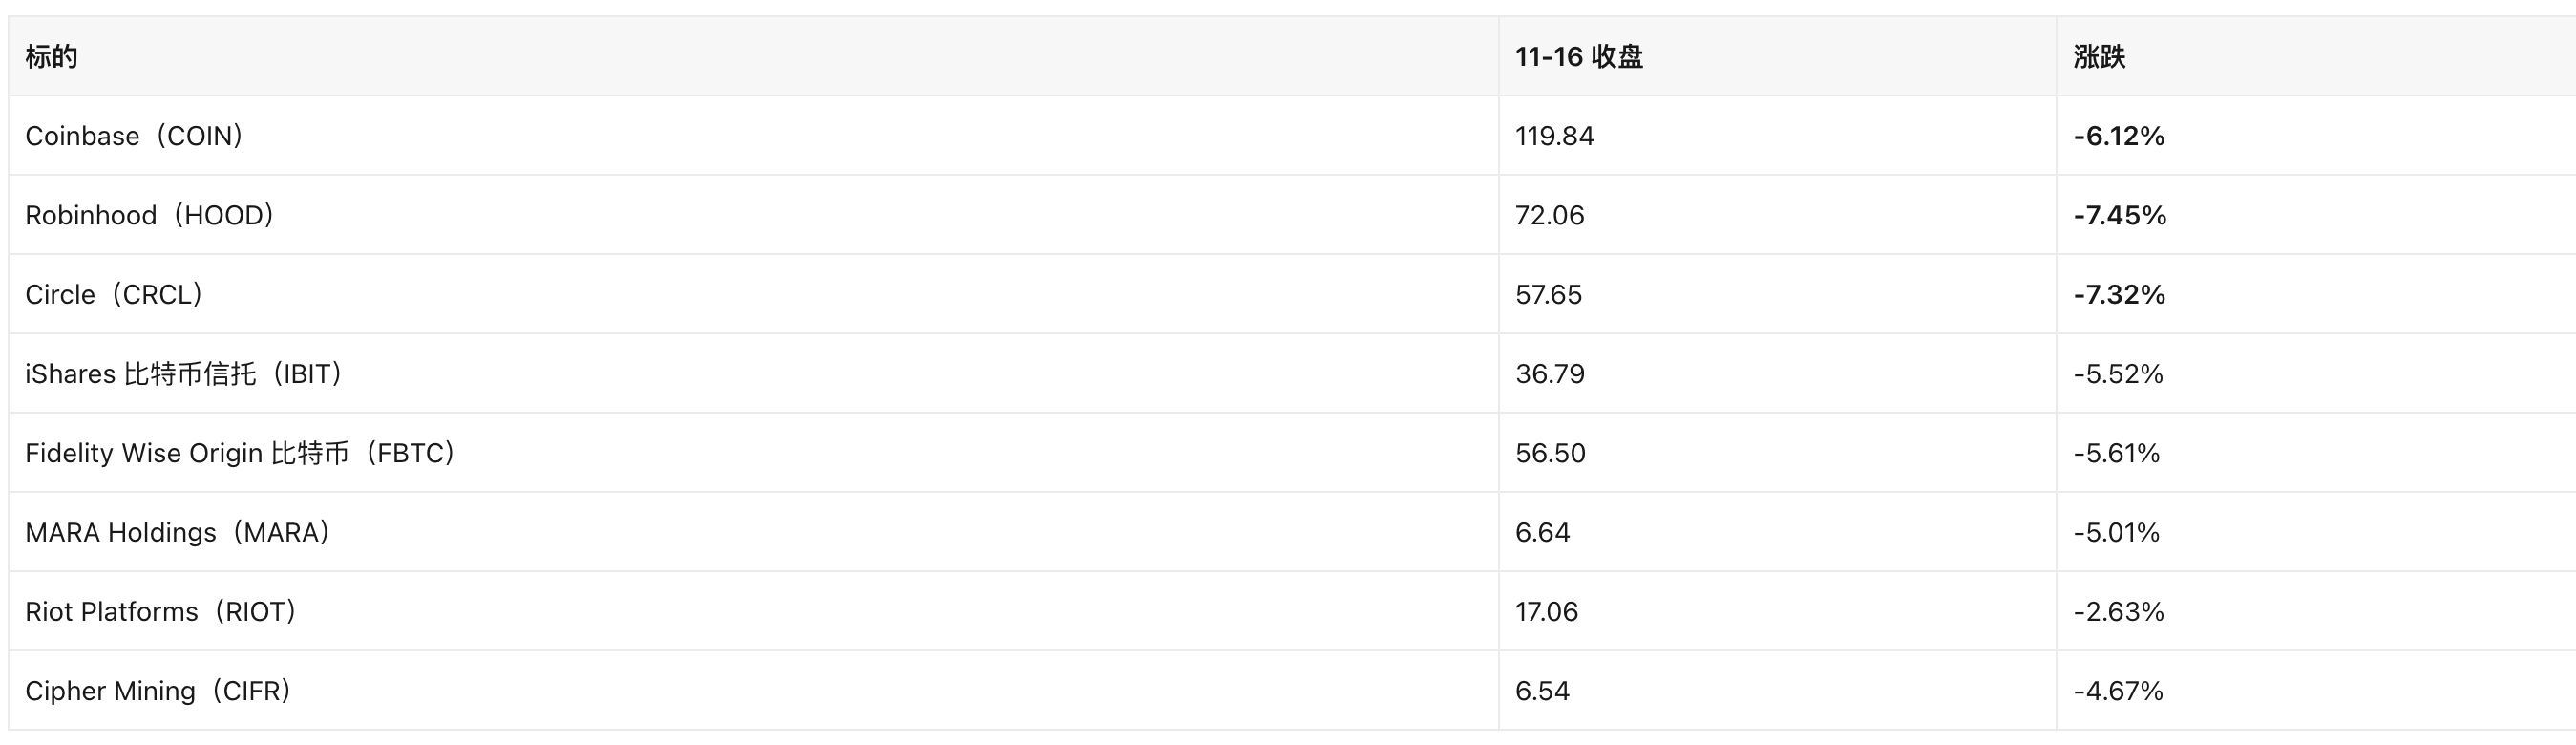
- ETF 資金流:上週(11/9-11/13)美國現貨比特幣 ETF 淨流出 10.7 億美元,為連續第二週淨流出;截至 11/13 已連續 7 個交易日淨流出,7 日累計 19.1 億美元。IBIT 兩週累計流出 23.5 億美元,但年內仍為正流入。11-16 單日數據按 T+1 披露,截稿時尚未公布。
- 穩定幣:穩定幣總市值出現自 2022 年 Terra-Luna 崩盤以來最大幅度收縮;交易者在比特幣跌至四個月低點時贖回穩定幣。Circle 單日跌 7.32%,與其「利率敏感 + 規模收縮」雙重屬性一致。
- 礦
美股
歡迎加入Odaily官方社群


推薦文章