


今晚九點半美國公布CPI報告:同比數據缺席,投資者該盯什麼?


- 核心觀點:10月CPI報告是美聯儲12月議息會議前最後一份通脹數據,市場高度關注物價能否如預期降溫,核心CPI環比預計放緩至0.2%,將成為判斷美聯儲是否進一步加息的關鍵依據。
- 關鍵要素:
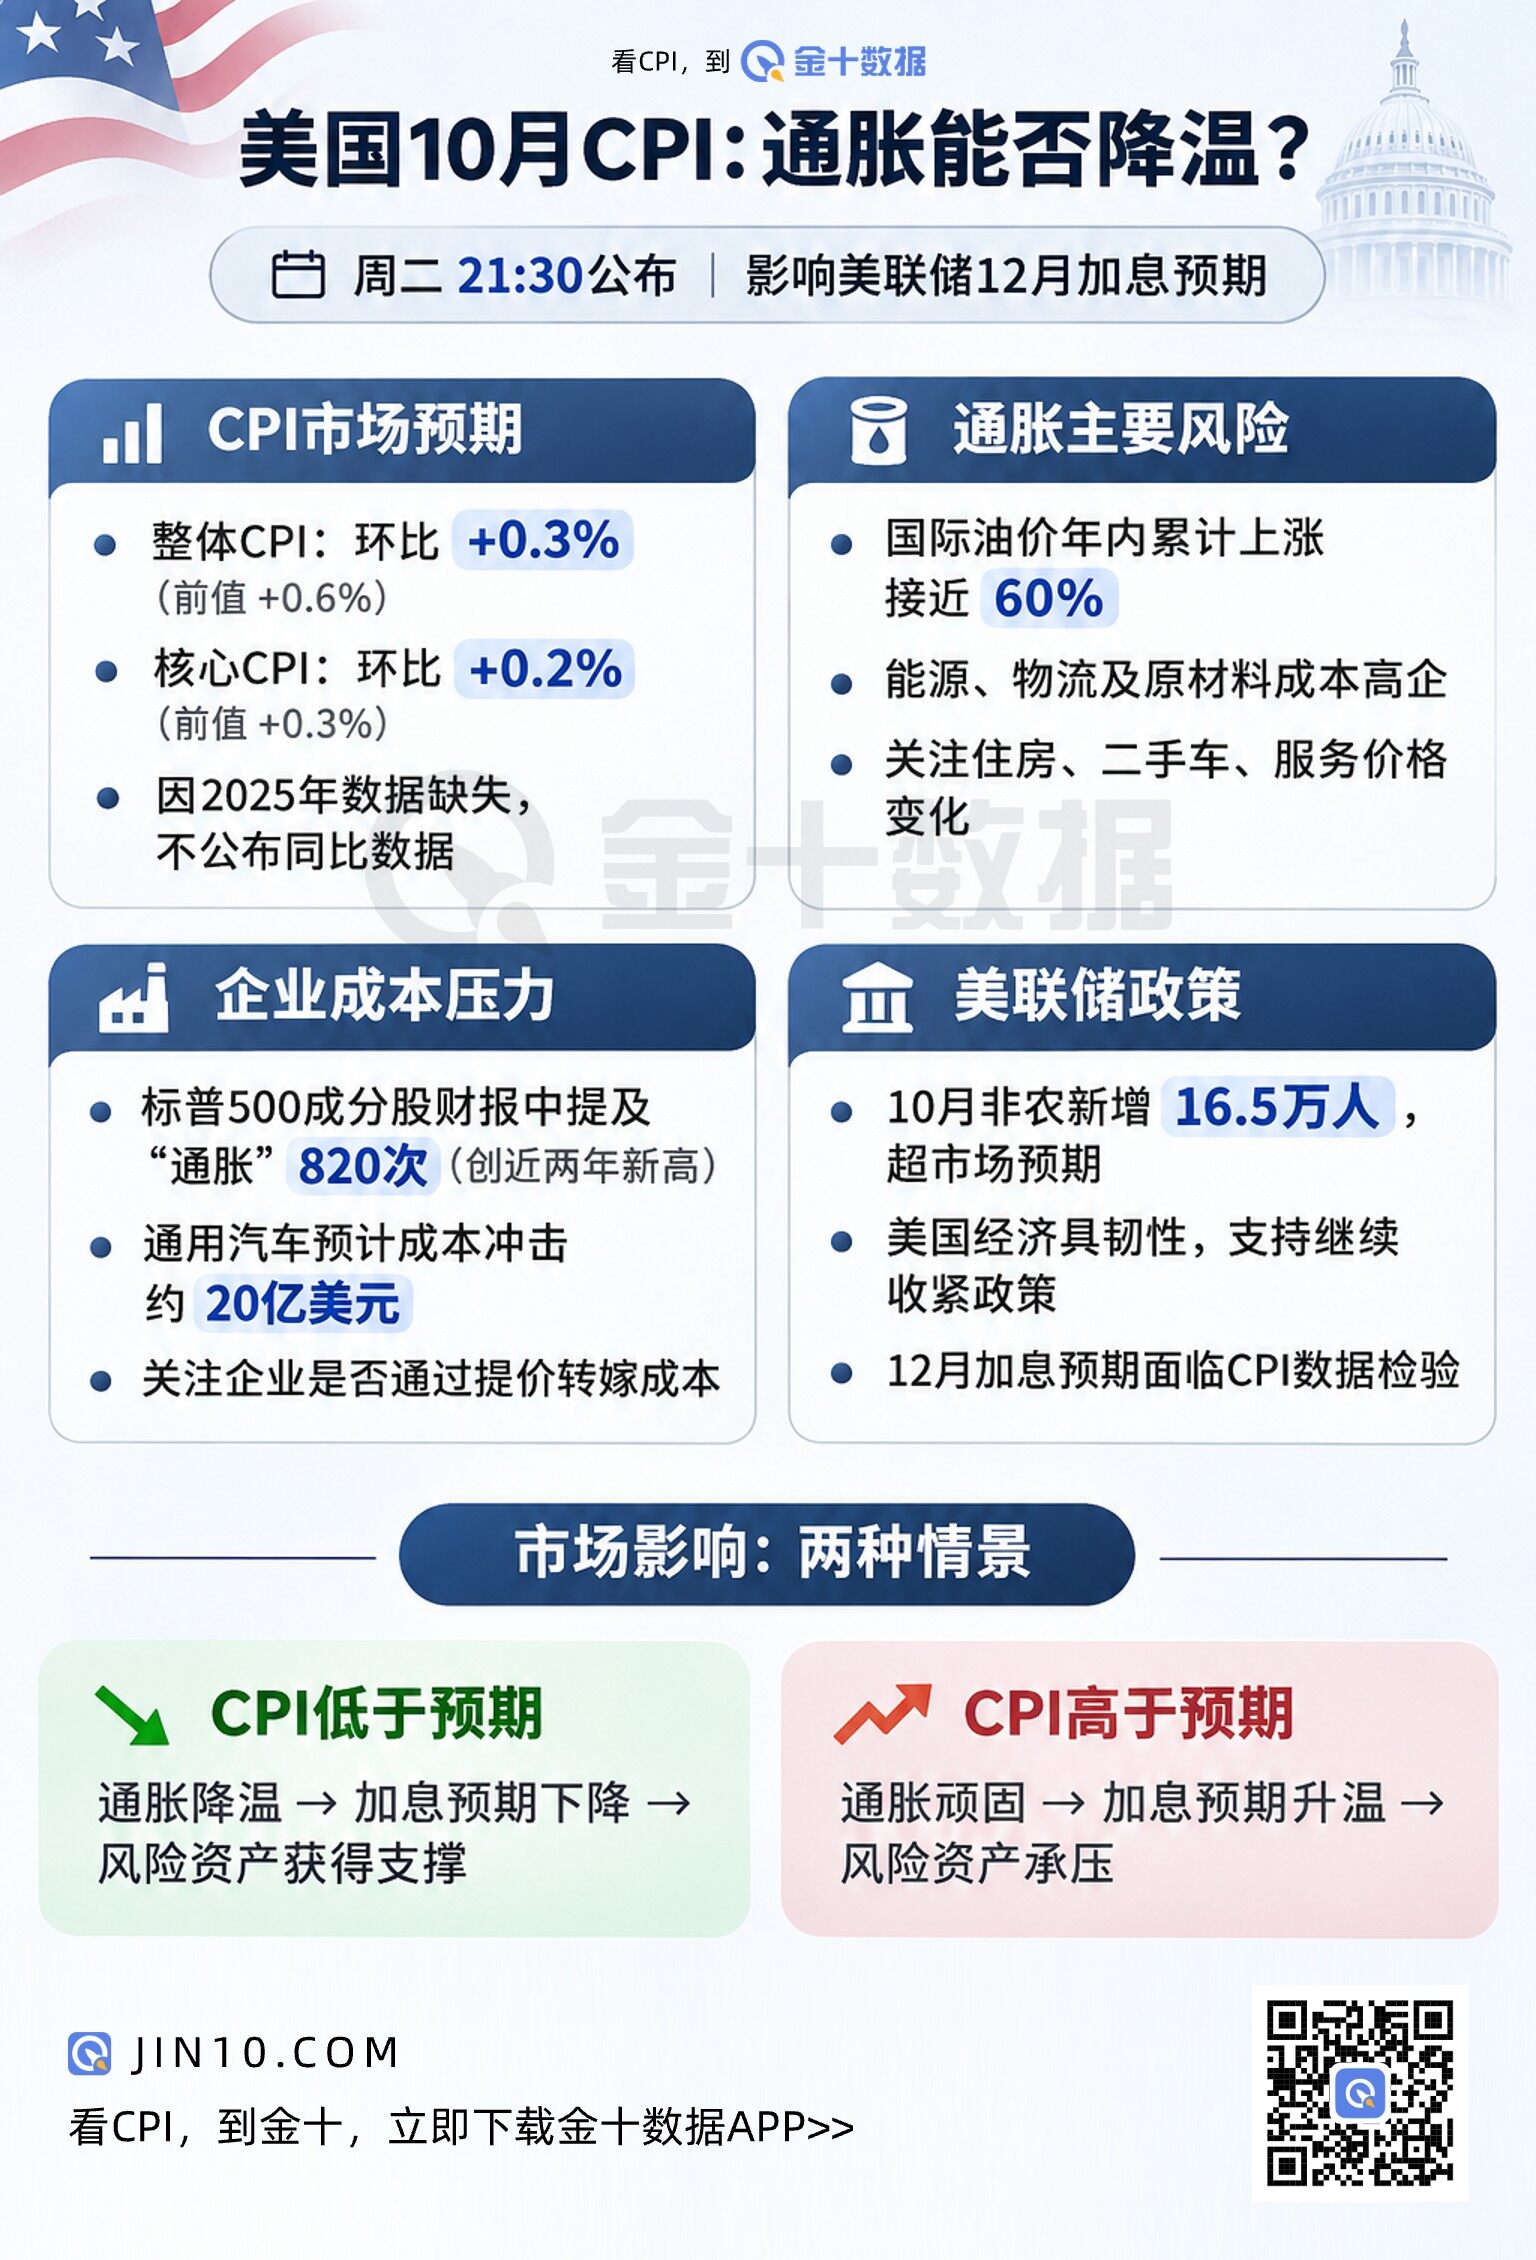
- 經濟學家預計10月整體CPI環比上漲0.3%(前值0.6%),核心CPI環比上漲0.2%,有望創三個月來最小漲幅。
- 因2025年10月政府停擺導致數據缺失,本次無法公布同比年率,市場將更依賴環比數據及價格分項判斷趨勢。
- 能源價格雖從高位回落,但年初以來累計漲幅仍近60%,持續推升運輸、製造及家庭支出成本,企業轉嫁壓力或影響未來通脹。
- 標普500成分股10月財報電話會議中「通脹」被提及820次,創2024年2月以來新高,工業企業佔約四分之一。
- 通用汽車預計大宗商品及物流成本上漲帶來約20億美元不利影響,PPG等企業考慮提價轉嫁成本。
- 10月非農新增就業16.5萬人超預期,經濟韌性使美聯儲有空間繼續聚焦控制通脹。
- 週五將公布10月PPI,預計同比加速至6.6%,為近四年最高,將進一步反映生產端價格壓力。
原文來源:金十數據
週二晚21:30,美國勞工統計局將公佈10月消費者物價指數(CPI)。投資者將重點關注此前已連續兩個月明顯上漲的物價是否開始降溫,以及最新數據能否改變市場對美聯儲進一步加息的判斷。
路透調查顯示,經濟學家預計10月整體CPI環比上漲0.3%,低於9月的0.6%;剔除食品和能源價格的核心CPI預計環比上漲0.2%,有望創下三個月來最小漲幅。
本次CPI報告需留意一個特殊之處。由於2025年10月美國聯邦政府停擺,導致當月CPI報告缺失,美國勞工統計局此次將缺乏參照、無法公佈年率(同比)通脹數據。月率(環比)將正常發佈。因此,市場將更加依賴整體和核心CPI環比變化,以及具體價格分項來判斷通脹趨勢。
另外,這份報告將是美聯儲12月議息會議前最後一份CPI數據(下次CPI將在美聯儲利率決議當天晚些時候公佈)。此前公佈的10月非農就業報告強於市場預期,進一步強化了美國經濟仍具韌性的判斷。對於正重新評估利率前景的華爾街而言,通脹能否如預期回落,成為決定下一階段資產價格走勢的重要變量。
通脹有望降溫,但物價壓力仍未消退
此前,美國9月CPI環比上漲0.6%,創下今年4月以來最大單月漲幅,連續兩個月的明顯上漲令市場對通脹持續性的擔憂加深。
經濟學家最新預測顯示,10月美國整體物價漲幅可能明顯放緩。核心CPI預計環比上漲0.2%,較9月的0.3%有所下降。如果預測兌現,將為此前連續走強的通脹數據提供一定緩衝。
花旗集團經濟學家預計,高能源成本向其他商品價格的傳導可能相對有限,服務業價格上漲也將保持溫和。
彭博經濟研究團隊預計,10月整體CPI實際環比漲幅可能約為0.25%,核心CPI約為0.24%。研究團隊認為,商品與服務價格漲幅均可能放緩,其中二手車、消費電子產品以及住房相關服務價格變化值得關注。
不過,能源價格回落並不代表通脹壓力已經解除。雖然國際油價上週大幅下跌,降至100美元/桶以下,但年初以來累計漲幅仍接近60%,天然氣價格也遠高於年初水平。
能源價格的持續高企正在推升運輸、製造、農業及家庭支出成本。企業能否繼續吸收這些成本,以及是否通過提高商品和服務售價轉嫁壓力,將影響未來數月的通脹走勢。
企業通脹擔憂升溫,市場還需關注價格傳導
近期的企業財報反映出,美國通脹壓力已經廣泛影響不同產業。
彭博社統計顯示,標普500指數成分股公司10月業績電話會議中,“通脹”及相關詞彙被提及820次,創2024年2月以來最高水平。其中,工業企業貢獻了約四分之一的提及次數,反映出能源及物流成本上漲帶來的壓力。
通用汽車預計,大宗商品、物流和存儲芯片價格上漲,將在今年帶來約20億美元的不利影響。塗料製造商PPG工業公司則表示,正在考慮通過提高產品價格緩解原材料成本壓力。
消費品企業也面臨類似問題。調味品製造商味好美警告,貨運成本高企與消費者支出疲軟正在同時影響經營,公司仍需評估2027年的通脹和成本前景。
這些企業表態使10月CPI的具體分項更具參考價值。如果能源價格衝擊仍主要集中於汽油等少數類別,而核心商品和服務價格開始放緩,市場可能認為通脹進一步擴散的風險有所緩解。如果住房、運輸及其他服務價格保持較快增長,通脹持續性仍將是美聯儲面臨的主要問題。
本週五,美國還將公佈10月生產者價格指數(PPI)。經濟學家預計,PPI同比漲幅可能加速至6.6%,達到近四年來最高水平。這項數據將進一步反映企業生產環節的價格壓力,並為判斷成本是否繼續向消費者傳導提供補充依據。
美聯儲12月是否加息,CPI將提供關鍵依據
10月CPI受到高度關注,直接原因是美聯儲的貨幣政策立場正在受到持續通脹的考驗。
美聯儲在10月底的議息會議上維持基準利率不變,但已有官員主張進一步收緊貨幣政策。市場目前預計,美聯儲可能在12月加息,並在明年3月繼續提高利率。
上週四,克利夫蘭聯儲主席哈瑪克表示,為了及時使通脹回到2%的目標,美聯儲需要採取具有限制性的貨幣政策立場。她傾向於通過更加頻繁、幅度較小的利率調整,降低貨幣政策落後於經濟形勢的風險。
哈馬克此前曾在上月的美聯儲利率決議中投下反對票。她認為,持續的供給衝擊可能使企業和消費者逐漸形成更強的通脹預期,增加央行穩定物價的難度。
最新就業數據也使美聯儲面臨更加直接的政策選擇。美國上週五公佈的10月非農就業人數增加16.5萬人,超過市場全部預測。就業增長保持韌性,說明經濟尚能承受較高借貸成本,也使美聯儲有空間繼續將政策重點放在控制通脹上。
如果10月核心CPI明顯低於市場預期,投資者可能下調對未來加息幅度或頻率的判斷。反之,如果通脹再度超出預期,市場可能重新評估利率將在高位維持多久,甚至提高對更緊縮政策路徑的預期。





