


被槓桿打趴後,「AI股神」換了個賭法


- 核心觀點:經歷7月槓桿爆倉後,Leopold Aschenbrenner旗下基金持倉從202億美元驟降至15.8億美元,投資策略由重倉正股全面轉向看漲期權,以鎖定最大虧損上限、規避追加保證金風險,但AI多頭信仰未變。
- 關鍵要素:
- Q3持倉名義價值15.8億美元,較Q2峰值202.4億美元縮水92.2%;正股持倉僅剩5.33億美元,縮水97.4%。
- 持倉標的從Q2的26項精簡至9項,前五大重倉集中度達94.2%。
- 正股佔比由Q2的99.6%降至33.7%,看漲期權名義敞口佔比升至66.3%(約10.47億美元)。
- 第一大重倉SharonAI(SHAZ)正股4.41億美元佔27.9%,為唯一重倉正股,持股超其流通股21%。
- Bloom Energy、Nebius、SanDisk及DRAM ETF均改以看漲期權持有,存儲賽道清空美光、閃迪正股。
- 策略核心是以期權隱性槓桿替代融資顯性槓桿,最大虧損鎖定為已付權利金,規避強平機制。
原創 | Odaily 星球日報(@OdailyChina)
作者|Azuma(@azuma_eth)
今年夏天,曾被華爾街奉為新一代投資神話的「AI 股神」Leopold Aschenbrenner 及其旗下基金 Situational Awareness LP,經歷了一場足以寫入投資史冊的大起大落。
在 Q1 與 Q2 的 13F 追蹤報導中,我們曾見證他如何憑藉對 AI 基礎設施(存儲、電力、算力)的極致押注,將基金公開持倉推向逾 200 億美元的峰值。然而,Q2 報告期結束後不久,7 月 AI 板塊的劇烈回調疊加上過高的槓桿率,讓 Situational Awareness 遭受重創,Leopold 最終被迫揮淚斬倉,將絕大部分公開市場股票組合折價打包出售給了 Ken Griffin 旗下的 Citadel。
故事並未就此終結。今年 9 月,知情人士透露,Leopold 已經重回投資戰場,而在美股近期的劇烈回調中,市場甚至一度傳出 Leopold「二次爆倉」的流言 —— 傳聞未證實,許多細節係基於已失去參考價值的 Q2 持倉報告推測而來 —— 但由於 Q3 的 13F 遲遲未到披露窗口,外界始終無法窺探這位昔日神話在經歷 7 月大劫後的真實底牌。
北京時間 11 月 17 日,Situational Awareness 終於向美國證券交易委員會(SEC)提交了截至 2026 年 9 月 30 日的 13F 持倉報告。這份遲來的成績單,終於為我們揭開了他如今的佈局。
「AI 股神」,何許人也?(熟悉可跳過)
今年 3 月,我們在《SBF的小弟,一年時間把2.25億變成了55億》這篇文章中第一次介紹了 Leopold。
Leopold 曾於 2022 就職於 FTX 旗下的 Future Fund,並一直在該團隊工作至 FTX 暴雷。2024 年,Leopold 寫了一篇 165 頁的超級論文《情境感知:未來十年》(Situational Awareness: The Decade Ahead),並在同一年創立了該論文的同名基金 Situational Awareness,其本人擔任首席投資官。
Situational Awareness 聚焦於 AI 產業鏈的投資機會,該基金在 2024 年 Q4 的公開持倉規模還「僅」有 2.25 億美元;而在今年 2 月公佈的 2025 年 Q4 持倉披露中,這一數字便飛速增長到了 55 億美元;而到了今年 5 月披露 Q1 持倉時,該數字則已上升至 137 億美元;Q2 披露中更是達到了 202 億美元的峰值……但如今這些數字都已沒有了意義。
- Odaily 註: 需要注意的是,美股 13F 文件的統計口徑中,期權資產顯示的市值通常為其對應的底層股票「名義價值(Notional Value)」,而非基金實際支付的期權權利金(Premium)成本。
憑藉著爆炸級的投資回報表現,Leopold 和 Situational Awareness 的名聲大振,一度成為了全網最受關注的 AI 投資風向之一,Leopold 也被熱衷於造神的市場冠以了「AI 股神」的稱號。
倉位縮水 92%:從 202 億直線斬至 15.8 億
從基金體量來看,在經歷了 7 月份的「折價大甩賣」後,Situational Awareness 的持倉規模已大幅縮減。
根據最新披露的 Q3 13F 文件,截至 2026 年 9 月 30 日,Situational Awareness 的 13F 披露持倉價值已從二季度末的約 202.4 億美元驟降至約 15.8 億美元,單季縮水幅度高達 92.2%。
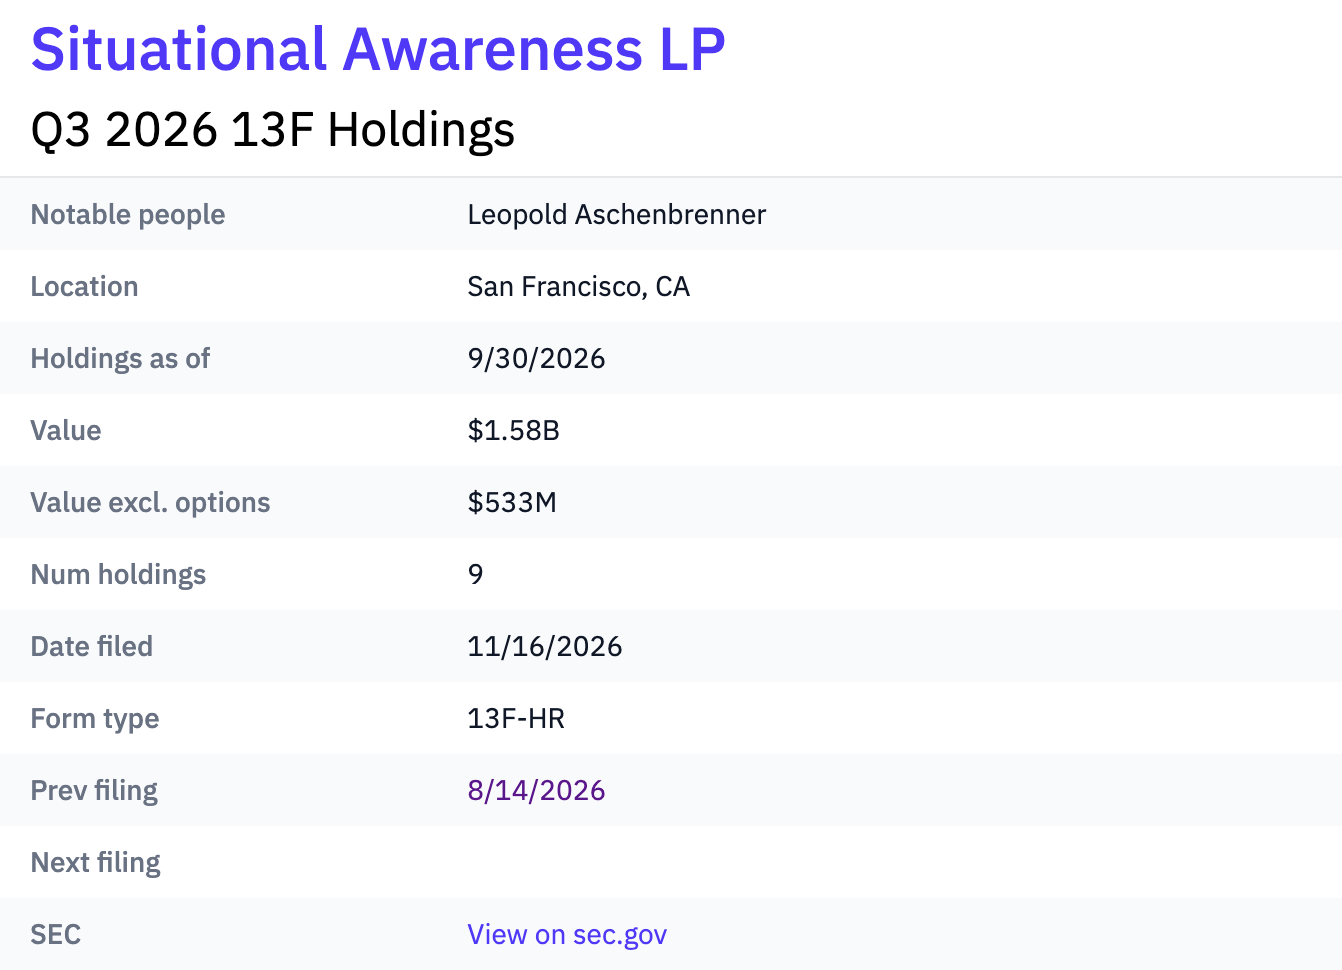
如果進一步拆解持倉結構,這種變化顯得更加明顯:
- 剔除期權倉位後,正股價值極致縮水: 二季度末該基金持有高達 201.7 億美元的正股;而到了三季度末,其正股持倉總價值僅剩 5.33 億美元,正股規模縮水 97.4%。
- 持倉標的極度精簡: 持倉標的數量從 Q1 的 42 項、Q2 的 26 項,直接砍到了 Q3 的 9 項。
- 前五大重倉集中度高達 94.2%: 15.8 億美元的名義總敞口中,前五大頭寸合計貢獻了約 14.85 億美元,佔整個投資組合的 94.2%。
簡而言之,抗過了 7 月的清盤危機後,Situational Awareness 在二級市場已經不再是一艘依靠龐大體量覆蓋多條賽道、數十個標的的百億級巨艦,而是大幅收縮了基金體量,將剩餘籌碼高度集中在了少數幾個核心標的上。
核心持倉拆解:全面轉向期權,SHAZ 成為唯一重倉正股
在 15.8 億美元的名義總持倉中,Leopold 究竟買回了什麼?
答案依然是他最熟悉的配方 —— AI 算力雲、數據中心電力、以及 AI 存儲;於此同時,Leopold 的具體交易模式卻發生了明顯變化——從「重金囤積正股」全面轉向了「佈局看漲期權」。
在 Q2 報告中,Situational Awareness 的 202.4 億美元持倉裡高達 99.6%(201.7 億美元)是實打實的股票現貨,僅閃迪(SNDK,28.0%)和美光(MU,27.5%)兩隻存儲巨頭正股就佔了半壁江山。而在 Q3 報告中,正股比例被壓縮到了僅佔 33.7%(約 5.33 億美元),其餘 66.3%(約 10.47 億美元)的名義敞口全部由看漲期權構成。
以下為 Situational Awareness 截至 2026 年 Q3 末的核心持倉明細。
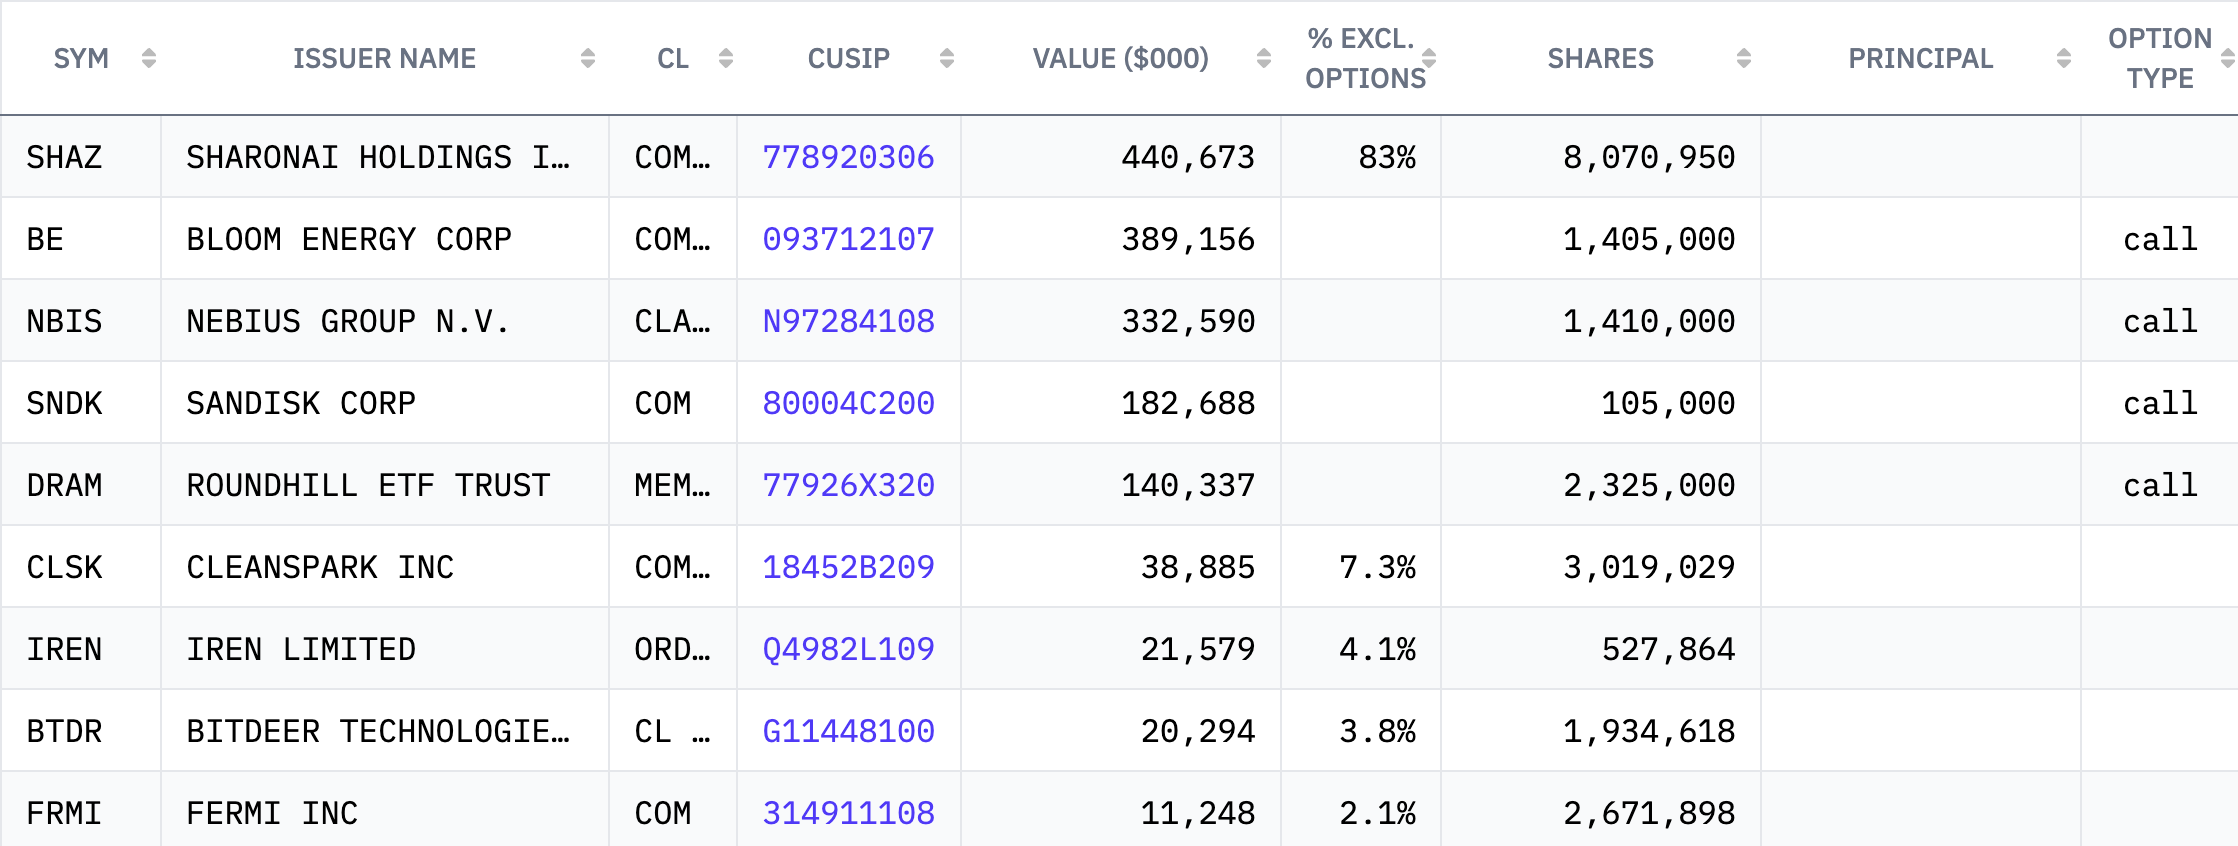
具體來看 Q3 的前五大重倉標的(合計佔比達 94.2%):
- 第一大重倉:SharonAI(SHAZ)正股,持倉市值約 4.41 億美元,佔比 27.9%。 這是該基金目前唯一重倉的正股標的,如今,Situational Awareness 已持有這家澳大利亞 AI 算力雲服務商超過 21% 的流通股。
- 第二大重倉:Bloom Energy(BE)看漲期權,名義價值約 3.89 億美元,佔比 24.7%。 押注數據中心供電瓶頸的邏輯得以延續,但持倉方式已從 Q2 的正股替換為了看漲期權。
- 第三大重倉:Nebius Group(NBIS)看漲期權,名義價值約 3.33 億美元,佔比 21.1%。 同樣是 Leopold 長期看好的新興算力雲(Neocloud)代表,Q3 改用以看漲期權繼續維持高額敞口。
- 第四、五大重倉:SanDisk(SNDK)看漲期權,名義價值約 1.83 億美元,佔比 11.6%;Roundhill Memory ETF(DRAM)看漲期權,名義價值約 1.40 億美元,佔比 8.9%。 在最核心的存儲賽道上,Leopold 清空了 Q2 的美光(MU)和閃迪(SNDK)正股,轉而用 SNDK 的看漲期權搭配記憶體行業 ETF(DRAM)的看漲期權,繼續博弈存儲週期的上漲。
除去前五大之外,Situational Awareness 還持有 CleanSpark(CLSK)、Iren(IREN)、Bitdeer(BTDR)以及 Fermi(FRMI)的少量普通股。其中,前三者均遭到大幅減倉,FRMI 則是本季度新建倉位。
槓桿降下來了嗎?
經歷 7 月的巨額虧損後,Leopold 是否降低了槓桿?
雖然 13F 文件並不直接披露基金向主經紀商借入的保證金債務(Margin Debt),但通過持倉工具的切換,我們依然能清晰看出其槓桿形態的改變 —— 用期權自帶的「隱性槓桿」,替代了會觸發強平的「顯性融資槓桿」。
換句話說,13F 並不會披露 Situational Awareness 的實際槓桿率,但市場至少看到了,該基金的持倉風險結構已經發生變化。
7 月遭遇巨額虧損後,Leopold 曾在致投資者信中表示,基金已經解除組合中的槓桿。9 月重新進入市場時,相關知情人士也透露,他已改用全額支付權利金的期權交易方式,以避免此前依賴融資、容易觸發追加保證金的風險結構。
帶入 Q3 13F,報告中披露的四項看漲期權(BE、NBIS、SNDK 和 DRAM)對應的標的名義價值合計約 10.45 億美元,持倉總價值佔比高達約三分之二。需要注意的是,這 10.45 億美元並非實際支付的權利金,而是對應標的股票的名義價值(由於 13F 沒有披露期權的具體行權價、到期日和買入成本,我們無法準確計算基金為這些倉位支付了多少本金)。如果這些倉位是以自有資金全額買入的看漲期權,那麼標的下跌通常不會像融資買股一樣直接觸發追加保證金,最大虧損也基本被限制在已支付的權利金之內。
這並不意味著風險消失了。看漲期權仍然要面對標的價格下跌、時間價值衰減和隱含波動率變化,但至少不會將 Leopold 再次逼入 7 月的窘境。此前 Situational Awareness 之所以被迫向 Citadel 折價甩賣,正是因為借錢買正股在暴跌中會觸發券商的追加保證金通知與連環強平。而改用直接買入看漲期權後,這種結構不存在追加保證金的強平機制,最大虧損上限在買入那一刻就被鎖定為投入的權利金 —— 考慮到市場近期再次大幅下挫,這或許能夠幫助 Leopold 躲開再次襲來的一顆子彈。
Leopold 仍然看多 AI,只是換了一種玩法
綜合這份 Q3 13F,可以看到 Leopold 的信仰未變,但投資風格已發生了明顯變化 —— Leopold 仍然是那個堅定的 AI 多頭,只是經歷了 7 月的慘敗之後,他開始嘗試給自己的激進投資風格增加一道安全墊。
不過,這份 13F 記錄的只是 9 月 30 日的持倉情況,無法反映過去一個半月的交易變化。近期市場再次走弱後,Leopold 是否已經減倉、止損,甚至遭遇新的流動性壓力,仍有待後續信息驗證。
7 月,Leopold 輸給了槓桿;如今,他試圖用期權重新拿回主動權。但這一次,他能否在 AI 投資邏輯兌現之前活下來,仍然是一個未知數。





