


距離下一場金融危機,美國還有多遠?


- 核心觀點:德意志銀行基於明斯基理論框架指出,在AI熱潮下,美國資產價格已越過警戒閾值,但企業槓桿仍屬溫和,尚未進入危機「紅區」;若趨勢延續,2028年前後將明顯逼近警戒邊界,信貸擴張方式或成關鍵變數。
- 關鍵要素:
- 德銀GHSS框架以企業債務/GDP三年升幅超過9個百分點、實質股價三年漲幅超過26%作為「紅區」雙重門檻,兩項同時越線後三年內危機機率達45%。
- 當前美股漲幅已輕鬆跨越資產價格門檻,但企業槓桿率上升仍屬溫和,本輪AI行情更似由股票與實物投資驅動的技術熱潮,而非大規模舉債泡沫。
- 歷史驗證:日本1989年、泰國1994年均大幅超越紅區邊界;2000年網際網路泡沫股價飆升但槓桿有限,故未演變為全面金融危機。
- 基準假設下(2027年信貸增速外推、年化12.5%股價增速),美國2028年將向紅區明顯靠近,但預計仍停留邊界之外。
- 結構性轉變:AI相關資本支出的融資來源正從經營現金流轉向外部債務融資,信貸如何反應將成下一階段風險判斷核心。
- 其他潛在風險點:監管薄弱地帶快速膨脹的私人信貸市場,以及多輪財政擴張後持續攀升的全球主權資產負債表。
原文作者:趙穎
原文來源:華爾街見聞
經濟繁榮孕育下一場危機的種子,這正是經濟學家海曼·明斯基留給世人最深刻的警示。如今,AI熱潮驅動美股升至高位,借貸成本依然寬鬆,表面平靜之下,衡量金融脆弱性的關鍵指標正悄然移動。德意志銀行認為,美國尚未觸及歷史危機前夕的「紅色警戒區」,但若當前趨勢延續,這一距離可能在2028年前後明顯收窄。
據追風交易台,德意志銀行在最新的報告中,透過最新金融危機預測框架指出,資產價格快速上漲與信貸強勁擴張的「雙高」組合,歷史上曾是引爆危機最危險的前兆。按照該框架,一旦兩項指標同時越過閾值進入「紅色區間」,企業部門在未來三年內發生金融危機的機率高達45%。
就當前而言,美股漲幅已輕鬆跨越資產價格門檻,但企業槓桿率的上升迄今為止仍屬溫和。這意味著本輪AI行情更像是一場以股票和實質投資為主導的技術驅動熱潮,而非依賴大規模舉債的傳統泡沫。
不過,德意志銀行同時警告,AI相關投資的資金來源正在從經營性現金流轉向外部融資(包括債務融資),美國到2028年將向「紅區警戒區」明顯靠近,但預計仍會停留在邊界之外。
明斯基時刻:穩定本身即為不穩定
明斯基最著名的論斷是「穩定即不穩定」——好日子持續越久,借貸雙方就越敢於冒險,直至下一場危機的條件悄然成熟。
德意志銀行報告正是在這一理論框架下提出核心問題:自2008年全球金融危機以來,儘管相繼經歷了新冠疫情衝擊、地緣政治衝突、通膨飆升以及數十年來最激進的全球貨幣緊縮週期,全球卻始終未爆發一場具有持久宏觀影響的重大金融危機。即便是2023年美國地區銀行業動盪,也相對迅速地得到了控制。
這種表面上的穩定,恰恰構成了明斯基邏輯的潛在溫床。正因如此,德意志銀行研究團隊認為,當下最值得追問的問題不是「為什麼沒有發生危機」,而是「下一個脆弱性正在哪裡積聚」。
美國仍在「紅區」之外,2028年或成關鍵觀察節點
據德意志銀行報告,該行採用的GHSS框架以企業債務/GDP的三年期變化幅度和實質股價三年漲幅作為兩個核心座標軸,以企業債務/GDP上升超過9個百分點、實質股價上漲超過26%作為進入「紅色區間」的雙重門檻。
歷史比較揭示了這一框架的預測效力。日本1989年泡沫經濟崩潰前,以及泰國1994年前後,兩項指標均曾大幅超越「紅區」邊界。2008年金融危機前,歐元區在少數外圍國家的帶動下同樣進入了危險區域。相比之下,2000年網際網路泡沫期間,美國股價漲幅雖然急劇,但槓桿累積相對溫和,整體仍處於「紅區」之外——這在一定程度上解釋了為何隨後的深度股市熊市並未演變為全面金融危機。
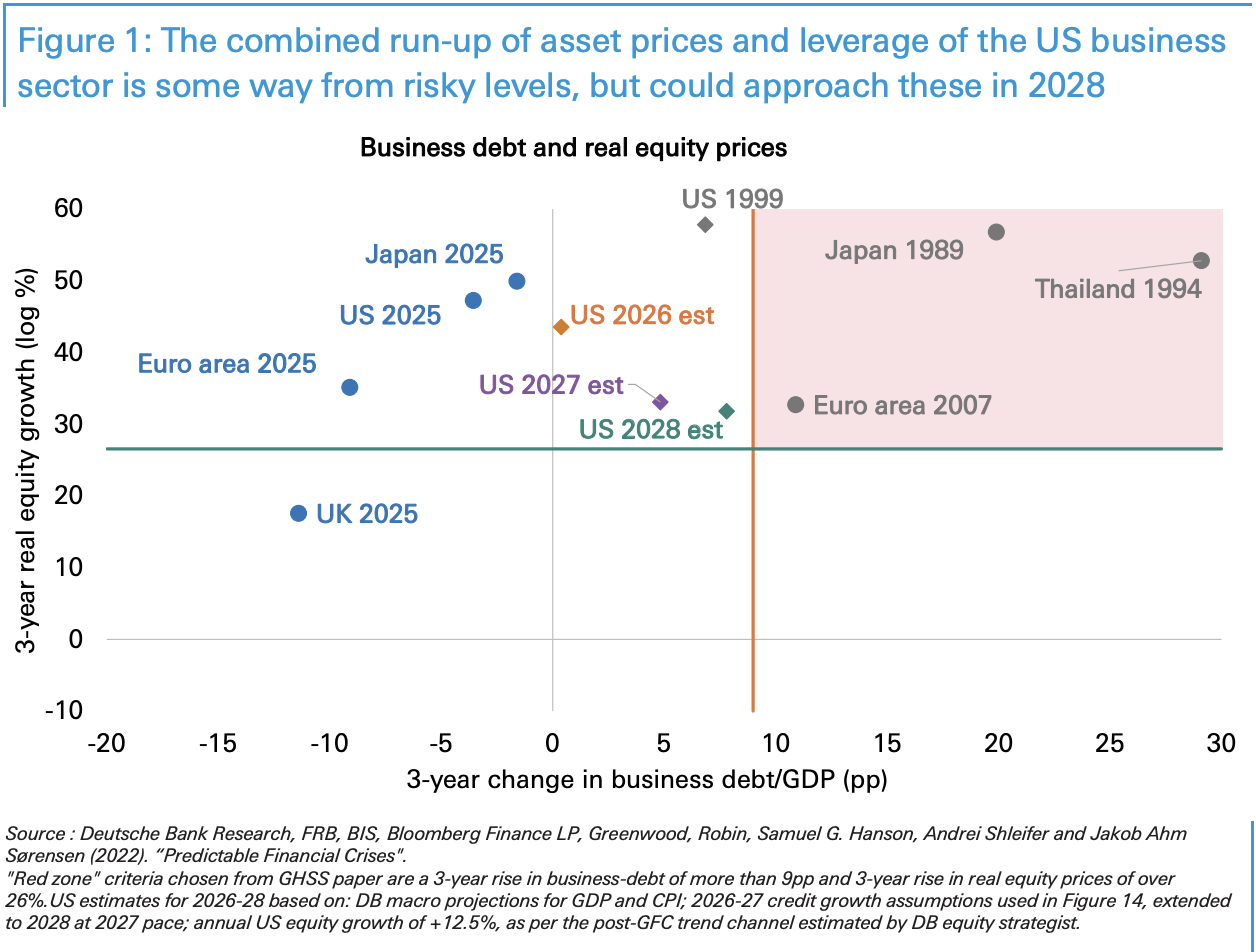
德意志銀行的測算顯示,美國當前處於座標圖的相對安全位置,2025年企業槓桿率的增速依然克制。按照該行測算,在基準假設下——包括該行宏觀GDP和通膨預測、2027年的信貸增速外推至2028年、以及參照金融危機後趨勢的年化12.5%股價增速——美國到2028年將向「紅區」明顯靠近,但預計仍會停留在邊界之外。
AI熱潮:投資驅動還是債務泡沫?
當前市場的核心爭議在於,本輪AI浪潮究竟是一場理性的技術投資週期,還是另一個以不同面貌呈現的信貸擴張泡沫。
德意志銀行的分析給出了一個相對審慎的判斷:迄今為止,AI熱潮的驅動力更多來自股票價格上漲和實體資本支出,而非系統性的加槓桿行為。這與網際網路泡沫期間的情形具有一定相似性——後者同樣以股價飆升為主要特徵,債務累積有限,最終雖引發嚴重股市調整,卻未觸發全面金融危機。
然而,報告同時提示一個結構性轉變:AI相關資本支出的融資來源正在發生遷移,從企業自有的經營現金流逐步向外部債務融資轉移。若這一趨勢持續,信貸增長與股價上漲能否保持當前狀態,將成為判斷下一階段風險走向的關鍵變數。正如報告所言,「這一AI建設新階段中信貸如何反應,或將成為核心所在」。
其他潛在風險:私人信貸與主權資產負債表
除AI相關風險外,德意志銀行報告還指向另外兩個潛在的危機候選領域:私人信貸市場的快速擴張,以及全球主權資產負債表的普遍拉伸。
報告指出,2008年後的監管改革和更快速的政策干預機制,使危機的傳導和蔓延變得更加困難——這也是過去十餘年間全球成功規避重大金融危機的重要制度性原因。然而,私人信貸市場在監管覆蓋相對薄弱的灰色地帶快速膨脹,主權債務規模在多輪財政擴張後持續攀升,二者均構成系統性風險的潛在積聚點,需要投資者持續關注。
綜合來看,德意志銀行的結論並非警報,而是一份基於量化框架的前瞻性壓力測試。按其估算,2028年是值得標註的觀察節點。在那之前,大量變數仍有充足時間發生變化,但關鍵在於:明斯基的邏輯從未失效——越是平靜,越需警惕。





