






發完財報股價跌30%,英特爾真有這麼差嗎?


- 核心觀點:英特爾三季營收與資料中心業務成長強勁,但個人電腦業務加速轉弱導致四季指引遠遜預期,股價暴跌約30%,市場重新審視其復甦的成本與節奏。
- 關鍵要素:
- 三季營收165億美元同比成長21%,資料中心與AI業務收入73億美元同比成長78%,創15年最強勁成長。
- 客戶端運算業務收入81億美元同比下降5%,預計四季環比降超20%,PC需求疲軟至少持續至2027年上半年。
- 四季營收指引150億至160億美元,中值低於市場預期約9%;調整後每股盈餘0.25美元,低於預期逾四成;美銀下調評級至「中性」。
- AI熱潮推高記憶體等零組件成本,壓制PC消費需求;伺服器業務則因基板、記憶體短缺面臨訂單超供應的交付瓶頸。
- 代工收入67億美元同比成長58%,虧損收窄至18.5億美元,但外部客戶收入僅4.11億美元佔比約6%,且主要來自非經常性合約。
- Intel 18A成本較一季度下降約40%,良率改善,但盈利仍需外部訂單與產能利用率支撐。
原創 | Odaily 星球日報(@OdailyChina)
作者 | Asher(@Asher_0210)
三個月前,資料中心增長、代工虧損收窄和好於預期的業績指引,讓市場重新期待英特爾的復甦。三個月後,前兩項改善仍在延續,股價卻遭遇猛烈拋售。
北京時間 10 月 30 日凌晨,英特爾公布第三季度財報:營收 165 億美元,同比增長 21%。資料中心與人工智慧業務收入同比增長 78%,創下 15 年來最強勁增長。然而,第四季度指引明顯遜於預期,昨晚股價盤前一度下跌約 25%,正式交易時段跌幅擴大至約 30%。
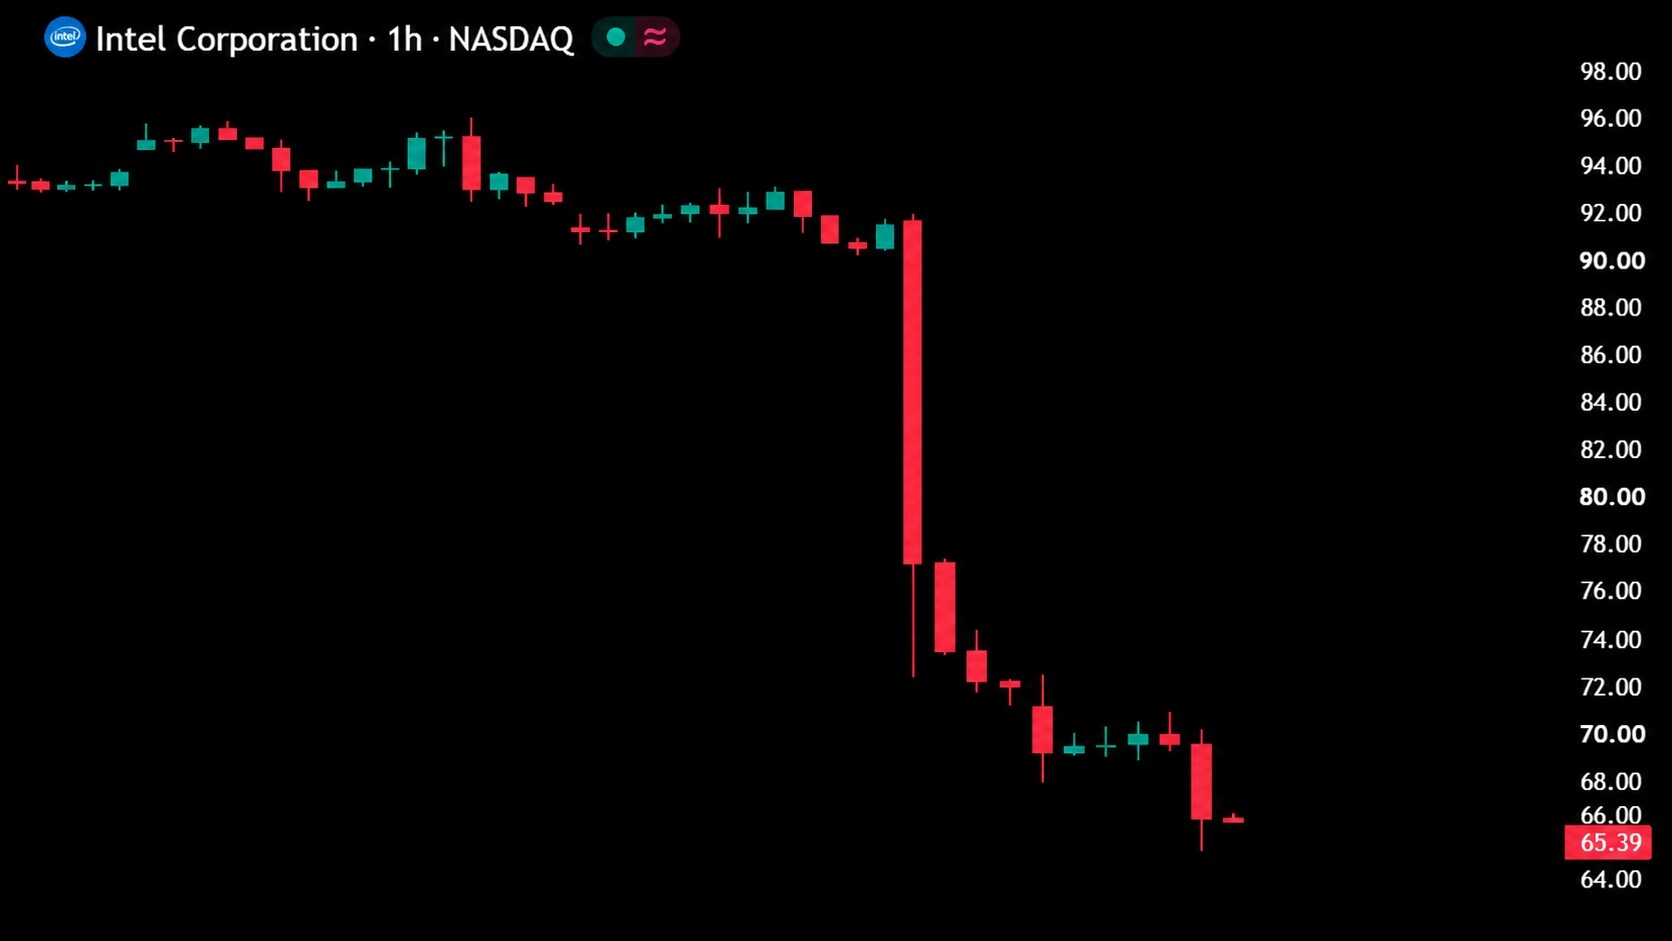
英特爾的經營改善並未停止,但個人電腦業務加速轉弱,讓市場重新計算這場復甦的成本。伺服器業務增長能否抵消電腦晶片收入下滑,代工減虧能否趕上持續投入,成為這份財報留下的核心問題。
資料中心繼續增長,個人電腦需求卻在降溫
第三季度,英特爾資料中心與人工智慧業務收入達到 73 億美元,高於第二季度的約 63 億美元,延續了增長勢頭。AI 資料中心除了需要 GPU,也需要 CPU 承擔通用計算、任務排程和後台處理,英特爾仍能從這輪基礎設施擴張中獲得收入。但伺服器業務的增長,尚不足以抵消個人電腦業務轉弱帶來的壓力。同期,以個人電腦晶片為主的客戶端計算與實體人工智慧業務收入為 81 億美元,同比下降 5%,收入規模仍高於資料中心業務。
更大的壓力落在第四季度。過去兩個月,個人電腦市場調整加快,整機廠商正根據較弱的終端銷售管理庫存。當廠商優先消化已有庫存,對上游晶片的採購可能比終端需求收縮得更快。英特爾預計,第四季度該業務收入將環比下降超過 20%,個人電腦市場需求疲軟至少持續至 2027 年上半年。這意味著,公司仍需依靠伺服器業務的增長,填補電腦晶片收入下滑留下的缺口。
這種業務分化最終反映在業績展望中。英特爾預計第四季度營收為 150 億至 160 億美元,中值較市場預期的約 171 億美元低約 9%,調整後每股收益預計為 0.25 美元,較市場預期的約 0.44 美元低逾四成。美銀隨後將評級從「買入」下調至「中性」,目標價由 145 美元降至 100 美元。上一季度,多項指標同時改善,讓市場開始期待復甦;這一次,個人電腦業務加速下滑,讓投資者重新審視復甦的速度和力度。
AI 帶來伺服器訂單,也推高了電腦成本
AI 熱潮拉動了英特爾的伺服器訂單,也給個人電腦市場帶來了成本壓力。 隨著記憶體廠商向 AI 相關高頻寬記憶體傾斜產能,普通電腦所需記憶體的價格上漲,整機成本隨之增加,進一步壓制消費需求。即使第三季度英特爾 AI 電腦相關業務收入同比增長 35%,也未能扭轉客戶端業務整體下滑的趨勢。新品類賣得更好,仍不足以帶動整個個人電腦市場回暖。
伺服器業務則遇到了訂單充足、供應卻跟不上的難題。英特爾在監管文件中提到,基板、記憶體及其他關鍵零部件短缺影響產品交付,部分資料中心 CPU 需求仍超過可用供應。伺服器有訂單卻無法充分交貨,個人電腦業務又面臨需求降溫,兩種壓力疊加,限制了英特爾將 AI 需求轉化為整體業績增長的能力。
代工仍在減虧,外部訂單尚待突破
第三季度,英特爾代工收入 67 億美元,同比增長 58%,經營虧損約 18.5 億美元,較第二季度約 20.9 億美元繼續收窄。但增長數字需要拆開看:67 億美元中,外部客戶收入只有 4.11 億美元,占比約 6%,其餘主要來自內部業務。 監管文件還顯示,當季外部收入增長主要受到一項非經常性代工合約推動。內部製造支撐著英特爾自身產品交付,但相關收入會在集團合併報表中抵銷,不能將代工收入的增長直接視為外部訂單的突破。
技術進展也需要繼續接受商業檢驗。Intel 18A 成本較第一季度下降約 40%,良率和生產週期持續改善,但要實現盈利,還需要足夠的訂單和產能利用率。外部客戶從驗證工藝、確定產品到規模量產,也需要時間。代工減虧說明經營正在改善,但英特爾仍需證明,它能持續獲得外部客戶的訂單,並從中賺到錢。
市場不願再為復甦提前買單
上一季度,多項業務改善讓投資者相信,英特爾最困難的時候可能正在過去。到了這一季度,市場等待的是復甦加快,卻等來了低於預期的業績展望。此前支撐股價的樂觀預期,也在財報公布後變成了需要消化的壓力。
同樣是資料中心增長、代工減虧,市場在不同階段會給出不同反應。低谷時,經營改善就足以帶來信心;當股價已經提前反映復甦,後續業績就必須跟上。一旦展望不及預期,投資者便會重新計算,這場復甦還要多久,又需要付出多少成本。
英特爾面臨的難處,是製造能力的重建需要多年,市場卻每個季度都會重新評估一次。研發、擴產和客戶驗證都有各自的週期,但投資者也不會因為這些投入必不可少,就一直接受回報延後。尤其當短期盈利承壓時,繼續投入的理由越充分,何時能夠收回投入的問題也就越迫切。
這次大跌未必意味著市場否定了英特爾的全部進展,但至少說明,投資者不願再按原來的價格等待。英特爾需要時間完成追趕,也需要讓股東看到,等待的終點正在靠近。





