






IRS 12月新規倒數計時,「比特幣耶穌」棄籍十年補稅4990萬美元


- 核心觀點:「比特幣耶穌」Roger Ver因2014年棄籍時故意低報比特幣資產,十年後被IRS追繳約4990萬美元;IRS同時計劃推出新自願披露規則以降低罰款,凸顯美國對加密資產稅務合規的持續收緊。
- 關鍵要素:
- Ver在2014年棄籍時持有約13.1萬枚比特幣(時價約871美元/枚),透過虛假資訊低估資產,造成稅款損失約1686萬美元,最終補繳稅款、罰款及利息共約4990萬美元。
- 棄籍稅將全球資產視同棄籍前一日出售並課稅,觸發條件包括淨資產超200萬美元或近五年平均所得稅超門檻(2025年為20.6萬美元)。
- 一般評稅期為3年,漏報總收入超25%延至6年;但若涉及虛假申報或欺詐,評稅無時間限制,Ver案即適用此條款。
- IRS計劃12月前推出自願披露新規,罰款將「大幅低於」現行最高75%民事欺詐罰款水平,目標在材料提交後120天內結案。
- 數位資產被視為財產,每筆出售、兌換或支付均需在Form 8949和Schedule D申報;質押、挖礦、空投收益按收到時公允價值計入普通收入。
- 1099-DA表格僅適用於中心化託管平台,DeFi兌換、NFT交易及錢包間轉帳不會出現在表上,但仍須納稅人自行申報並留存成本基礎記錄。
原創 | Odaily 星球日報(@OdailyChina)
作者|jk

本月,IRS 刑事調查部門負責人透露,將在 12 月前推出自願披露未繳稅務的新法規,如果主動補報稅務,罰款將會降低。「比特幣耶穌」Roger Ver 因 2014 年棄籍時短報比特幣,十年後依然被追溯,已向美國國稅局(IRS)繳清稅款、罰款和利息共約 4990 萬美元。
持有加密資產的美國納稅人該如何看待?本文從 Ver 案說起,依次講清 IRS 新規、棄籍稅為何能倒查十年,以及鏈上資產該怎樣向 IRS 申報。
Roger Ver 案:一筆 2014 年的比特幣稅單
Roger Ver 在 2011 年開始買入比特幣,並因積極推廣而得到「比特幣耶穌」的外號。2014 年 3 月,他在透過投資移民取得聖克里斯多福及尼維斯國籍後放棄美國國籍。根據司法部公告,他因淨資產較高,必須提交棄籍相關的納稅申報,並就全球資產(包括比特幣)的資本利得繳稅。
2024 年 4 月的起訴書稱,Ver 和他控制的兩家美國公司在 2014 年 2 月持有約 13.1 萬枚比特幣,當時每枚約 871 美元。其中 MemoryDealers 和 Agilestar 兩家公司持有約 7.3 萬枚。檢方指控,他向律師事務所和估值機構提供虛假資訊,使兩家公司及其比特幣被大幅低估,並稱他個人不持有任何比特幣。起訴書當時估計的稅款損失至少為 4800 萬美元,Ver 之後在西班牙被捕。
Roger Ver,來源:Instagram
Ver 在協議中承認,他於 2016 年 5 月提交棄籍申報時,沒有申報全部比特幣,也沒有就這些幣的「推定出售」繳納資本利得稅,造成 16,864,105 美元的稅款損失。他還承認這種短報是「故意」的,因此適用最高民事詐欺罰款(超過 1200 萬美元),另加利息。
他已付清款項,之後檢方申請撤銷起訴。
2026 IRS 新規:如果自願披露未繳稅務,罰款可以降
據 Forbes 報導,IRS 刑事調查負責人 Jarod Koopman 在 UCLA Extension 稅務爭議會議上說,IRS 正在修訂自願披露方案,計劃在 12 月前推出,目標是在納稅人完成所需提交後 120 天內結案。
所謂「結案」,指 IRS 審完材料、核定應補的稅款、罰款和利息,並與納稅人確定最終金額。有報導稱,納稅人需要帶著已備好的全部補報申報表(即補交過去短報或漏報年份的納稅申報)上門。對持有鏈上資產的人來說,這意味著得把多年來的每一筆買賣翻出來,算清每枚幣當初的買入價(稅務上稱「成本基礎」),才能算出該補多少稅。這段準備時間並不在 120 天之內。
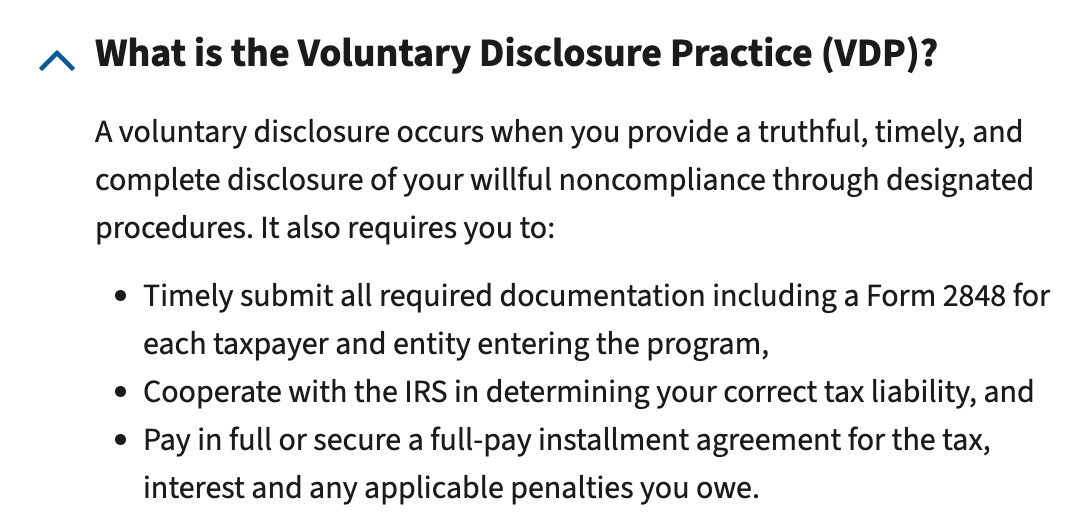
IRS 官網對於目前自願披露的解釋,來源:IRS 官網
至於罰款能降多少,Koopman 只說自願披露後的新罰款將「大幅低於」現行水平,沒有給出任何數字,IRS 也未公布罰款率、適用條件或生效日期。可參照的現行規則是:對稅負最高的那一年徵收 75% 的民事詐欺罰款,通常回溯 6 年,也就是按照過去 6 年稅務最高的那年的 75% 徵收罰款。IRS 還允許分期付款。
棄籍稅:如果與詐欺有關,可以倒查十年
Ver 案能在十年後被追究,是因為他欺騙了美國國稅局,這種情形下沒有追溯期限制。
美國棄籍稅的規定是這樣的:符合「棄籍者」條件的人,把全部全球財產視同在棄籍前一天出售,並就由此產生的資本利得繳稅。觸發條件有三類,即淨資產超過 200 萬美元,近五年平均所得稅超過按年門檻(2025 年為 20.6 萬美元),或無法證明過去五年的稅務合規。棄籍者還必須提交全球資產負債表和合規證明。
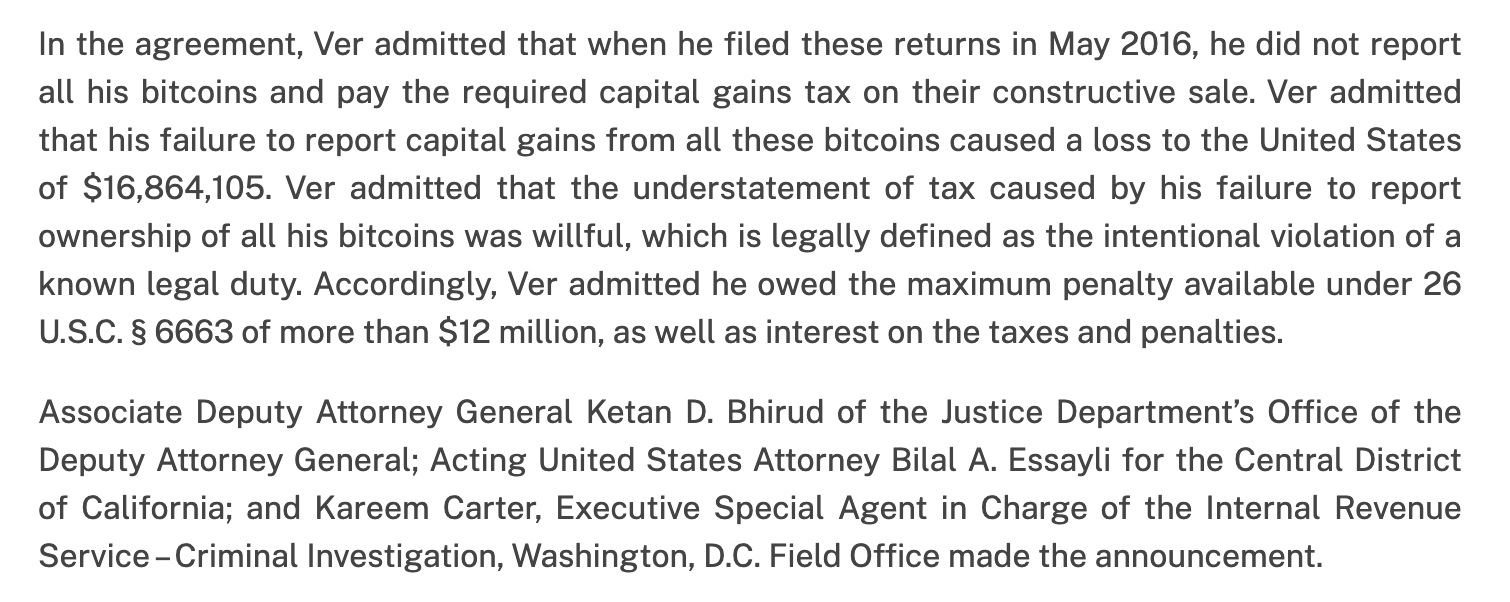
美國司法部公告,來源:官網
IRS 一直把可轉換虛擬貨幣視為財產,比特幣因此與其他資產一樣適用視同出售,不存在例外。
在追徵期方面,IRS 的一般評稅期是 3 年,漏報總收入超過 25% 時延長至 6 年。但若申報是虛假或詐欺的、意圖逃稅,評稅沒有時間限制,IRS 需以「清楚且有說服力的證據」證明詐欺意圖。Ver 的認罪就落入這一條款。
鏈上資產怎麼向 IRS 申報?
在美國稅法下,數位資產被視為財產而非貨幣,因此每一筆出售、兌換或支付都構成應稅處置,需要在 Form 8949 和 Schedule D 中申報。美國交易所會對 2024 年 12 月 31 日之後的出售開具 Form 1099-DA,但 2025 年度的表格只列總收入,成本基礎要到 2026 年的交易才開始報送。
國會已廢除針對 DeFi 的經紀商規則,1099-DA 因此只適用於中心化託管平台;DeFi 兌換、大部分 NFT 交易以及錢包之間的轉帳都不會出現在表上,但這並不意味著免稅,相關處置仍須由納稅人自行申報。質押、挖礦、空投和 DeFi 收益則按收到時的公允價值計入普通收入,而不是資本利得。
成本基礎的記錄要求非常細,如果有產生利潤的交易的話,交易雜湊、時間戳、交易當時的美元公允價值和各筆份額的成本都應留存;自有錢包之間的轉帳不產生稅務,但同樣需要留痕,否則在與券商數據核對時,這些轉入的資產可能被視為零成本,也就是說全部都要被徵稅。Odaily星球日報 提醒讀者,如果有相關的美國稅務義務的話,需要按照細則及時報稅。





