美股日報|10年期美債破5.04%,12月加息預期升溫,GOOGL盤後暴跌近10%(10月29日)


- 核心觀點:美聯儲維持利率不變但首現兩票主張加息的鷹派異議,疊加AI資本開支吞噬現金流,市場正從「投入規模」轉向「投入產出比」重新定價科技與加密資產,DAT板塊資產真實性風險首次公開暴露。
- 關鍵要素:
- FOMC以10比2維持利率3.75%-4.00%,Cook與Hammack主張加息25基點,為本輪週期首次明確鷹派異議,10年期美債收益率升至5.05%。
- Alphabet三季度資本開支513.55億美元、自由現金流-90.65億美元,盤後跌9.97%;微軟Azure同比+48%且資本開支紀律成立,盤後漲2.88%,形成對照組。
- ServiceNow盤後跌18.07%、Fortinet跌25.71%,AI替代軟件與安全預算的擔憂從個股擴散至板塊性估值重置。
- Strategy披露持有848,517枚BTC、總成本640.2億美元;Datavault AI承認無法從託管錢包提取與1.5億美元股票交易掛鉤的比特幣,並重述多期財報,成DAT高危案例。
- 布倫特原油結算115.32美元,美國要求海灣國家為中期選舉後恢復對伊朗打擊做準備,油價成為通脹與美聯儲鷹派立場的主要外生變量。
- 20年期收益率5.41%高於30年期5.37%,長端倒掛反映「高通脹+高赤字供給」定價,而非單純增長預期。
一、頭條
- 聯準會按兵不動,但出現兩票主張升息。 10 月 28 日 FOMC 以 10 比 2 維持聯邦基金利率目標區間在 3.75%-4.00%,Cook 與 Hammack 投反對票、主張上調 25 個基點;聲明稱「經濟以強勁步伐擴張」「通膨仍然偏高」。解讀:這是本輪週期首次出現明確的鷹派異議,直接壓住降息預期,10 年期美債殖利率當日升至 5.05%。
- Alphabet 用現金流為 AI 買單,盤後重挫。 第三季營收 1275.77 億美元(同比 +25%),Google Cloud 307.09 億美元(同比 +103%),但資本開支 513.55 億美元、自由現金流 -90.65 億美元,攤薄每股盈餘 2.12 美元(Nasdaq 日曆市場預期 2.94 美元);公司維持 2026 年資本開支指引不變、並稱 2027 年將「顯著增加」(來源:SEC 8-K 附件 99.1;CNBC)。盤後跌 9.97%。解讀:AI 投入與自由現金流的缺口第一次以「負值」形式出現在超大市值公司報表上。
- 微軟給出相反樣本:雲增速與資本開支紀律同時成立。 第一財季營收 922.79 億美元、攤薄每股盈餘 4.92 美元(Nasdaq 日曆預期 4.71 美元),Azure 同比 +48%,資本開支 393.67 億美元(來源:SEC 8-K 附件 99.1)。盤後漲 2.88%。解讀:同樣是千億級 AI 投入,市場開始按「投入產出比」而非「投入規模」定價。
- 軟體與網路安全盤後集體跳水。 ServiceNow 盤後跌 18.07%(Q4 cRPO 增速指引降至 18.5%,低於三季度 20.5%),Fortinet 盤後跌 25.71%(第三季營收 20.8 億美元、上調全年指引,但被市場解讀為增速放緩)。解讀:AI 對傳統軟體與安全預算的替代擔憂,從個別公司擴散到板塊。
- 原油高位震盪,地緣溢價未消。 布蘭特 12 月合約 10 月 28 日結算 115.32 美元;美東 10 月 28 日 23:12 前月連續合約報 114.19 美元(-0.98%)。CNBC 報導美國已要求海灣國家為「中期選舉後對伊朗恢復打擊」做準備。解讀:油價是當前通膨與聯準會鷹派立場的主要外生變數。
- 加密美股兩條相反主線。 Strategy 披露 848517 枚 BTC、總成本 640.2 億美元;Datavault AI 承認無法從託管錢包提取與 1.5 億美元股票交易掛鉤的比特幣,並宣布重述多期財報(來源:SEC 8-K)。解讀:DAT 板塊的「資產真實性」與「融資可持續性」開始被分開定價。
二、美股大盤與宏觀
2.1 三大指數與波動率(美東 2026-10-28 收盤)
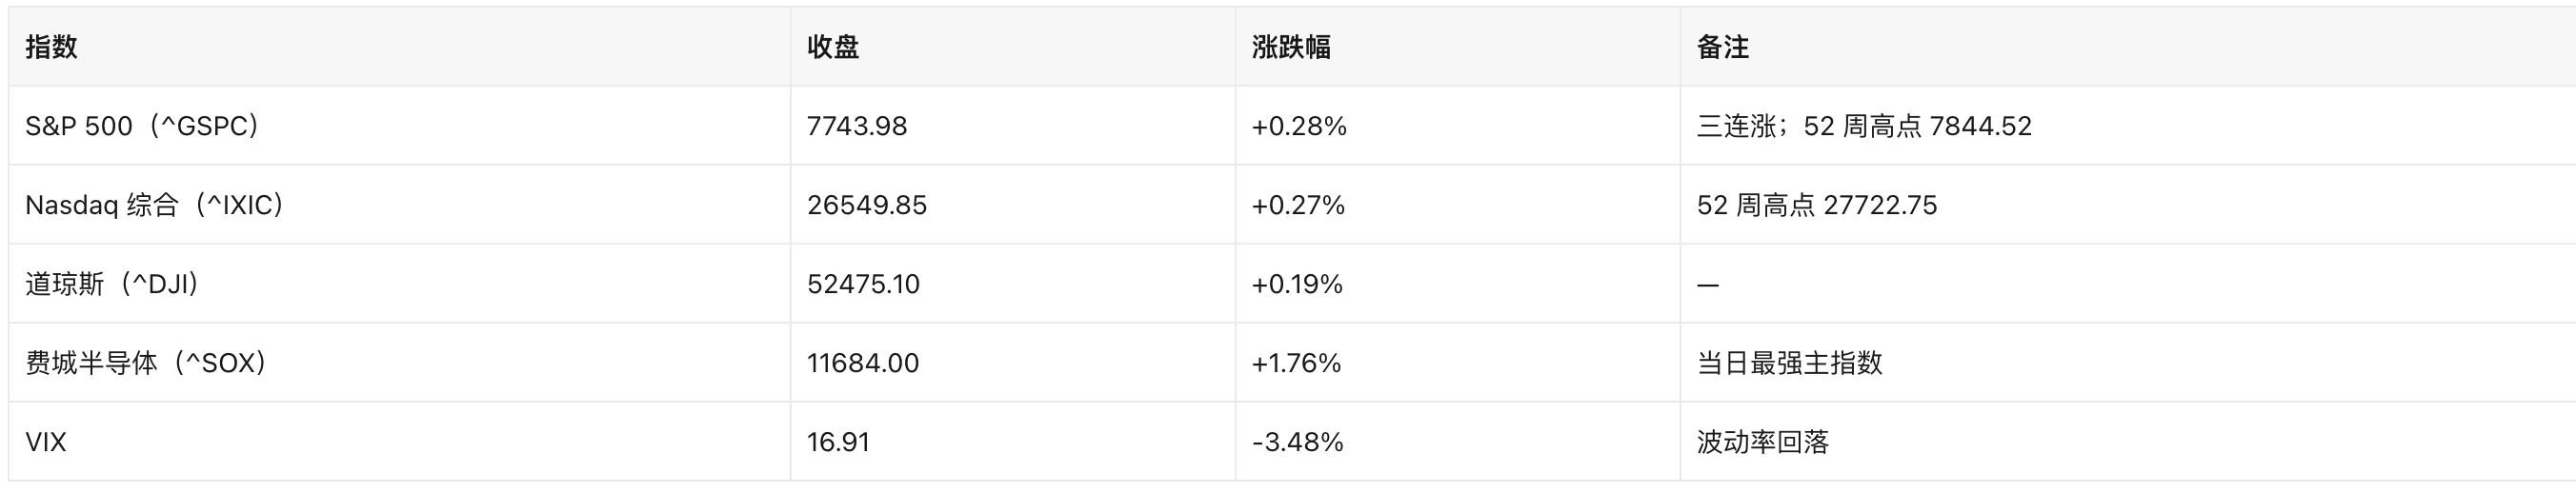
驅動因素:
一是聯準會維持利率不變、聲明措辭偏鷹但未升息,靴子落地;
二是半導體板塊接力(SOX +1.76%,AMD +3.25%、AVGO +2.77%);
三是財報前的倉位調整。需要指出的是,指數上漲與市場寬度背離——Fortune 報導稱標普 500 當日多數成分股下跌,漲幅集中在權重科技與晶片股。
2.2 板塊與風格(10 月 28 日收盤)
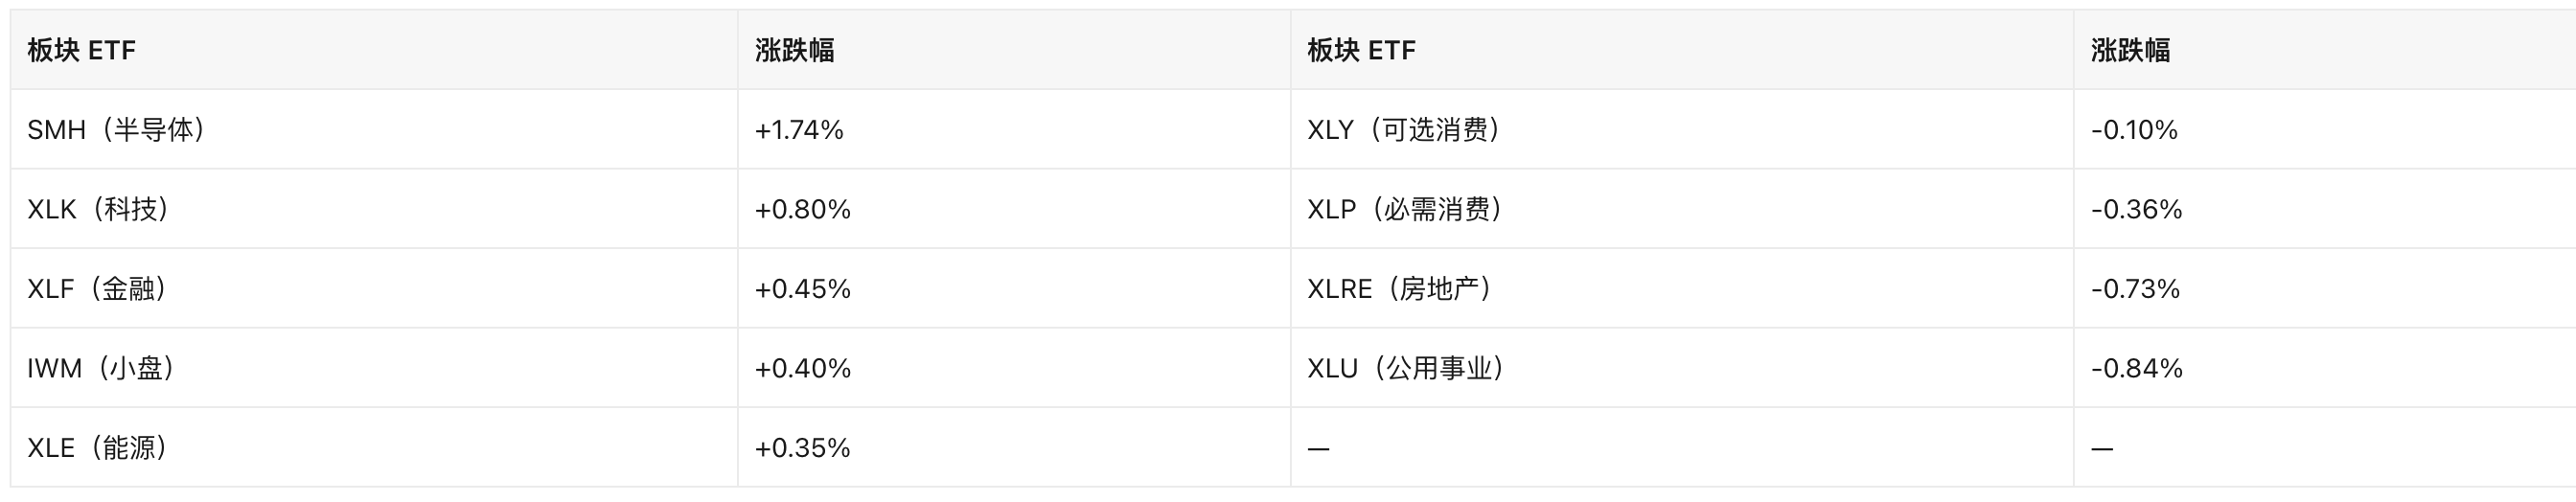
風格上是典型的「久期收縮 + 防禦板塊失血」:利率上行環境中,公用事業與房地產領跌,晶片與小型股相對佔優。
2.3 聯準會:維持不變,但內部裂痕擴大
- 決議:聯邦基金利率目標區間維持 3.75%-4.00%,投票 10-2。
- 異議方向:Cook、Hammack 主張升息 25 個基點,而非降息——這是本輪週期內異議方向首次明確指向緊縮。
- 聲明措辭:經濟「以強勁步伐擴張」、生產率增長強勁、資本投資「穩健」;「通膨仍然偏高」,需「更多資訊的積累」來確定合適的政策立場。
- 會議機制:聯準會主席 Warsh 在記者會上宣布調整未來 FOMC 會議安排,自 2027 年秋季起減少利率決議會議次數。有媒體稱 2028 年利率決議會議為 6 次,該細節僅見於二手報導,未經聯準會原文核實,標註未經證實。
- 市場反應:短端殖利率回落、長端上行(Bloomberg 稱短端在 Warsh 講話後走低)。
2.4 利率、美元與商品
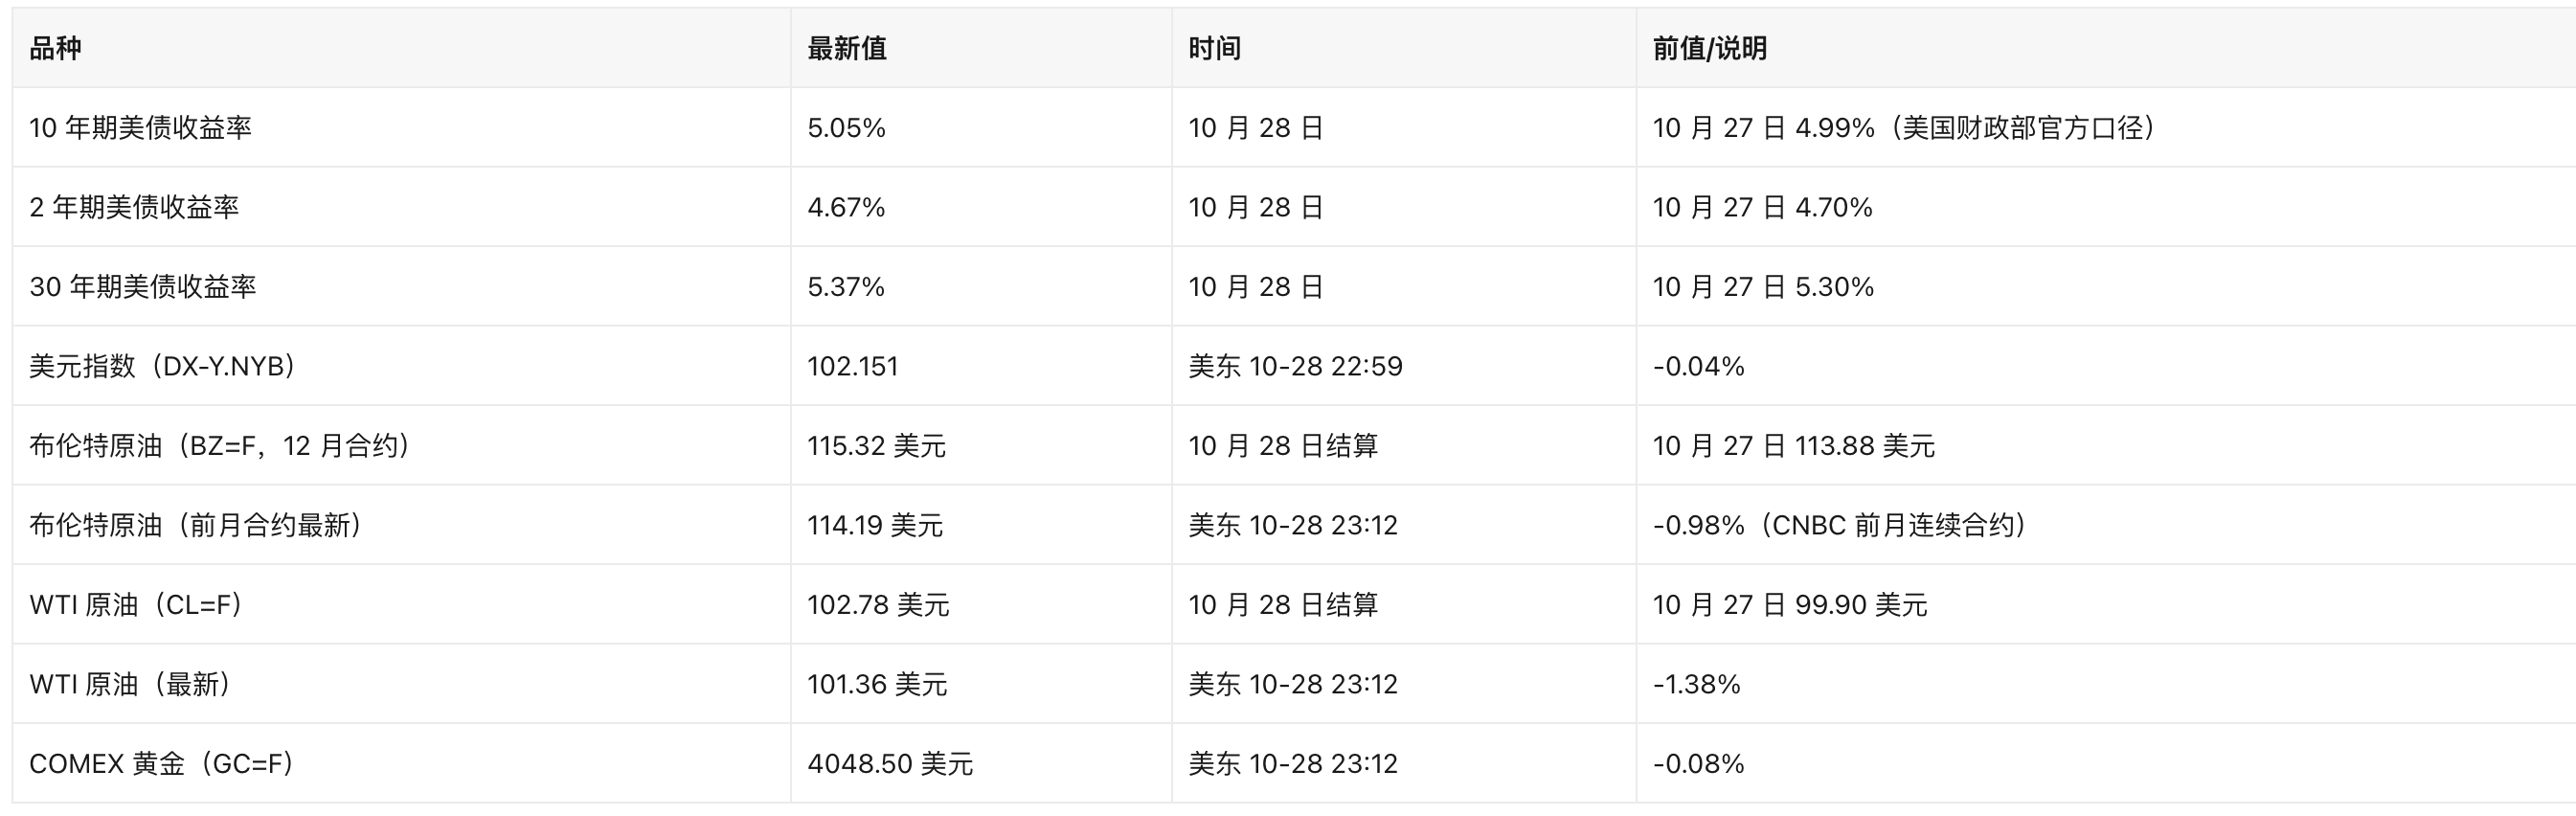
殖利率曲線形態值得注意:20 年期 5.41% 高於 30 年期 5.37%,長端出現倒掛,反映市場對「高通膨 + 高赤字供給」的組合定價,而非單純的增長預期。
2.5 宏觀數據(已公布)
- 9 月耐久財訂單(10 月 27 日公布):環比 +1.8%,預期 +1.7%,前值 +0.1%;核心耐久財訂單 +0.5%,預期 +0.6%;扣除飛機的非國防資本財訂單 +0.5%,預期 +0.7%。Reuters 將設備支出歸因於「AI 投資熱潮」。
- 10 月諮商會消費者信心指數(10 月 27 日公布):91.7,預期 81.2,前值 84.2。
- 9 月新屋銷售(10 月 27 日公布):67.6 萬套,預期 65.1 萬套。
- MBA 抵押貸款申請(10 月 28 日):環比 +3.4%,30 年期固定利率 7.37%,前值 7.41%。
- EIA 週度庫存(10 月 28 日):原油 -189.2 萬桶(預期 +10 萬桶),汽油 +387.0 萬桶,餾分油 -146.2 萬桶。原油去庫、汽油大幅累庫的組合,解釋了油價在 10 月 28 日盤中衝高後於隔夜電子盤回落。
- 亞特蘭大聯準會 GDPNow(10 月 28 日):三季度 GDP 增速追蹤值 3.3%,前值 3.4%。
三、熱點個股與板塊
3.1 Alphabet(GOOGL):資本開支吞掉自由現金流
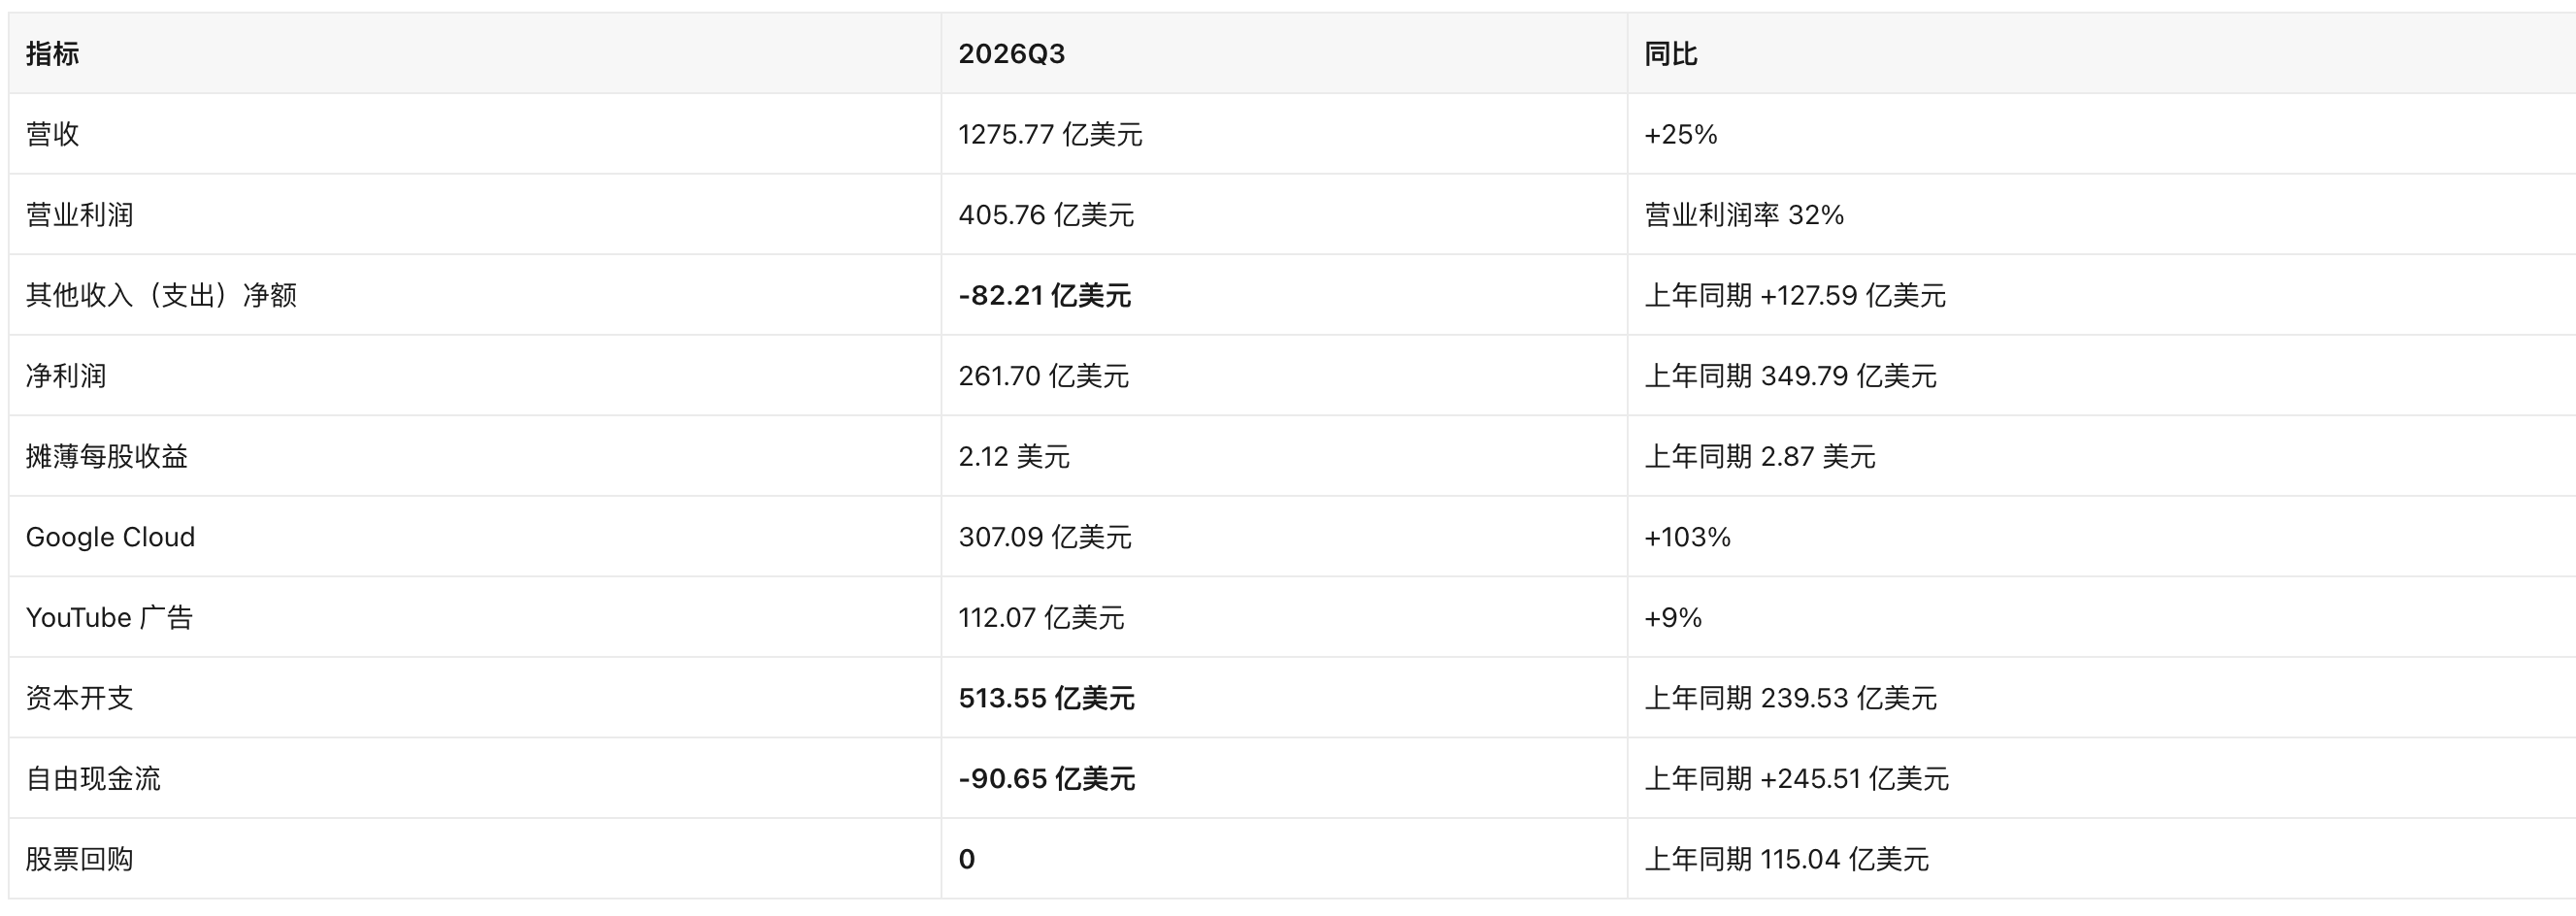
盤後價格:292.50 美元,跌 9.97%(美東 10-28 19:59,成交 2526 萬股)。
傳導邏輯:營收與雲業務沒有問題,問題在於三點疊加——資本開支同比翻倍、自由現金流轉負、回購歸零。市場此前把「AI 資本開支」當作增長期權定價,現在開始按「現金流折價」重新貼現。營業利潤率仍維持在 32%,說明經營性業務未被侵蝕,壓力全部來自投資端;但「其他收入(支出)淨額」從 +127.59 億美元轉為 -82.21 億美元,是每股盈餘低於預期的主要來源,其中包含投資類損益,波動性大、可預測性低。
3.2 Microsoft(MSFT):同一命題的反證
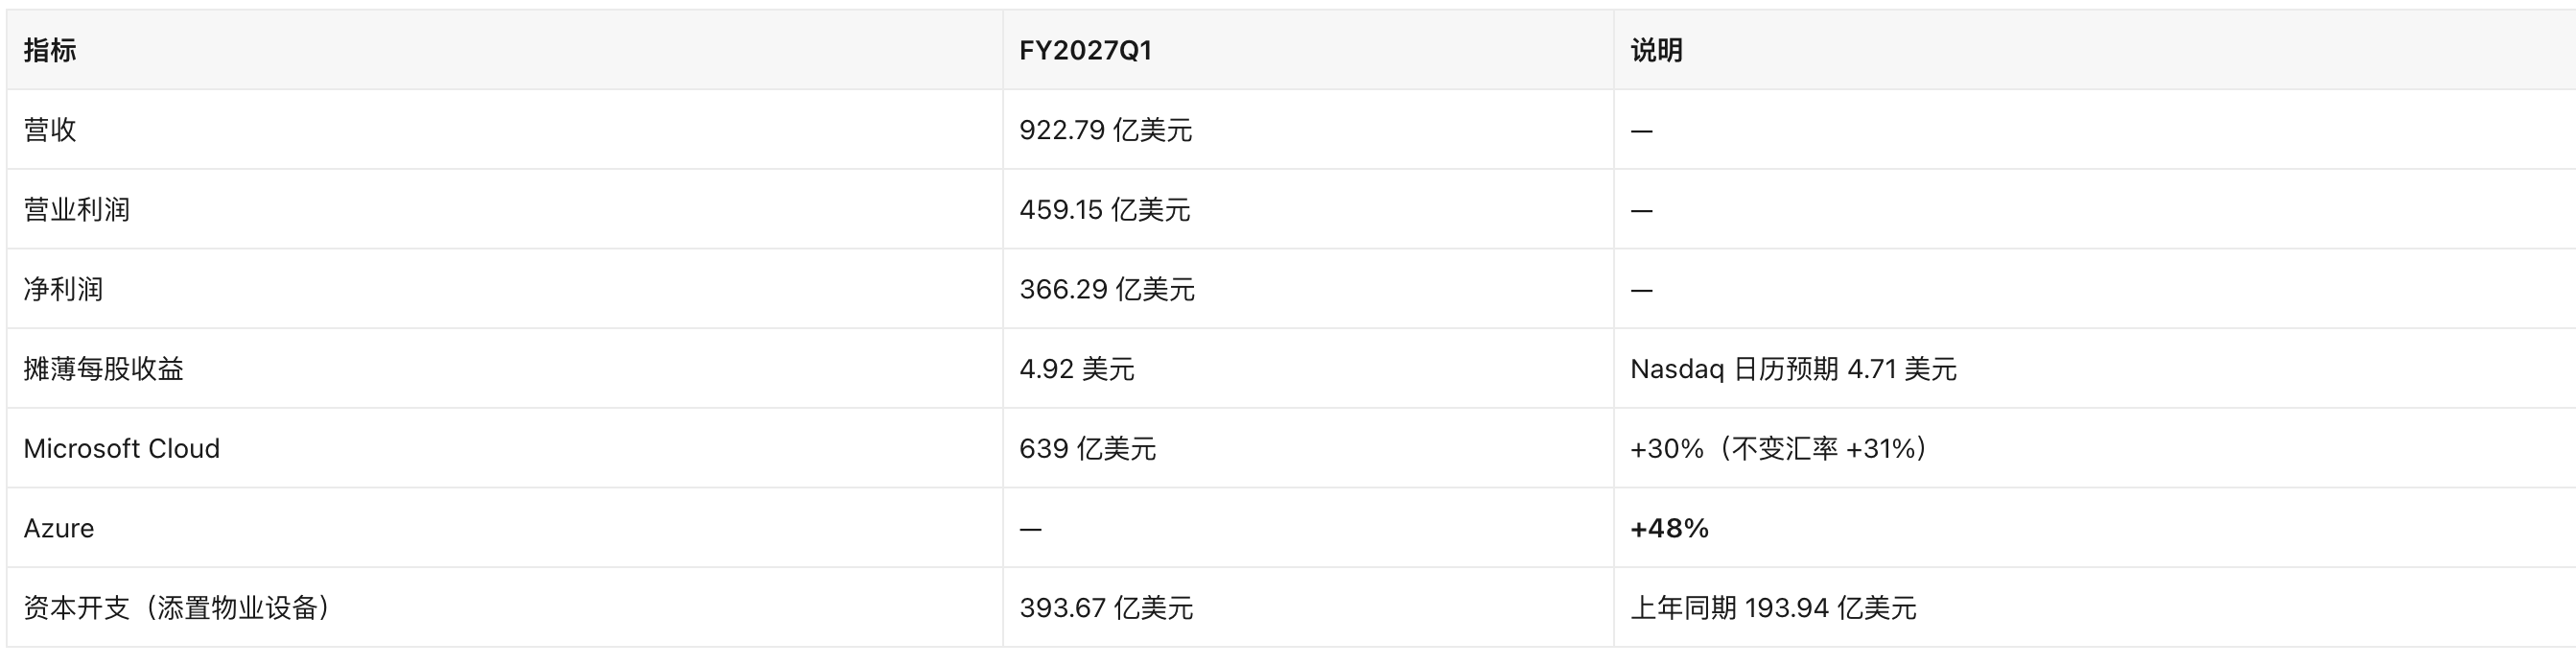
盤後價格:546.30 美元,漲 2.88%(美東 10-28 19:59,成交 804 萬股)。
傳導邏輯:Azure 增速 48% 高於市場對「AI 變現」的閾值判斷,資本開支雖同比翻倍但落在可接受區間,Reuters 將其概括為「雲增長與現金流為 AI 支出擔憂提供了喘息」。與 Alphabet 形成對照組後,資金在 AI 板塊內部開始做「投入產出比」的再分配,而非整體撤離。
3.3 ServiceNow(NOW)與 Fortinet(FTNT):軟體與安全板塊的估值重置

盤後價格時間:美東 10-28 19:59;成交 722 萬股、308 萬股。
傳導邏輯:兩家公司當期業績都不差——ServiceNow 稱「超出指引高端」,Fortinet 上調全年指引。下跌來自前瞻指標:ServiceNow 四季度 cRPO 增速指引 18.5%,較三季度的 20.5% 下台階;Fortinet 四季度收入指引 21.55-22.45 億美元,全年上調幅度被 Stock Titan 形容為「年內最小的一次」。在 10 年期殖利率 5.05% 的貼現率下,SaaS 類公司對「增速二階導」極度敏感。Benzinga 報導稱網路安全板塊盤後整體走弱,說明這是板塊性重估而非個股事件。
3.4 半導體:資金從軟體流向硬體
- AMD 578.44 美元(+3.25%)、AVGO 351.81 美元(+2.77%)、KLAC 158.77 美元(+3.33%,盤後 165.04 美元、漲 3.95%,Benzinga 稱「業績雙超 + 指引強勁」)。
- NVDA 215.38 美元(-1.18%),在板塊普漲中逆勢回落,顯示資金在 AI 硬體內部也在做切換。
- 邏輯:軟體端擔心「AI 替代預算」,硬體端受益於「AI 建設預算」,同一宏觀變數在兩條產業鏈上給出相反符號。
3.5 其他值得記錄的名字
- Apple(AAPL) 343.83 美元(-0.94%)、Tesla(TSLA) 404.22 美元(-0.80%)、Meta(META) 612.49 美元(-1.24%)、Amazon(AMZN) 254.60 美元(+0.59%,今日盤後發布三季報)。
- eBay(EBAY) 118.02 美元,盤後 123.88 美元(+4.97%)。
四、加密相關美股
4.1 Strategy(MSTR)
核心數據(來源:Strategy 於 2026 年 10 月 26 日提交的 8-K 原文)
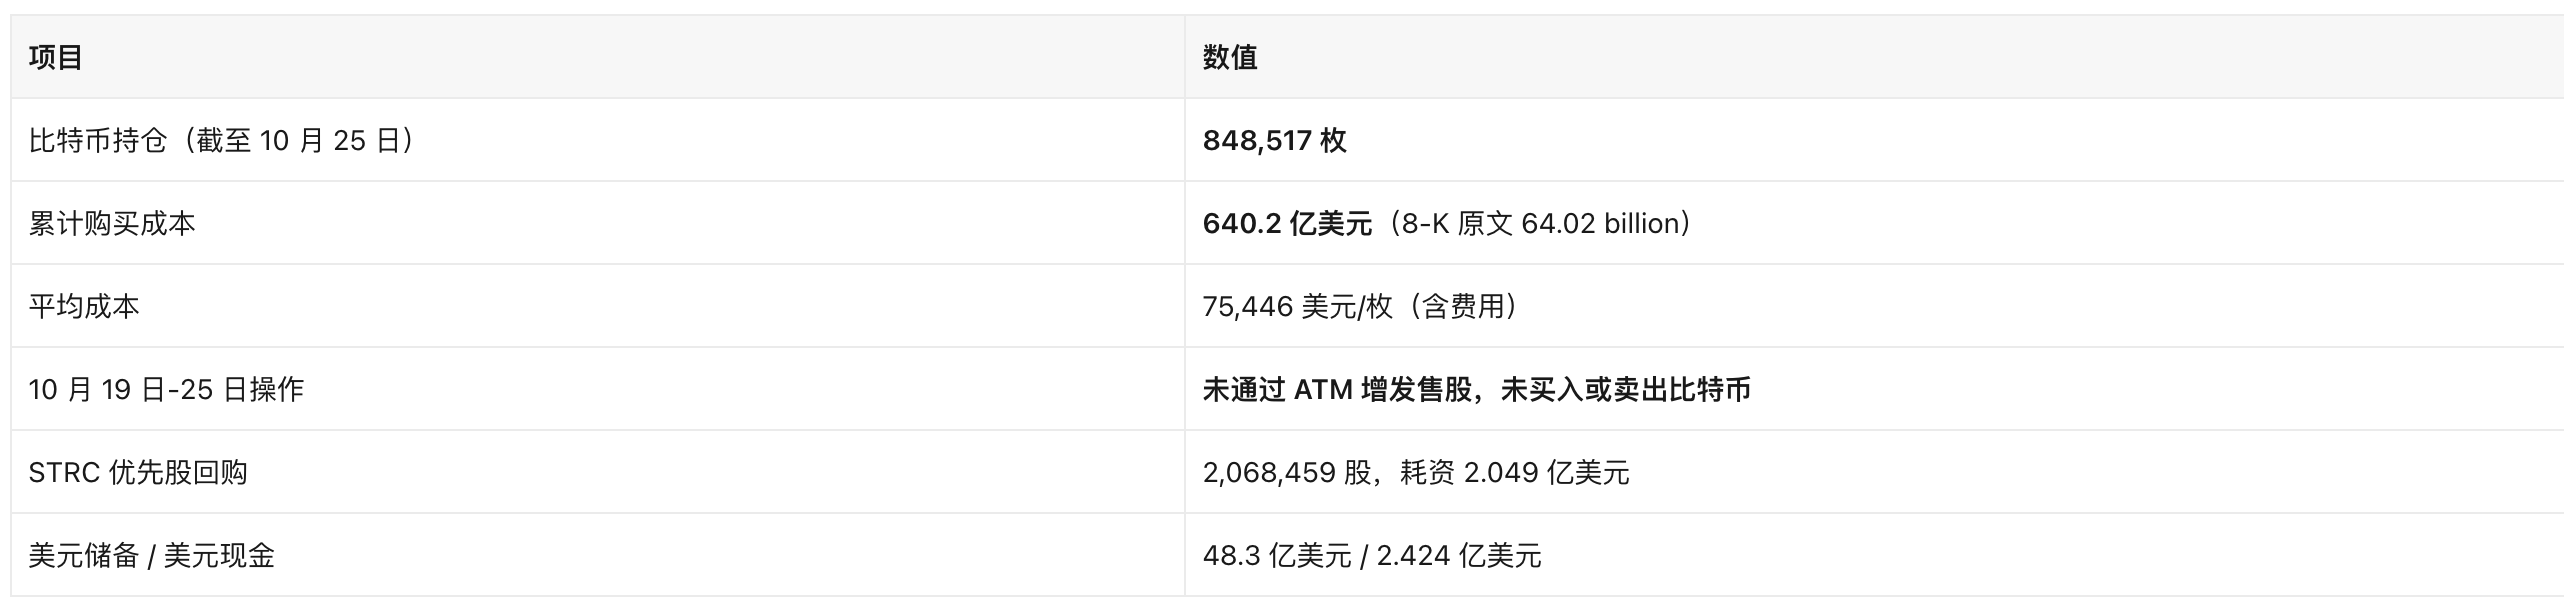
關鍵推論(口徑已標註):按比特幣最新價 79,775 美元計,持倉市值 676.9 億美元;以 CNBC 市值口徑 617.32 億美元計算,市值/持倉市值 = 0.91 倍(該口徑未計優先股與債務,非嚴格 mNAV)。持倉相對成本的浮動盈利為 +5.74%。
其他動作
- 10 月 28 日特別股東大會通過四隻優先股(STRF、STRC、STRK、STRD)的每日分紅修訂案;STRC 自 2026 年 11 月 1 日生效,STRF/STRK/STRD 自 2027 年 1 月 1 日生效(來源:8-K 原文)。這本質上是在把優先股改造成「高頻率派息工具」,以穩定其相對於普通股的融資成本。
- 第三季度財報將於美東 10 月 29 日盤後發布(來源:Nasdaq 財報日曆)。市場關注點已從「買了多少幣」轉向「分紅與回購的資金來源」。
價格:145.16 美元(10-28 收盤,+2.66%);盤後 144.15 美元(-0.70%)。
4.2 Strive(ASST)

來源:Strive 2026 年 10 月 26 日 8-K 原文
解讀:Strive 是本期唯一一家「邊擴表邊加槓桿」的 DAT——用優先股融資同時增持比特幣與持有同業的 STRC,形成「BTC + 優先股」雙層結構。The Block 稱其持倉已逼近第二大企業比特幣財庫。按最新價計,43,000 枚對應市值 34.3 億美元。風險點:本期買入均價 82,732 美元高於現價 79,775 美元,新增倉位處於浮虧狀態。
價格:27.53 美元(+1.46%)。
4.3 新進入者與轉型:Datavault AI(DVLT)——本期最重要的負面案例
事實(來源:Datavault AI 2026 年 10 月 26 日 8-K,Item 4.02)
- 2025 年 9 月 25 日,公司與 Scilex 簽訂證券購買協議:Scilex 以 1.5 億美元購買 1500 萬股普通股及預融資認股權證,以比特幣支付,計價 112,915.52 美元/枚