






AI 泡沫承壓:這是大甩賣的終點,還是下一個買入時機?


- 核心觀點:科技股遭遇極端拋售,AI 融資環境收緊與信用風險傳導交織,令 AI 熱潮面臨嚴峻資金考驗,市場處於倉位出清但抄底條件尚未成熟的關鍵窗口。
- 關鍵要素:
- 高盛數據顯示,過去兩週全球科技股淨賣出約 200 億美元,拋售強度達 -3.3 個標準差極端水平。
- 年內 AI 基礎設施債務融資規模逾 5000 億美元,超大規模雲端服務商融資成本上升約 120 個基點。
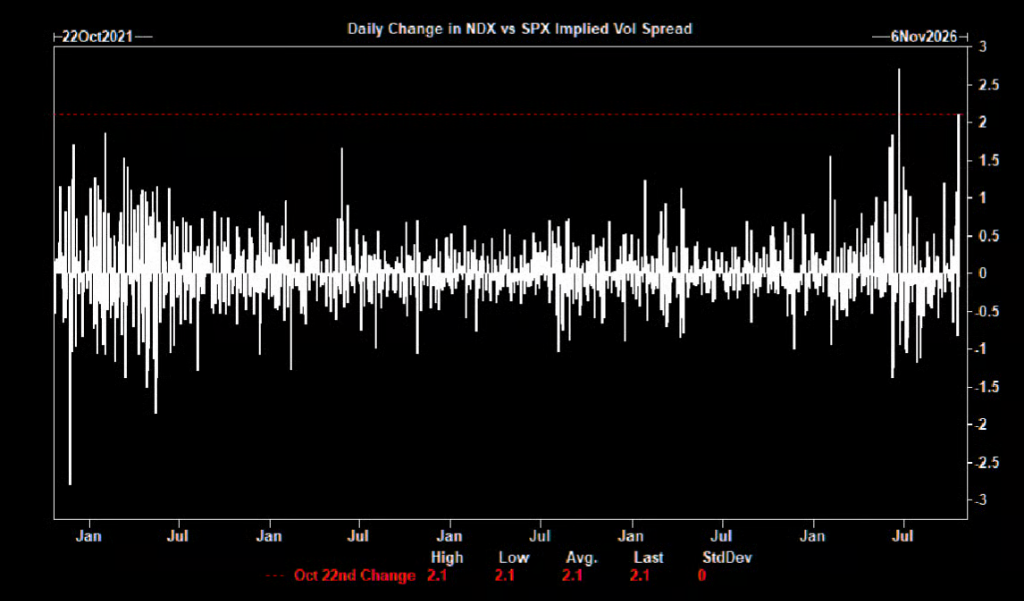
- NDX 與 SPX 波動率利差擴張至五年區間第 98 百分位,科技板塊恐慌溢價高度集中。
- 輝達與 GPU 客戶間融資關聯被視為信用風險傳導鏈條,CoreWeave 等營運商承壓或反饋至上游供應商。
- 科技出口佔 GDP 比重韓國近 20%,AI 資本開支收縮將不對稱衝擊亞洲出口經濟體。
- 摩根大通認為 11 月初或現買入窗口,但需倉位充分出清、雲廠商確認資本開支方向等條件配合。
原文作者:張雅琦
原文來源:華爾街見聞
科技板塊正承受多重壓力,對沖基金大舉削減敞口,波動率警示信號頻閃,與此同時,AI 融資成本攀升、信用風險交織蔓延,令這輪 AI 熱潮面臨日益嚴峻的資金考驗。
過去兩週,據高盛數據,全球科技股遭到約 200 億美元的淨賣出,拋售強度已觸及-3.3 個標準差的極端水平。納斯達克 100 指數(NDX)目前仍困於自 5 月以來的震盪區間,29000 點的期貨關口與其下方約 28500 點的 200 日均線,構成當前最關鍵的技術支撐帶。

摩根大通方面,其分析師 Privorotsky 指出,儘管 AI 需求依然強勁,但融資環境正在收緊——年內 AI 基礎設施債務融資規模已逾 5000 億美元,超大規模雲服務商的融資成本較此前上升約 120 個基點。英偉達與其 GPU 客戶之間的融資關聯,正被視為潛在的信用風險傳導鏈條,一旦 GPU 運營商資金鏈趨緊,壓力或將反饋至上游供應商。
倉位清洗:與 7 月驚人相似
本輪科技股拋售的規模與烈度,令市場聯想起今年 7 月的那次回調。
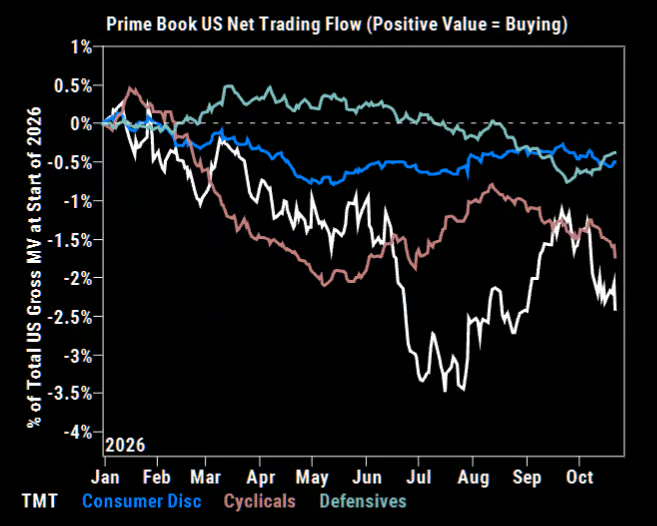
高盛數據顯示,過去兩週 TMT 板塊累計賣出約 200 億美元,已接近 7 月拋售期間的 230 億美元。受衝擊最重的交易品種,價格走勢幾乎如出一轍。不同之處在於,標普 500 指數本輪僅下跌約 2.4%,低於 7 月 3.4%的跌幅,指數層面的波動相對收斂。
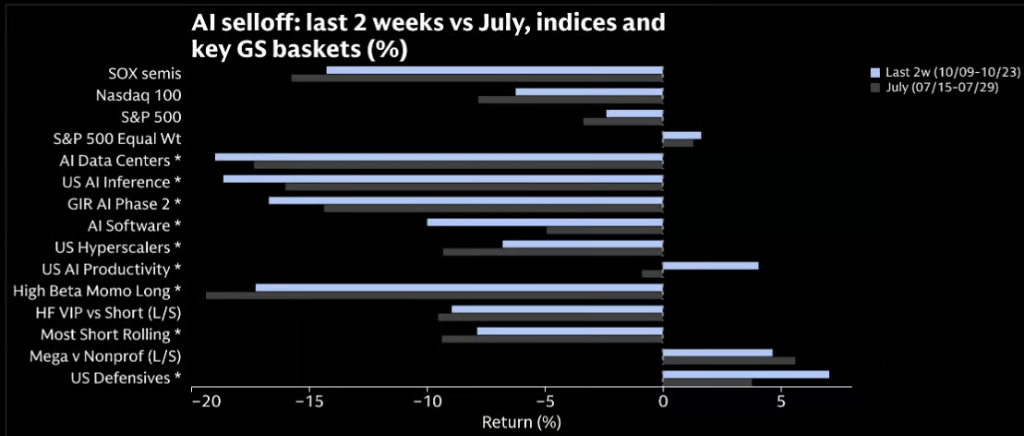
與此同時,高盛風險偏好指標錄得有記錄以來最大單次跌幅之一,跌至 2025 年 4 月以來的最低水平。TMT 板塊基本面淨敞口降至年內低點,儘管總敞口仍處於第 63 百分位——這意味著淨倉位雖已壓縮,但總槓桿仍是當前潛在痛點所在。
科技恐慌溢價:高達 98 百分位
恐慌情緒並未均勻分布於整個市場,而是高度集中在科技板塊。
高盛分析顯示,NDX 與 SPX 之間的波動率利差已急速擴張至五年區間的第 98 百分位,上週四單日擴張幅度更創五年來第二大紀錄。科技板塊專屬的波動率定價相對於大盤整體波動已處於異常昂貴的水平,由此催生出潛在的相對價值交易機會。AI 相關股票之間的聯動性顯著增強,但指數層面的波動率整體仍保持相對克制。
AI 融資測試:超大規模雲廠商成關鍵變量
本週,谷歌、微軟、亞馬遜的財報密集披露,市場關注的焦點已超越資本開支指引本身。
據摩根大通,年內 AI 基礎設施債務吸收規模已超 5000 億美元,超大規模雲服務商融資成本上升約 120 個基點。在此背景下,市場真正在意的問題是:積壓訂單能否有效轉化為營收,以及下一輪投資擴張將如何取得融資。
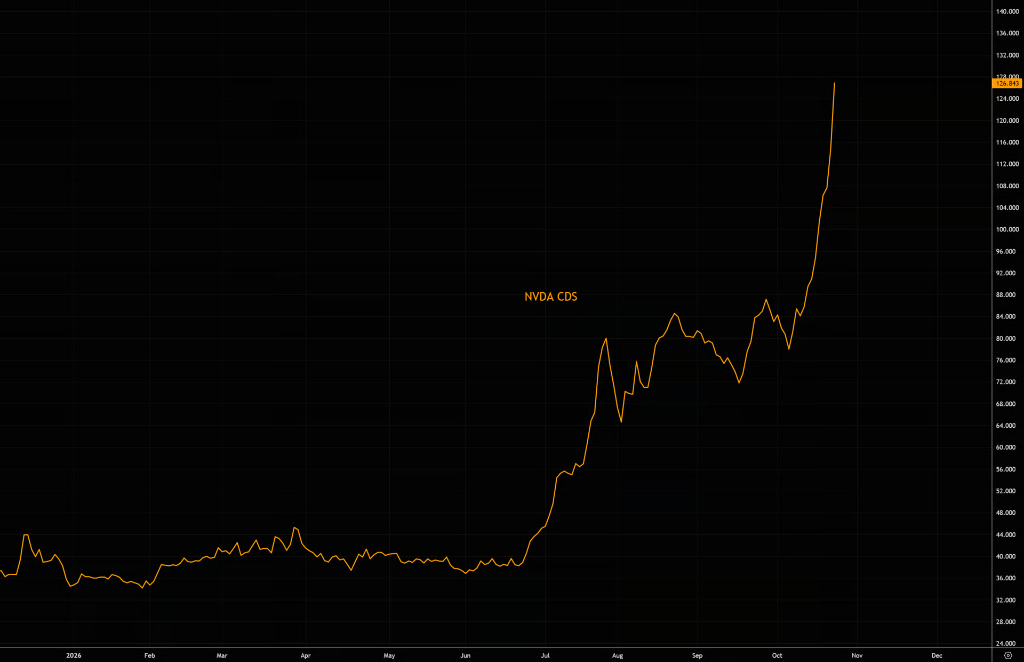
值得注意的是,AI 相關信用違約互換(CDS)利差近期明顯走闊,但摩根大通認為,這在很大程度上並非反映基本面惡化,而是銀行機構為對沖自身持續擴張的數據中心敞口而主動買入保護的結果。CDS 與現金債券之間的利差擴大,或正在形成新的相對價值機會。
英偉達生態系統的信用傳導風險
英偉達與其 GPU 客戶之間的融資關係,正被摩根大通識別為 AI 信用壓力潛在的傳導路徑。
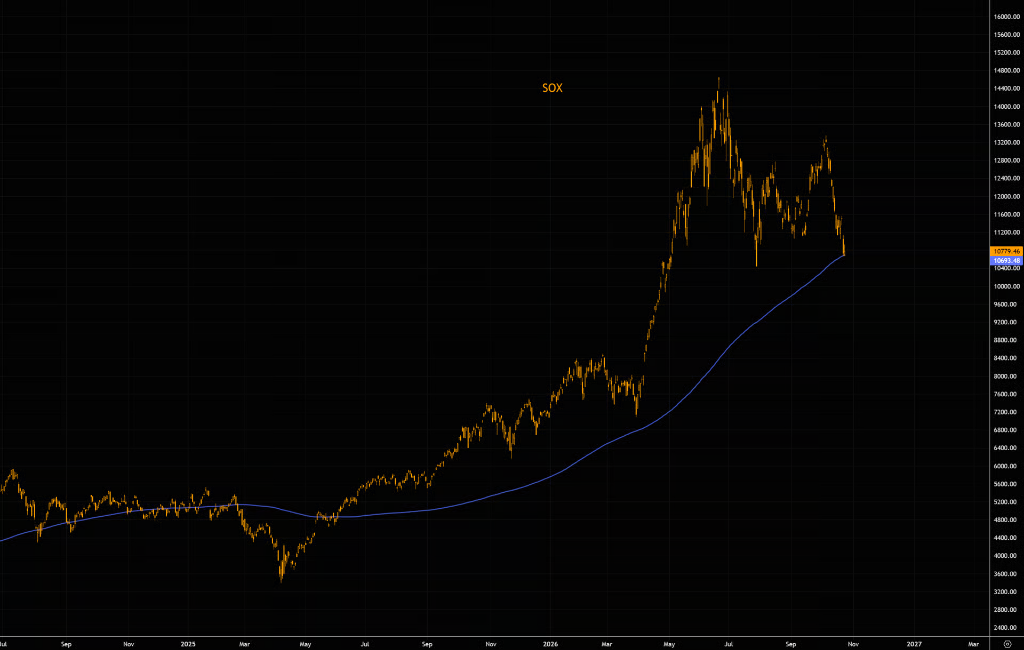
以 CoreWeave 為代表的 GPU 運營商,依賴客戶融資與信用支持維持 AI 基礎設施的擴張。這一模式在支撐增長的同時,也製造了高度相關的下行風險:一旦 GPU 運營商遭遇融資緊縮,壓力將沿供應鏈向上傳導,最終反饋至英偉達等上游供應商。費城半導體指數(SOX)目前正測試 200 日均線支撐,為這一風險路徑增添了重要的技術層面參照。
美國投資,亞洲受益——也最先受損
AI 資本開支熱潮在拉動美國國內需求的同時,大量資金正流向海外,形成不對稱的外溢效應。
據 TS Lombard 數據,科技出口佔 GDP 比重,韓國接近 20%。這意味著,若 AI 資本開支出現大幅收縮,亞洲出口經濟體將首當其衝,承受不成比例的衝擊;而美國國內經濟實際獲得的提振,可能遠小於表面的投資規模所暗示的水平。
AI 崩潰悖論:利率敏感板塊或意外受益
TS Lombard 經濟學家 Dario Perkins 提出了一個反直覺的邏輯:AI 投資熱潮的終結,未必是全面的經濟災難。
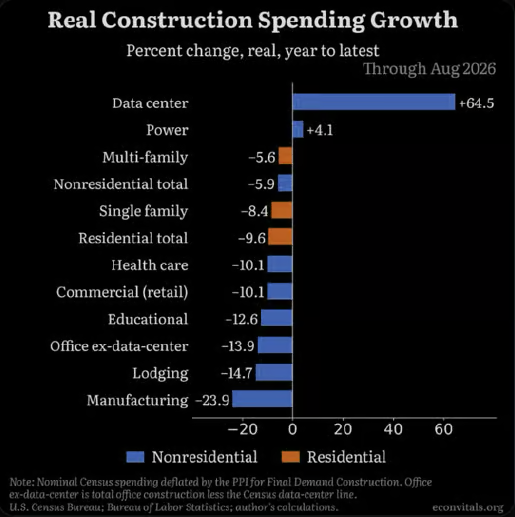
他認為,當前 AI 資本開支的急速擴張正在助推通脹,並使利率維持在更高水平,對房地產等利率敏感板塊形成持續擠壓。若 AI 資本開支大幅回落,美聯儲將獲得空間更為積極地降息,從而重新激活非科技領域的需求,並對整體經濟下行形成緩衝。換言之,下一輪 AI 熱潮終結後的受益者,恰恰可能是此前在這波浪潮中被邊緣化的板塊。
潛在買入窗口:條件尚未完全成熟
摩根大通對科技板塊基本面維持建設性判斷,但同時提示半導體定價可持續性不足及新興雲計算(neocloud)融資壓力等風險,軟件板塊相對韌性較強。
該行認為,11 月初或將出現潛在的買入窗口,但條件尚未完全兌現:倉位須進一步充分出清,超大規模雲廠商必須確認資本開支方向,半導體盈利需要經受住考驗,信用利差亦需回歸收窄。上述條件缺一,反彈的可持續性便存疑。對於投資者而言,當前市場既非一目了然的清倉信號,亦非無條件的抄底時機——答案,或許就藏在本週幾家科技巨頭的財報之中。





