


Anthropic IPO: Cùng một giá phát hành, nhưng nhà đầu tư cá nhân lại mua phải một cổ phiếu đắt hơn?


- Luận điểm cốt lõi: Anthropic sắp niêm yết với định giá khoảng 1 nghìn tỷ USD, trở thành phòng thí nghiệm AI tiên phong đầu tiên IPO. Nhưng cấu trúc IPO của nó khiến nhà đầu tư thông thường mua với cùng mức giá như các nhà cung cấp chiến lược nhưng nhận được ít quyền lợi hơn, đồng thời gánh chịu rủi ro đuôi trên chuỗi tài trợ vòng lặp AI.
- Yếu tố then chốt:
- Khoảng giá phát hành từ 70 đến 78 USD/cổ phiếu, phát hành công khai 825 triệu cổ phiếu huy động tối đa khoảng 64,4 tỷ USD, cộng thêm 26 tỷ USD chào bán riêng cho bảy nhà đầu tư chiến lược, tổng cộng tối đa khoảng 90,4 tỷ USD.
- Bảy người mua gồm AMD, Broadcom, Google, Micron, Microsoft, Nvidia, TSMC, đều là nhà cung cấp năng lực tính toán hoặc chip của Anthropic; cổ phiếu loại N họ mua không có quyền biểu quyết, hạn chế chuyển nhượng, miễn phí bảo lãnh phát hành và không nhạy cảm với giá.
- Chào bán chiến lược chiếm khoảng 28,8% toàn bộ vòng gọi vốn, nghĩa là gần ba mươi phần trăm vốn đến từ những người mua không quan tâm đến giá, làm giảm áp lực định giá ở mức trần của bên phát hành và giảm lượng cổ phiếu tự do giao dịch.
- Khoảng 20% thị phần dành cho nhà đầu tư bán lẻ, phần lớn nhà đầu tư thông thường chỉ có thể mua trên thị trường thứ cấp sau khi niêm yết, chi phí thực tế bao gồm mức tăng của ngày đầu tiên.
- Cấu trúc tài trợ vòng lặp phổ biến: Microsoft, Nvidia, Amazon, AMD... đều ràng buộc khách hàng AI theo cách "đầu tư đổi lấy đơn hàng", dòng vốn hình thành vòng khép kín.
- Quyền lợi của cổ đông phổ thông xếp sau các nghĩa vụ hợp đồng của công ty; nếu cam kết mua năng lực tính toán vượt quá khả năng thanh toán, nhà đầu tư cá nhân sẽ là những người đầu tiên chịu ảnh hưởng, và họ không tham gia đàm phán hợp đồng năng lực tính toán.
Nguyên bản | Odaily
Tác giả | jk
Nhà phát triển Claude là Anthropic sắp hoàn tất đợt phát hành cổ phiếu lần đầu ra công chúng. Khung giá 70 đến 78 USD mỗi cổ phiếu tương ứng với vốn hóa cơ bản khoảng 1 nghìn tỷ USD, và tối đa khoảng 1,4 nghìn tỷ USD sau khi pha loãng hoàn toàn. Dự kiến công ty sẽ chốt giá vào ngày 18 tháng 11, và niêm yết trên Nasdaq với mã ANT vào ngày hôm sau. Đây sẽ là phòng thí nghiệm trí tuệ nhân tạo tiên phong đầu tiên lên sàn. Theo Bloomberg, tổng cộng đợt chào bán công khai và chào bán riêng lẻ có thể huy động tối đa 90,4 tỷ USD. Trước đó thị trường từng bàn luận về mức định giá 2 nghìn tỷ USD.
Nhưng bên ngoài sự sôi động này, có một chi tiết dễ bị bỏ qua:
Khung giá chào bán mà Anthropic đưa ra là 70 đến 78 USD mỗi cổ phiếu. Phần chào bán công khai gồm 825 triệu cổ phiếu, huy động tối đa khoảng 64,4 tỷ USD; thêm 26 tỷ USD được bán cho bảy nhà đầu tư chiến lược thông qua chào bán riêng lẻ, tổng cộng hai khoản tối đa khoảng 90,4 tỷ USD.
Bảy nhà đầu tư này là AMD, Broadcom, Google, Micron, Microsoft, Nvidia và TSMC; mức giá họ mua vào bằng với giá chào bán IPO.
Trong đợt IPO của Anthropic, Google và bạn trả cùng một mức giá, nhưng họ nhận được cổ phiếu cộng thêm một đơn hàng sức mạnh tính toán, còn bạn chỉ nhận được cổ phiếu.
Nhà đầu tư phổ thông trả mức giá giống họ nhưng nhận về quyền lợi ít hơn; còn cấu trúc tài trợ vòng tròn của ngành AI có thể chuyển một phần rủi ro sang các nhà đầu tư trên thị trường công khai. Trong thương vụ này, những người muốn đổ xô vào IPO là bên có năng lực mặc cả yếu nhất và nhận được ít giá trị gia tăng nhất. Liệu họ có thua lỗ?
“Chỗ ngồi đặc biệt” trị giá 26 tỷ USD
Khoản 26 tỷ USD này không phải là đợt chào bán riêng lẻ thông thường, các điều khoản của nó có lợi hơn cho cả Anthropic và bảy nhà mua.
Bảy nhà mua đều là nhà cung cấp sức mạnh tính toán và chip cho Anthropic. Ước tính theo mức giá trung vị, Google và Nvidia mỗi bên khoảng 10 tỷ USD, AMD khoảng 2,5 tỷ USD, Broadcom, Micron, Microsoft mỗi bên khoảng 1 tỷ USD, TSMC khoảng 500 triệu USD. Họ mua cổ phiếu phổ thông loại N, với giá bằng giá chào bán IPO.
Thương vụ này có bốn đặc điểm:
- Không trả phí bảo lãnh phát hành: Bản cáo bạch nêu rõ các nhà bảo lãnh phát hành không nhận chiết khấu hay hoa hồng cho đợt chào bán riêng lẻ. Nếu ước tính theo mức phí khoảng 1% phổ biến trong ngành, khoản phí tương ứng khoảng 260 triệu USD cho 26 tỷ USD đã được tiết kiệm.
- Không có quyền biểu quyết: Cổ phiếu loại N có không phiếu mỗi cổ phiếu, trong khi cổ phiếu loại A chào bán công khai có một phiếu mỗi cổ phiếu.
- Hạn chế bán lại: Các cổ phiếu này chưa được đăng ký, trên thực tế khó có thể bán ngay trên sàn giao dịch. Thời hạn hạn chế cụ thể theo cáo bạch, còn Decrypt chỉ ra rằng các cổ phiếu này không áp dụng thời hạn khóa thông thường sau niêm yết.
- Không nhạy cảm với giá: Họ đã cam kết mua theo giá chào bán cuối cùng, bất kể giá IPO là bao nhiêu.
Tính theo mức huy động tối đa 90,4 tỷ USD, đợt chào bán riêng lẻ này chiếm 28,8% toàn bộ đợt tài trợ. Nói cách khác, gần ba mươi phần trăm nguồn vốn đến từ một nhóm nhà mua không cần bận tâm về giá.
Một đô la của Google, và một đô la của bạn
Cùng một đô la, Google mua được nhiều hơn bạn một thứ: ngoài cổ phiếu Anthropic, còn có một nguồn thu từ kinh doanh.
Theo bài bình luận gốc, Anthropic đã đồng ý trả cho Google khoảng 250 tỷ USD chi phí sức mạnh tính toán trong bảy năm tới. Hiện Anthropic không có số tiền này, cũng không phải chủ thể tín dụng đạt chuẩn đầu tư; nhưng càng có nhiều vốn trong tay, khả năng cuối cùng trả được khoản tiền này càng lớn. Vì vậy, một phần vốn Google đầu tư vào sẽ quay lại tay Google dưới dạng doanh thu.
Điều này cũng có nghĩa là một cổ phiếu Anthropic có giá trị đối với Google cao hơn đối với bạn. Về lý thuyết, Google sẵn sàng trả giá cao hơn, và Anthropic cũng sẵn sàng cho Google mức giá thấp hơn, vì hai bên có thể chia sẻ phần giá trị được tạo ra thêm này. Nhưng trên thực tế, Google và nhà đầu tư phổ thông trả cùng một giá chào bán.
Nhà đầu tư chiến lược và nhà đầu tư IPO phổ thông đều mua theo giá chào bán IPO, tuy nhiên những người mua sau khi mở cửa sẽ trả giá cao hơn. Nhà đầu tư chiến lược nhận cổ phiếu loại N không có quyền biểu quyết, nhà đầu tư phổ thông nhận cổ phiếu loại A một phiếu mỗi cổ phiếu. Cổ phiếu của nhà đầu tư chiến lược trên thực tế bị hạn chế bán lại, nhà đầu tư phổ thông có thể giao dịch ngay sau khi niêm yết. Nhà đầu tư chiến lược đã cam kết mua theo giá chào bán, độ nhạy cảm với giá thấp; nhà đầu tư phổ thông có độ nhạy cảm với giá cao, có thể chọn không mua.
Hai bên hoàn toàn giống nhau về bản thân cổ phiếu, khác biệt nằm ở “ngoài cổ phiếu”. Giá như nhau, nhưng thứ được đóng gói kèm theo thì khác, đây chính là “cùng giá khác giá trị”.
Vấn đề này đã từng được nêu ra vào năm 2024: nhà đầu tư mạo hiểm Apoorv Agrawal đã hỏi rằng, khi Microsoft, Amazon, Alphabet và Nvidia tự quyết định giá của vòng gọi vốn, các nhà đầu tư thuần tài chính bước vào với cùng mức định giá, liệu có thực sự đã trả quá nhiều tiền? Đến IPO năm 2026, câu hỏi này đã chuyển từ các tổ chức đầu tư mạo hiểm sang nhà đầu tư phổ thông.
Những nhà mua không nhạy cảm với giá đã nâng đỡ điều gì
Nhà đầu tư chiến lược sẽ không trực tiếp đẩy giá chào bán lên, nhưng sự hiện diện của họ sẽ thay đổi thương vụ mà bạn đối mặt theo ba hướng. Giá IPO được quyết định bởi nhu cầu ghi sổ của thị trường công khai. Các công ty như Google là người chấp nhận giá, không phải người định giá, nên “Google sẵn sàng trả nhiều hơn thì bạn cũng phải trả nhiều hơn” không hoàn toàn đúng.
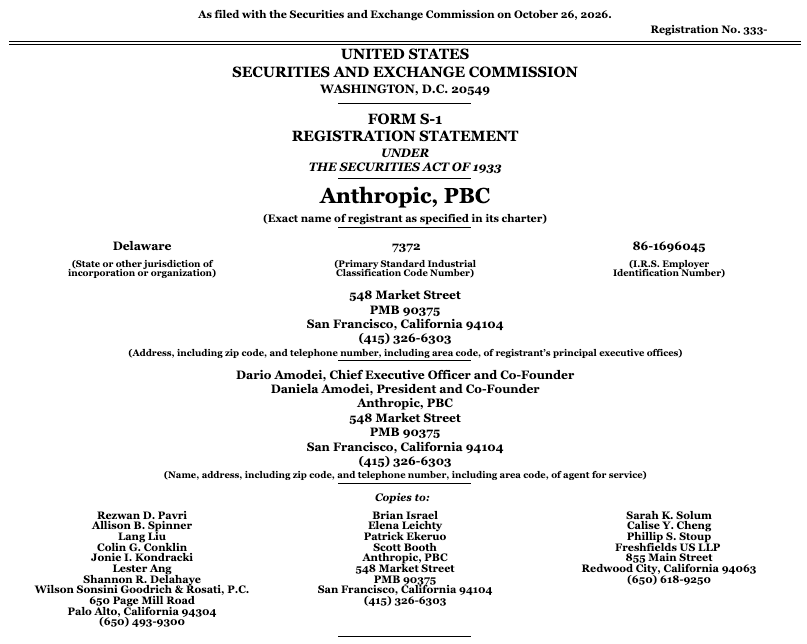
Nguồn: Anthropic
Ba điều sau đây vẫn bất lợi cho người mua trên thị trường công khai:
- Anthropic có nền tảng định giá vững chắc hơn, gần ba mươi phần trăm nguồn vốn đã có người mua xác định, áp lực định giá ở cận trên của khung giá đối với tổ chức phát hành và nhà bảo lãnh phát hành nhỏ hơn, định giá càng cao, bong bóng mà nhà đầu tư bán lẻ IPO đối mặt càng lớn.
- Nguồn cung có thể giao dịch ít hơn, khoản 26 tỷ USD chào bán riêng lẻ sẽ không ngay lập tức vào thị trường công khai. Lượng cổ phiếu lưu hành càng nhỏ, một khi nhu cầu mạnh, giá mở cửa càng dễ bị đẩy cao. Vì vậy nhà đầu tư bán lẻ từ góc độ này có thể mua đắt hơn.
- Cơ hội mua được giá chào bán có hạn, theo CNBC, khoảng 20% phần được phân bổ cho nhà đầu tư bán lẻ. Những người không được phân bổ chỉ có thể mua trên thị trường thứ cấp sau niêm yết, đó đã là mức giá bao gồm mức tăng của ngày đầu tiên.
Tổ chức dễ mua được giá chào bán hơn, nhà đầu tư phổ thông thường phải vào sau khi mở cửa. Đây là tầng đầu tiên của “cùng một vòng tài trợ, chi phí thực tế khác nhau”.
“Tài trợ vòng tròn” của ngành AI
Anthropic không phải là trường hợp cá biệt, cấu trúc nhà cung cấp đầu tư vào khách hàng, khách hàng lại chi tiền trở về nhà cung cấp, đã lặp đi lặp lại nhiều lần trong ngành AI.
- Microsoft, Nvidia và Anthropic: Theo Business Insider, Anthropic dự định chi 30 tỷ USD chi phí sức mạnh tính toán trên Microsoft Azure, Nvidia đầu tư tối đa 10 tỷ USD, Microsoft đầu tư tối đa 5 tỷ USD.
- Amazon và Anthropic: Theo tổng hợp của Penchan, Amazon đã đầu tư khoảng 8 tỷ USD, đầu tư thêm 5 tỷ USD vào năm 2026, Anthropic cam kết chi hơn 100 tỷ USD trên AWS trong mười năm.
- AMD và OpenAI: AMD trao cho OpenAI tối đa 160 triệu chứng quyền mua cổ phiếu, được giải phóng theo từng giai đoạn theo tiến độ triển khai 6GW chip AMD của OpenAI, tương đương “đổi cổ phiếu lấy đơn hàng”.
- Nvidia và OpenAI: Theo Global Finance, kế hoạch ban đầu là Nvidia đầu tư 100 tỷ USD trong mười năm, còn OpenAI mua 10GW cơ sở hạ tầng, Nvidia đã rót 30 tỷ USD vào vòng gọi vốn mới nhất của OpenAI.
Điểm chung của các cấu trúc này là bên đầu tư đồng thời là cổ đông và nhà cung cấp, dòng vốn tạo thành vòng khép kín. Rủi ro cũng lan truyền theo vòng khép kín: đầu năm 2026 có báo cáo cho rằng kế hoạch đầu tư hàng trăm tỷ USD của Nvidia vào OpenAI bị đình trệ, giá cổ phiếu Oracle biến động theo, vì một khi vốn của Nvidia dao động, khả năng OpenAI thanh toán cho Oracle cũng bị ảnh hưởng.
Trước đây, các vòng khép kín này cơ bản được hoàn thành ở cấp độ tư nhân. Với tư cách là phòng thí nghiệm tiên phong đầu tiên lên sàn, Anthropic lần đầu tiên cho nhà đầu tư phổ thông cơ hội trực tiếp nắm giữ một mắt xích trên chuỗi này.
Trong tài trợ vòng tròn, ai đang gánh chịu rủi ro đuôi
Tài trợ vòng tròn khiến việc phân bổ rủi ro trở nên bất đối xứng: bên hưởng lợi đồng thời là cổ đông và nhà cung cấp, bên gánh chịu rủi ro còn lại là nhà đầu tư thị trường công khai.
Chuỗi này đại khái như sau: nhà cung cấp bỏ tiền mua cổ phiếu Anthropic, Anthropic dùng tiền để mua sức mạnh tính toán, tiền sức mạnh tính toán lại quay về doanh thu của các nhà cung cấp này. Tiền của nhà đầu tư thị trường công khai chảy vào cùng một bể.
Có ba tầng rủi ro sẽ rơi xuống đầu bạn:
Quyền lợi của cổ đông phổ thông xếp sau tất cả nghĩa vụ hợp đồng của công ty. Nếu cam kết khoảng 250 tỷ USD với Google cuối cùng vượt quá khả năng thanh toán của Anthropic, bên bị ảnh hưởng trước tiên là cổ đông, bao gồm nhà đầu tư bán lẻ, chứ không phải nhà cung cấp.
Đồng thời, nếu khoảng 64,4 tỷ USD huy động từ chào bán công khai cũng ch





