


美国距下一场金融危机还有多远?


- Quan điểm cốt lõi: Deutsche Bank, dựa trên khung lý thuyết Minsky, chỉ ra rằng dưới làn sóng AI, giá tài sản của Mỹ đã vượt qua ngưỡng cảnh báo, nhưng đòn bẩy doanh nghiệp vẫn ở mức ôn hòa và chưa bước vào "vùng đỏ" của khủng hoảng; nếu xu hướng tiếp diễn, khoảng trước và sau năm 2028 sẽ tiến rõ rệt đến gần ranh giới cảnh báo, và cách thức mở rộng tín dụng có thể trở thành biến số then chốt.
- Yếu tố then chốt:
- Khung GHSS của Deutsche Bank lấy hai ngưỡng của "vùng đỏ" là mức tăng ba năm của nợ doanh nghiệp/GDP vượt quá 9 điểm phần trăm và mức tăng ba năm của giá cổ phiếu thực tế vượt quá 26%; sau khi cả hai cùng vượt ngưỡng, xác suất khủng hoảng trong vòng ba năm đạt 45%.
- Hiện tại, mức tăng của chứng khoán Mỹ đã dễ dàng vượt qua ngưỡng giá tài sản, nhưng mức tăng tỷ lệ đòn bẩy doanh nghiệp vẫn còn ôn hòa; đợt sóng AI lần này giống một làn sóng công nghệ được thúc đẩy bởi cổ phiếu và đầu tư vào tài sản thực hơn là một bong bóng vay nợ quy mô lớn.
- Kiểm chứng lịch sử: Nhật Bản năm 1989 và Thái Lan năm 1994 đều vượt xa ranh giới vùng đỏ; bong bóng internet năm 2000 có giá cổ phiếu tăng vọt nhưng đòn bẩy hạn chế, do đó đã không phát triển thành một cuộc khủng hoảng tài chính toàn diện.
- Theo giả định cơ sở (ngoại suy tốc độ tăng trưởng tín dụng năm 2027, tốc độ tăng giá cổ phiếu 12,5% theo năm), nước Mỹ vào năm 2028 sẽ tiến rõ rệt về phía vùng đỏ, nhưng dự kiến vẫn nằm ngoài ranh giới.
- Chuyển dịch cơ cấu: nguồn tài trợ cho chi tiêu vốn liên quan đến AI đang chuyển từ dòng tiền hoạt động sang tài trợ bằng nợ bên ngoài; cách tín dụng phản ứng sẽ trở thành cốt lõi để đánh giá rủi ro ở giai đoạn tiếp theo.
- Các điểm rủi ro tiềm ẩn khác: thị trường tín dụng tư nhân đang mở rộng nhanh chóng ở những khu vực quản lý lỏng lẻo, cùng với bảng cân đối chủ quyền toàn cầu tiếp tục tăng sau nhiều vòng mở rộng tài khóa.
Tác giả gốc: Zhao Ying
Nguồn gốc: Wallstreetcn
Sự thịnh vượng kinh tế nuôi dưỡng hạt giống của cuộc khủng hoảng tiếp theo, đây chính là lời cảnh tỉnh sâu sắc nhất mà nhà kinh tế học Hyman Minsky để lại cho thế giới. Ngày nay, cơn sốt AI đẩy cổ phiếu Mỹ lên mức cao, chi phí vay vốn vẫn còn nới lỏng, dưới vẻ ngoài bình lặng, các chỉ số then chốt đo lường tính mong manh tài chính đang âm thầm dịch chuyển. Deutsche Bank cho rằng, nước Mỹ vẫn chưa chạm tới "vùng cảnh báo đỏ" trước thềm các cuộc khủng hoảng lịch sử, nhưng nếu xu hướng hiện tại tiếp diễn, khoảng cách này có thể thu hẹp rõ rệt vào khoảng năm 2028.
Theo追风交易台, trong báo cáo mới nhất, Deutsche Bank thông qua khung dự báo khủng hoảng tài chính mới nhất chỉ ra rằng, sự kết hợp "song cao" giữa giá tài sản tăng nhanh và tín dụng mở rộng mạnh mẽ, trong lịch sử là điềm báo nguy hiểm nhất để kích hoạt khủng hoảng. Theo khung này, một khi cả hai chỉ số đồng thời vượt ngưỡng bước vào "vùng đỏ", xác suất xảy ra khủng hoảng tài chính trong khu vực doanh nghiệp trong vòng ba năm tới lên tới 45%.
Về hiện tại, mức tăng của cổ phiếu Mỹ đã dễ dàng vượt qua ngưỡng giá tài sản, nhưng mức tăng đòn bẩy doanh nghiệp cho đến nay vẫn còn ở mức khiêm tốn. Điều này có nghĩa là đợt sóng AI lần này giống như một cơn sốt công nghệ do đầu tư cổ phiếu và đầu tư thực chất dẫn dắt, chứ không phải là bong bóng truyền thống dựa vào vay nợ quy mô lớn.
Tuy nhiên, Deutsche Bank đồng thời cảnh báo, nguồn vốn cho các khoản đầu tư liên quan đến AI đang chuyển dịch từ dòng tiền hoạt động kinh doanh sang tài trợ bên ngoài (bao gồm tài trợ nợ), nước Mỹ đến năm 2028 sẽ tiến gần rõ rệt tới "vùng cảnh báo đỏ", nhưng dự kiến vẫn sẽ nằm ngoài ranh giới.
Khoảnh khắc Minsky: Bản thân sự ổn định chính là sự bất ổn
Luận điểm nổi tiếng nhất của Minsky là "ổn định tức là bất ổn" — những ngày tháng tốt đẹp kéo dài càng lâu, cả người cho vay lẫn người đi vay càng dám mạo hiểm, cho đến khi điều kiện cho cuộc khủng hoảng tiếp theo âm thầm chín muồi.
Báo cáo của Deutsche Bank chính là đặt ra câu hỏi cốt lõi dưới khung lý thuyết này: kể từ cuộc khủng hoảng tài chính toàn cầu năm 2008, mặc dù lần lượt trải qua cú sốc đại dịch COVID-19, xung đột địa chính trị, lạm phát tăng vọt và chu kỳ thắt chặt tiền tệ toàn cầu mạnh mẽ nhất trong nhiều thập kỷ, toàn cầu vẫn chưa bao giờ bùng phát một cuộc khủng hoảng tài chính lớn nào có tác động vĩ mô lâu dài. Ngay cả sự bất ổn của ngành ngân hàng khu vực Mỹ năm 2023 cũng được kiểm soát tương đối nhanh chóng.
Sự ổn định bề ngoài này chính là mảnh đất tiềm ẩn cho logic của Minsky. Chính vì vậy, nhóm nghiên cứu của Deutsche Bank cho rằng, câu hỏi đáng đặt ra nhất hiện nay không phải là "tại sao không xảy ra khủng hoảng", mà là "tính mong manh tiếp theo đang tích tụ ở đâu".
Nước Mỹ vẫn nằm ngoài "vùng đỏ", năm 2028 có thể là mốc quan sát then chốt
Theo báo cáo của Deutsche Bank, khung GHSS mà ngân hàng này sử dụng lấy mức thay đổi ba năm của nợ doanh nghiệp/GDP và mức tăng ba năm của giá cổ phiếu thực tế làm hai trục tọa độ cốt lõi, lấy việc nợ doanh nghiệp/GDP tăng hơn 9 điểm phần trăm và giá cổ phiếu thực tế tăng hơn 26% làm ngưỡng kép để bước vào "vùng đỏ".
So sánh lịch sử đã cho thấy hiệu quả dự báo của khung này. Trước khi bong bóng kinh tế Nhật Bản vỡ năm 1989, và vào khoảng năm 1994 tại Thái Lan, cả hai chỉ số đều từng vượt xa ranh giới "vùng đỏ". Trước cuộc khủng hoảng tài chính năm 2008, khu vực đồng euro dưới sự dẫn dắt của một số ít quốc gia ngoại vi cũng đã bước vào vùng nguy hiểm. Ngược lại, trong thời kỳ bong bóng dot-com năm 2000, mức tăng giá cổ phiếu Mỹ tuy dữ dội, nhưng tích lũy đòn bẩy tương đối khiêm tốn, tổng thể vẫn nằm ngoài "vùng đỏ" — điều này phần nào giải thích tại sao thị trường chứng khoán gấu sâu sau đó không tiến triển thành khủng hoảng tài chính toàn diện.
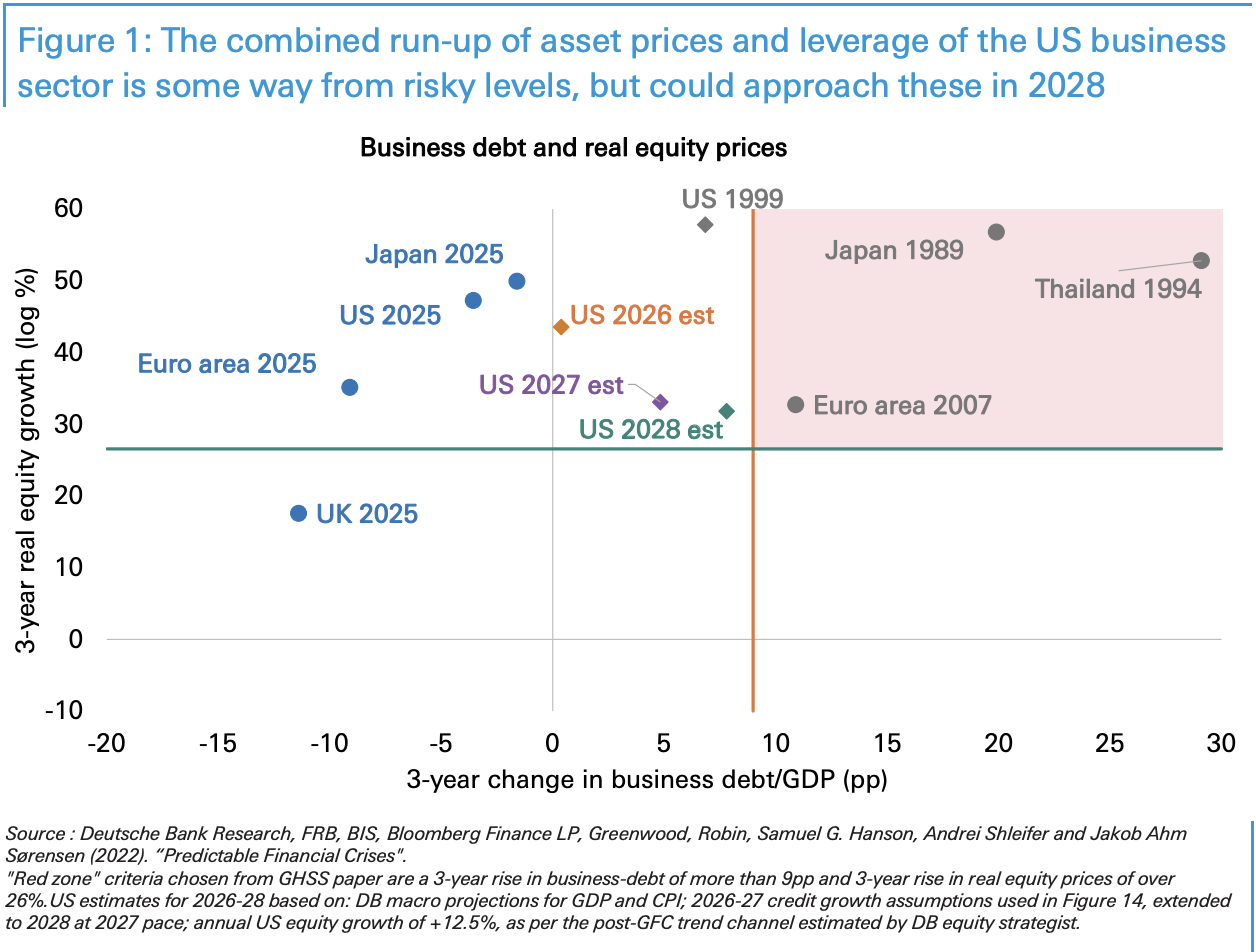
Tính toán của Deutsche Bank cho thấy, nước Mỹ hiện đang ở vị trí tương đối an toàn trên đồ thị tọa độ, tốc độ tăng đòn bẩy doanh nghiệp năm 2025 vẫn còn kiềm chế. Theo tính toán của ngân hàng này, dưới giả định cơ bản — bao gồm dự báo GDP vĩ mô và lạm phát của ngân hàng, tốc độ tăng tín dụng năm 2027 được ngoại suy đến năm 2028, và tốc độ tăng giá cổ phiếu hàng năm 12,5% theo xu hướng sau khủng hoảng tài chính — nước Mỹ đến năm 2028 sẽ tiến gần rõ rệt tới "vùng đỏ", nhưng dự kiến vẫn sẽ nằm ngoài ranh giới.
Cơn sốt AI: Đầu tư dẫn dắt hay bong bóng nợ?
Tranh luận cốt lõi của thị trường hiện nay là, đợt sóng AI lần này rốt cuộc là một chu kỳ đầu tư công nghệ hợp lý, hay là một bong bóng mở rộng tín dụng khác với diện mạo khác.
Phân tích của Deutsche Bank đưa ra một đánh giá tương đối thận trọng: cho đến nay, động lực của cơn sốt AI chủ yếu đến từ giá cổ phiếu tăng và chi tiêu vốn thực chất, chứ không phải từ hành vi tăng đòn bẩy mang tính hệ thống. Điều này có nét tương đồng nhất định với tình hình trong thời kỳ bong bóng dot-com — thời kỳ đó cũng lấy việc giá cổ phiếu tăng vọt làm đặc điểm chính, tích lũy nợ hạn chế, cuối cùng tuy gây ra điều chỉnh thị trường chứng khoán nghiêm trọng, nhưng không kích hoạt khủng hoảng tài chính toàn diện.
Tuy nhiên, báo cáo đồng thời chỉ ra một sự chuyển dịch cấu trúc: nguồn tài trợ cho chi tiêu vốn liên quan đến AI đang có sự chuyển dịch, từ dòng tiền hoạt động kinh doanh tự có của doanh nghiệp dần chuyển sang tài trợ nợ bên ngoài. Nếu xu hướng này tiếp diễn, liệu tăng trưởng tín dụng và giá cổ phiếu tăng có thể duy trì trạng thái hiện tại hay không, sẽ trở thành biến số then chốt để phán đoán hướng đi rủi ro ở giai đoạn tiếp theo. Như báo cáo đã nói, "cách tín dụng phản ứng trong giai đoạn xây dựng AI mới này, có thể sẽ là điểm cốt lõi".
Các rủi ro tiềm ẩn khác: Tín dụng tư nhân và bảng cân đối chủ quyền
Ngoài các rủi ro liên quan đến AI, báo cáo của Deutsche Bank còn chỉ ra hai lĩnh vực ứng cử viên khủng hoảng tiềm ẩn khác: sự mở rộng nhanh chóng của thị trường tín dụng tư nhân, và sự căng giãn phổ biến của bảng cân đối chủ quyền toàn cầu.
Báo cáo chỉ ra rằng, cải cách quản lý sau năm 2008 và cơ chế can thiệp chính sách nhanh chóng hơn, khiến việc lan truyền và lây lan khủng hoảng trở nên khó khăn hơn — đây cũng là nguyên nhân thể chế quan trọng giúp toàn cầu tránh được khủng hoảng tài chính lớn trong hơn một thập kỷ qua. Tuy nhiên, thị trường tín dụng tư nhân đang phình to nhanh chóng trong vùng xám có mức độ bao phủ quản lý tương đối yếu, quy mô nợ chủ quyền tiếp tục tăng sau nhiều vòng mở rộng tài khóa, cả hai đều tạo thành điểm tích tụ tiềm ẩn của rủi ro hệ thống, cần nhà đầu tư tiếp tục quan tâm.
Tổng hợp lại, kết luận của Deutsche Bank không phải là báo động, mà là một bài kiểm tra áp lực mang tính dự báo dựa trên khung định lượng. Theo ước tính của ngân hàng này, năm 2028 là mốc quan sát đáng được đánh dấu. Trước đó, nhiều biến số vẫn còn đủ thời gian để thay đổi, nhưng điểm mấu chốt là: logic của Minsky chưa bao giờ mất hiệu lực — càng bình lặng, càng cần cảnh giác.





