






Sau khi công bố báo cáo tài chính, giá cổ phiếu giảm 30%, Intel có thực sự tệ đến vậy?


- Quan điểm cốt lõi: Doanh thu quý 3 và mảng kinh doanh trung tâm dữ liệu của Intel tăng trưởng mạnh mẽ, nhưng mảng kinh doanh máy tính cá nhân suy yếu nhanh chóng khiến hướng dẫn quý 4 kém xa kỳ vọng, giá cổ phiếu lao dốc khoảng 30%, thị trường đang đánh giá lại chi phí và nhịp độ phục hồi của hãng.
- Yếu tố then chốt:
- Doanh thu quý 3 đạt 16,5 tỷ USD, tăng 21% so với cùng kỳ; doanh thu mảng trung tâm dữ liệu và AI đạt 7,3 tỷ USD, tăng 78% so với cùng kỳ, mức tăng trưởng mạnh nhất trong 15 năm.
- Doanh thu mảng máy tính khách hàng đạt 8,1 tỷ USD, giảm 5% so với cùng kỳ; dự kiến giảm hơn 20% so với quý trước trong quý 4, nhu cầu PC yếu ít nhất sẽ kéo dài đến nửa đầu năm 2027.
- Hướng dẫn doanh thu quý 4 từ 15 đến 16 tỷ USD, mức trung bình thấp hơn kỳ vọng thị trường khoảng 9%; thu nhập trên mỗi cổ phiếu sau điều chỉnh 0,25 USD, thấp hơn kỳ vọng hơn 40%; Bank of America hạ xếp hạng xuống "Trung lập".
- Cơn sốt AI đẩy chi phí linh kiện như bộ nhớ tăng cao, kìm hãm nhu cầu tiêu dùng PC; mảng máy chủ thì do thiếu hụt chất nền, bộ nhớ nên đối mặt nút thắt giao hàng khi đơn đặt hàng vượt quá nguồn cung.
- Doanh thu mảng đúc chip đạt 6,7 tỷ USD, tăng 58% so với cùng kỳ, khoản lỗ thu hẹp còn 1,85 tỷ USD, nhưng doanh thu từ khách hàng bên ngoài chỉ đạt 411 triệu USD, chiếm khoảng 6%, và chủ yếu đến từ các hợp đồng không thường xuyên.
- Chi phí Intel 18A giảm khoảng 40% so với quý 1, tỷ lệ sản phẩm đạt chuẩn được cải thiện, nhưng để có lợi nhuận vẫn cần đơn đặt hàng bên ngoài và tỷ lệ sử dụng công suất hỗ trợ.
Nguyên bản | Odaily(@OdailyChina)
Tác giả | Asher(@Asher_0210)
Ba tháng trước, tăng trưởng mảng trung tâm dữ liệu, thu hẹp lỗ của mảng đúc chip và hướng dẫn kết quả kinh doanh tốt hơn kỳ vọng đã khiến thị trường một lần nữa kỳ vọng vào sự phục hồi của Intel. Ba tháng sau, hai điểm cải thiện đầu tiên vẫn tiếp diễn, nhưng cổ phiếu lại bị bán tháo dữ dội.
Rạng sáng ngày 30 tháng 10 theo giờ Bắc Kinh, Intel công bố báo cáo tài chính quý III: doanh thu 16,5 tỷ USD, tăng 21% so với cùng kỳ. Doanh thu mảng trung tâm dữ liệu và trí tuệ nhân tạo tăng 78% so với cùng kỳ, đạt mức tăng mạnh nhất trong 15 năm. Tuy nhiên, hướng dẫn quý IV rõ ràng kém hơn kỳ vọng, giá cổ phiếu tối qua có lúc giảm khoảng 25% trong phiên giao dịch trước giờ mở cửa, và trong phiên giao dịch chính thứcmức giảm mở rộng lên khoảng 30%.
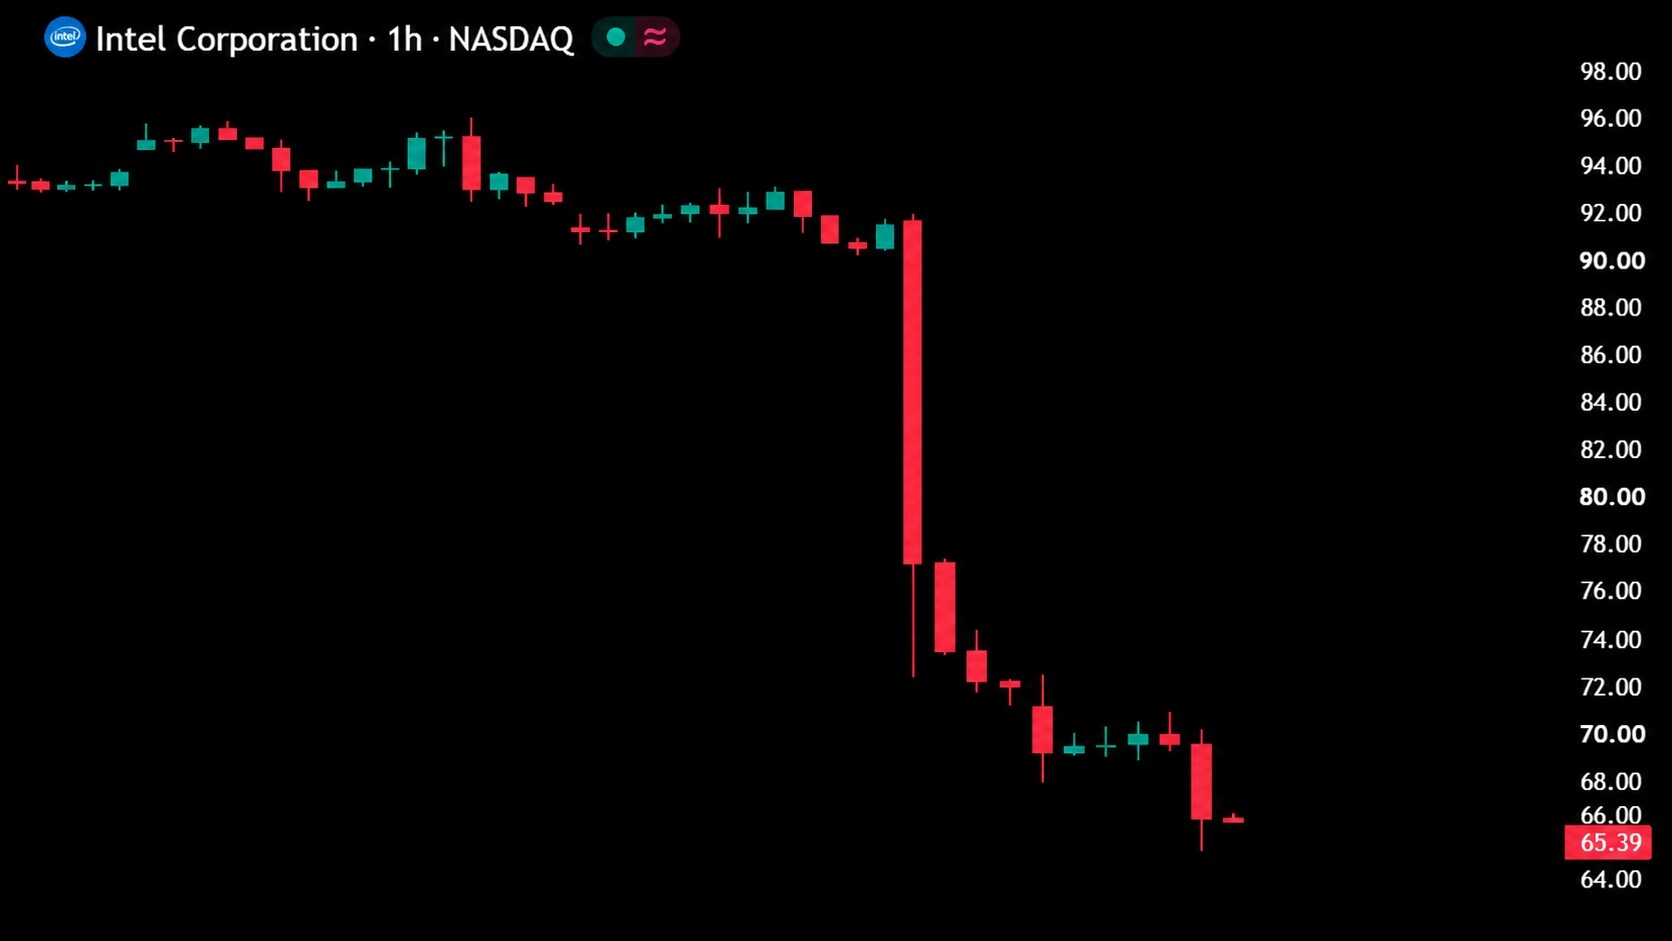
Hoạt động kinh doanh của Intel vẫn chưa ngừng cải thiện, nhưng mảng kinh doanh máy tính cá nhân suy yếu nhanh chóng khiến thị trường phải tính toán lại chi phí của cuộc phục hồi này. Liệu tăng trưởng mảng máy chủ có thể bù đắp được sự sụt giảm doanh thu chip máy tính hay không, và việc giảm lỗ mảng đúc chip có thể bắt kịp với khoản đầu tư liên tục hay không, đã trở thành những câu hỏi cốt lõi mà báo cáo tài chính này để lại.
Trung tâm dữ liệu tiếp tục tăng trưởng, nhưng nhu cầu máy tính cá nhân đang hạ nhiệt
Trong quý III, doanh thu mảng trung tâm dữ liệu và trí tuệ nhân tạo của Intel đạt 7,3 tỷ USD, cao hơn mức khoảng 6,3 tỷ USD của quý II, tiếp nối đà tăng trưởng. Trung tâm dữ liệu AI ngoài việc cần GPU, cũng cần CPU để đảm nhận tính toán phổ thông, điều phối tác vụ và xử lý nền, Intel vẫn có thể thu được doanh thu từ làn sóng mở rộng cơ sở hạ tầng này.Nhưng tăng trưởng của mảng máy chủ vẫn chưa đủ để bù đắp áp lực từ sự suy yếu của mảng kinh doanh máy tính cá nhân. Cùng kỳ, doanh thu mảng điện toán khách hàng và trí tuệ nhân tạo thực thể, chủ yếu là chip máy tính cá nhân, đạt 8,1 tỷ USD, giảm 5% so với cùng kỳ, quy mô doanh thu vẫn cao hơn mảng trung tâm dữ liệu.
Áp lực lớn hơn rơi vào quý IV. Trong hai tháng qua, thị trường máy tính cá nhân điều chỉnh nhanh hơn, các nhà sản xuất máy tính đang quản lý hàng tồn kho theo doanh số bán hàng đầu cuối yếu hơn. Khi các nhà sản xuất ưu tiên tiêu thụ hàng tồn kho hiện có, việc mua chip từ phía thượng nguồn có thể co lại nhanh hơn nhu cầu đầu cuối. Intel dự kiến doanh thu mảng này trong quý IV sẽ giảm hơn 20% so với quý trước, nhu cầu thị trường máy tính cá nhân yếu ớt sẽ kéo dài ít nhất đến nửa đầu năm 2027. Điều này có nghĩa là công ty vẫn cần dựa vào tăng trưởng của mảng máy chủ để lấp đầy khoảng trống do doanh thu chip máy tính sụt giảm để lại.
Sự phân hóa kinh doanh này cuối cùng được phản ánh trong triển vọng kết quả kinh doanh. Intel dự kiến doanh thu quý IV từ 15 đến 16 tỷ USD, mức trung bình thấp hơn khoảng 9% so với kỳ vọng thị trường khoảng 17,1 tỷ USD, thu nhập trên mỗi cổ phiếu sau điều chỉnh dự kiến là 0,25 USD, thấp hơn hơn 40% so với kỳ vọng thị trường khoảng 0,44 USD. Bank of America sau đó đã hạ xếp hạng từ "Mua" xuống "Trung lập", giá mục tiêu giảm từ 145 USD xuống 100 USD.Quý trước, nhiều chỉ số đồng thời cải thiện khiến thị trường bắt đầu kỳ vọng vào sự phục hồi; lần này, mảng kinh doanh máy tính cá nhân suy giảm nhanh chóng khiến nhà đầu tư phải xem xét lại tốc độ và mức độ của cuộc phục hồi.
AI mang lại đơn hàng máy chủ, nhưng cũng đẩy chi phí máy tính lên cao
Cơn sốt AI đã thúc đẩy đơn hàng máy chủ của Intel, nhưng cũng gây áp lực chi phí lên thị trường máy tính cá nhân. Khi các nhà sản xuất bộ nhớ chuyển năng lực sản xuất sang bộ nhớ băng thông cao liên quan đến AI, giá bộ nhớ cần thiết cho máy tính thông thường tăng lên, chi phí máy tính hoàn chỉnh theo đó tăng, càng kìm hãm nhu cầu tiêu dùng. Ngay cả khi doanh thu mảng kinh doanh liên quan đến máy tính AI của Intel trong quý III tăng 35% so với cùng kỳ, cũng không thể đảo ngược xu hướng suy giảm tổng thể của mảng khách hàng. Sản phẩm mới bán chạy hơn, vẫn chưa đủ để thúc đẩy toàn bộ thị trường máy tính cá nhân phục hồi.
Mảng máy chủ thì gặp vấn đề đơn hàng dồi dào nhưng nguồn cung không theo kịp. Intel đề cập trong hồ sơ gửi cơ quan quản lý rằng tình trạng thiếu hụt chất nền, bộ nhớ và các linh kiện quan trọng khác ảnh hưởng đến việc giao sản phẩm, nhu cầu CPU cho trung tâm dữ liệu vẫn vượt nguồn cung sẵn có.Máy chủ có đơn hàng nhưng không thể giao hàng đầy đủ, mảng kinh doanh máy tính cá nhân lại đối mặt với nhu cầu hạ nhiệt, hai áp lực chồng lên nhau, hạn chế khả năng của Intel trong việc chuyển nhu cầu AI thành tăng trưởng kết quả kinh doanh tổng thể.
Mảng đúc chip vẫn giảm lỗ, đơn hàng bên ngoài vẫn chờ đột phá
Trong quý III, doanh thu mảng đúc chip của Intel đạt 6,7 tỷ USD, tăng 58% so với cùng kỳ, lỗ hoạt động khoảng 1,85 tỷ USD, tiếp tục thu hẹp so với khoảng 2,09 tỷ USD của quý II. Nhưng con số tăng trưởng cần được nhìn tách riêng:trong 6,7 tỷ USD, doanh thu từ khách hàng bên ngoài chỉ có 411 triệu USD, chiếm khoảng 6%, phần còn lại chủ yếu đến từ hoạt động kinh doanh nội bộ. Hồ sơ gửi cơ quan quản lý cũng cho thấy doanh thu bên ngoài trong quý chủ yếu được thúc đẩy bởi một hợp đồng đúc chip không thường xuyên. Sản xuất nội bộ hỗ trợ việc giao sản phẩm của chính Intel, nhưng doanh thu liên quan sẽ được bù trừ trong báo cáo hợp nhất của tập đoàn, không thể coi sự tăng trưởng doanh thu mảng đúc chip trực tiếp là đột phá về đơn hàng bên ngoài.
Tiến bộ công nghệ cũng cần tiếp tục được kiểm chứng về mặt thương mại. Chi phí Intel 18A giảm khoảng 40% so với quý I, tỷ lệ sản phẩm đạt chuẩn và chu kỳ sản xuất tiếp tục được cải thiện, nhưng để đạt lợi nhuận, vẫn cần đủ đơn hàng và tỷ lệ sử dụng năng lực sản xuất. Khách hàng bên ngoài từ việc xác minh quy trình, xác định sản phẩm đến sản xuất hàng loạt cũng cần thời gian.Mảng đúc chip giảm lỗ cho thấy hoạt động kinh doanh đang được cải thiện, nhưng Intel vẫn cần chứng minh rằng họ có thể liên tục giành được đơn hàng từ khách hàng bên ngoài, và kiếm được tiền từ đó.
Thị trường không còn muốn trả tiền trước cho sự phục hồi
Quý trước, nhiều mảng kinh doanh cải thiện khiến nhà đầu tư tin rằng thời điểm khó khăn nhất của Intel có thể đang qua đi. Đến quý này, thị trường chờ đợi sự phục hồi tăng tốc, nhưng lại nhận được triển vọng kết quả kinh doanh thấp hơn kỳ vọng. Kỳ vọng lạc quan trước đây đã hỗ trợ giá cổ phiếu, cũng đã trở thành áp lực cần tiêu hóa sau khi báo cáo tài chính được công bố.
Cũng là tăng trưởng trung tâm dữ liệu, giảm lỗ mảng đúc chip, nhưng thị trường sẽ có phản ứng khác nhau ở các giai đoạn khác nhau. Khi ở đáy, cải thiện hoạt động kinh doanh đã đủ để mang lại niềm tin; khi giá cổ phiếu đã phản ánh trước sự phục hồi, kết quả kinh doanh tiếp theo phải theo kịp. Một khi triển vọng không đạt kỳ vọng, nhà đầu tư sẽ tính toán lại, cuộc phục hồi này còn mất bao lâu, và cần phải trả bao nhiêu chi phí.
Khó khăn mà Intel đối mặt là việc xây dựng lại năng lực sản xuất cần nhiều năm, nhưng thị trường lại đánh giá lại mỗi quý một lần. Nghiên cứu phát triển, mở rộng sản xuất và xác minh khách hàng đều có chu kỳ riêng, nhưng nhà đầu tư cũng sẽ không vì những khoản đầu tư này là không thể thiếu mà chấp nhận việc lợi nhuận bị trì hoãn mãi. Đặc biệt khi lợi nhuận ngắn hạn chịu áp lực, lý do tiếp tục đầu tư càng đầy đủ, thì câu hỏi khi nào có thể thu hồi vốn đầu tư càng trở nên cấp bách.
Đợt giảm mạnh lần này có thể không có nghĩa là thị trường đã phủ nhận toàn bộ tiến bộ của Intel, nhưng ít nhất cho thấy nhà đầu tư không còn muốn chờ đợi với mức giá cũ.Intel cần thời gian để hoàn thành việc bắt kịp, cũng cần để cổ đông thấy rằng điểm kết thúc của sự chờ đợi đang đến gần.





