


When the Fed raises interest rates, why doesn't SGOV drop much? The return logic of short-term Treasury ETFs


I. Mua SGOV, BIL và SHV, thực chất là mua gì?
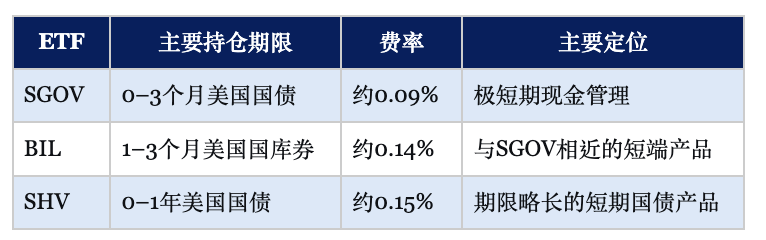
SGOV, BIL và SHV đều là ETF lấy trái phiếu kho bạc Mỹ làm tài sản đầu tư chính, nhưng thời hạn nắm giữ không giống nhau. SGOV chủ yếu nắm giữ trái phiếu kho bạc Mỹ có thời hạn còn lại từ 0 đến 3 tháng, BIL chủ yếu nắm giữ tín phiếu kho bạc Mỹ từ 1 đến 3 tháng, SHV thì bao phủ trái phiếu kho bạc Mỹ ngắn hạn từ 0 đến 1 năm. Điểm chung của cả ba là duration ngắn, tác động của thay đổi lãi suất lên giá trị tài sản ròng thường nhỏ hơn nhiều so với ETF trái phiếu kho bạc dài hạn, khác biệt chính nằm ở thời hạn nắm giữ, duration danh mục và phí quản lý.
Để hiểu loại sản phẩm này, trước tiên cần hiểu tín phiếu kho bạc Mỹ tạo ra lợi nhuận như thế nào. Khác với trái phiếu kho bạc thông thường có trả lãi định kỳ, tín phiếu kho bạc thường không trả lãi danh nghĩa định kỳ, mà được phát hành với giá thấp hơn mệnh giá, khi đáo hạn sẽ được thanh toán theo mệnh giá, phần chênh lệch giữa giá mua và số tiền thanh toán khi đáo hạn chính là thu nhập lãi mà nhà đầu tư nhận được. Ví dụ, nhà đầu tư mua một tín phiếu kho bạc kỳ hạn ba tháng mệnh giá 100 USD với giá 99,5 USD, sau ba tháng đáo hạn thu về 100 USD, khoản chênh lệch 0,5 USD trong thời gian đó chính là lợi nhuận của khoản đầu tư này, quy đổi thành lợi suất năm khoảng 2% (chưa tính đến chi phí giao dịch và các yếu tố khác).
Sau khi quỹ mua một rổ tín phiếu kho bạc, trong thời gian nắm giữ sẽ dần nhận được lợi nhuận tương ứng của các trái phiếu này. Giá trái phiếu khi đến gần ngày đáo hạn sẽ dần tiến về mệnh giá, lợi nhuận liên quan cũng sẽ được phản ánh vào tài sản của quỹ, sau đó được phân phối cho người nắm giữ thông qua cơ chế phân phối của quỹ. Vì vậy, mục tiêu khi nắm giữ SGOV là thông qua quỹ nắm giữ một rổ tín phiếu kho bạc ngắn hạn và nhận được thu nhập lãi mà chúng tạo ra trong thời gian nắm giữ, việc chờ đợi giá của một trái phiếu nào đó tăng rõ rệt không thuộc về nguồn lợi nhuận của loại sản phẩm này.
Danh mục nắm giữ của SGOV và BIL tập trung vào tín phiếu kho bạc ngắn hạn, sau khi trái phiếu đáo hạn, quỹ có thể nhanh chóng thu hồi vốn gốc và tái đầu tư vào tín phiếu mới. SHV bao phủ thời hạn dài hơn một chút, do đó thường cũng nhạy cảm hơn với thay đổi lãi suất. Ở đây còn cần phân biệt hai khái niệm. Phạm vi thời hạn nắm giữ được ghi trên sản phẩm không đại diện cho thời hạn còn lại thực tế của từng trái phiếu trong danh mục, cũng không bằng duration hiệu dụng của quỹ. Chỉ số thực sự đo lường mức độ nhạy cảm của quỹ với thay đổi lãi suất vẫn là các chỉ số như duration hiệu dụng.
Lấy SGOV làm ví dụ, tính đến ngày 30 tháng 10, tổng tài sản của nó khoảng 116,8 tỷ USD, là một trong những ETF trái phiếu kho bạc Mỹ siêu ngắn hạn có quy mô lớn, và phân phối lợi nhuận hàng tháng. Nhà đầu tư mua nó tương đương với việc thông qua ETF nắm giữ một rổ trái phiếu kho bạc Mỹ ngắn hạn, nhận được thu nhập lãi mà các trái phiếu này tạo ra. Đối với nguồn vốn USD tạm thời nhàn rỗi, SGOV cung cấp một cách tham gia vào lợi nhuận của thị trường trái phiếu kho bạc ngắn hạn, theo đuổi giá trái phiếu tăng không phải là mục tiêu đầu tư chính của nó.
So với các công cụ tiền mặt USD phổ biến khác, đặc điểm của SGOV cũng khá rõ ràng. Mua trực tiếp tín phiếu kho bạc, có thể nắm giữ một trái phiếu đơn lẻ cho đến khi đáo hạn, biết trước số tiền thanh toán khi đáo hạn, nhưng cần thực hiện giao dịch thông qua đấu giá hoặc thị trường thứ cấp, và tự sắp xếp tái đầu tư vốn khi đáo hạn. Lãi suất tiền gửi ngân hàng do ngân hàng niêm yết, tiền gửi có kỳ hạn thường khóa lãi suất trong thời hạn thỏa thuận, nhưng tính linh hoạt của vốn tương đối thấp. Tài sản cơ sở và cơ chế lợi nhuận của quỹ tiền tệ có thể có điểm tương đồng với quỹ trái phiếu kho bạc ngắn hạn, nhưng danh mục nắm giữ cụ thể, quy tắc mua bán và rủi ro không hoàn toàn giống nhau. SGOV thì giao dịch trên sàn thông qua ETF, nhà đầu tư có thể mua bán theo đơn vị phần, không cần quản lý từng khoản đáo hạn và chuyển đổi vị thế của tín phiếu kho bạc, cái giá phải trả là giá trị tài sản ròng của quỹ vẫn sẽ biến động theo thị trường, lợi nhuận cũng không được cam kết cố định. Lựa chọn loại ETF này, về bản chất là dùng lợi nhuận thả nổi theo thị trường để đổi lấy sự tiện lợi trong giao dịch và quản lý nắm giữ.
II. Tại sao Fed tăng lãi suất mà giá trị tài sản ròng của SGOV lại không giảm mấy?
Giá trị tài sản ròng của SGOV tương đối ổn định, chủ yếu là do duration rất ngắn. Duration càng ngắn, khi lãi suất thị trường tăng, tác động lên giá của trái phiếu hiện hữu thường càng nhỏ. Giá trái phiếu và lãi suất thị trường thường biến động ngược chiều, nhưng giá giảm bao nhiêu không chỉ phụ thuộc vào mức tăng của lãi suất, mà còn phụ thuộc vào duration của trái phiếu. Dòng tiền của trái phiếu dài hạn phân bổ trong thời gian dài hơn, nhạy cảm hơn với thay đổi lãi suất. Tín phiếu kho bạc ngắn hạn đáo hạn rất nhanh, phản ứng của giá với thay đổi lãi suất thì nhỏ hơn nhiều.
Lấy ETF trái phiếu kho bạc dài hạn TLT làm ví dụ, duration hiệu dụng của nó khoảng 16 đến 17 năm. Theo phân tích của Yahoo Finance tháng 9 năm 2026, trong điều kiện các yếu tố khác không đổi, lợi suất trái phiếu kho bạc dài hạn tăng 1 điểm phần trăm, giá TLT có thể giảm khoảng 16%. So sánh, duration hiệu dụng của SGOV khoảng 0,09 năm. Cũng giả định lợi suất thị trường tăng 1 điểm phần trăm, theo ước tính duration, tác động lên giá SGOV chỉ khoảng 0,09%. Đây chỉ là ước tính gần đúng để đo lường mức độ nhạy cảm với lãi suất, không có nghĩa là giá trị tài sản ròng thực tế của quỹ nhất định sẽ biến động theo mức này.
Tác dụng của duration có thể được hiểu từ dòng tiền của trái phiếu. Vốn gốc của trái phiếu dài hạn thường phải đến hơn mười năm sau mới được hoàn trả, nhà đầu tư còn phải tiếp tục chờ đợi thu nhập lãi trong thời gian đó. Sau khi lãi suất thị trường tăng, các dòng tiền tương lai này cần được tính lại giá trị hiện tại theo tỷ lệ chiết khấu cao hơn, dòng tiền càng xa hiện tại, tác động chiết khấu thường càng lớn, do đó giá trái phiếu dài hạn sẽ giảm rõ rệt. Tín phiếu kho bạc mà SGOV nắm giữ thì lần lượt đáo hạn trong vài tháng, quỹ có thể nhanh chóng thu hồi vốn gốc, rồi mua tín phiếu mới theo lãi suất thị trường tại thời điểm đó. Mặc dù danh mục hiện hữu vẫn sẽ chịu ảnh hưởng của thay đổi lãi suất, nhưng phạm vi ảnh hưởng có hạn, và quỹ có thể cập nhật danh mục nhanh chóng. So sánh, trái phiếu mà ETF trái phiếu kho bạc dài hạn nắm giữ có thời hạn dài hơn, trái phiếu lợi suất thấp hiện hữu không thể nhanh chóng đáo hạn để đổi mới, thị trường chỉ có thể điều chỉnh lợi suất của chúng thông qua việc giá giảm.
Diễn biến thị trường năm 2022 có thể minh họa trực quan hơn sự khác biệt giữa hai loại. Năm đó Fed nhanh chóng nâng lãi suất chính sách từ gần 0 lên trên 4%, tổng lợi nhuận cả năm của ETF trái phiếu kho bạc dài hạn TLT là -31,41%. Tổng lợi nhuận cả năm của SGOV, BIL và SHV lần lượt là 1,58%, 1,38% và 0,94%, đều là dương.
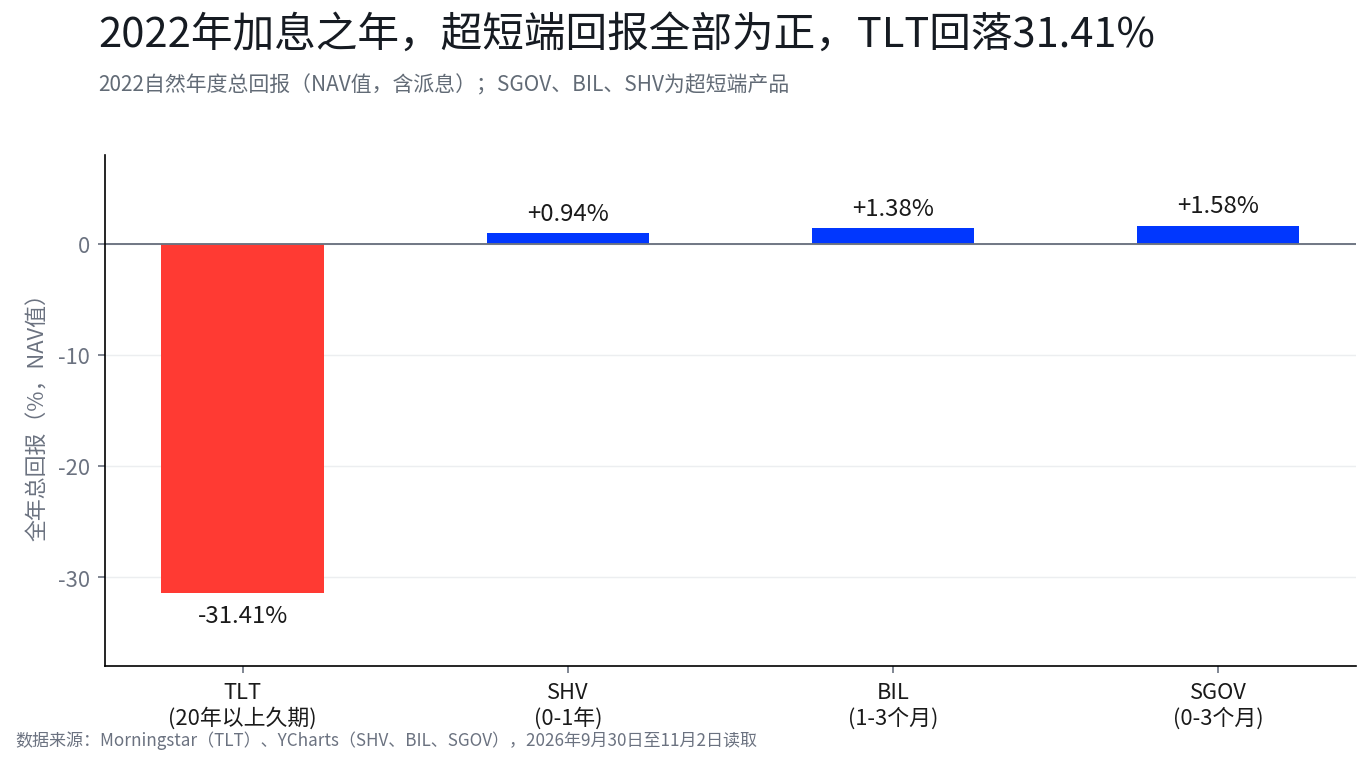
Dữ liệu là tổng lợi nhuận năm tự nhiên 2022 (giá trị NAV, bao gồm phân phối). SGOV, BIL, SHV là sản phẩm trái phiếu kho bạc ngắn hạn, TLT là ETF trái phiếu kho bạc dài hạn kỳ hạn trên 20 năm.
Tuy nhiên, duration ngắn không có nghĩa là giá trị tài sản ròng hoàn toàn không biến động. SHV ghi nhận tổng lợi nhuận -0,10% trong năm 2021, điều này cho thấy trong những năm lãi suất gần 0 và lợi suất có thay đổi, ETF trái phiếu kho bạc ngắn hạn cũng có thể xuất hiện lợi nhuận gần 0 thậm chí âm nhẹ. Biến động giá trị tài sản ròng phụ thuộc vào tốc độ và biên độ thay đổi của lợi suất, nhưng do duration rất ngắn, tác động lên giá thường khá hạn chế. Lấy duration hiệu dụng khoảng 0,09 năm của SGOV làm ví dụ, trong điều kiện các yếu tố khác không đổi, lợi suất tăng 1 điểm phần trăm tương ứng với tác động lên giá khoảng 0,09%. Đây chính là khác biệt chính giữa ETF trái phiếu kho bạc ngắn hạn và ETF trái phiếu kho bạc dài hạn. Rủi ro giá của loại trước thường nhỏ hơn, nhưng không phải là không có rủi ro giá.
Dữ liệu năm 2022 cũng không thể được suy rộng thành ETF trái phiếu kho bạc ngắn hạn có thể đạt lợi nhuận dương trong mọi môi trường tăng lãi suất. Điều nó cho thấy là, duration ngắn đã làm giảm rõ rệt tổn thất giá do lãi suất tăng gây ra. Năm đó lợi suất trái phiếu kho bạc ngắn hạn dần tăng lên khi Fed tiếp tục tăng lãi suất, quỹ có thể đưa vốn đáo hạn vào tín phiếu mới có lợi suất cao hơn, thu nhập lãi tăng thêm đã giúp bù đắp biến động giá hạn chế. Sau đó, tổng lợi nhuận năm của SGOV trong năm 2023 và 2024 lần lượt khoảng 5,12% và 5,27%, càng cho thấy lợi nhuận của loại sản phẩm này chủ yếu đến từ thu nhập lãi tích lũy liên tục, đóng góp của việc giá trị tài sản ròng tăng là tương đối hạn chế.
III. Lợi nhuận của SGOV đến từ đâu? Câu trả lời là tái đầu tư sau khi đáo hạn
Lợi nhuận của SGOV chủ yếu đến từ lãi mà tín phiếu kho bạc cơ sở tạo ra, và lợi nhuận mà quỹ nhận được sau khi tái đầu tư vốn gốc đáo hạn vào tín phiếu mới. Do trái phiếu nắm giữ có thời hạn rất ngắn, quỹ sẽ liên tục thu hồi vốn gốc đáo hạn, rồi mua trái phiếu kho bạc ngắn hạn mới theo lãi suất thị trường tại thời điểm đó. Bộ Tài chính Mỹ sẽ định kỳ đấu giá tín phiếu kho bạc có kỳ hạn từ vài tuần đến nửa năm, quỹ có thể tham gia đấu giá thị trường sơ cấp, cũng có thể mua trên thị trường thứ cấp theo giá thị trường và lợi suất tại thời điểm đó.





