


Sky 창업자가 자사 USDS 대출 풀을 고갈시킨 것으로 의심된다


- 핵심 관점: Sky의 stUSDS 풀은 창업자 연관 주소(rune.eth)의 대규모 대출로 유동성이 고갈되었고, 금리는 19.75%까지 치솟았다. Sky는 사전에 청산 파라미터를 조정해 리스크를 지연시켰지만, 출구 유동성이 심각하게 부족한 상황에서 SKY 가격이 계속 하락하면 부실채권을 피하기 어려울 것으로 보이며, 이는 거버넌스 및 리스크 전가 논란을 촉발할 수 있다.
- 핵심 요소:
- stUSDS 풀이 대출로 소진되었으며, 48%의 채무(약 7,690만 달러)가 공동 창업자 Rune Christensen을 가리키는 rune.eth에서 발생했고, 4개 포지션이 6개월간 상환되지 않았으며 3개는 이미 청산선 아래로 떨어졌다.
- Sky는 2025년 9월부터 자동 청산을 수동 청산으로 전환했고, 11월에는 청산선을 120%, 하드캡 가격을 0.025달러로 하향 조정하여 일부 청산 발동을 지연시켰다.
- 출구 유동성이 심각하게 부족하다. Curve 풀에서 stUSDS 비중이 80%를 초과하고, Morpho의 세 개 풀이 고갈되었으며, 가용 출구 가치는 900만 달러 미만으로 1.5억 달러 규모 풀의 6%에도 못 미친다.
- SKY는 약 0.04625달러이며, Rune은 약 40억 개를 담보로 맡겼다. 1억 개만 거래해도 슬리피지가 20%를 초과하며, 0.025달러 아래로 떨어지면 부실채권이 1억 달러를 넘을 수 있다.
- USDS 발행량은 52억 달러를 초과하여 크립토 네이티브 스테이블코인 중 최대이며, Sky TVL은 DeFi 10위로 프로토콜 규모는 여전히 영향력이 있다.
원문 작성자: Eric, Foresight News
2026년 11월 14일, X에서 punkquidity라는 사용자가 Sky의 stUSDS 연간 이자율이 13%까지 상승했지만 인출할 자금이 없다는 사실을 발견했습니다.
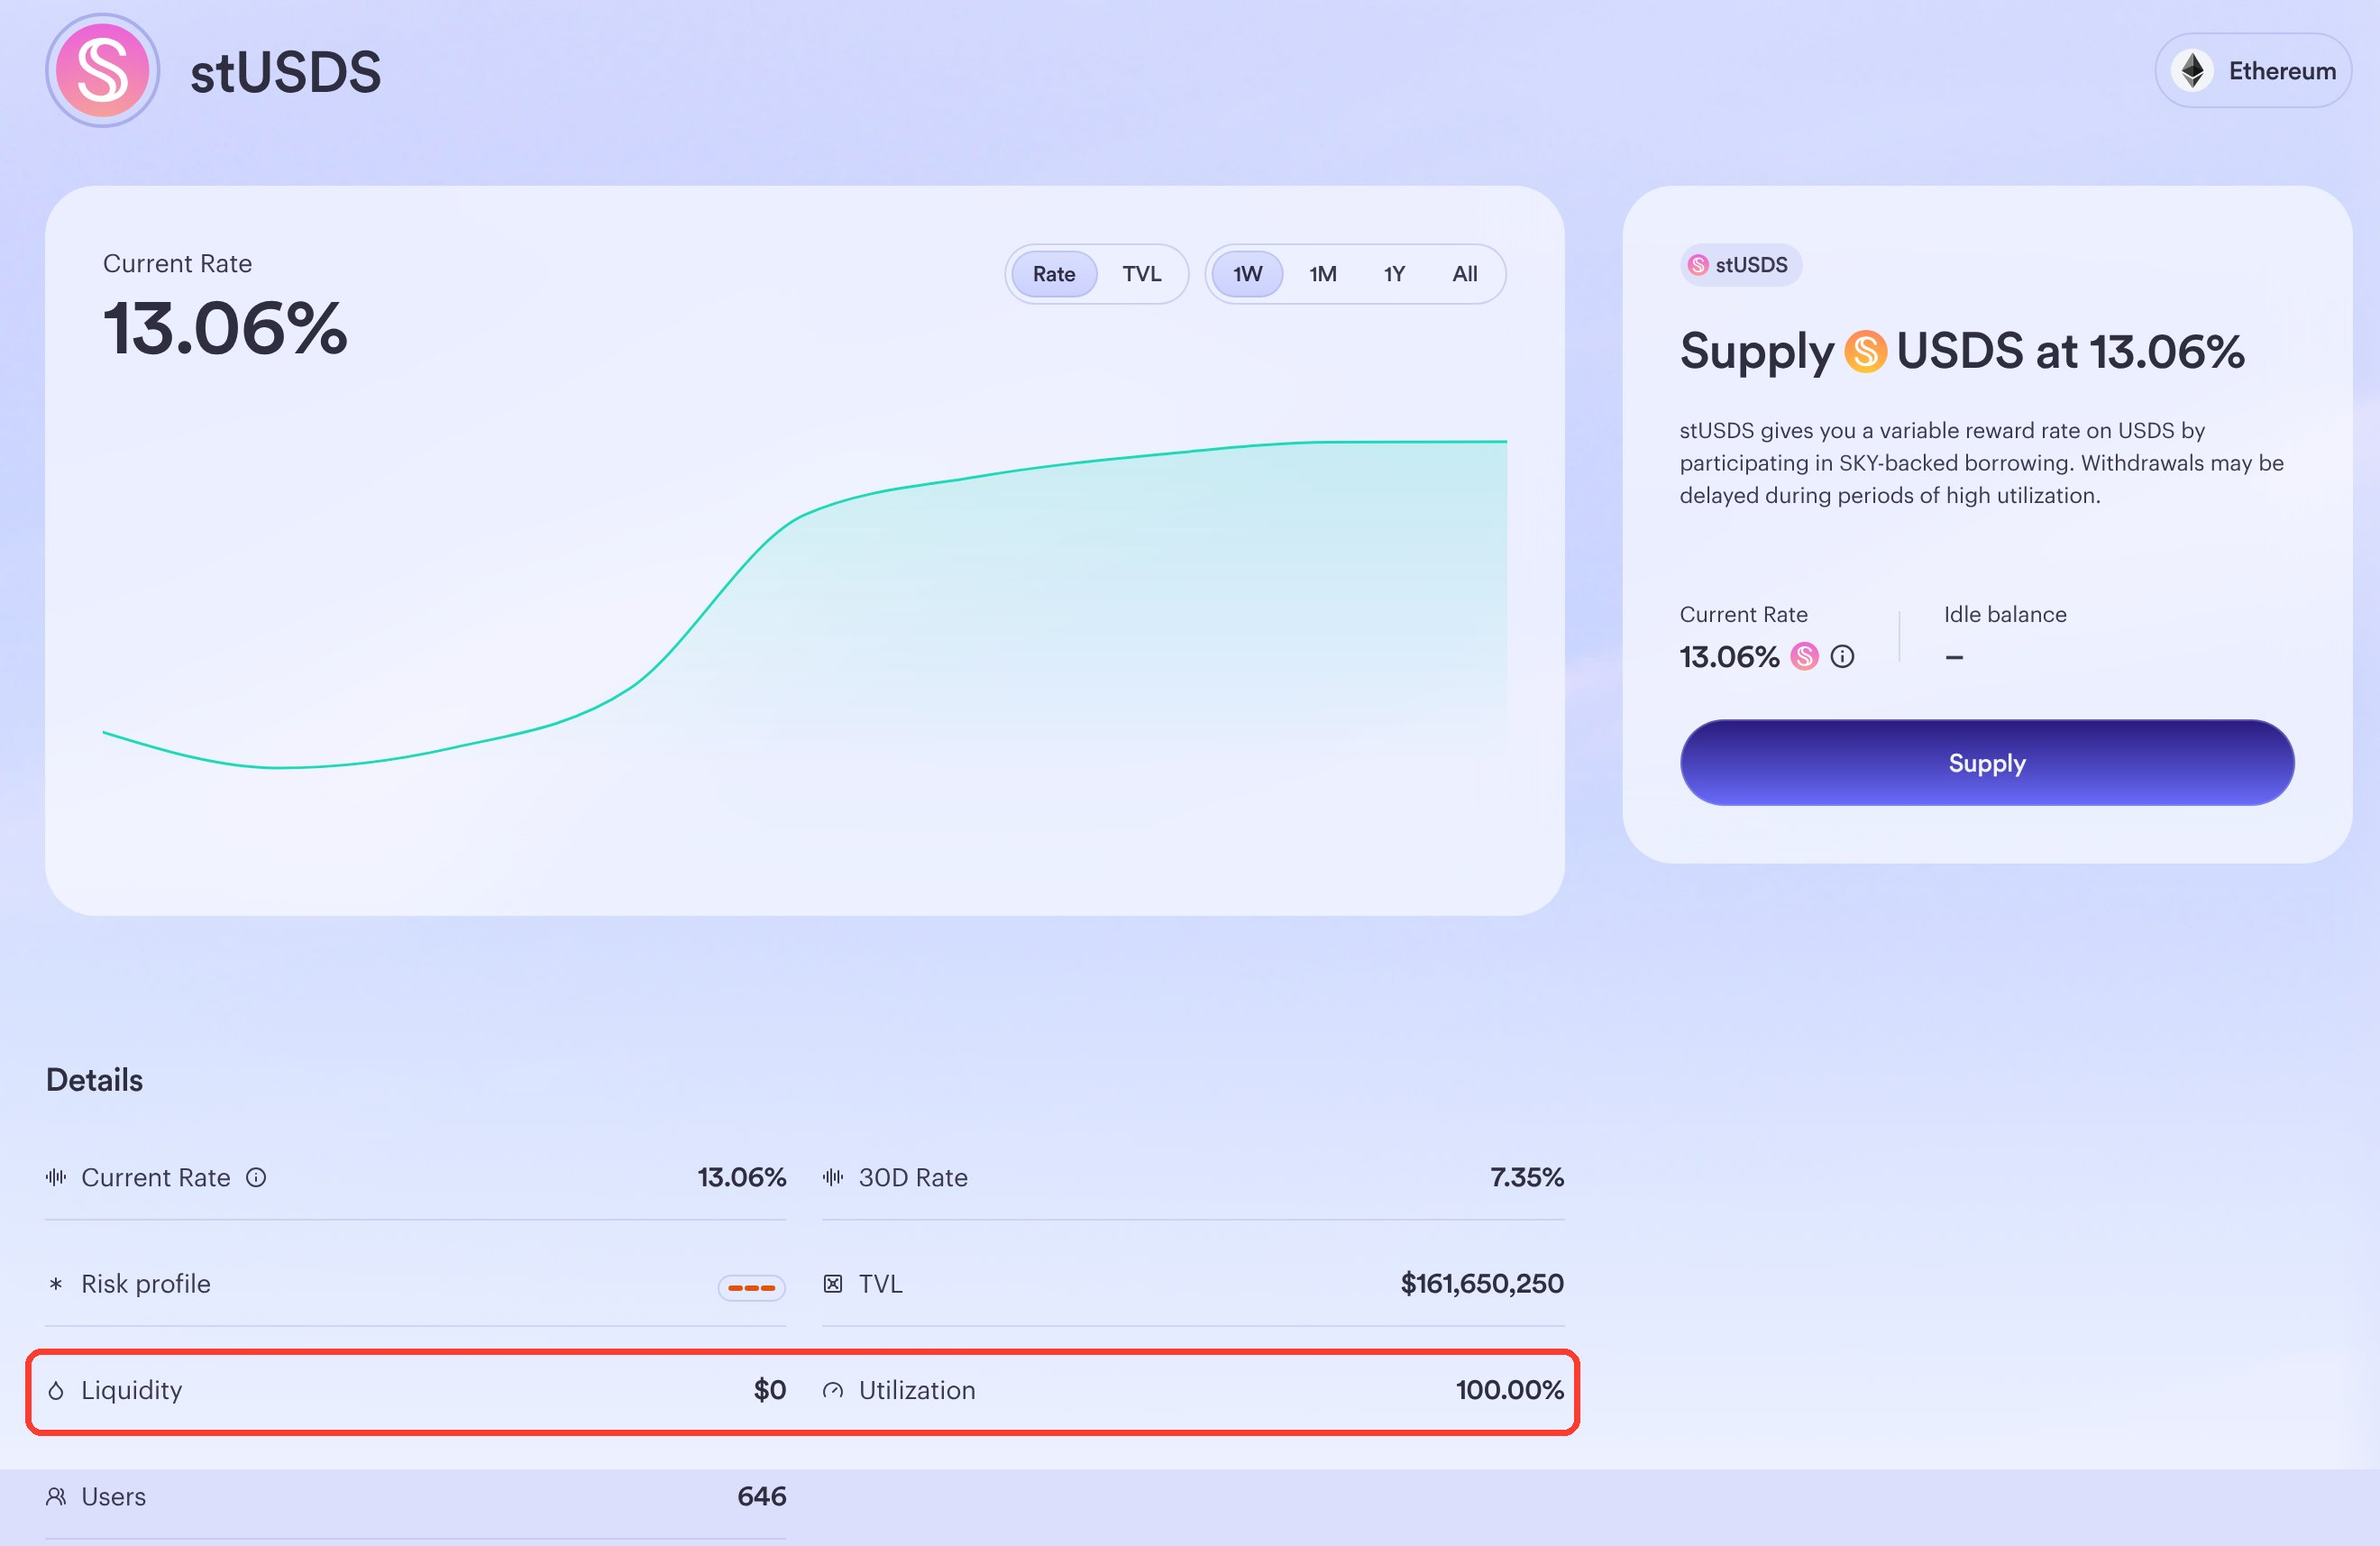
Sky의 stUSDS는 전부 SKY를 담보로 예치하여 USDS를 빌려주기 위해 마련된 것으로, 사용자는 USDS를 제공하고 수익 증서로서 stUSDS를 받을 수 있으며, 다른 사람들은 SKY를 담보로 USDS를 빌릴 수 있습니다. punkquidity는 나아가 11월 10일에 누군가 풀에 남아 있던 마지막 인출 가능 USDS를 가져갔고, 그 이후로 아무도 풀에 USDS를 예치하지 않았다고 지적했습니다.
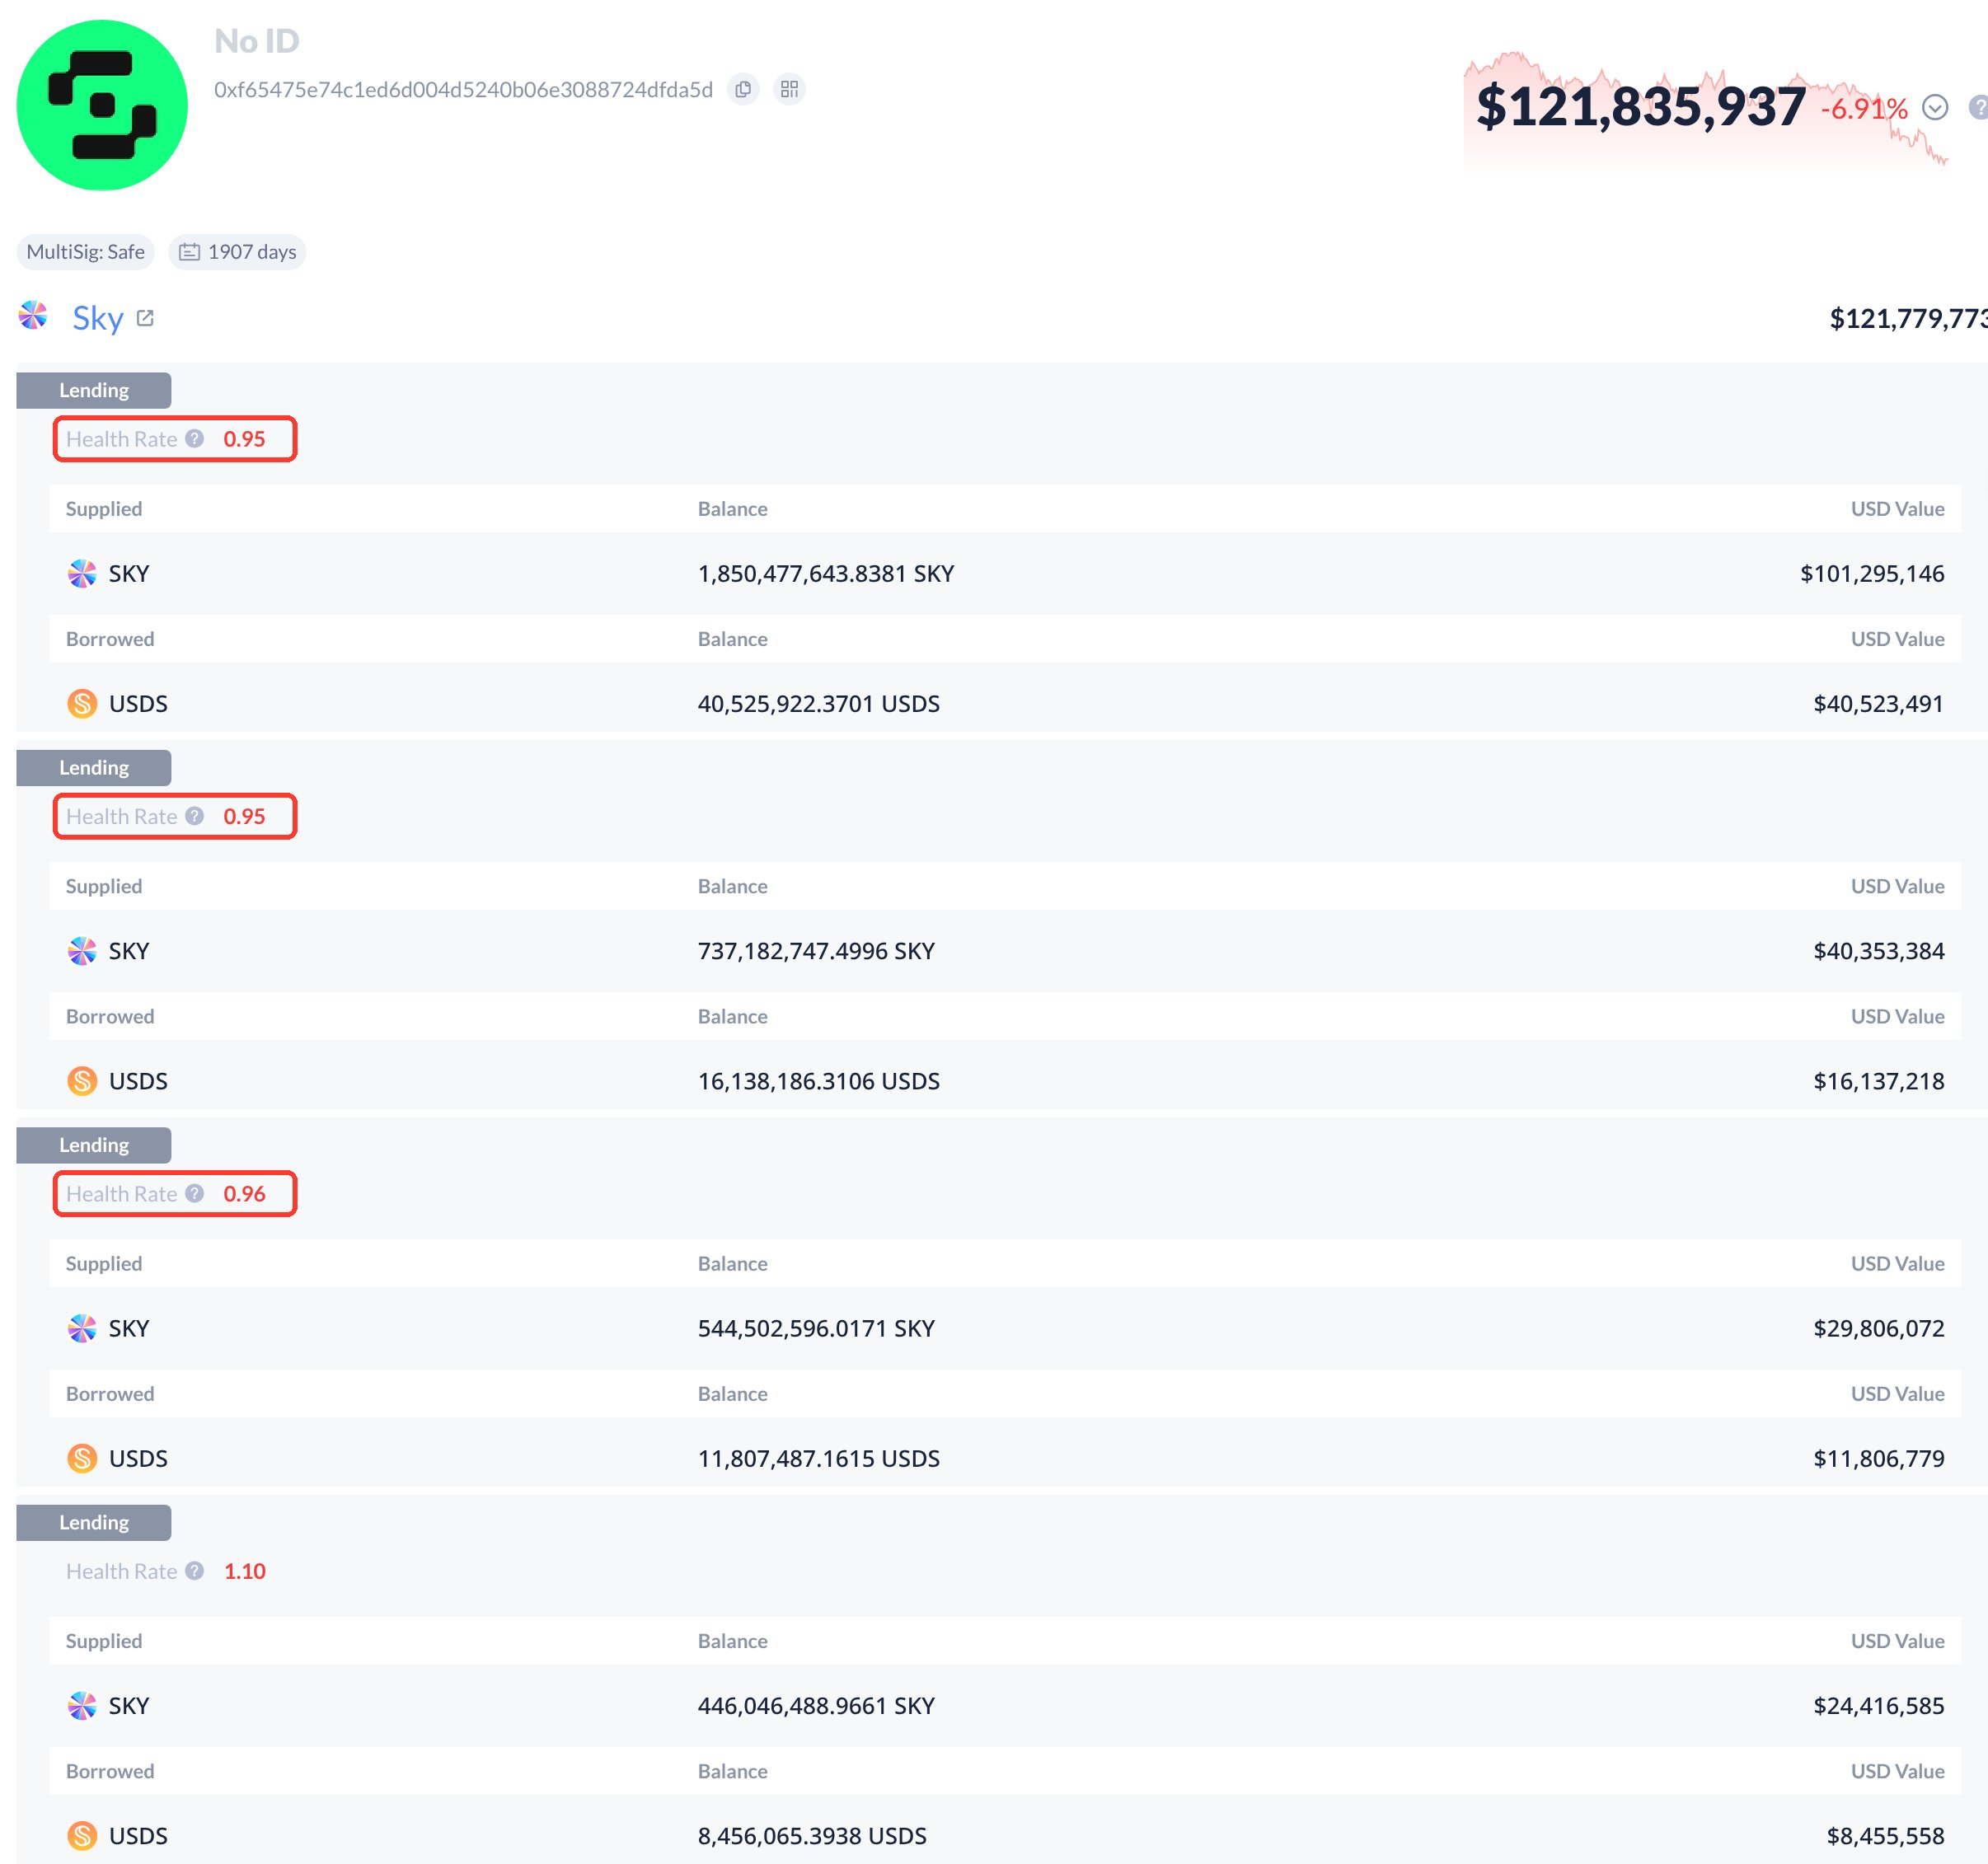
1일 후, punkquidity는 다시 글을 올려 이렇게 대출이 모두 빠져나간 USDS 풀의 부채 중 48%, 즉 약 7690만 달러가 rune.eth 주소에서 비롯되었으며, 이 주소는 Sky 공동 창립자 Rune Christensen을 가리킨다고 밝혔습니다. 총 4개의 대출 포지션이 6개월 동안 어떠한 상환 행위도 없었고, 그중 3개는 이미 청산선 아래로 내려갔습니다.
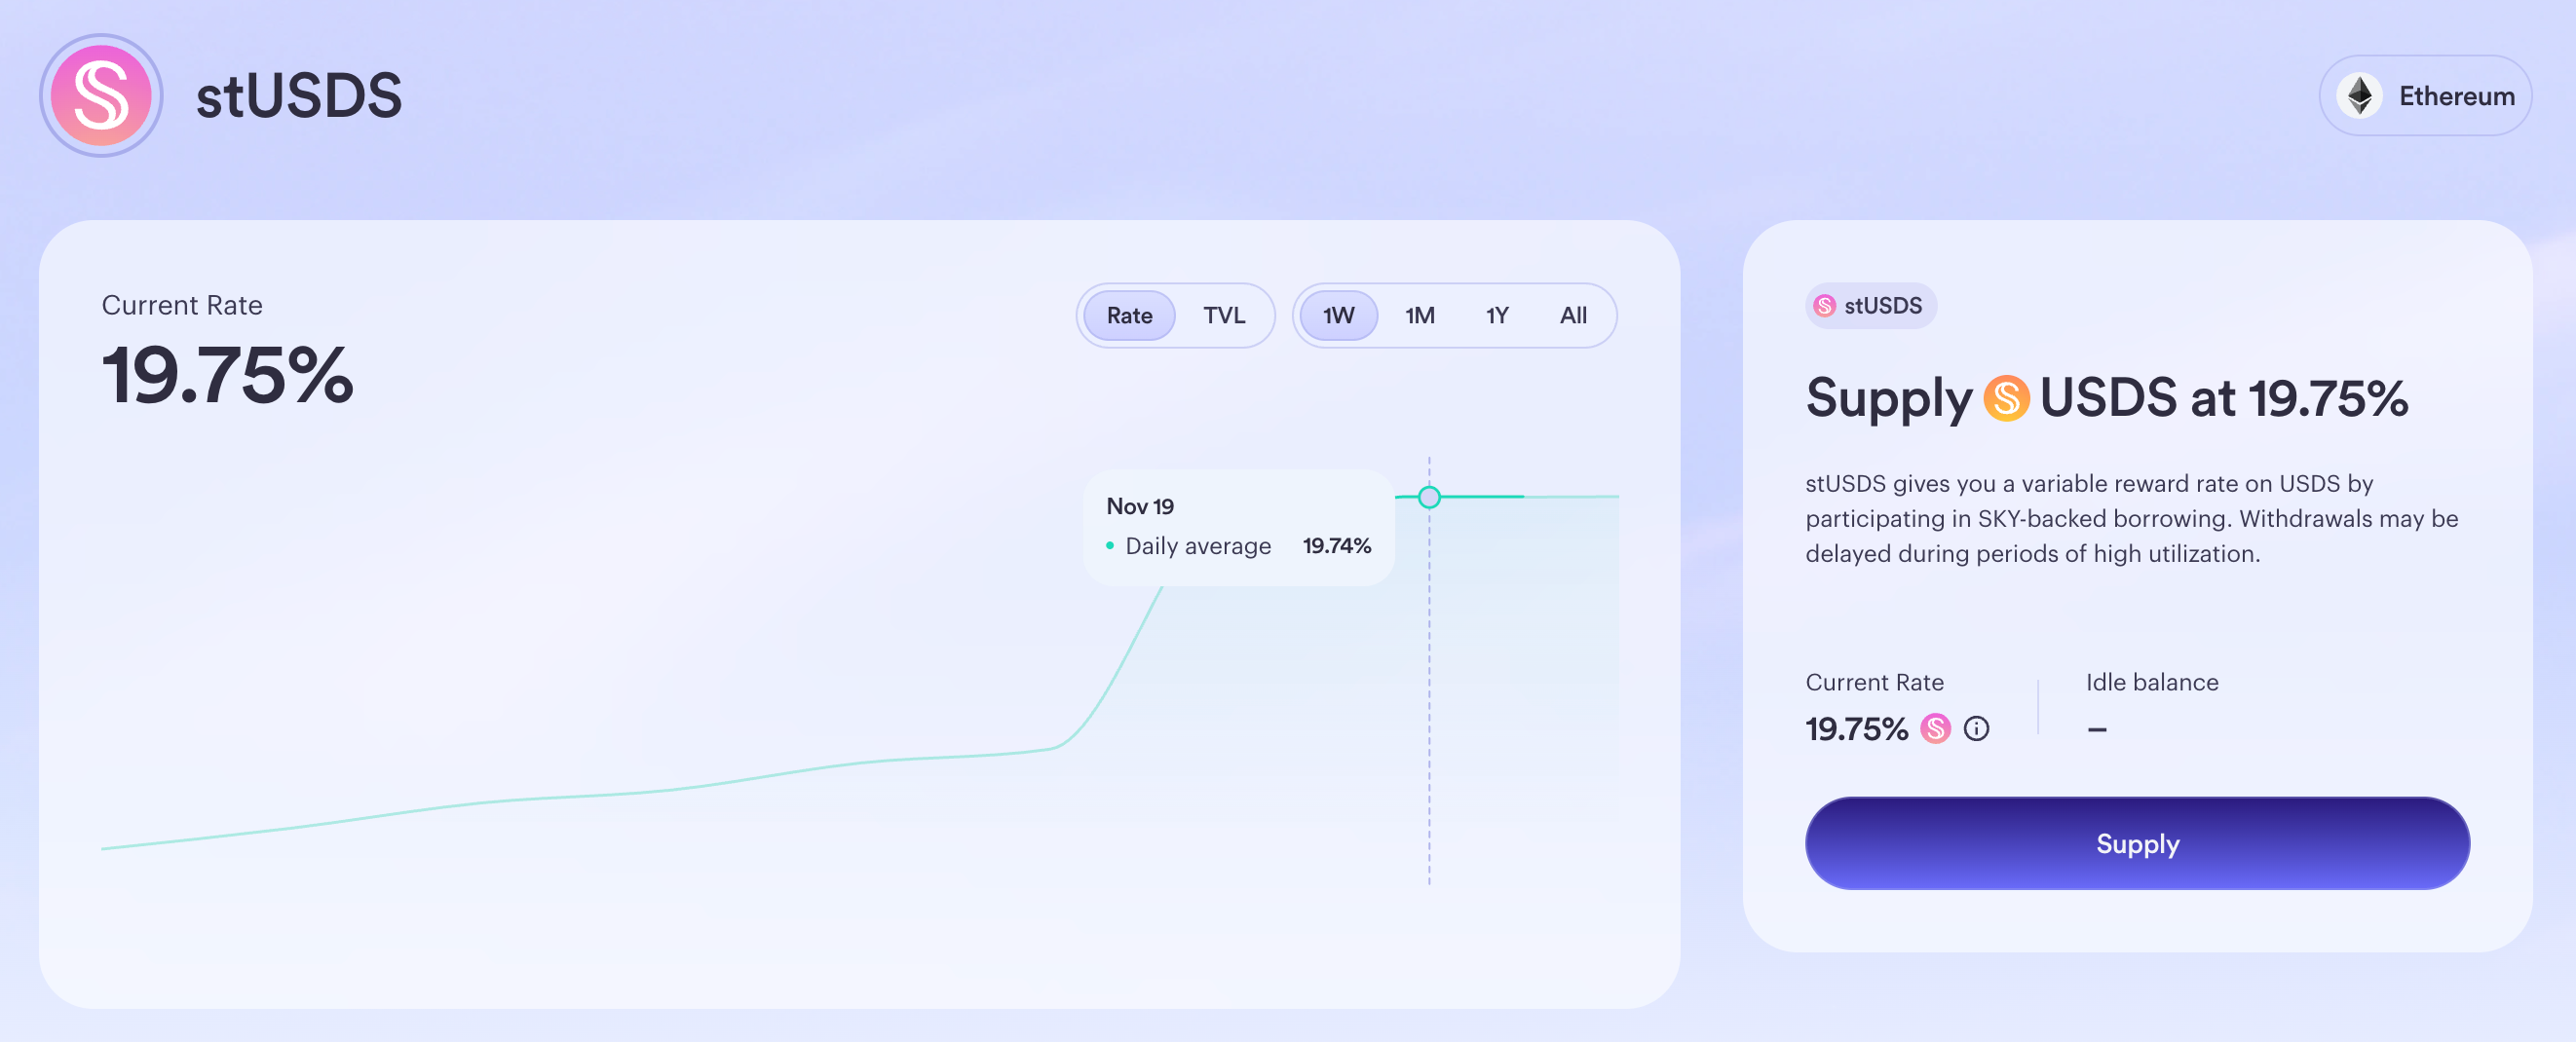
필자가 확인한 결과, 작성 시점 기준으로 해당 대출 풀에는 여전히 USDS를 출금할 수 있는 유동성이 전혀 없었고, stUSDS의 이자율은 이미 19.75%까지 상승했습니다.
X에서 이 사건에 대한 논의는 11월 18일에 이르러서야 점차 확산되기 시작했으며, 심지어 많은 사람들이 Sky가 창립자의 포지션을 청산하지 않은 것은 뒷문 조작이라고 생각했습니다. 그러나 실제로 Sky는 2025년 하반기부터 이날을 위해 준비를 시작했습니다.
2025년 9월, Sky는 'SKY 담보로 USDS 대출' 시장의 자동 청산을 중단하고 수동 청산으로 전환했습니다. 당시 이 조치는 토큰이 MKR에서 SKY로 전환될 때 단기적인 유동성 공백이 발생하여 토큰 가격이 조작되어 불필요한 청산이 발생하는 것을 방지하기 위한 것이었습니다.
2025년 10월, Sky 가격이 암호화폐 시장 전반과 함께 하락하기 시작하자 Sky는 긴급하게 일련의 작업을 진행했습니다.
10월 초, Sky는 《Lockstake Capped OSM Wrapper》를 발표했는데, 핵심은 Sky의 오라클 가격을 시장가와 '설정된 하드캡 가격' 중 더 작은 값으로 정하는 것이었습니다. 이는 SKY 가격이 여전히 상대적으로 높은 수준일 때 누군가 대량으로 대출하여 미래의 청산 위험을 높이는 것을 방지하기 위한 것이었습니다.
11월 26일, 시장이 극단적인 청산을 겪은 지 채 한 달도 지나지 않아 Sky는 다시 리스크 파라미터를 조정했습니다. 청산선을 145%에서 120%로 하향하고, 이전의 '하드캡 가격'을 0.025달러로 낮췄습니다. 이는 SKY 토큰 가격이 0.03달러 아래로 떨어져야만 부분 청산이 촉발된다는 것을 의미합니다.
동시에 Sky는 Curve sUSDS/stUSDS 풀을 구축하여 예금자들이 100% 이용률에서도 할인된 가격으로 출금할 수 있도록 할 계획입니다. 이후 Sky는 Morpho를 통해 유동성 공급원을 확장할 계획도 가지고 있습니다.
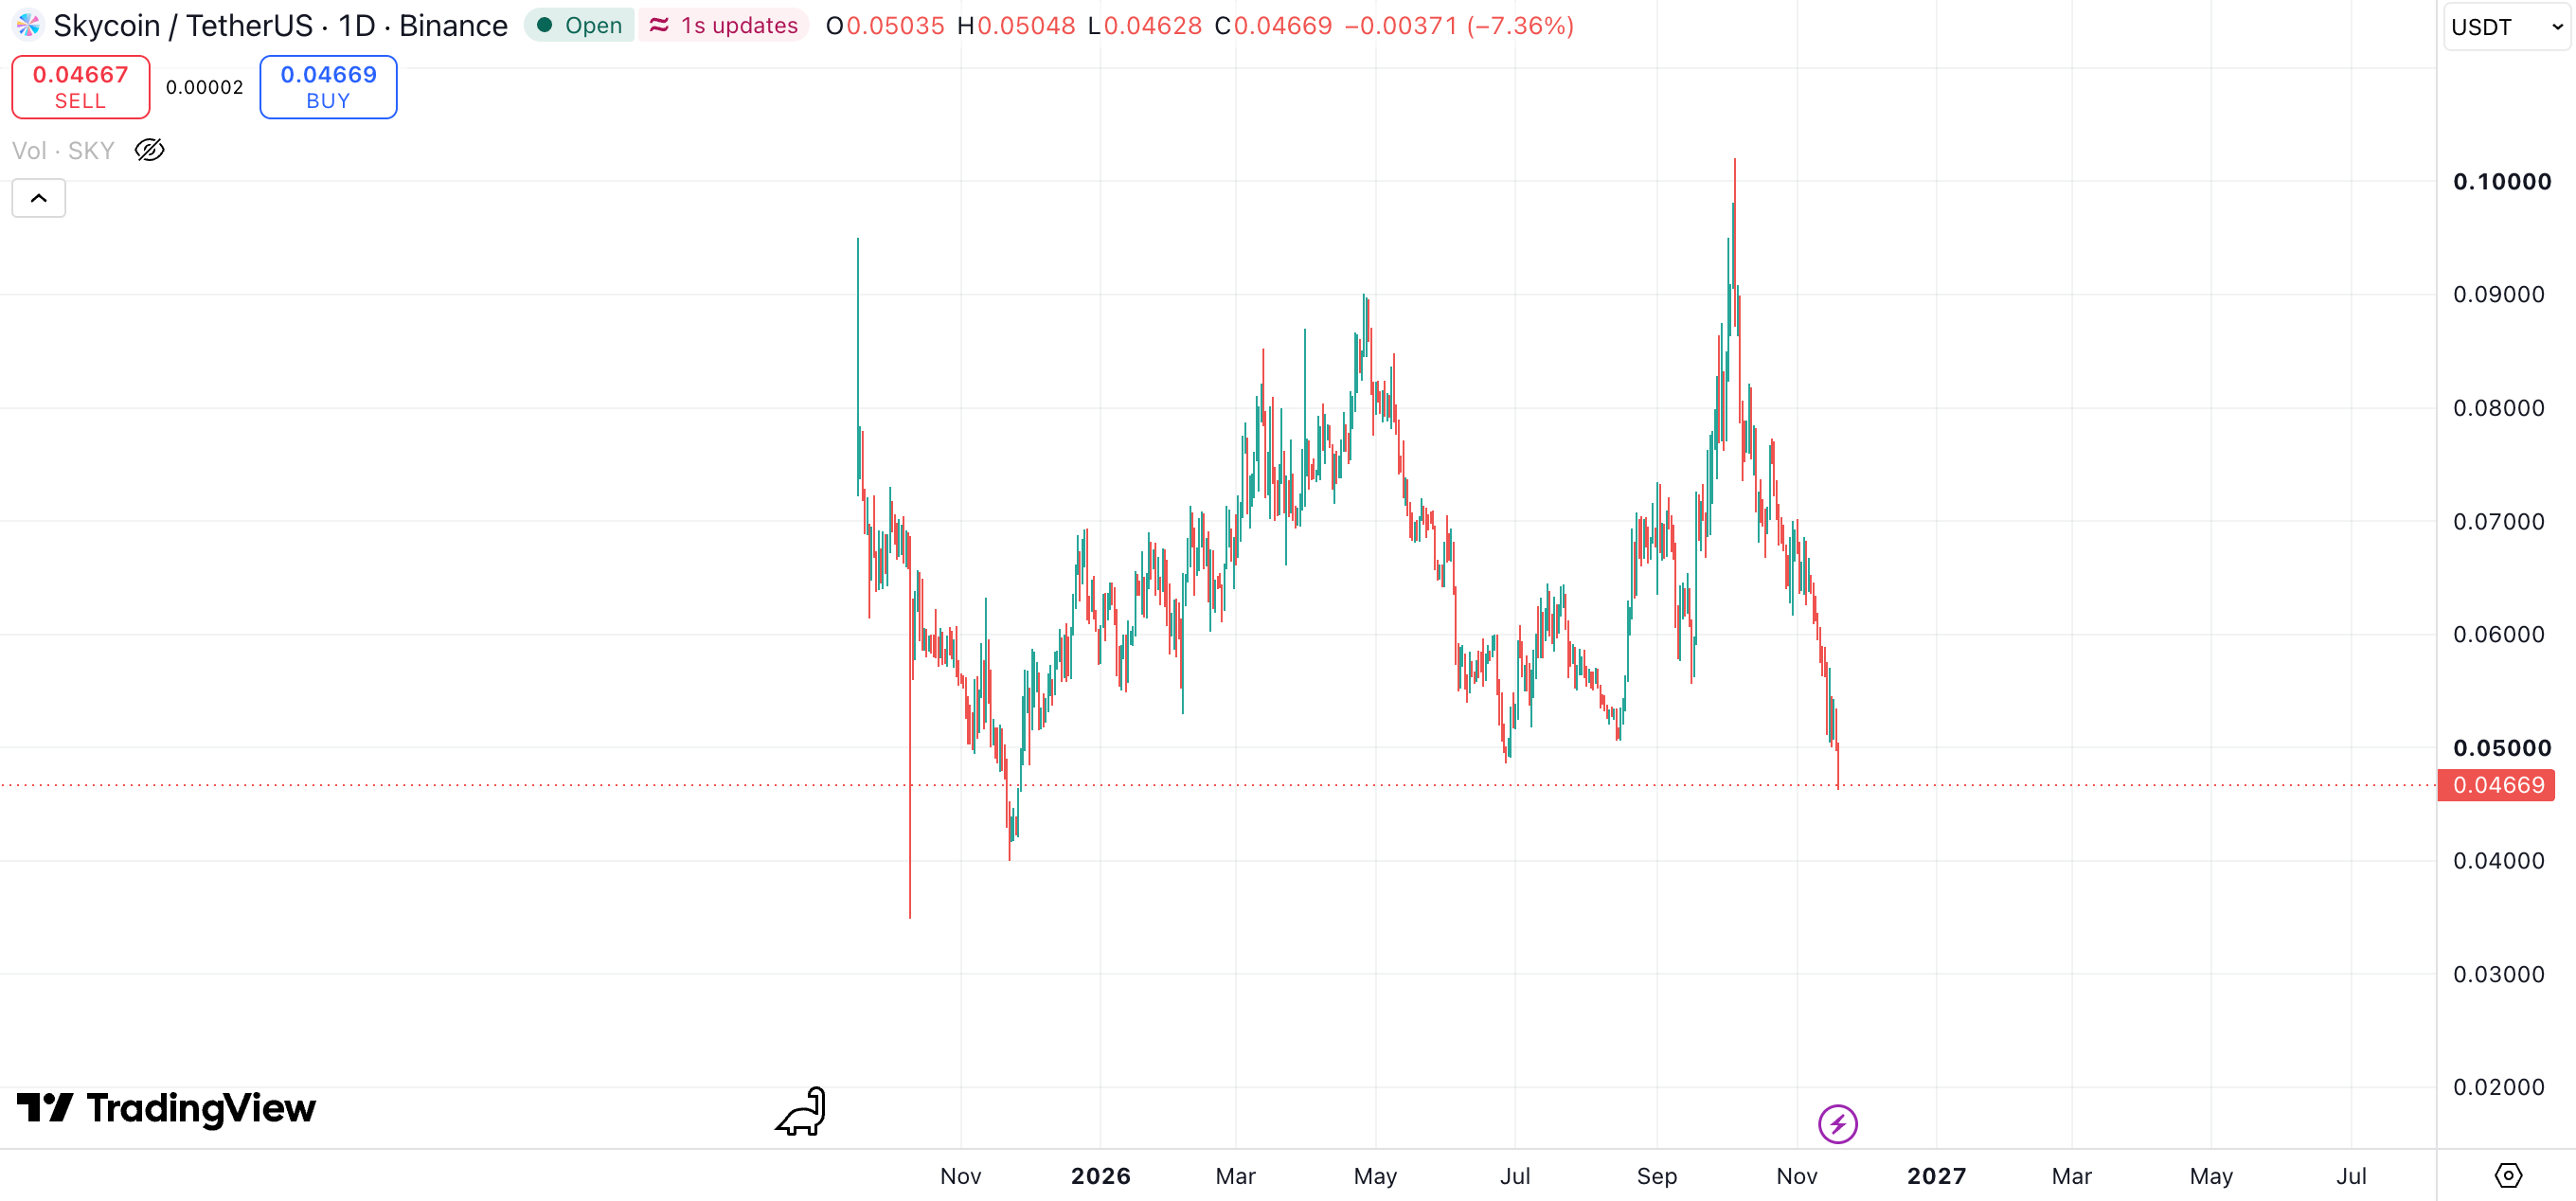
Sky가 토큰을 MKR에서 SKY로 전환한 시점이 마침 강세장의 끝자락이었기 때문에 SKY의 유동성은 처음부터 좋지 않았습니다. 현재로서는 Rune의 포지션이 일단 안전하지만, 향후 암호화폐 시장 상황이 계속 약세를 보인다면 청산도 불가피합니다.
DeBank가 145%의 청산선을 그대로 적용하여 일부 포지션의 건전성이 이미 1 미만으로 표시될 수 있습니다. 전반적으로 지난해 하반기의 일련의 조치 덕분에 이 SKY/USDS 대출 풀은 아슬아슬해 보이지만, SKY가 극단적인 하락세를 보이지 않는 한 당분간 '폭발'하지는 않을 것입니다.
그러나 또 다른 문제가 뒤따릅니다. rune.eth가 이렇게 규칙을 이용하여 대규모로 현금화한 것이 리스크를 프로토콜과 개인 투자자들에게 전가한 것이 아닌가 하는 점입니다.
SKY/USDS 대출 풀의 USDS 자금 규모는 1.5억 달러를 초과합니다. 그리고 지난해 말 거버넌스 포럼에서 언급된 Curve와 Morpho 출금 경로는 현재로서는 미미하기 그지없습니다.
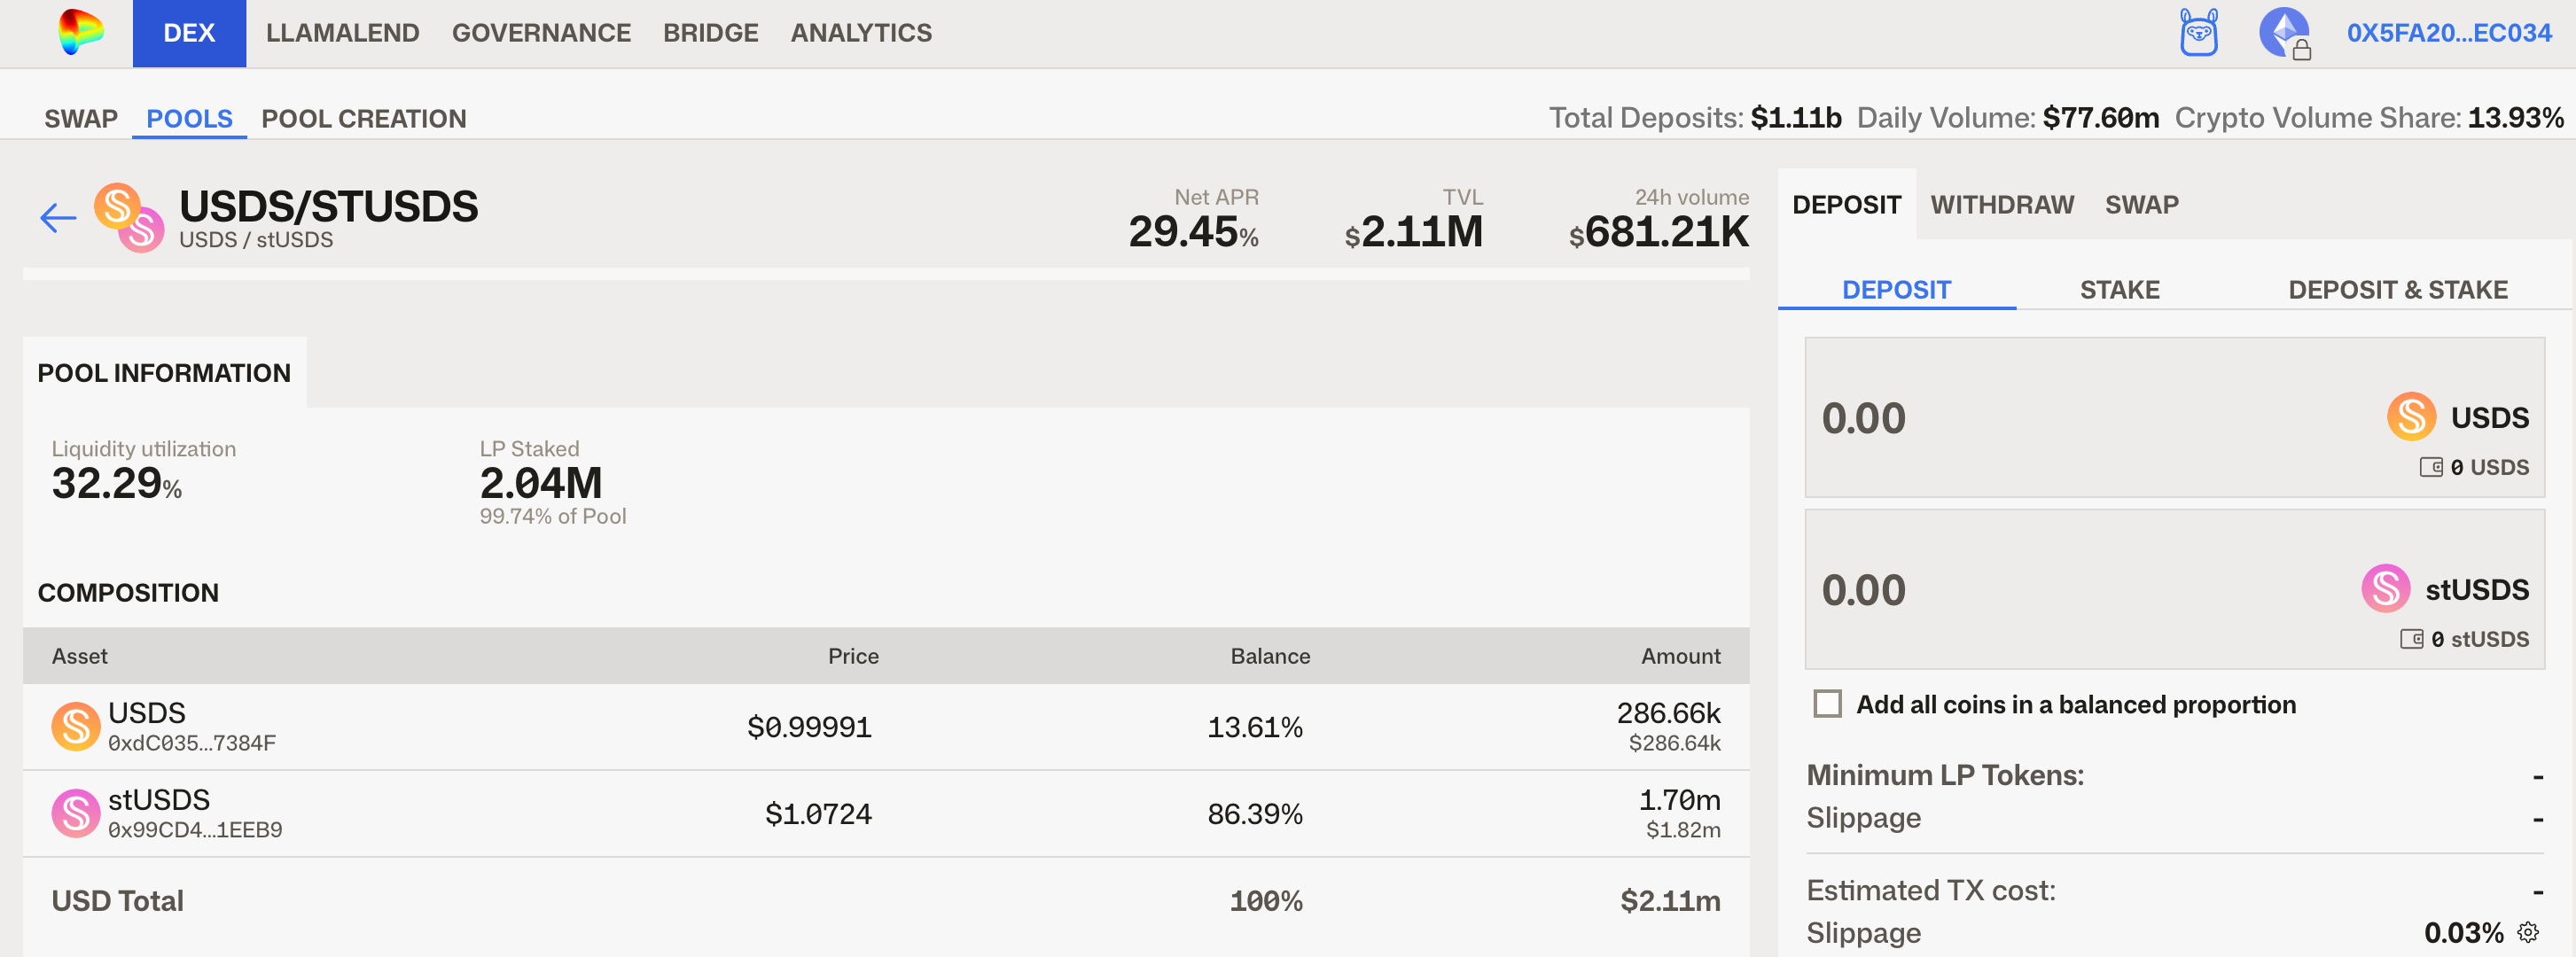
Curve의 USDS/stUSDS 유동성 풀에서 stUSDS 비중은 이미 80%를 초과했으며, 분명히 대량의 USDS가 stUSDS로 교환되어 빠져나갔습니다. Morpho에서는 더욱 명확한데, 유동성이 650만 달러를 초과하는 3개의 stUSDS 풀이 전부 비워졌습니다.
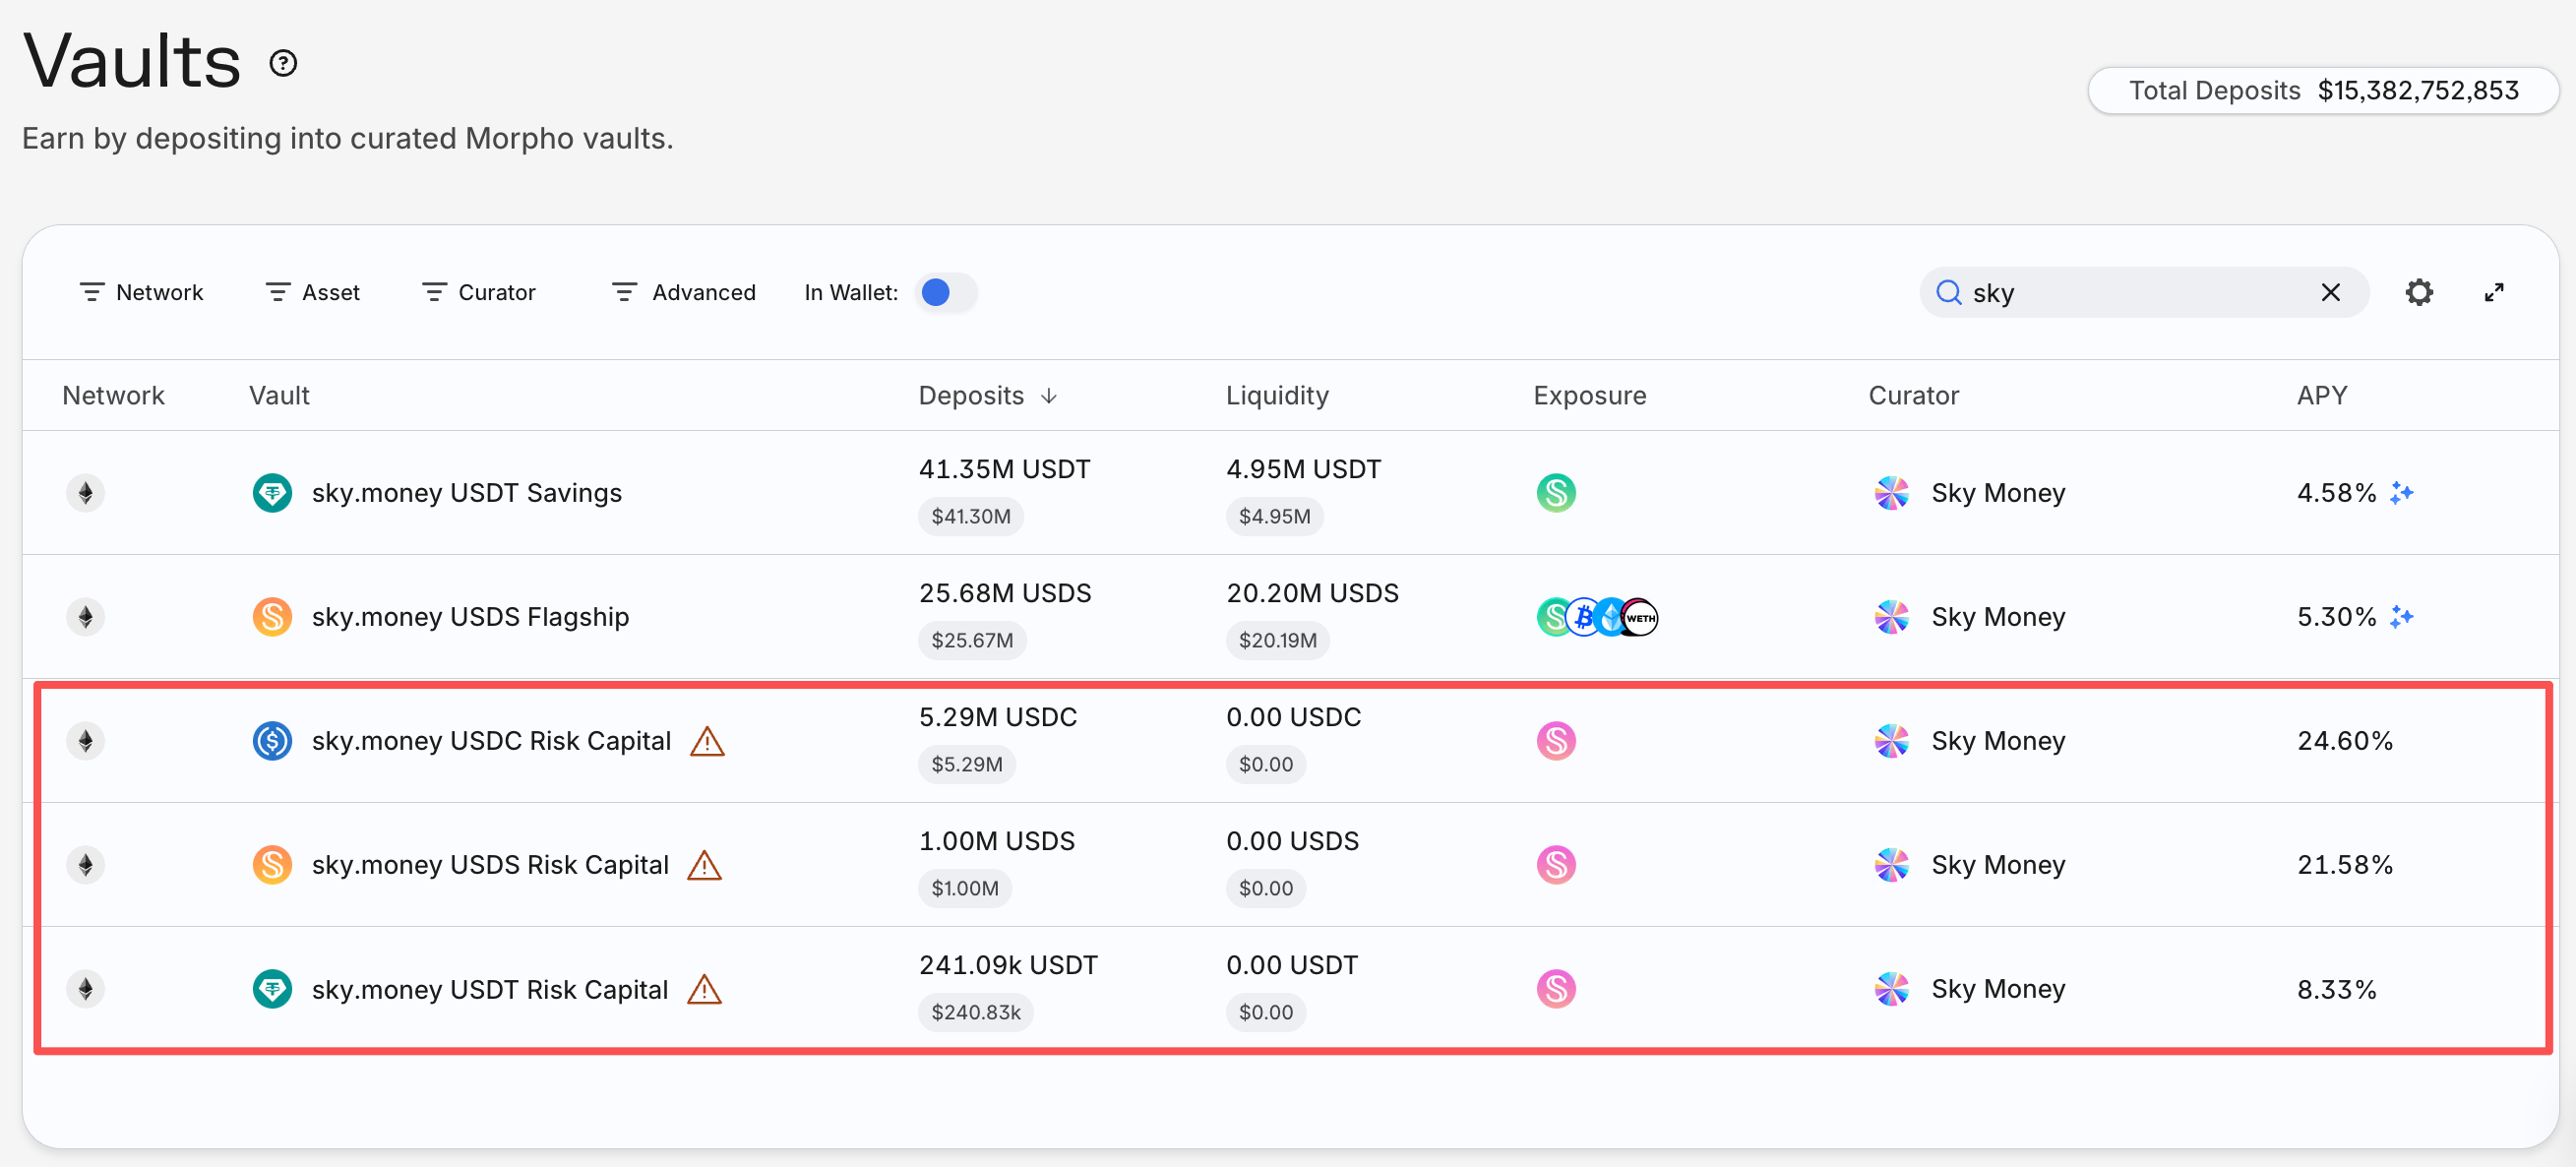
모두 합해봐야 이 stUSDS의 출금 유동성 가치는 900만 달러에도 미치지 못하며, 이는 1.5억 달러 풀의 6%도 되지 않고, 그것마저도 '똑똑한 사람들'이 먼저 인출해 버렸습니다.
필자가 작성하는 시점의 SKY 가격 약 0.04625달러를 기준으로 계산하면, Rune이 담보로 맡긴 SKY 수량은 약 40억 개이며, 1inch 데이터에 따르면 40억 개의 2.5%인 1억 개만 거래해도 슬리피지가 20%를 초과합니다.
즉, 향후 SKY 가격이 계속 하락하여 0.03달러 또는 0.025달러 아래로 떨어진다면, 점진적인 수동 청산을 통하더라도 이 풀의 부실 채권은 피할 수 없습니다. 그리고 이더리움 상의 SKY 유동성을 고려하면, Sky 프로토콜이 직접 이 SKY를 인수하지 않는 한 부실 채권 규모는 1억 달러를 초과할 가능성이 높습니다.
X에서는 상당수의 Web3 업계 종사자들이 이것이 Curve 창립자가 CRV를 담보로 스테이블코인을 대출한 사건의 재현일 가능성이 높다고 지적했습니다.
DefiLlama 데이터에 따르면 USDS는 현재 USDT와 USDC에 이은 세 번째로 큰 스테이블코인으로, 크립토 네이티브 스테이블코인 중 발행량이 가장 많으며 52억 달러를 초과하여 USDe의 약 49억 달러를 넘어섰습니다. Sky는 전체 DeFi 프로토콜 중 TVL 10위를 차지하고 있습니다. Sky 프로토콜 자체의 규모와 DeFi 분야에서의 지위는 여전히 의심할 여지가 없습니다.
또한 Sky 및 그 창립자 Rune은 작성 시점까지 이 사안에 대해 응답하지 않았으며, 현재 rune.eth가 반드시 Rune Christensen에 의해 통제된다는 것을 가리키는 충분한 온체인 증거도 없습니다. 그러나 이러한 대형 홀더가 유동성이 좋지 않을 때 대출 프로토콜을 통해 현금화하고 개인적 리스크를 시스템적 리스크로 전환하는 행위는 DeFi 대출 프로토콜이 고민하고 맞춤형 해결책을 제시할 가치가 있습니다.





