


AI 인프라 열풍 진정? SemiAnalysis, 향후 5년 컴퓨팅 파워 전망 대폭 하향, 엔비디아 가장 큰 타격


- 핵심 관점: SemiAnalysis는 AI 가속기 자본 지출 및 하드웨어 수요 전망을 대폭 하향 조정했으며, 2030년 자본 지출 전망을 6080억 달러 삭감했다. AI 인프라 투자 성장 기대치는 매출 둔화와 자금 조달 긴축으로 인해 재조정되고 있다.
- 핵심 요소:
- 2028년부터 2030년까지 글로벌 AI 가속기 자본 지출 전망은 각각 28%, 41%, 40% 하향 조정되었으며, 2030년은 1조 5310억 달러에서 9230억 달러로 감소했다.
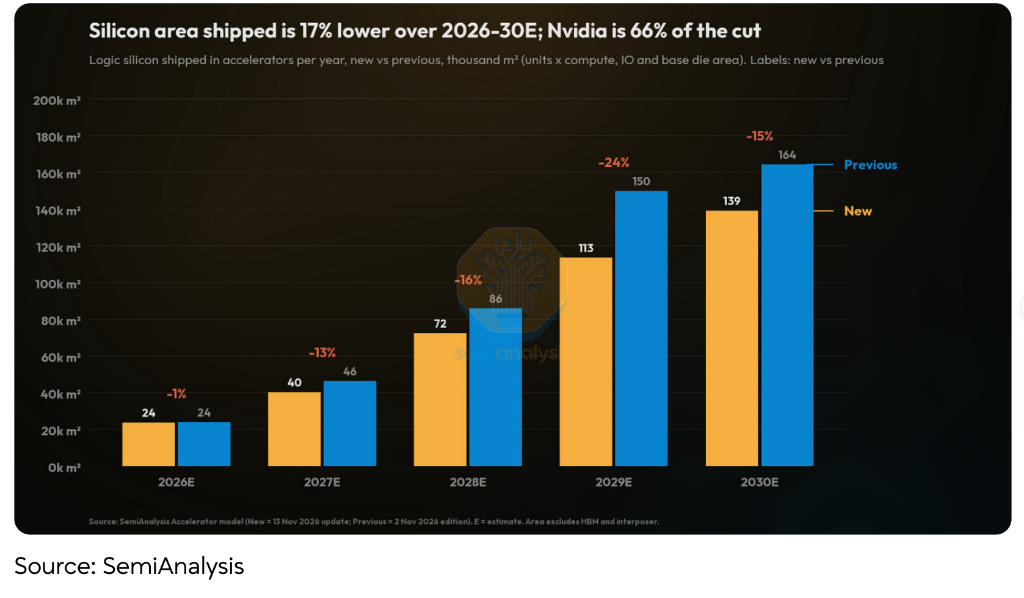
- 2026년부터 2030년까지 가속기 로직 실리콘 웨이퍼 출하 면적 누적 전망은 17% 하향 조정되었으며, 엔비디아가 감소폭의 66%를 차지했다.
- 2028년 글로벌 HBM 출하량 전망은 9.0EB에서 6.4EB로 30% 하향 조정되었으며, 2030년 AI 가속기 전력 소비 수요는 34% 하향 조정되어 80.7GW로 감소했다.
- 엔비디아의 2027년부터 2030년까지 출하 전망은 각각 22%, 39%, 56%, 66% 하향 조정되었으며, Feynman 평균 판매 가격은 약 11만 달러에서 약 7.8만 달러로 하락했다.
- 브로드컴의 ASIC 사업 누적 매출은 11%만 하향 조정되었으며, 이는 주로 HBM 비용 하락에 따른 가격 조정에서 비롯된 것이지 출하 감소 때문이 아니다.
- 프론티어 AI 연구소들의 3분기 ARR 성장률이 둔화되었고, 채권 및 주식 투자자들의 AI 인프라 투자 의향이 약화되었으며, 미국 중간선거로 인해 5.8GW 데이터센터가 지연되었다.
원문 저자: 부숙정
원문 출처: 월스트리트견문
AI 인프라 투자 열풍에 새로운 냉각 신호가 나타났다.
반도체 연구기관 SemiAnalysis가 11월 13일 발표한 최신 모델 업데이트에서 향후 수년간의 AI 가속기 출하, 자본지출, HBM 수요 및 전력 수요 전망을 대폭 하향 조정했다. 특히 2028년부터 2030년까지의 조정 폭이 두드러졌는데, 2028년 글로벌 AI 가속기 자본지출 전망은 28% 하향 조정되었고, 2029년과 2030년은 각각 41%와 40%下调되었다.
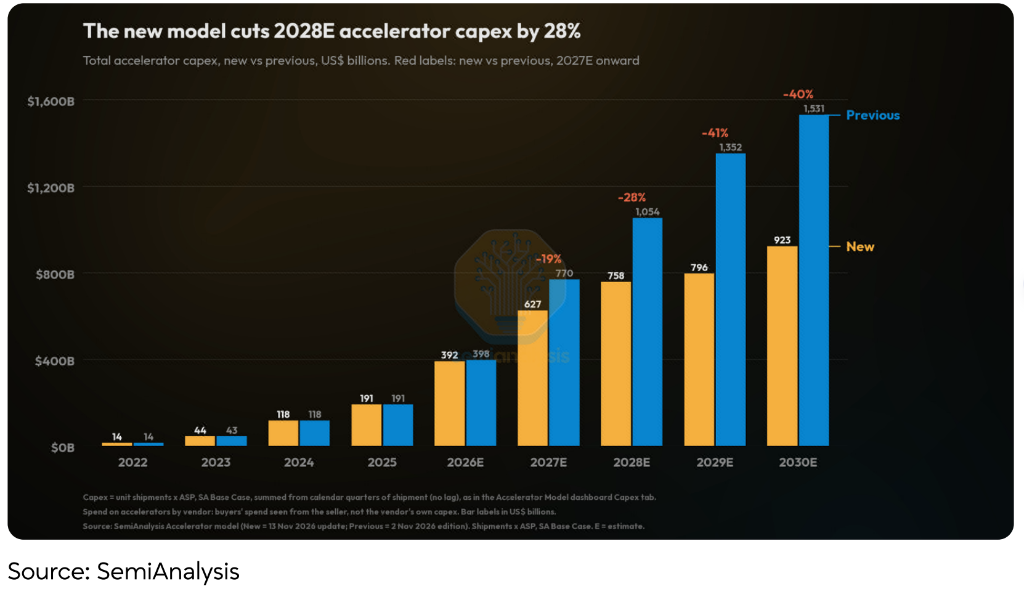
최신 모델에 따르면, 2030년 글로벌 AI 가속기 자본지출은 이전 전망치인 1조 5310억 달러에서 9230억 달러로 감소해 6080억 달러 줄어든다. 동시에 2026년부터 2030년까지 가속기 로직 실리콘 웨이퍼 출하 면적 누적 전망은 17% 하향 조정되었으며, 엔비디아가 그중 66%의削减 폭을 차지한다.
이번 전망 조정에서 엔비디아가 가장 큰 타격을 받았다. SemiAnalysis는 엔비디아의 향후 수년간 출하 전망을 대폭 하향 조정했을 뿐만 아니라, 차세대 제품의 평균 판매가 가정도 추가로 낮춰 AI 하드웨어 시장 경쟁이 심화됨에 따라 엔비디아가 경쟁력을 유지하기 위해 더 낮은 이윤율을 감수해야 할 것으로 판단했다.
AI 자본지출 전망 급락, 2030년 전망 6080억 달러 하향
SemiAnalysis의 이번 조정에서 가장 직관적인 신호는 글로벌 AI 가속기 자본지출 규모에 대한 재평가다.
최신 모델에 따르면, 2026년 글로벌 AI 가속기 자본지출 전망은 기본적으로 변화가 없어 여전히 약 3920억 달러 수준이다. 그러나 2027년부터 기존의 높은 성장 전망이 뚜렷하게 하향 조정되었다.
2027년 자본지출 전망은 기존 7700억 달러에서 6270억 달러로 19% 하향 조정되었고, 2028년은 1조 540억 달러에서 7580억 달러로 28%下调되었으며, 2029년은 1조 3520억 달러에서 7960억 달러로 41%下调되었고, 2030년은 1조 5310억 달러에서 9230억 달러로 40% 하향 조정되었다.
이는 SemiAnalysis가 이전에 예상했던 AI 가속기 자본지출의 지속적인 고속 확장 경로가 뚜렷하게 수정되고 있음을 의미한다. 특히 2029년과 2030년의 경우, 원래 1조 달러를 초과했던 연간 투자 규모가 이제 8000억~9000억 달러 구간으로 하향 조정되었다.
이는 AI 인프라 투자가 성장을 멈출 것이라는 의미는 아니다. 새로운 전망에 따르면, 글로벌 AI 가속기 자본지출은 여전히 2026년 3920억 달러에서 2030년 9230억 달러로 성장할 것이며, 다만 성장 규모가 이전 전망보다 현저히 낮을 뿐이다.
자본지출 하향 조정의 배경에는 AI 산업 수익 성장과 자금 조달 환경의 이중 변화가 있다.
SemiAnalysis는 프런티어 AI 연구소들의 3분기 신규 연간반복수익(ARR) 성장세가 둔화되면서 전체 생태계가 창출할 수 있는 Token 수익 규모를 재검토하게 되었다고 지적했다. AI 사업 수익이 컴퓨팅 비용을 보다 지속적으로 충당할 수 있도록 해당 기관은 향후 컴퓨팅 공급 확장 전망을 그에 맞춰 하향 조정했다.
동시에 채권 및 주식 투자자들의 AI 인프라 자본지출에 대한 투자 의향이 약화되고 있으며, 특히 대형 클라우드 서비스 제공업체(Hyperscaler)의 구매 약정 지원이 부족한 프로젝트의 경우 더욱 그러하다. 이는 데이터센터 부지, 전력 및 건물 본체(Shell) 개발에 직접적인 영향을 미쳐 향후 AI 컴퓨팅 시스템 배치에 사용 가능한 전력 공급이 감소하게 된다.
미국 중간선거 결과는 이러한 압력을 더욱 심화시켰다. SemiAnalysis는 원래 2027년 하반기부터 2028년 상반기까지 가동될 예정이었던 미국 데이터센터 공급 중 5.8GW가 지연될 것이며, 규제 요인도 2028년 데이터센터 용량을 추가로 압축할 것으로 예상했다.
다만 해당 기관은 중간선거로 인한 데이터센터 건설 지연이 전망 하향의 추가적인 요인일 뿐이며, AI 수익 성장 둔화와 자금 조달 환경 긴축이 더 중요한 동인이라고 특히 강조했다.
실리콘 웨이퍼 출하 면적 누적 17% 하향, HBM 수요도 대폭 수정
자본지출 전망 하향 외에도 SemiAnalysis의 실제 하드웨어 수요에 대한 판단 역시 신중해졌다.
최신 모델에 따르면, 2026년부터 2030년까지 글로벌 AI 가속기 로직 실리콘 웨이퍼 출하 면적 누적 전망이 17% 하향 조정되었다. 그중 2027년, 2028년, 2029년, 2030년 전망은 각각 13%, 16%, 24%, 15% 하향 조정되었다.
주목할 점은 엔비디아가 실리콘 웨이퍼 출하 면적削减 폭의 66%를 차지한다는 것으로, 이번 AI 하드웨어 수요 전망 조정이 각 공급업체가 평균적으로 압력을 받는 것이 아니라 엔비디아가 가장 주요한 영향을 받는 업체임을 의미한다.
HBM 수요 전망도 뚜렷하게 하향 조정되었다. 2028년 글로벌 HBM 출하량 전망은 기존 9.0EB에서 6.4EB로 30%下调되었고, 2029년은 10.3EB에서 7.9EB로 23%下调되었으며, 2030년은 10.9EB에서 9.6EB로 12% 하향 조정되었다.
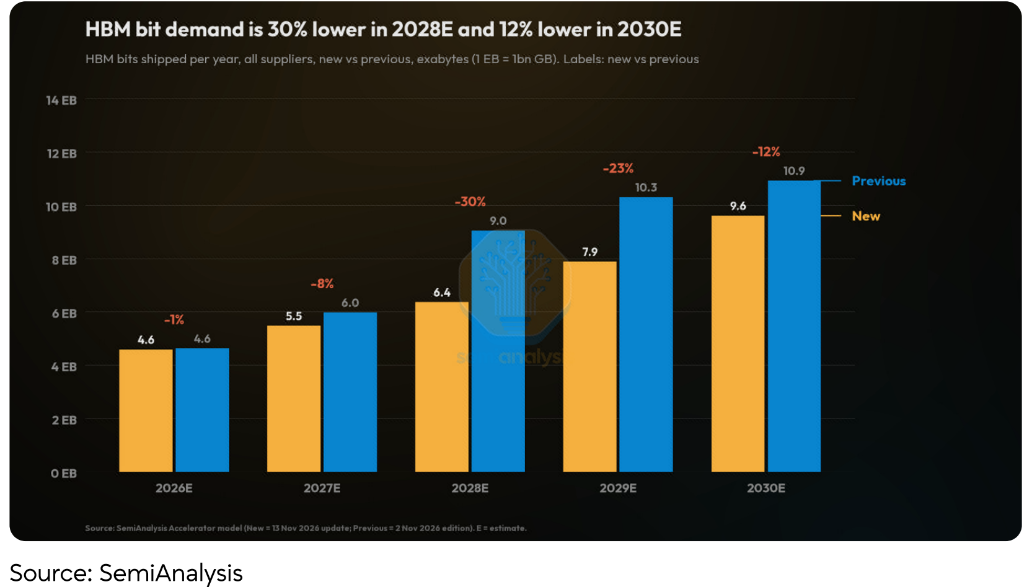
SemiAnalysis는 HBM 수급 균형이 개선되고 있어 향후 HBM 가격 가정을 하향 조정했으며, 가격 변화를 각종 AI 칩의 자재 비용(BOM)에 반영했다고 판단했다.
이전에는 2027년 AI 인프라 지출 증가의 상당 부분이 가격 상승, 특히 메모리 가격에서 비롯되었다. 이번 가격 전망 하향은 해당 기관의 관점에서 공급망이 보다 정상적인 상태로 회귀하고 있음을 의미하기도 한다.
또한 AI 가속기 전력 소비 수요도 대폭 하향 조정되었다. 최신 전망에 따르면, 2030년 AI 가속기 전력 소비 수요는 기존 122.8GW에서 80.7GW로 34%下调되었고, 2029년 전망은 108.7GW에서 72.5GW로 33% 하향 조정되었다.
이러한 변화는 칩 출하량 감소와 향후 단일 칩 전력 소비 가정 조정 모두에서 비롯된다. SemiAnalysis는 전력이 지속적으로 제약 요인으로 작용하고 있으며, 향후 가속기 제품 로드맵에서 최고 칩 전력 소비도 완화되는 추세를 보일 수 있다고 지적했다.
엔비디아 최대 압력 받아, 향후 칩 출하 전망 대폭 하향
주요 AI 칩 공급업체 중 엔비디아가 이번 전망 조정에서 가장 큰 영향을 받은 기업이 되었다.
SemiAnalysis는 컴퓨트 수익(Compute Revenue) 기준으로 엔비디아의 2027년부터 2030년까지 출하 전망을 각각 22%, 39%, 56%, 66% 하향 조정했으며, 전체 시스템을 포함한 총 전력 소비 기준으로 계산하면 하향 폭은 각각 14%, 35%, 50%, 59%였다.
가격 측면에서 SemiAnalysis는 HBM 비용 하락의 영향을 고려했을 뿐만 아니라, 엔비디아가 Feynman 및 후속 제품에서日益 치열해지는 경쟁에 대응하기 위해 마크업 폭을 낮춰야 할 것으로 판단했다.
구체적으로 Feynman의 평균 판매가 전망은 약 11만 달러에서 약 7.8만 달러로, Feynman Ultra는 약 17.5만 달러에서 약 9.8만 달러로, Feynman Next는 약 19.1만 달러에서 약 11.8만 달러로 하향 조정되었다.
출하량과 판매가가 동시에 하향 조정되면서 엔비디아의 향후 수익 전망에 더 큰 압력이 가해질 것이다. 이번 조정은 GPU뿐만 아니라 Groq LPU와 독립 CPU 제품도 포함한다.
SemiAnalysis는 엔비디아가 더 큰 타격을 받은 주된 이유는 일부 대형 AI 연구소의 컴퓨팅 조달 포트폴리오에서 해당 칩의 매력이 다른 플랫폼 대비 떨어졌기 때문이라고 설명했다.
Anthropic을 예로 들면, 사용하는 4대 컴퓨팅 플랫폼에는 TPU, Trainium, AMD GPU, 엔비디아 GPU가 포함된다. SemiAnalysis는 성능 대비 비용 측면에서 엔비디아 GPU가 이 4개 플랫폼 중 marginal한 위치에 있어 Anthropic이 다른 플랫폼을 더 선호한다고 판단했다.
OpenAI의 경우 GPU가 인프라에서 여전히 중요한 위치를 차지하고 있지만, AMD GPU가 이미 상당히 매력적인 선택이 되었다. 또한 OpenAI는 Jalapeno와 차세대 Serrano 등 자체 개발 ASIC 프로젝트를 우선 배치할 것이다.
신형 클라우드 서비스 제공업체(Neocloud)는 엔비디아의 또 다른 리스크를 구성한다. SemiAnalysis는 엔비디아가 Neocloud 고객, 특히 규모가 작은 롱테일 고객에 대한 노출도가 가장 높다고 지적했다. 이러한 기업들은 현재 더 큰 프로젝트 실행 및 자금 조달 리스크에 직면해 있다.
주목할 점은 SemiAnalysis가 이번 모델 조정에 젠슨 황의 엔비디아 CEO 사임 가능성이 미칠 영향을 포함하지 않았으며, 젠슨 황이 CEO직을 계속 유지하더라도 해당 기관은 동일한 전망 하향을 할 것이라고 강조했다. 다만 해당 기관은 경영진 변동이 엔비디아의 시장 점유율 상실에 따른 하방 리스크를 추가로 증가시킬 수 있다고 판단했다.
브로드컴 상대적으로 견조, AMD와 미디어텍은不同程度的 조정 직면
엔비디아와 뚜렷한 대조를 이루는 것은 브로드컴이 이번 전망 조정에서 더 강한 회복력을 보였다는 점이다.
SemiAnalysis는 브로드컴의 2026년부터 2030년까지 ASIC 사업 누적 수익 전망을 11% 하향 조정했으며, 주된 이유는 HBM 비용 하락에 따른 평균 판매가 조정이지 대규모 출하량削减은 아니다.
해당 기관은 브로드컴의 주요 ASIC 프로젝트(구글 TPU, OpenAI 및 Anthropic 관련 프로젝트 포함)가 성능 대비 비용과 에너지 효율 측면에서 우위를 갖추고 있으며, 동시에 브로드컴이 채권자와 협력하여 데이터센터 부지, 전력, 건물 본체 및 시스템 배치를 위한 자금 조달 지원을 제공할 수 있다고 판단했다.
AMD 역시 일정한 회복력을 보였지만 여전히 뚜렷한 하향 조정에 직면했다. SemiAnalysis는 총 전력 소비 기준으로 AMD의 2028년부터 2030년까지 전망을 각각 23%, 55%, 57% 하향 조정했으며, 지출 기준으로는 하향 폭이 각각 29%, 35%, 32%였다. 2027년 전망은 상대적으로 안정적이어서 전력 소비 기준은 기본적으로持平했고 지출 기준은 11% 하향 조정되었다.
AMD가 받은 타격이 엔비디아보다 작은 것은 주로 Meta, OpenAI, Anthropic 등 대형 고객에서의 포지션 덕분이다. SemiAnalysis는 Meta와 OpenAI가 AMD와 맺은 워런트 거래安排로 인해 AMD 시스템 구매가 강한 매력을 갖게 되었으며, Anthropic도 AMD를 추론 컴퓨팅 분야에서 TPU에 이어 성능 대비 비용이 두 번째로 좋은 선택으로 보고 있다고 판단했다.
또한 AMD의 최근 제품 배치 일정은 오히려 다소 앞당겨졌다. SemiAnalysis는 약 2.5만 개의





