미국 주식 시장 일보|나스닥 1.6% 상승, AI 거래强势 복귀, 엔비디아 시간외 거래에서 다시 8% 폭락 (11월 12일)

이 기사는 약 6483자로, 전체를 읽는 데 약 10분이 소요됩니다
CoreWeave 실적 발표가 AI 거래 복귀를 이끌며 나스닥 1.60% 상승, 필라델피아 반도체지수 5.66% 상승; 시간외 거래에서 WSJ가 엔비디아 이사회가 CEO 해임을 추진한다고 보도하며 NVDA 8.6% 하락. 10월 CPI 전월 대비 +0.4%, 12월 금리 인상 확률 88%로 상승. MSCI는 11/30 Strategy 등 DAT를 지수에서 제외할 예정이며, MSTR 시가총액/보유 코인 비율 0.83배로 하락. 다음 날 CSCO, AMAT 실적 발표와 엔비디아 이사회 동향 주목.

AI 요약
- 핵심 관점: CoreWeave 실적이 AI 부채 우려를 완화하며 기술주 반등을 이끌었으나, 엔비디아 CEO 거버넌스 리스크가 시간외 거래에서 폭발하며 최대 불확실성으로 부상; MSCI가 처음으로 "비운영 회사" 규칙으로 암호화폐 재무 기업을 지수에서 제외하며 DAT 모델이 주류 지수에서 체계적으로 역풍을 맞고 있음을 시사.
- 핵심 요소:
- CoreWeave Q3 매출 37억 달러(전년 대비 +168%), 연간 가이던스 130~133억 달러로 상향, 주가 하루 24.71% 상승하며 나스닥 1.60%, 필라델피아 반도체지수 5.66% 상승 견인.
- WSJ 보도에 따르면 엔비디아 이사회가 CEO 젠슨 황 해임을 준비 중이며,此前 혼외정사 및 스파이 의혹에 대해 독립 조사를 개시, NVDA 시간외 거래에서 8.6% 하락, 11월 17일 실적 발표에 거버넌스 리스크 중첩.
- MSCI는 11월 30일 Strategy, Metaplanet 등을 글로벌 지수에서 제외할 것을 확인, JP모건은 MSTR만 패시브 매도 28억 달러 예상, DAT 모델이 처음으로 지수 규칙에서 강등.
- 10월 CPI 전월 대비 +0.4%로 3개월 연속 예상치 상회, 12월 금리 인상 확률 88%로 상승, 시장은 이미 "금리 인하 거래"에서 "금리 인상 거래"로 전환.
- 민주당이 양원 다수당 확보, Warren이 상원 은행위원회 위원장 취임 예정, 다수 데이터센터 제한 공투안 통과, AI 인프라와 암호화폐 규제 전망 동시 재평가.
- Hyperscale Data 211.56 BTC 전량 매도하고 재무 계획 철회 후 AI 데이터센터로 전환, 채굴 기업도 동시에 "코인 팔아 컴퓨팅 파워 확보", 상장사 주간 순매도 BTC 8.69억 달러.
- IBIT 7거래일 연속 순유출, 해당 주 미국 현물 BTC ETF 합계 순유출 12.8억 달러, 암호화폐 주가 상승과 BTC 가격 거의 제로 상관관계.
1. 헤드라인
- CoreWeave 실적 발표로 'AI 부채 공포' 진정, 기술주 전반 반등. Q3 매출 37억 달러(전년 대비 +168%), 연간 가이던스 130–133억 달러로 상향; 주가 하루 24.71% 상승, 2025년 4월 이후 최고 일일 성과를 기록하며 나스닥 +1.60%, 필라델피아 반도체지수 +5.66% 견인.
- 시간외 블랙스완: WSJ, 엔비디아 이사회가 CEO 젠슨 황 해임 준비 중 보도. 해당 보도는 <뉴욕타임스>가 젠슨 황과 회사 의료사업 부사장 Kimberly Powell의 혼외 관계를 폭로한 직후 나온 것; 이전에도 중국 국가안전부 스파이로 의심되는 여성과의 관계를 인정한 바 있으며, 이사회는 Wachtell, Lipton을 선임해 독립 조사에 착수. NVDA 시간외 -8.6%(20:00 ET 기준 158.78달러), 11월 17일 실적 발표에 거버넌스 리스크까지 겹침.
- MSCI, Strategy를 글로벌 지수에서 제외 확정, 11월 30일 종가 기준 발효. 함께 제외된 종목은 Metaplanet, Yellow Cake로, 신설된 '비운영 회사(non-operating company)' 규칙 적용; JP모건은 패시브 자금이 28억 달러 규모로 강제 매도될 것으로 추정, 암호화폐 재무(DAT) 모델이 주류 지수 규칙에 처음으로 역풍을 맞은 사례.
- 10월 CPI 전월 대비 +0.4%, 3개월 연속 예상치 상회, 12월 금리 인상 확률 88%로 상승. 근원 CPI 전월 대비 +0.3%(BLS 계절조정지수 기준), 정부 셧다운으로 BLS가 10월 전년 대비 데이터를 발표하지 않음; Waller는 12월 인상 "가능성 높다"며 50bp 여지 시사, Logan은 25bp 두 차례 추가 인상 주장.
- 중간선거 '블루 웨이브' 여파가 여전히 가격에 반영 중. 민주당이 양원 다수당 확보, 새 의회는 1월 취임, Warren이 상원 은행위원장 취임 예정; 데이터센터 제한 다수 국민투표안 통과로 AI 인프라와 암호화폐 규제 전망이 동시에 재평가.
2. 미국 증시와 매크로
2.1 3대 지수(미 동부 11-11 16:00 종가)
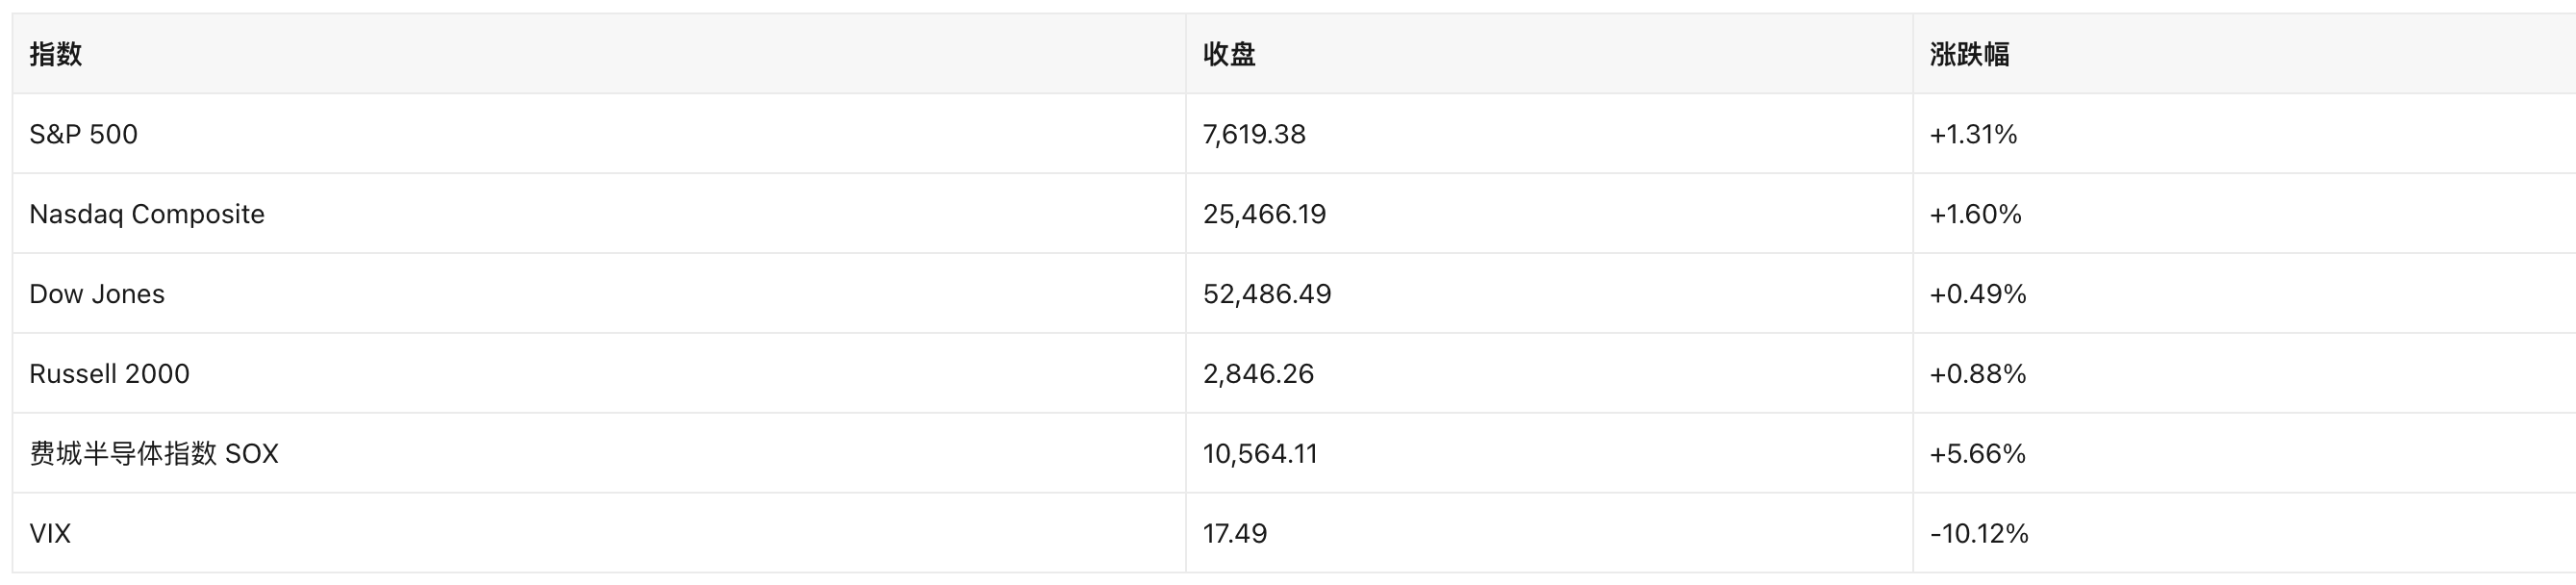
주도 논리: 이번 주 초 AI 인프라 섹터는 '블루 웨이브 + 데이터센터 제한' 전망으로 매도세를 맞았고(11월 5일 나스닥 일일 -5.5%, 한때 기술적 조정 진입), 11월 11일 공매도 커버링성 반등이 나타남. CoreWeave가 "자산급 부채 조달 비용 7%–7.5%로 하락"이라는 표현으로 CDS 스프레드 11% 돌파 우려를 완화하면서 AI 컴퓨팅 체인의 밸류에이션 회복. S&P 500은 현재 사상 최고치 7,811.54 대비 2.5% 하락, 나스닥은 고점 대비 여전히 거리가 있어 '구조적 회복, 지수 신고가 미달'의 반등 성격.
시간외 리스크: NVDA 대형주 거버넌스 리스크가 11월 12일 개장 시 현실화될 경우 당일 지수 상승분의 상당 부분을 상쇄할 수 있음——오늘 가장 큰 방향성 불확실성.
2.2 매크로 데이터
- 10월 CPI(11월 10일 발표): 전월 대비 +0.4%(계절조정), 예상치 상회, 3개월 연속 큰 폭 상승; 근원 CPI 전월 대비 +0.3%. 2025년 10월 정부 셧다운으로 데이터 공백이 발생해 BLS는 이번에 12개월 전년 대비 데이터를 발표하지 않음, 시장은 전월 대비로만 추세 판단 가능.
- 항목별 압력은 관세 전가와 서비스 인플레이션에서 발생, Goolsbee는 "불안하며 경계에 가까운(borderline disturbing)" 수준이라고 표현.
- 연준 동향: Waller는 12월 인상이 "매우 유력"하다고 명시, 근원 CPI가 0.3% 부근일 경우 50bp "고려해야 한다"고 언급; Logan은 25bp 두 차례 추가 인상 및 "겨울에 더 빠르게 가능" 주장; Schmid는 유가 충격을 일시적으로 보지 말라고 경고. CME FedWatch 기준 12월 인상 확률 88%(11월 11일). 시장은 '금리 인하 트레이드'에서 완전히 '금리 인상 트레이드'로 전환.
2.3 금리, 달러 및 상품
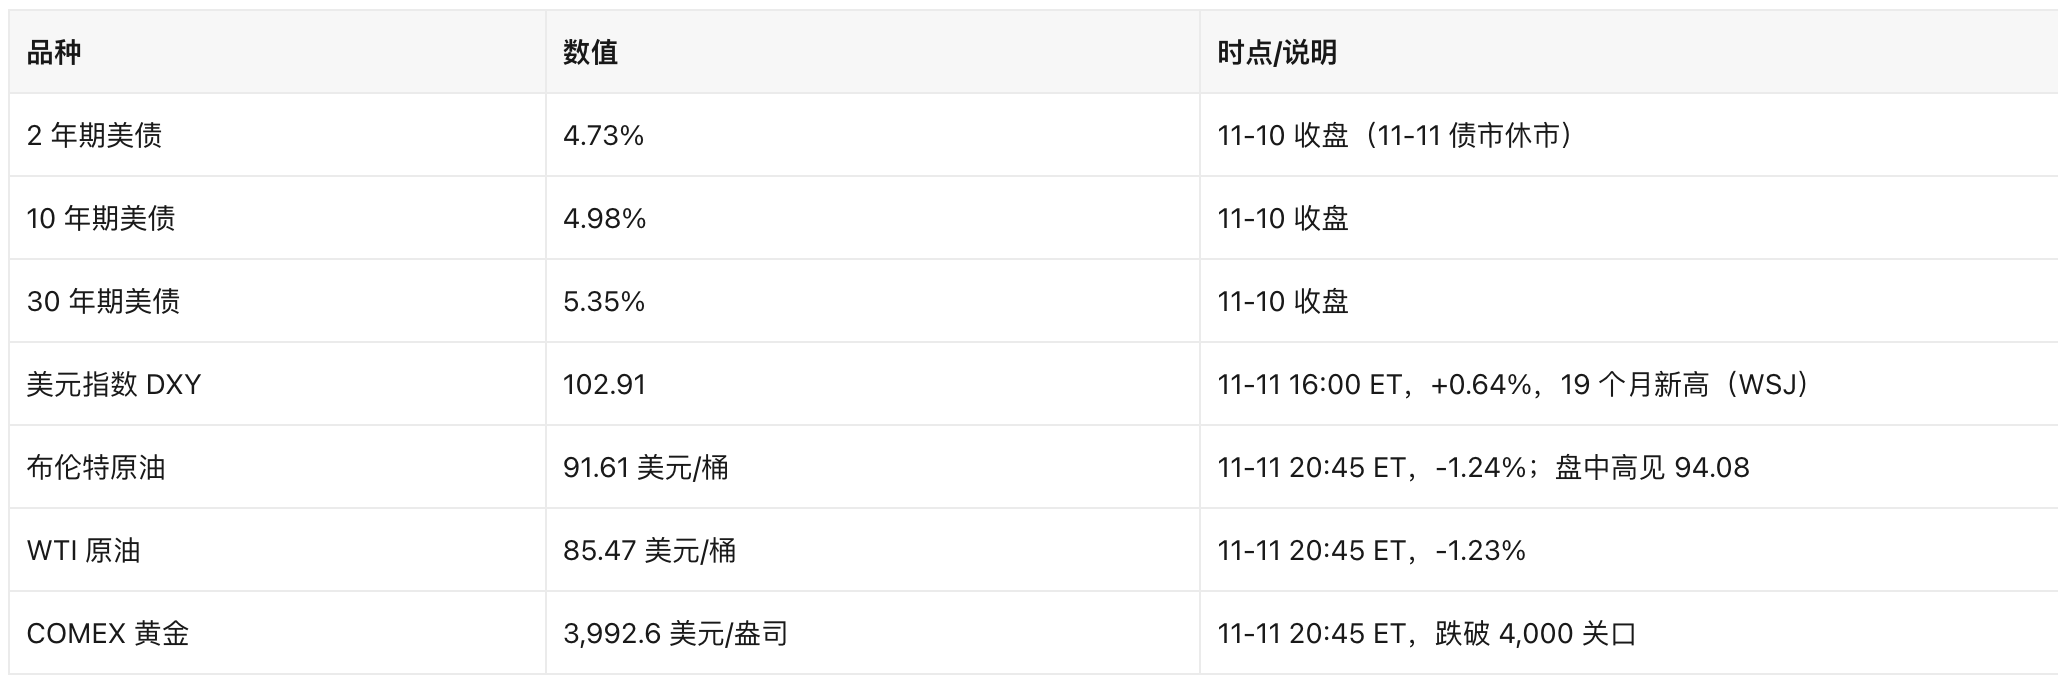
장기물 수익률 5.35%(30Y)와 4.98%(10Y)의 조합은 '금리 인상 + 기간 프리미엄 + 재정 공급' 삼중 압력이 여전함을 의미하며, 이는 고밸류에이션 자산의 밸류에이션 중심을 억누르는 주된 요인; 그러나 11월 11일 기술주가 역방향으로 상승한 것은 단기 가격 결정권이 AI 펀더멘털 서사로 돌아왔음을 시사.
3. 주목할 개별주와 섹터
3.1 AI 신규 클라우드와 컴퓨팅 인프라: CoreWeave 독보적
- CRWV 60.77달러, +24.71%: Q3 매출 37억 달러(+168%), 연간 매출 가이던스 130–133억 달러(LSEG 예상 128.6억), 조정 영업이익 가이던스 12.75–13.75억 달러(Visible Alpha 예상 10.7억); CEO는 2027년 잔여 생산능력이 "10배 초과 청약"이라 언급. 회사는 자산급 부채로 전환(이미 높은 투자등급 획득, 7%–7.5% 가격 예상)해 가중자본비용을 낮추는 데 주력한다고 강조.
- NBIS +15.44%, APLD +7.37%, ORCL +8.82%(128.38달러): Oracle은 데이터센터 '임대인' 논리로 재평가.
- 전이: AI 인프라의 가격 결정 기준이 '부채 지속가능성'에서 일시적으로 '주문과 생산능력'으로 회귀했으나, CDS와 채권 수익률은 여전히 머리 위의 칼.
3.2 반도체: Anthropic 자본지출 서사가 이어받아
- AMD 552.90달러, +7.32%: Anthropic에 25억 달러 투자 약속, 골드만삭스 '선호 종목 리스트'와 겹치며 이틀 누적 상승폭 두드러짐.
- INTC 62.50달러, +7.52%, Marvell과 TSMC 동반 급등: AI 칩 체인 전반 강세, SOX 일일 +5.66%.
- 주목: Alibaba가 핑터우거(T-Head) 분사 상장을 발표하며 엔비디아 칩에 대항, 중기 경쟁 구도는 여전히 변수.
3.3 엔비디아: 거버넌스 리스크가 펀더멘털 압도
- NVDA 173.73달러, +2.92%(종가); 시간외 158.78달러(20:00 ET), 종가 대비 -8.6%, CNBC 기준 "9% 이상 하락".
- 사건: WSJ은 이사회가 이르면 당일 회의를 열어 젠슨 황의 거취를 결정한다고 보도, '두 번째 혼외 관계' 및 이전 스파이 의혹에 대해 독립 조사 착수(법무법인 Wachtell, Lipton); 의회 차원에서 사퇴 요구와 대중국 칩 수출 규제 강화 추진.
- 배경: NVDA는 이번 주 이전에도 7% 하락, 6주 연속 하락 위기에 처했으며 11월 17일 실적 발표 예정. 거버넌스 불확실성 > 실적 불확실성으로, 이번 AI 트레이드의 가장 취약한 고리.
3.4 소프트웨어와 대형 플랫폼: Anthropic에 의해 재평가
- MSFT 521.13달러, -2.26%: Anthropic이 Claude Sheets를 출시해 Excel/Office를 직접 겨냥, 시장은 Copilot의 해자 우려; 동시에 마이크로소프트의 Anthropic에 대한 10억 달러 투자가 '파트너이자 경쟁자'라는 밸류에이션 모순 형성.
- META -1.97%, AMZN -1.74%: AI 자본지출 수익성 의문이 여전히 해소되지 않음, Meta 인프라 책임자는 2027년 초 퇴임 예정.
- 대조: AAPL +2.04%, GOOGL +2.11%, TSLA +2.91%, 자금이 'AI 지출자'와 'AI 수익자' 사이에서 재조정.
3.5 에너지: 지정학적 프리미엄 미消退
- XLE +1.87%, XOM 166.71달러(+1.36%), CVX 213.28달러(+0.98%).
- 브렌트유는 장중 한때 94.08달러까지 상승 후 하락, '이란이 농축우라늄 인도를 거부'와 '중간선거 후 외교적 해결 기대' 두 힘의 충돌 반영; 고유가는 동시에 연준 금리 인상의 투입 변수.
3.6 증권사: 변동성이 곧 수익
- IBKR 82.49달러, +6.32%: 높은 변동성과 기록적 거래 활성도가 브로커리지 사업 전망을 직접 개선, '시장 변동성의 수혜자' 논리의 전형적 종목.
4. 암호화폐 관련 미국 주식
4.1 핵심 사건: MSCI, DAT 기업 제외, 지수 규칙 첫 '역풍'
- MSCI는 11월 30일 종가부터 Strategy(MSTR), Metaplanet, Yellow Cake를 글로벌 지수에서 제외한다고 확정, 근거는 신설된 '비운영 회사(non-operating company)' 규칙——기업 자산이 주로 암호화폐 보유로 구성된 경우 더 이상 운영회사로 지수에 포함하지 않음.
- JP모건 추정: MSTR 한 종목만으로 패시브 펀드가 28억 달러 규모로 강제 매도; 일부 매도 측은 상한을 88억 달러로 제시. DAT 모델이 2020년 등장 이래 처음으로 주류 지수 편입 규칙에 의해 체계적으로 '등급 하향'된 사례.
- 영향 체인: 지수 제외 → 패시브 매도 압력(11월 30일 이전) → mNAV 할인 확대 → 증자 조달 능력 저하 → 코인 매입 플라이휠 감속. 이는 구조적이며 일회성이 아님.
4.2 Strategy(MSTR): 보유량 신고점, 밸류에이션 할인
- 주가 122.35달러, +1.06%, 시가총액 516.8억 달러; 52주 범위 81.81–239.24달러.
- 보유량: 850,364 BTC, 평균 단가 75,451달러/BTC; 11월 9일 1,036 BTC(8,200만 달러) 추가 매입, 동시에 1.88억 달러 STRC 우선주 매입.
- 밸류에이션: BTC 73,621달러 기준 보유 가치 626.0억 달러; 시가총액/보유가치 0.83배(부채와 우선주 제외, 공개 데이터 계산값). BTC 현물가가 이미 평균 단가 대비 2.4% 낮아, '고점 증자로 코인 매입'의 장부상 평가손이 이미 발생.
- 조달: 지수 제외 창구와 증자 창구가 겹쳐, ATM 또는 전환사채로 계속 조달할 경우 할인 발행이 주당 BTC 함량 희석을 확대.
4.3 DAT 생태계: '진입 러시'에서 '퇴출과 축소'로
- Hyperscale Data(GPUS) 청산 철수: 마지막 211.56 BTC 매도, 당초 1억 달러 BTC 재무 계획 포기, 자금은 미시간 AI 데이터센터로 전환하고 부채 축소. 이는 'AI 컴퓨팅 수익률 > 코인 보유 수익률'의 명확한 신호.
- 채굴 기업 동시 '코인 매도 후 컴퓨팅 전환': MARA는 Q3 6.34억 달러 이익을 내면서 BTC를 축소, RIOT, Hut 8도 보유분을 현금화해 AI/HPC 인프라에 투자.
- 통계 기준: 업계 통계에 따르면 상장사 집단이 주간 순매도한 BTC는 8.69억 달러로 최근 몇 달간 보기 드문 수준(데이터 출처는 제3자 통계, 회사 공시로 건별 검증되지 않음, '미확인' 표기).
- 압박 명단: Trump Media가 11,385 BTC를 담보로 제공, 10억 달러 전환사채 풋옵션에 직면, 강제 매도 리스크 존재(언론 보도, 회사 확인 없음).
4.4 암호화폐 연관 미국 주식: AI 위험 선호 반등에 동조, 코인 가격 아닌
美股
Odaily 공식 커뮤니티에 가입하세요


추천 기사