


ETF 손익분기선에逼近, 매수·매도 세력의 6만 4천 달러 결전의 결정적 순간


- 핵심 견해: 암호화폐 시장은 디레버리징 세척을 겪었고, 비트코인은 주간 약 13% 하락하며 $63000 아래로 떨어졌다. 파생상품 레버리지 리스크는 기본적으로 청산되었으나, 현물 ETF의 지속적인 순유출로 ETF 평균 보유 MVRV가 1.0 손익분기선에 근접하여 시장은 결정적 임계점에 위치해 있다.
- 핵심 요소:
- 선물 미결제약정 총량이 7.2% 감소하여 $342억으로 줄었고, 무기한 선물 펀딩레이트는 중립 구간으로 후퇴하며 레버리지 과열이 기본적으로 해소되었다.
- 미국 현물 ETF는 지난 한 주 동안 매 거래일 순유출을 기록했으며, 주간 유출액은 약 $9.954억에 달했고, ETF 전체 MVRV는 1.06으로 하락했다.
- 단기 보유자들은 전면적으로 평가손실에 빠졌고, STH-NUPL은 양수에서 음수로 전환되어 -7.4%를 기록했으며, 실현 손실은 올해 7월 이후 최고치를 기록했다.
- 실현 시가총액의 월간 증가율이 0.43%에서 0.04%로 급감하여 외부 신규 자금 유입이 현저히 둔화되었다.
- 25-Delta 편향률이 13.7%로 상승하여 8월 이후 약세 프리미엄 기록을 갱신했으며, 하방 헤지 수요가 왕성하다.
- 전체 네트워크의 수익 토큰 비율이 60.4%에서 55.3%로 하락했고, 핫머니 비중은 22.0%의 높은 수준을 유지했다.
원문 저자: Glassnode Insights
원문 편역: 深潮 TechFlow
导读: 한 달여간의 좁은 범위 횡보를 거친 후, 암호화폐 시장은 지난 주말 새로운 국면의 혹독한 디레버리징 세척을 맞이했습니다. 비트코인은 주간 약 13% 하락하며 한때 $63,000을 찍어 수개월 만에 가장 격렬한 일일 변동성을 기록했습니다.
Glassnode는 제47주 시장 맥박 보고서에서 파생상품 시장의 과열된 레버리지가 대부분 청산되었음에도 불구하고, 현물 ETF 투자자들의 지속적인 자금 이탈이 전체 섹터를 핵심 임계점으로 밀어붙이고 있다고 지적했습니다. ETF 평균 보유 MVRV는 손익분기선인 1.0에 근접했습니다.
온체인 미시 데이터에 따르면, 손실 압력은 최근 진입한 신규 플레이어들에게 집중되어 있으며, 단기 보유자들은 전체적으로 평가손실 상태에 빠졌습니다. 본문은 오프체인 파생상품과 온체인 기본면 지표를 전면적으로 조망하여 이번 급락 이후의 실제 코인 배치 구도를 명확히 합니다.

시장 전경 개요: 디레버리징 폭풍과 코인 투매 물결
비트코인은 월요일 $64,000 부근에서 횡보를 유지했으며, 직전 주 마감 기준 누적 약 13% 하락했습니다. 이 급격한 하락은 지난 목요일에 시작되어 주말에 걸쳐 더욱 가속화되었습니다. 토요일 장중 한때 $63,000 아래로 떨어지며 8월 하순 이후 단계적 신저가를 기록했습니다.
이 집중적인 투매 물결은 지난 수 주간 파생상품 시장에 쌓인 고액 레버리지를 빠르게 청산했습니다. 무기한 계약 미결제약정 총량은 통계 구간의 하단으로 미끄러졌으며, 롱 포지션 펀딩비율은 수 주 연속 높은 경고 구간을 유지한 끝에 마침내 크게 식어 중립 구간 내부로 복귀했습니다.
동시에 미국 현물 ETF 투자자들은 순유출세를 이어가며 지난 한 주 동안 매 거래일마다 자금 이탈을 기록했습니다. ETF 전체 MVRV 지표는 1.06으로 급락하며 보유자들의 종합 손익분기 기준선에 극도로 근접했습니다.
온체인 기저 활동은 여전히 상대적으로 활발한 수준을 유지하고 있으며, 일일 활성 주소 수와 대액 이체 규모는 견조함을 유지했습니다. 그러나 장부상 손실은 거의 전부 최근 몇 달간 진입한 보유자 집단에 집중되어 있으며, 단기 보유자들은 전면적으로 평가손실로 전환되어 실현 손실 규모가 올해 7월 이후 최고치를 기록했습니다.
오프체인 파생상품 지표: 계약 포지션 빙점 강하와 풋옵션 급증
오프체인 현물과 파생상품 차원의 집계 모니터링에서 시장은 투매 세례를 거친 후 현저한 리스크 해소 특징을 보였습니다.
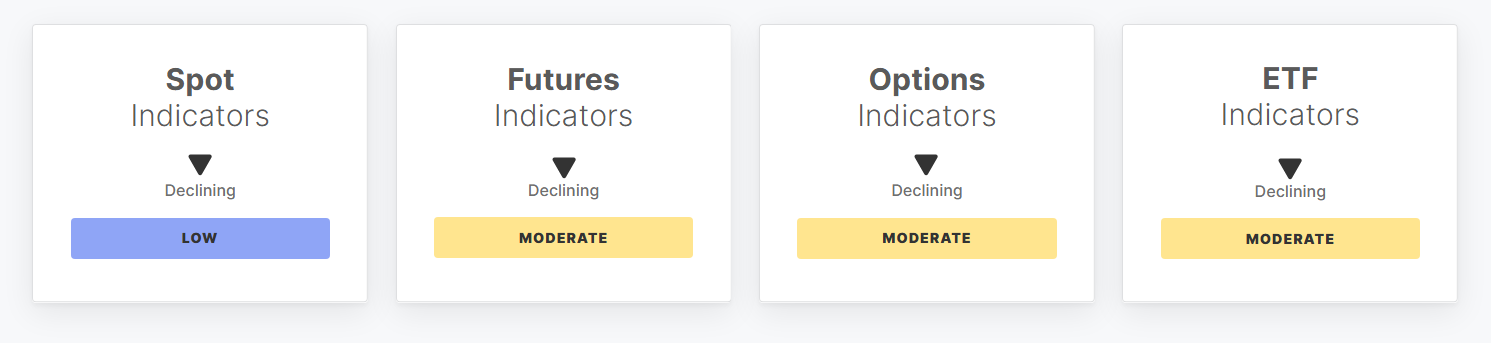
그림: 비트코인 오프체인 현물, 선물, 옵션 및 현물 ETF 핵심 지표 전경 대시보드
현물 모멘텀 지표(Price Momentum)는 일주일 전 35.6에서 36.1% 급락한 22.8을 기록하며, 지난 수요일 하한 구간을 이탈한 후 지속적으로 저점을 탐색하여 8월 이후 가장 약세의 판독치를 기록했습니다.
현물 누적 거래량 차이(Spot CVD)는 -$5,150만에서 -$1억 3,370만으로 더욱 악화되었으며, 현물 주도 매도 주문은 지난 목요일부터 토요일까지 맹렬한 주도적 매도 특징을 보이다가 일요일에 이르러서야 점차 둔화되었습니다.
선물 계약 미결제약정 총량(Futures Open Interest)은 전주 대비 7.2% 감소한 $342억으로 역시 구간 하한에 도달했습니다. 무기한 계약의 주도 매도 압력(Perpetual CVD)은 -$4억 9,300만에서 -$14억으로 확대되어 투기적 롱 포지션이 강제 청산과 주도적 손절매의 이중 쏠림을 겪었음을 반영합니다.
옵션 시장에서는 25-Delta 편향률(Skew)이 30.9% 급증하여 13.7%로 상승하며 8월 이후 하락 베팅 프리미엄 기록을 갱신했으며, 하방 리스크 헤지를 위한 외가격 풋옵션 수요가 극히 왕성함을 반영합니다.
미국 현물 ETF 주간 순유출 규모는 소폭 축소되어 -$9억 9,540만을 기록했으나 여전히 구간 하단에 위치하며, 주간 거래 총액은 $115억으로 감소하여 기관 배분 세력은 변곡점에서 여전히 신중한 방어를 선택했습니다.
온체인 기본면 투시: 단기 보유자 평가손실과 핫머니 비중 정점
온체인 기저 데이터를 깊이 들여다보면, 네트워크 보안과 자산 이체는 여전히 기본 운영을 유지하고 있으나 자본 스톡 유동성과 손익 구조는 이미 심각한 역전이 발생했습니다.
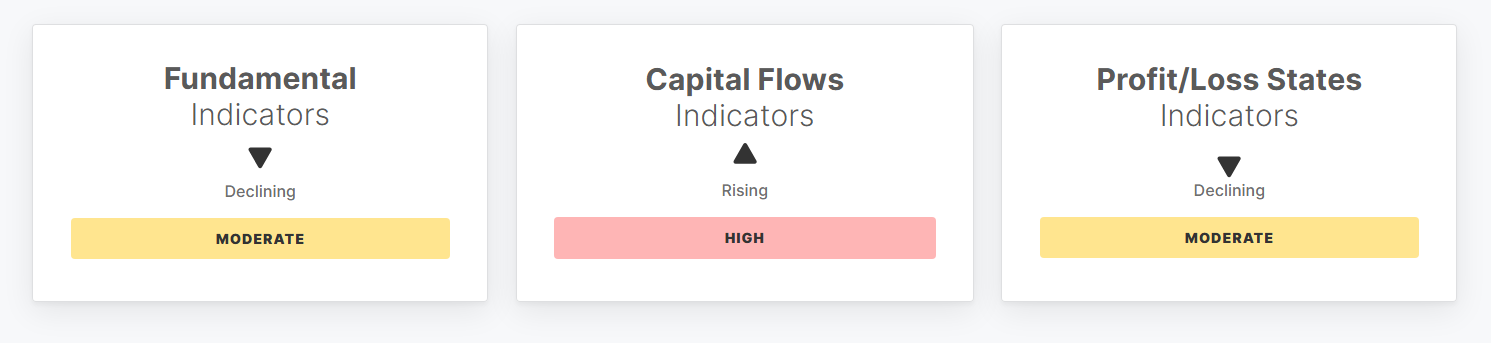
그림: 비트코인 온체인 기본면, 자본 흐름 및 미실현 손익 상태 핵심 대시보드
온체인 이체와 활동 규모는 높은 수준을 유지하고 있으며, 엔티티 조정 후 일일 이체 규모는 3.6% 증가한 $54억으로 구간 상한에 근접했습니다. 전 네트워크 일일 활성 주소 수는 약 65만 9,700개로 주중 고점 이후 소폭 하락했으나 전체적으로 여전히 건강한 구간을 유지하고 있습니다.
그러나 실현 시가총액(Realized Cap)의 월간 성장률은 거의 정체되어 일주일 전 0.43%에서 0.04%로 급락했으며, 이는 외부 신규 자본 유입 파이프라인이 현저히 둔화되었음을 의미합니다.
단기 보유자 대 장기 보유자 공급 비율(STH to LTH Supply Ratio)은 소폭 상승하여 15.1%를 기록했으며, 핫머니가 총 시가총액에서 차지하는 비중(Hot Capital Share)은 22.0%의 높은 수준을 유지하여 최근 3개월 내 매수된 젊은 코인이 여전히 큰 거래 가중치를 차지하고 있음을 보여줍니다.
손익 상태 측면에서, 전 네트워크의 이익 상태 토큰 비율은 60.4%에서 55.3%로 하락했습니다. 단기 보유자의 미실현 순손익비(STH-NUPL)는 플러스에서 마이너스로 전환되어 -7.4%로 하락했으며, 이는 역사적으로 통상 코인의 단계적 항복식 교체가 일어나는 전형적인 구간에 해당합니다.
향후 전망과 핵심 관찰 임계점
온체인과 파생상품의 다중 관점을 종합하면, 이번 폭락은 본질적으로 현물 ETF의 지속적 포지션 축소, 단기 투기적 롱 포지션의 쏠림, 그리고 거시적 리스크 회피 심리가 공동으로 촉발한 디레버리징 과정입니다.
현재 계약 포지션과 펀딩비율은 모두 위험한 과열 고점에서 벗어났으며, 파생상품 차원의 순수 레버리지 리스크는 상당 부분 정리되었습니다. 그러나 현물 ETF의 순유출이 언제 마이너스에서 플러스로 전환될지, 그리고 단기 보유자 집단의 손절매 투매가 장기 적립 신봉자들에게까지 확산될지 여부가 $64,000 관문이 견고한 바닥 구조를 구축할 수 있을지를 결정하는 결정적 힘이 될 것입니다.





