


프로토콜들이 잇달아 「메인넷으로 복귀」할 때, 이더리움의 가치 논리는 어떻게 바뀌는가?


- 핵심 관점: 이더리움 메인넷의 확장 속도가 빨라지고 Gas 비용이 대폭 하락하면서, 프로젝트 측은 자체 구축한 L2에서 메인넷으로 복귀하고 있다. L2의 역할은 "확장의 유일한 해법"에서 차별화된 실행 환경으로 전환되었으며, ETH의 가치 논리 역시 수수료 소각에서 탈중앙화 결산 자산 및 스테이킹 경제 보안으로 이동하고 있다.
- 핵심 요소:
- ENS는 Namechain을 포기하고 메인넷으로 복귀했으며, 도메인 등록 Gas 비용은 1년 만에 약 99% 하락해 거의 5달러에서 0.05달러 미만으로 떨어졌다.
- Synthetix, Trueo, ShapeShift, Superseed, Nillion 등의 프로젝트가 잇달아 L2에서 이더리움 메인넷으로 이전하거나 축소했다.
- Blast는 유지 비용이 수익을 초과해 운영을 중단했고, Abstract는 12월에 네트워크를 폐쇄한다고 발표했으며, 독립 L2 비즈니스 모델이 압박을 받고 있다.
- 대부분의 L2는 여전히 Stage 1에 머물러 있으며, Stage 2로의 진전은 예상보다 훨씬 느리고, 일부 L2는 자발적으로 장기간 Stage 1에 머무를 수 있다.
- Synthetix는 하이브리드 아키텍처를 채택했다. 자산은 L1 컨트랙트에 보관되고, 주문 매칭은 오프체인 CLOB 엔진에 맡기며, 일괄 결산은 메인넷에 기록된다.
- Vitalik은 ETH의 가치가 탈중앙화와 CROPS 특성에 기반해야 하며, 수수료 소각은 장기적으로 손익분기 발행량의 10% 미만만 상쇄할 수 있다고 본다.
L2가 L1의 가치를 잠식하고 있는 것일까? 이더리움이 전역적 조합 가능성(global composability)을 잃어가고 있는 것일까?
Rollup 서사가 가장 뜨거웠던 그 2년 동안, 이런 불안감은 이더리움 커뮤니티 전체를 거의 뒤덮고 있었다. 당시 시장의 논리는 메인넷의 거래 비용이 점점 높아지고 있으니, 더 많은 애플리케이션과 자산, 사용자를 독립적인 L2로 이전하자는 것이었다.
그러나 2026년에 접어들면서 흥미로운 변화가 나타나기 시작했다.
Synthetix가 새로운 무기한 선물 거래소를 이더리움 메인넷에 다시 배포한 것부터, ENS가 오랫동안 준비해온 Namechain을 포기한 것, 그리고 Trueo, Superseed 등의 프로젝트가 다시 L1을 선택한 것까지, 프로젝트 측들은 독립적인 L2를 유지하는 것이 더 이상 최적의 해답이 아니라고 느끼는 듯하다.
심지어 일부 L2에서도 운영 축소나 심지어 폐쇄가 나타나기 시작했다. 10월 초, 한때 20억 달러 이상의 TVL을 보유했던 Blast가 점진적 운영 중단을 선언했고, 이후 Abstract도 12월에 네트워크를 폐쇄하겠다고 발표했다.
한편, 이더리움 재단은 「Scale(확장)」, 「Improve UX(경험 개선)」, 「Harden the L1(메인넷 강화)」이라는 세 가지 전략 축을 통합하여 메인넷 성능을 엔지니어링 기반 납품의 새로운 단계로 끌어올렸다. 그렇다면 「모든 것에 Rollup을」에서 「이더리움 메인넷으로의 회귀」까지, 이더리움에는 대체 무슨 일이 일어난 것일까?
1. 「이탈 러시」에서 「메인넷 회귀 러시」로
지난 몇 년간 이더리움 메인넷의 높은 Gas 비용에 제약을 받아, 자체 L2를 구축하거나 핵심 비즈니스를 다른 Rollup에 배포하는 것이 거의 대다수 주요 프로토콜의 표준 행동이 되었다.
그러나 최근 들어 온체인 생태계는 흥미로운 역방향 조정을 겪고 있다. 특히 서로 다른 유형의 프로젝트들이 인프라 비용, 자산 보안, 생태계 유동성 등의 관점에서 L1과 L2의 선택을 재평가하기 시작했다.
그중 가장 대표적인 것이 바로 ENS다.
2024년, ENS Labs는 ENSv2를 위해 전용 ZK Rollup인 Namechain을 계획하여, 독립적인 실행 환경을 통해 도메인 등록 및 관리 비용을 절감하고자 했다.
그러나 2026년 2월, ENS 공동 창립자 Nick Johnson은 프로젝트가 Namechain 개발을 중단하고 ENSv2를 이더리움 메인넷에 직접 배포할 것이라고 발표했다. 그가 제시한 이유도 매우 직접적이었다. 이더리움 L1의 확장 속도가 2년 전 예상을 훨씬 뛰어넘었다는 것이다.
ENS Labs가 공개한 데이터에 따르면, 이더리움 Gas Limit 상향에 따라 ENS 도메인 등록의 평균 Gas 비용은 지난 1년간 약 99% 감소하여 5달러에 가까웠던 것이 0.05달러 미만으로 떨어졌다. 동시에 독립적인 L2를 유지하려면 노드 및 인프라 비용을 부담해야 할 뿐만 아니라 크로스체인 해석, 브리징, 보안 감사 및 지속적인 운영·유지보수 작업까지 추가로 처리해야 한다.
만약 어떤 비즈니스가 메인넷에서 이미 극히 낮은 비용으로 완료할 수 있다면, 독립적인 Rollup을 계속 유지하는 것이 오히려 제품 아키텍처를 더 복잡하게 만들 수 있다.
유사한 변화는 DeFi 분야에서도 나타났다.
2025년 6월, 한때 이더리움 L2 생태계를 적극적으로 추진했던 Synthetix는 《L2s are Dead, Long Live Ethereum》을 발표하며, 과거의 L2 확장 노선이 애플리케이션에 유동성 파편화, 인프라 불안정 등의 문제를 초래했다고 직언했다. 같은 해 12월, Synthetix의 차세대 무기한 선물 거래소가 이더리움 메인넷에서 공식 출시되었다.
2026년 하반기에는 더 구체적인 이전 움직임도 있었다.
- Trueo: 9월에 주요 배포를 Base에서 Ethereum L1으로 되돌리겠다고 발표했다. 메인넷의 더 강력한 통합 능력, 네트워크 효과 및 중립성을 활용하여 더 신뢰할 수 있는 예측 시장과 결과 오라클을 구축하고자 했다.
- ShapeShift: 10월 1일 rFOX 스테이킹 계획을 Arbitrum에서 이더리움 메인넷으로 이전했다. 이유는 매우 현실적이었다. 대다수 FOX 토큰이 이미 메인넷에 보유되어 있어, 사용자가 스테이킹에 참여하기 위해 추가로 크로스체인할 필요가 크지 않았다.
- Superseed: 8월에 기존 L2 네트워크를 중단하고, 전체 생태계의 핵심 제품을 이더리움 메인넷으로 전환할 계획을 세웠다. 더 이상 독립 체인의 Gas 수익에 의존하여 대출 상환을 지원하지 않고, 애플리케이션 레이어 수익 전략을 통해 기존 제품 목표를 달성하고자 했다.
- Nillion: 10월에 Blacklight L1을 출시하여, 원래 Nillion L2에서 운영되던 노드 운영을 이더리움 메인넷으로 이전하고, 기존 L2 네트워크를 점진적으로 단계적으로 폐지할 계획이다.
물론 이러한 사례들을 모든 프로토콜이 L2에서 철수하는 것으로 단순 해석할 수는 없다. 하지만 적어도 점점 더 많은 프로젝트 측이 비즈니스에 실제로 필요한 보안성, 유동성 및 실행 효율성에 따라 인프라를 재선택하기 시작했다는 것은 보여준다.
더 주목할 점은 일부 독립 L2의 운영 압박도 드러나기 시작했다는 것이다.
10월 2일, Blast는 운영 중단을 선언했다. 이유는 네트워크 유지 비용이 L2가 창출하는 수익을 초과했고, 경제적 지속 가능성을 실현할 신뢰할 수 있는 경로가 보이지 않았기 때문이다. 이후 Abstract도 12월 15일에 네트워크를 폐쇄할 계획이라고 발표했다. 비록 144개 이상의 애플리케이션에 연동되고 40만 명 이상의 사용자를 유치했지만, 유동성 부족, 제한적인 DeFi 생태계 및 기관 참여 부재로 인해 결국 독립적인 소비자급 퍼블릭 체인 운영이 지속 불가능해졌다.
이는 또한 많은 L2에게 체인을 보유하는 것이 지속 가능한 비즈니스 모델을 보유하는 것과 같지 않다는 것을 보여준다.
특히 이더리움이 지속적으로 L2 데이터 게시 비용을 낮추고 메인넷 성능이 계속 향상되는 배경에서, 단순히 낮은 Gas와 토큰 인센티브로 사용자를 유치하는 것은 점점 더 장기적인 경쟁력을 형성하기 어려워지고 있다.
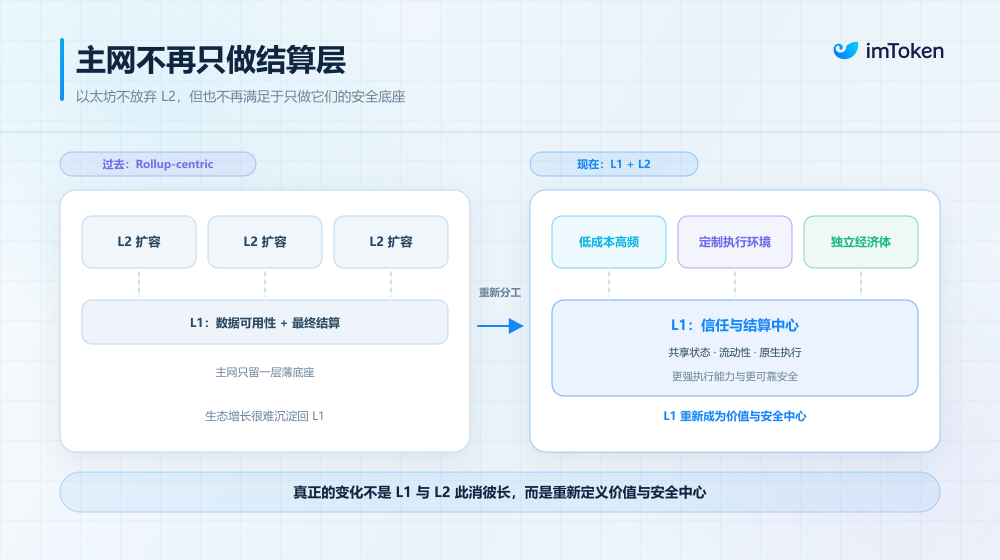
2. L1과 L2 관계 재구성: 「상태는 메인넷에, 계산은 외부화」
왜 프로젝트 측들은 더 이상 「크고 완전한」 L2를 유지하는 데 집착하지 않는 것일까?
경제적 계산 외에도 더 근본적인 문제가 있다. 점점 더 많은 애플리케이션과 유동성이 서로 다른 네트워크로 분산되면서, 이더리움의 가장 중요한 전역적 조합 가능성이 어떤 영향을 받고 있는가라는 것이다.
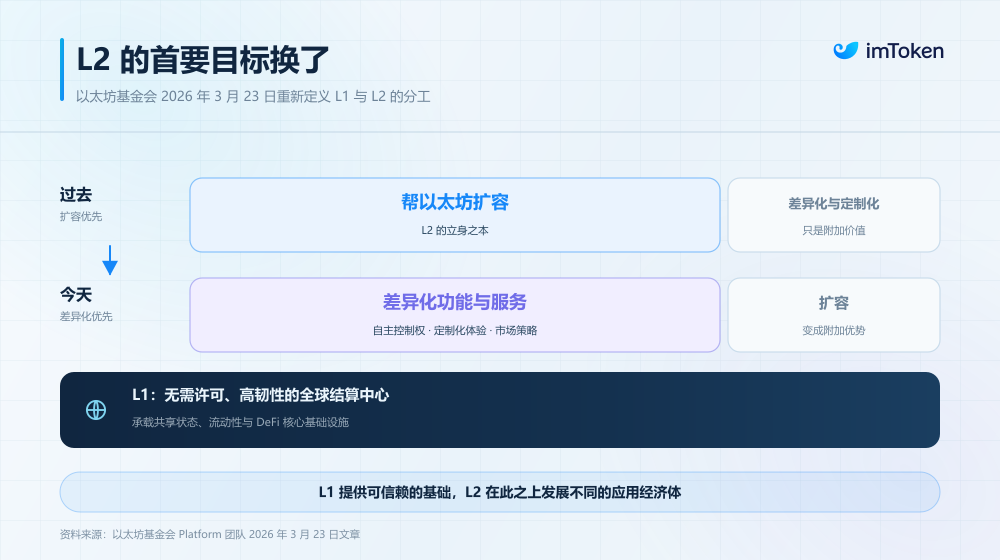
최초의 Rollup 중심 로드맵에서는 분업이 사실 매우 명확했다. L1은 보안, 데이터 가용성 및 최종 결제를 담당하고, L2는 극한의 확장과 낮은 Gas를 담당한다.
메인넷 Gas가 수십 달러에 달하던 시대에는 이것이 거의 유일하게 실행 가능한 답이었다.
그러나 현실의 발전은 예상보다 훨씬 복잡했다. 2026년 11월 기준, ETHBEAT(구 L2BEAT)의 데이터에는 수십 개의 서로 다른 유형의 L2가 등록되어 있지만, Stage 2에 도달한 것은 한 자릿수에 불과하며 자산 규모는 거의 무시할 수 있는 수준이다. 반면 Base, Arbitrum One, OP Mainnet 등 주요 Rollup은 여전히 Stage 1에 머물러 있다.
결국 L2가 Stage 2로 나아가는 속도는 예상보다 훨씬 느리며, 동시에 L1 자체의 확장 진전은 점점 더 빨라지고 있다. Vitalik Buterin이 요약한 것처럼, 메인넷 자체의 확장 속도가 빨라지면서 「L2의 원래 비전과 이더리움 내에서의 역할은 더 이상 성립하지 않는다」.
더 중요한 것은 일부 L2가 규제, 비즈니스 모델 또는 고객 통제권을 고려하여 자발적으로 장기간 Stage 1에 머물기로 선택할 수 있다는 점이다.
이것이 반드시 그들이 틀렸다는 것을 의미하지는 않는다. 특정 규제 요구 사항을 충족해야 하는 기관 애플리케이션의 경우 일정 수준의 관리 및 업그레이드 권한을 유지하는 것이 오히려 제품 설계의 일부일 수 있다. 그러나 장기적으로 소수 실체가 핵심 업그레이드 권한과 상태 판결권을 장악하는 데 의존한다면, 이를 단순히 이더리움 메인넷의 완전히 탈중앙화된 샤드와 동일시해서는 안 된다.
따라서 구체적인 애플리케이션 아키텍처에서는 일관된 절충적 실천 사고가 있다. 자산과 핵심 상태는 L1에 두고, 고빈도·복잡한 계산은 오프체인 또는 다른 실행 환경에 맡기는 것이다.
Synthetix의 차세대 무기한 선물 거래소가 바로 매우 전형적인 사례다. 하이브리드 아키텍처를 채택하여 사용자 자산은 여전히 Ethereum L1 계약에 의해 보관되고, 주문 매칭은 오프체인의 고성능 CLOB(중앙 지정가 주문장) 엔진에 맡기며, 체결 결과는 배치 결제를 통해 메인넷에 다시 기록된다.
이렇게 하면 사용자는 거래 속도를 얻기 위해 대량의 자산을 다른 체인으로 브리징할 필요가 없으며, 동시에 중앙화 거래소에 가까운 주문 매칭 경험을 누릴 수 있다.
물론 이것이 신뢰 문제를 완전히 제거하는 것은 아니다. Synthetix는 현재 일부 증거금 관리가 여전히 오프체인 주문장에 의존하고 있으며, 오프체인 매칭 시스템 자체도 검토를 받아야 한다. 그러나 자산 보관과 최종 인출은 여전히 메인넷 계약에 의해 보장되므로, 사용자는 모든 자금의 안전을 독립적인 L2의 시퀀서와 브리징 시스템에 맡길 필요가 없다.
이는 실제로 또 다른 사고방식을 제공한다. 진정한 온체인 금융을 실현하기 위해 반드시 모든 계산을 온체인으로 옮겨야 하는 것은 아니며, 핵심은 어떤环节이 온체인 규칙에 의해 대체 불가능한 신뢰 보장을 제공해야 하는가에 있다.
더 장기적인 관점에서 Vitalik이 추진하는 Native Rollup 연구 방향은 더 이상적인 해결 사고가 될 수 있다(추가 읽기:《Vitalik의 L2 성찰 이해하기: 파편화와 작별하고, 새로운 단계에서 Native Rollup을 향한 시정》).
간단히 말하면, 이더리움 네이티브 ZK-EVM 검증 메커니즘을 통해 메인넷이 Rollup의 EVM 실행 결과를 직접 검증할 수 있도록 하여 외부 보안 위원회에 대한 의존성을 줄이고, 서로 다른 Rollup 간의 더 신뢰할 수 있는 상호 운용성과 동기적 조합 가능성을 위한 조건을 조성하는 것이다.
동시에 Ethereum Economic Zone(EEZ) 등의 방안도 서로 다른 Rollup과 메인넷 간의 더 긴밀한 동기적 상호작용을 실현하려고 시도하고 있다.
이러한 기술들은 현재 서로 다른 연구 개발 및 검증 단계에 있지만, 공통적으로 하나의 방향을 가리킨다. 즉, 사용자가 서로 다른 실행 환경을 사용하기 때문에 서로 단절된 자산, 유동성 및 신뢰 체계를 강제로 받아들일 필요가 없도록 하는 것이다.
물론 L2가 이로 인해 사라지지는 않을 것이다. 고빈도 거래, 게임, 프라이버시 컴퓨팅 및 실행 환경을 자율적으로 통제해야 하는 애플리케이션에게 L2는 여전히 중요한 가치를 지닌다.
진정으로 바뀌어야 할 것은 과거에 「확장」을 L2의 유일한 핵심 사명으로 여겼던 사고방식이다.
3. L1과 L2가 모두 저렴해질 때, ETH는 무엇으로 가치를 포착하는가?
앞서 논의한 것은 인프라와 애플리케이션 아키텍처의 변화였다. 결국에는 더 현실적인 문제로 돌아가야 한다. 만약 이더리움 메인넷이 점점 더 강력해지고, 점점 더 많은 애플리케이션이 L1으로 돌아온다면, ETH의 가치 논리도 이에 따라 바뀔 것인가?
지난 몇 년간 암호화폐 시장의 ETH 가치 판단은 상당 부분 EIP-1559가 가져온 수수료 소각 메커니즘에 의존했다.
이 메커니즘에 따르면, 사용자가 지불하는 거래 수수료 중 기본 수수료(Base Fee)는 소각되고, 우선 수수료(Priority Fee)는 검증자에게 지불된다. 네트워크 거래 수요가 왕성하고 블록 공간이 부족할 때 Base Fee는 상승하는 경향이 있으며, ETH 소각량도 이에 따라 증가한다.
이는 과거 「Ultrasound Money」 서사의 중요한 기초이기도 했다. 네트워크가 지속적으로 성장하면 수수료 소각이 ETH의 신규 발행을 상쇄하거나甚至 초과할 수 있어, ETH가 순 디플레이





