






하락에는 바닥이 있고 상승에는 상한이 있다, 블랙록은 PBIT로 "구머니"를 끌어들이려 한다


- 핵심 관점: 블랙록이 세 번째 비트코인 관련 ETF인 PBIT를 신청했으며, 콜 스프레드 옵션과 단기 듀레이션 고정수익을 결합한 버퍼 구조를 채택해 단일 배치의 최대 손실을 약 10%로 제한하는 동시에 상방 수익을封顶한다. 디지털 자산 배분을 원하지만 비트코인의 높은 변동성을 감당할 수 없는 기관과 "구머니" 자금을 겨냥한다.
- 핵심 요소:
- PBIT는 《1940년 투자회사법》에 따라 버퍼형 능동관리 ETF로 등록되며, 비트코인이나 비트코인 ETP를 직접 보유하지 않고 IBIT를 참조자산으로 삼는다. 커스터디와 행정은 뉴욕멜론은행이 담당하며, 2027년 1월 출시 예정이다.
- 전략은 세 부분으로 구성된다. 행사가가 기초가격의 약 90%인 내가격 콜옵션을 매수해 참여도를 확보하고 약 10%의 손실 하한을 형성한다. 더 높은 행사가의 콜옵션을 매도해 프리미엄을 받아 비용을 상쇄하지만 수익은 상한이 정해진다. 현금, 머니마켓펀드, 단기 국채 및 투자등급 채권을 배치해 이자로 옵션 비용을 보조한다.
- 포지션은 세 배치로 나누어 매월 시차를 두고 롤오버하며 진입해 단일 시점 진입의 운 요소를 분산시키고, 투자자는 최종적으로 혼합된 하한과 상한을 얻게 된다.
- 수익 예시: 기초가격 100, 매수 행사가 90, 매도 행사가 125일 때, IBIT가 140으로 상승하면 PBIT는 약 25% 수익만 얻는다. 80甚至 40으로 하락해도 손실은 약 10%에 머문다.
- 이는 블랙록이 현물 IBIT와 6월 출시한 수익형 BITA에 이은 세 번째 비트코인 ETF로, 두 신제품 모두 상방을 제한한다. BITA는 수익 창출, PBIT는 손실 제한이 목적이다. 동종 버퍼 상품으로는 Calamos CBOJ, FT Vest BFJA, Innovator QBF 등의 선례가 있다.
- 시장 배경: 미국 현물 비트코인 ETF는 8월 약 35억 2천만 달러 순유입으로 올해 월간 최고치를 기록했고, 총 순자산은 7월 말 762억 9천만 달러에서 996억 1천만 달러로 증가했다. 9월 순유입은 약 26억 달러, 10월은 발표 시점까지 약 2억 달러 순유출이다. IBIT의 역사적 순유입은 8월 말 약 631억 달러에서 10월 26일 662억 4천만 달러로 증가했다.
原创 | Odaily 星球日报(@OdailyChina)
作者|jk
최근 블랙록 산하 iShares Trust가 Form 485APOS를 제출하며, iShares Bitcoin Managed Protection ETF(예정 티커 PBIT) 출시를 추진하고 있다.
이 펀드는 《1940년 투자회사법》에 따라 등록된 버퍼형 ETF로, 비트코인이나 비트코인 ETP를 직접 보유하지 않는다. 대신 IBIT를 참조자산으로 삼아 FLEX 옵션으로 콜 스프레드(내가격 콜옵션 매수, 더 높은 행사가의 콜옵션 매도)를 구축하고, 단기 고정수익 자산을 편입한다. 개별 옵션 배치의 초기 최대 손실은 약 10%이며, 상방 수익은 매도 옵션의 행사가로 상한이 정해진다.
즉, 이 상품은 하방이 제한되고 상방이 상한으로 묶여 있는 구조로, 디지털 자산에 투자하고 싶지만 큰 위험은 감수하고 싶지 않은 '올드머니'를 위해 설계된 상품이라 할 수 있다. 이 상품은 2027년 1월 출시 예정이다. 현재 상장 거래소, 발행일, 운용보수 및 총비용률은 아직 공개되지 않았다.
PBIT란 무엇인가?
PBIT는 액티브 운용 ETF로, 투자자문사는 블랙록 펀드 어드바이저스다. 투자설명서에 제시된 투자 목표는 IBIT 및/또는 유사한 비트코인 익스포저에 대한 상방 참여를 제공하면서 일정 수준의 하방 보호를 추구하는 것이다.
펀드는 코인을 직접 보유하지 않으며, 비트코인도 비트코인 ETP도 매수하지 않는다. 익스포저는 전부 옵션에서 나온다. 수탁 및 행정은 뉴욕멜론은행(BNY Mellon)이 담당한다. 운용보수와 총비용률은 투자설명서상 공란으로 아직 공시되지 않았으며, 상장의 경우 투자설명서에는 제출 후 75일 후 효력 발생으로 표기되어 있고 상장 거래소와 발행일은 아직 지정되지 않았다.
전략 해부: 콜 스프레드 + 고정수익
투자설명서는 이 구조를 "Bitcoin Managed Protection Strategy"(비트코인 보호 전략)라고 부르며, 세 부분으로 구성된다.
첫 단계는 내가격 콜옵션 매수다. 각 배치마다 기초가격보다 낮은 행사가의 내가격 콜옵션을 매수해 비트코인 참여도를 확보하고, 가격이 해당 행사가 아래로 떨어지면 보호를 제공한다. 이 행사가는 통상 기초가격의 약 90%로 설정되므로 개별 배치의 초기 최대 손실은 약 10%다.
두 번째 단계는 더 높은 행사가의 콜옵션 매도다. 매도 옵션으로 받는 프리미엄은 매수 비용을 상쇄하는 데 쓰이며, 대가는 상한이다. 매도 옵션의 행사가가 상방 참여의 대략적인 상한을 결정한다. 상한은 포지션 개시 시점의 시장 상황에 따라 달라지며, 투자설명서에는 구체적인 수치가 제시되지 않았다.
세 번째 단계는 고정수익 현금 관리다. 펀드는 자금을 현금, 머니마켓펀드, 단기 국채, 단기 투자등급 채권에 투자하고, 이자로 옵션 비용을 상쇄하며 손실을 부분적으로 헤지한다.
옵션에 익숙하지 않은 독자라면 PBIT를 "할인된 비트코인 투자"로 이해할 수 있다. 비트코인이 오르면 상승분의 대부분을 가져가고, 떨어지면 손실이 제한된 범위로 억제된다. 조건은 특정 가격 이상으로 오르면 그 초과분은 내 것이 아니라는 것이다.
펀드는 비트코인을 보유하지 않는다. 대부분의 자금은 국채, 머니마켓펀드 같은 자산에 두고, 일부를 콜옵션이라는 계약을 사는 데 쓴다. 이 계약의 규칙은 만기 시 IBIT 가격이 약정 가격(행사가)보다 높으면 보유자가 차액을 받고, 행사가보다 낮으면 계약이 무효가 되어 계약 매수에 쓴 돈까지만 잃고 그 이상은 잃지 않는다는 것이다. PBIT가 매수하는 행사가는 개시 시점 가격의 약 90%에 불과하므로, 가격이 이 선을 깨지 않는 한 펀드 순자산은 비트코인 ETF와 거의 함께 오르내린다. 일단 이 선을 깨면 옵션 가치는 0이 되지만 남은 돈은 여전히 국채에 있어 손실도 약 10% 지점에서 멈춘다. 이것이 하방 하한의 근원이다.
문제는 이런 계약 자체가 저렴하지 않다는 점이다. 이미 "수익 상태"에 가까워 가격이 자연히 높기 때문이다. 비용을 낮추기 위해 펀드는 동시에 또 다른 콜옵션을 매도하는데, 행사가는 더 높게 설정되며 구체적으로 얼마나 높을지는 개시 시점의 시장 상황에 달려 있다. 옵션 매도로 받는 돈은 정확히 옵션 매수 비용을 상쇄하는 데 쓰인다. 대가는 펀드가 상대방에게 약속하는 것과 같다. 가격이 그 더 높은 가격을 넘어서면 초과분은 상대방의 몫이 된다. 따라서 펀드의 수익은 여기서 상한이 정해진다.
다시 말해 수익을 내주고 하한을 얻는 것은 하나의 거래다. 하한은 돈을 주고 산 보험이고, 수익 상한은 보험료를 지불하는 방식이다. 보험료의 일부는 상승 여력을 내주는 것으로, 다른 일부는 국채와 머니마켓펀드의 이자로 보충한다.
왜 세 개의 배치로 나누는가 하면, 옵션에는 만기가 있기 때문이다. 하나만 하면 매수 시점의 좋고 나쁨이 거의 모든 것을 결정한다. 포지션을 세 개로 나누고 매달 하나씩 시차를 두고 롤오버하면 운 요소를 분산할 수 있다. 배치마다 하한과 상한이 각기 다르며, 투자자가 최종적으로 받는 것은 혼합된 결과다.
수익 예시
어떤 배치의 개시 시점 IBIT 가격이 100이고, 행사가 90을 매수하며 행사가 125(가정한 상한)를 매도한다고 하자. 비용과 이자를 제외하면, 해당 배치의 만기 시 대략적인 결과는 다음과 같다.
만기 시 IBIT가 140으로 올라 기초가격 대비 40% 상승했다면, PBIT는 약 25%의 수익만 얻는다. 상승분이 125에서 상한이 정해지기 때문이다. 이때 펀드가 보유한 행사가 90의 옵션 가치는 140에서 90을 뺀 50이고, 매도한 행사가 125의 옵션은 상대방에게 140에서 125를 뺀 15를 지급해야 한다. 둘을 상계하면 펀드는 실제로 35를 받는다. 두 옵션의 합계 순비용이 약 10이라고 가정하면 이를 차감한 수익은 약 25이며, 기초가격 100 대비 약 25%다.
110으로 올라 10% 상승하면 배치도 대략 10%를 번다. 80으로 떨어져 20% 하락하면 배치는 약 10% 손실로 이미 바닥에 닿는다. 설령 40까지 떨어져 60% 하락해도 배치의 손실은 여전히 약 10%에서 멈춘다. 실제 상품은 세 개의 배치가 중첩된 구조다.
현물 ETF와 비교해 PBIT의 장점은?
IBIT 같은 현물 ETF와 비교할 때 PBIT의 핵심 차이는 불확실한 비트코인 상승 수익의 일부를 하방 하한으로 바꾼 것이다.
설계상 개별 배치의 초기 최대 손실은 약 10%인 반면, 현물 ETF와 비트코인의 가격 변동은 완전히 일치한다. 이는 낙폭 제약이 있는 기관과 자산관리 고객이 배분하기 쉽게 만든다. 예측 가능한 손실 구간을 리스크 관리 체계에 바로 반영할 수 있기 때문이다.
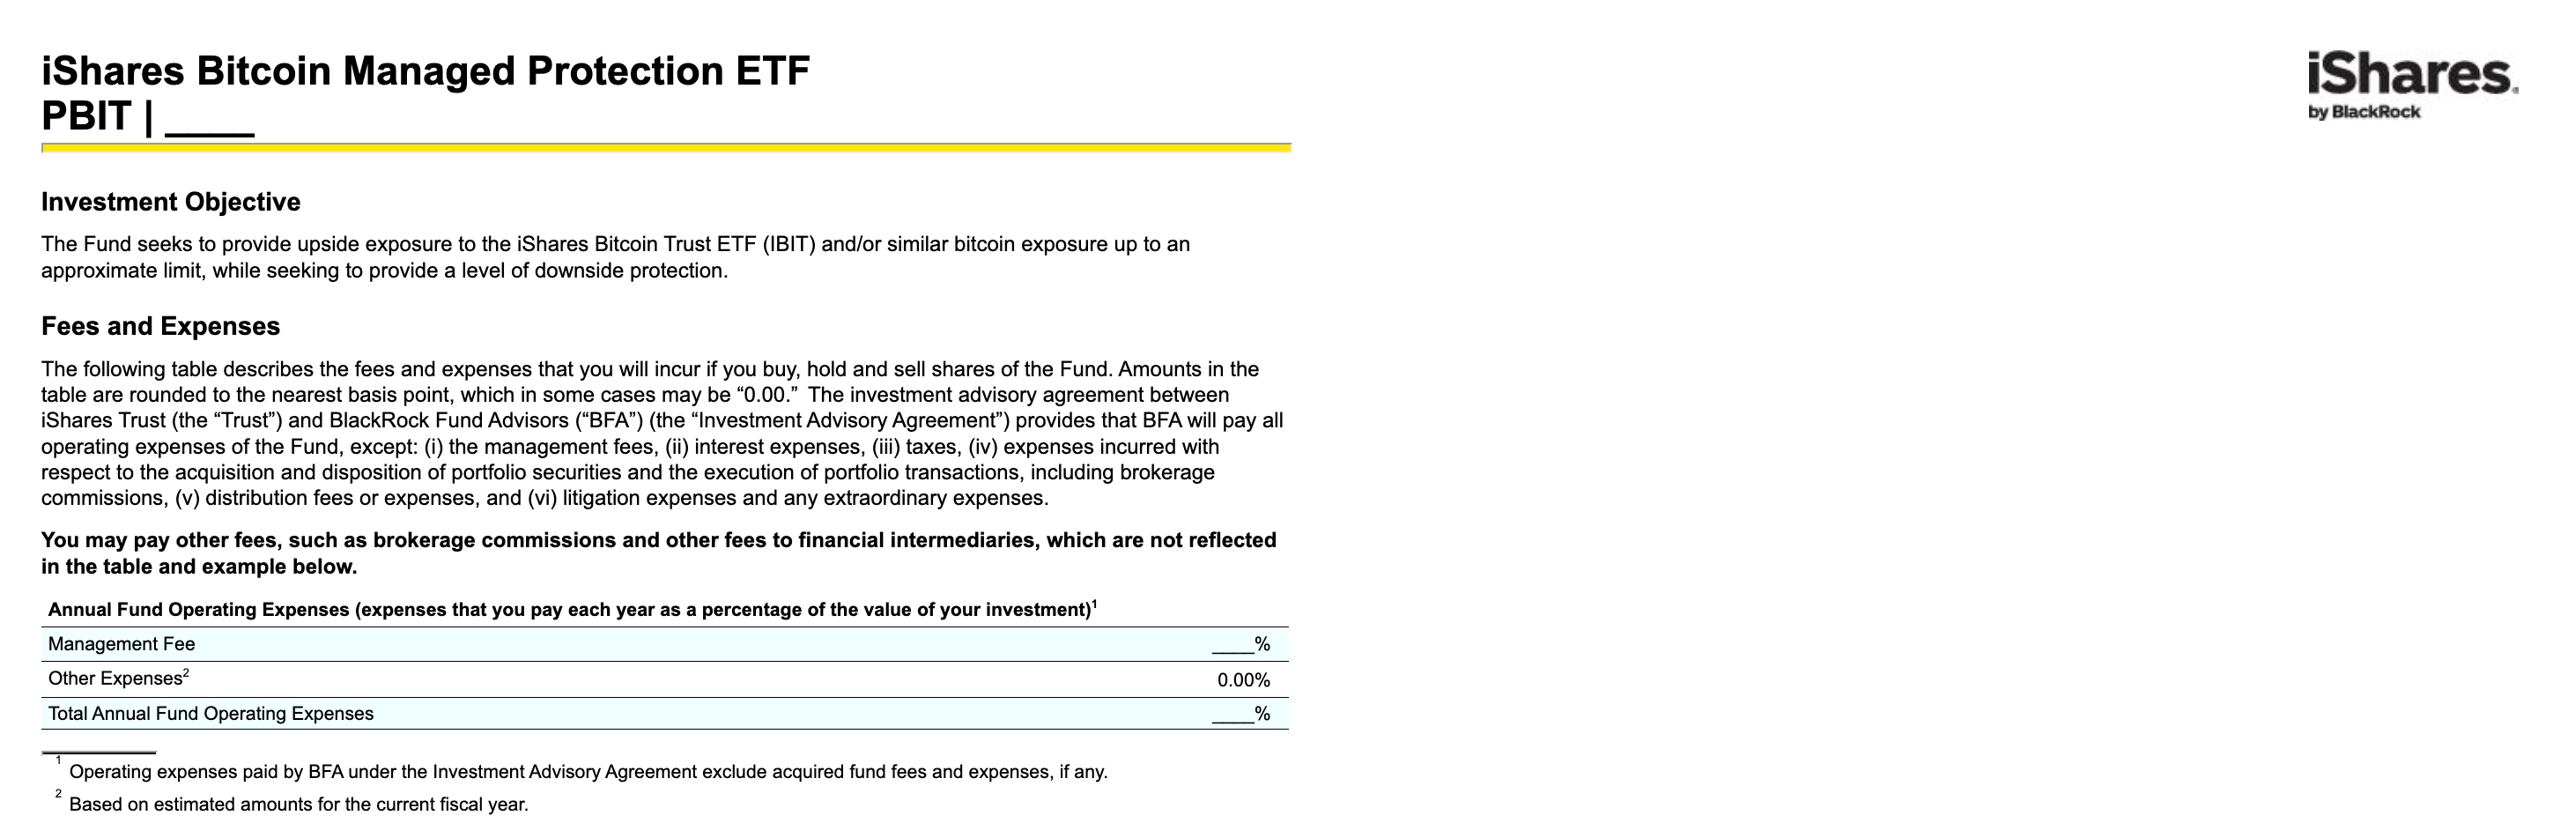
블랙록이 제출한 등록 서류, 출처: SEC
상품 설계로 볼 때 PBIT의 잠재적 매수자는 디지털 자산을 계속 관망해 온 기관, 또는 관심은 있지만 비트코인의 초고변동성을 견디지 못하는 기관과 패밀리오피스일 가능성이 높다.
관망형 기관에게 현물 ETF와 비트코인 자산의 낙폭에는 경계가 없고 변동성은 미주 증시보다 훨씬 높아, 내부에서 수용 가능한 최대 손실 수치를 제시하기 어렵다. 반면 PBIT는 개별 배치의 초기 손실을 약 10%로 억제해 손실 구간을 사전에 산정할 수 있고 리스크 예산도 설계하기 쉽다. 이런 자금이 원하는 것은 비트코인의 일부 상승 여력이면서 하락 주기에 깊게 물리지 않는 것이며, PBIT는 LP에게 명확히 설명할 수 있는 절충안을 제공한다.
블랙록의 세 번째 비트코인 ETF
Bloomberg Intelligence 애널리스트 James Seyffart는 이것이 블랙록의 세 번째 비트코인 관련 ETF 신청이라며 "버퍼(buffer)"형 상품으로 투자자가 보호를 받는 대가로 상방의 일부를 포기해야 한다고 지적했다. 앞의 두 개는 현물 IBIT와 올해 6월 출시된 iShares Bitcoin Premium Income ETF(BITA)로, 후자는 콜옵션 매도로 수익을 창출한다. 두 신상품 모두 비트코인의 상방을 제한하는데, BITA는 수익 창출을 위해서, PBIT는 손실 제한을 위해서다.
유사 상품의 선례도 있다. Calamos의 CBOJ, FT Vest의 BFJA, Innovator의 QBF 등이다.
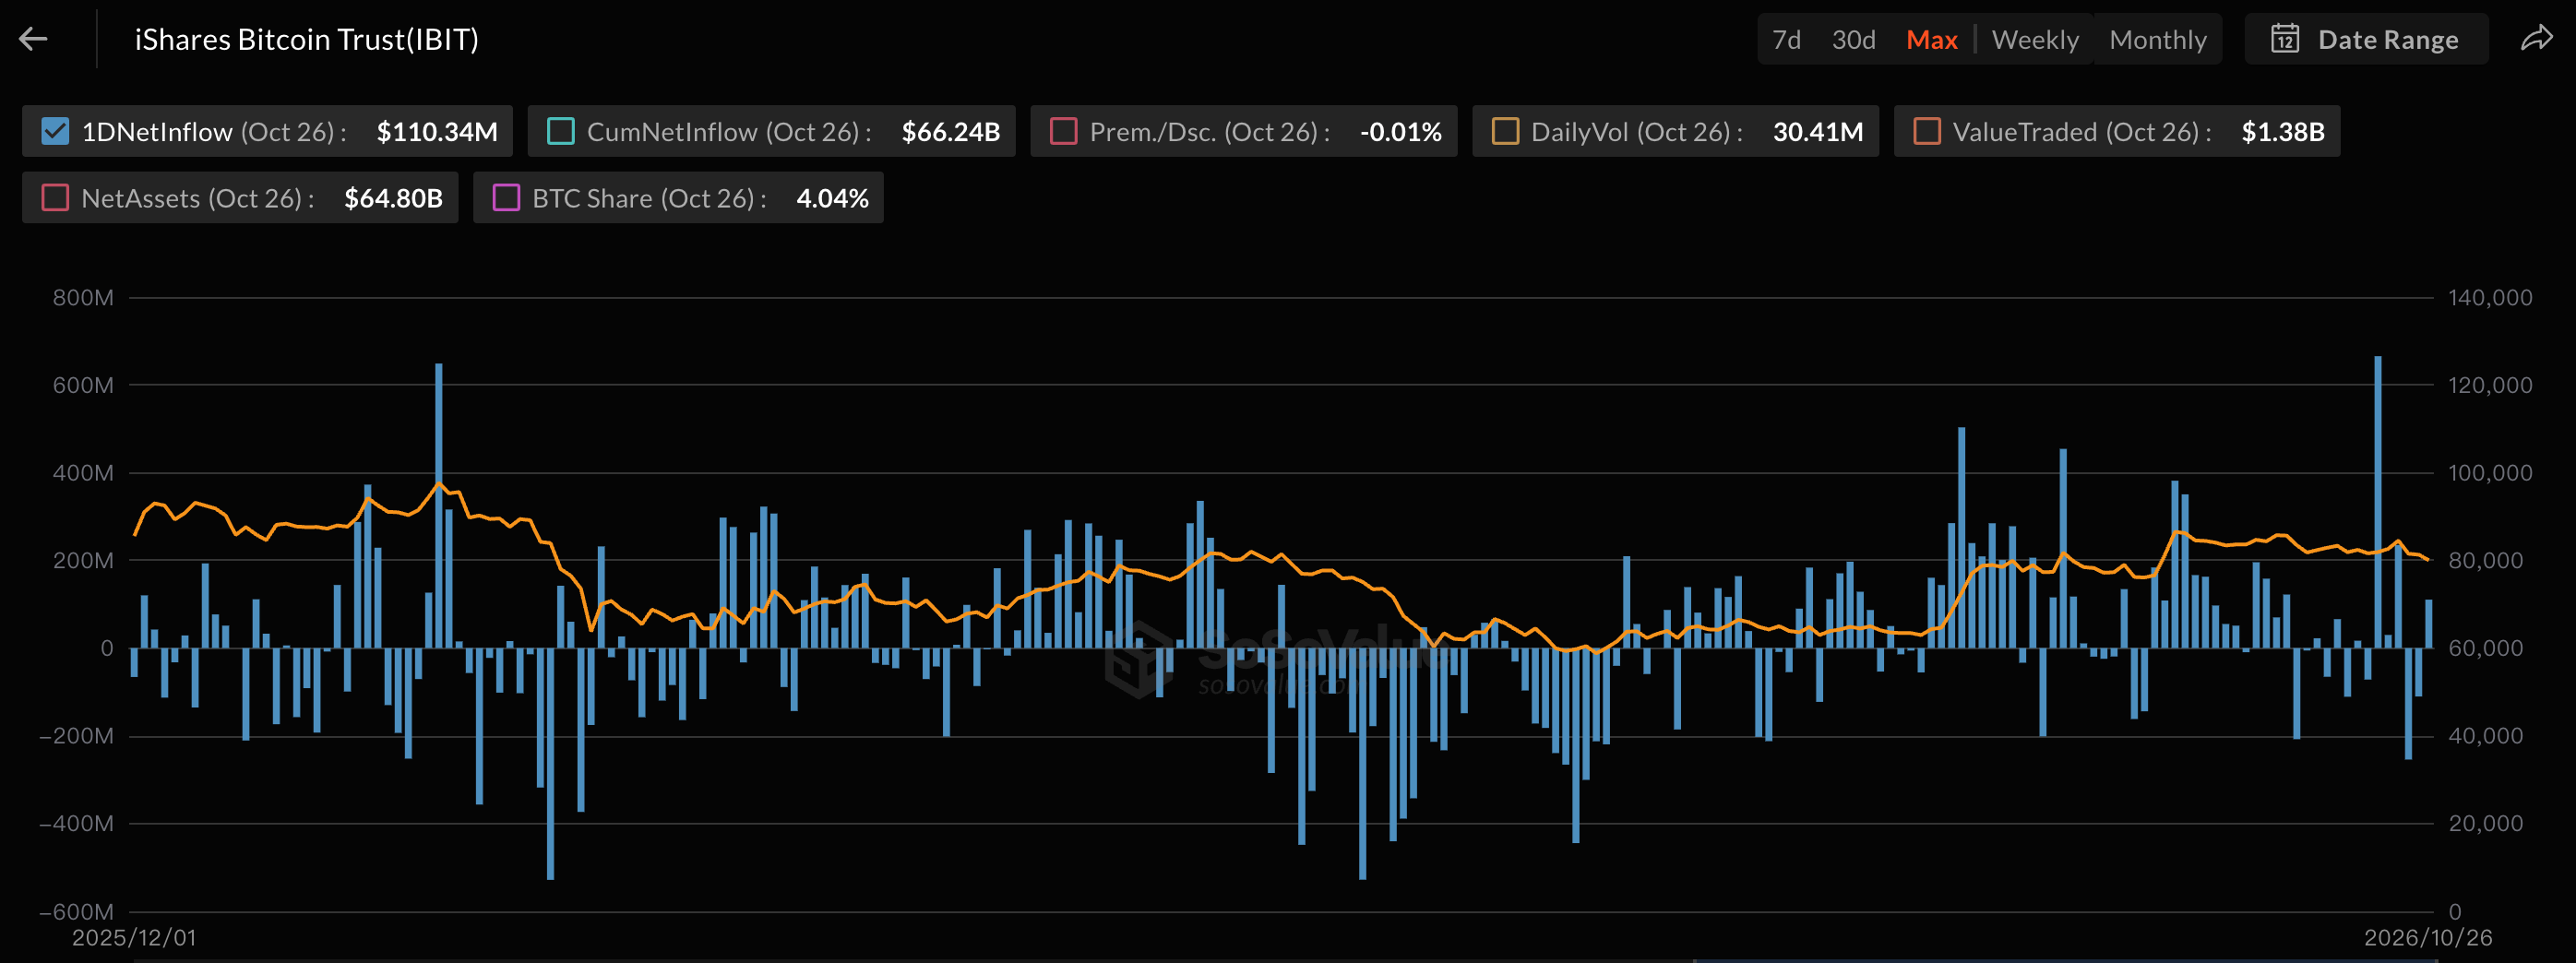
IBIT 순유입, 출처: Sosovalue
SoSoValue 데이터에 따르면 미국 현물 비트코인 ETF는 8월에 약 35억 2천만 달러 순유입을 기록해 올해 월간 최고치를 나타냈으며, ETF 총순자산은 7월 말 762억 9천만 달러에서 996억 1천만 달러로 증가했다. 9월에도 약 26억 달러 순유입이 이어졌고, 10월은 발행 시점까지 월내 누적 약 2억 달러 순유출을 기록했다. 이 중 IBIT의 역사적 순유입은 8월 말 약 631억 달러에서 10월 26일 662억 4천만 달러로, 두 달간 누적 약 30억 달러 순증했다.





