






미국 증시에서 가장 신뢰할 수 있는 경고등이 켜졌다! 역사상 두 번 깜빡인 후, 모두 대약세장이 찾아왔다


- 핵심 관점: 우량주와 부실주(정크주)의 상대적 성과를 측정하는 QMJ 팩터가 올해 7월 1957년 이후 최대 월간 상승률인 14.3%를 기록했으며, 역사상 이와 유사한 반전은 모두 대형 약세장 직전에 나타났다. AI 열풍이 이끈 사상 최대 규모의 정크주 버블이 붕괴 위기에 직면할 수 있다.
- 핵심 요소:
- QMJ 월간 상승률 역대 2위와 3위는 각각 2000년 11월과 2008년 10월에 나타났으며, 이는 정확히 두 차례 대형 약세장 직전이었다.
- 2023년 11월부터 2026년 6월까지 정크주 초과 성과 사이클이 기록을 세웠으며, 우량주 롱·정크주 숏 포트폴리오는 누적 36% 손실을 기록해 69년 만에 최악이었다.
- 골드만삭스 적자 기술주 바스켓은 2026년 첫 5개월 동안 57% 상승했으며, 같은 기간 S&P500은 11% 상승에 그쳤다. 러셀2000은 상반기 22.7% 올랐다.
- 7월 이후 스타일 전환: ASTS 56% 하락, QBTS 52% 하락, P&G 12.9% 상승, 코카콜라 17.3% 상승, 같은 기간 S&P500은 2.3% 상승에 그쳤다.
- 역사상 세 차례 기술 열풍 버블 붕괴 후 2년 이내에 우량주는 각각 정크주를 28%, 68%, 41% 앞섰다.
- QMJ 팩터는 AQR이 2013년에 제시했으며, 수익성·성장성·안전성 점수를 기반으로 상위 30%를 롱하고 하위 30%를 숏하며, 장기 연평균 3.6% 초과 성과를 냈다.
미국 주식 시장을 약 70년간 추적해 온 핵심 지표가 희귀한 경고 신호를 보내고 있다.
우량주와 부실주의 상대적 성과를 측정하는 "퀄리티 마이너스 정크(QMJ)" 팩터가 역사상 가장 길고 깊은 부실주 아웃퍼폼 사이클을 거친 뒤 올해 7월 급격히 반전되었으며, 역사적으로 이와 유사한 반전은 매번 대규모 약세장의 도래를 예고했다.
올해 7월, QMJ는 1957년 기록이 시작된 이래 최대 월간 상승률인 14.3%를 기록했다. 동시에 골드만삭스가 추적하는 적자 기술주 바스켓은 3분기에 11% 하락한 반면, P&G, 코카콜라 등 우량 소비재 주식은 강하게 반등했다. 투자 리서치 기관 Porter and Company의 창립자 F. Porter Stansberry는 이 신호가 "지금은 신중해야 할 때"를 의미한다고 경고했다.
역사적 데이터에 따르면, QMJ의 월간 상승률 2위와 3위 기록은 각각 2000년 11월과 2008년 10월에 나타났으며, 이는 정확히 두 차례 대규모 약세장 직전이었다. 현재 인공지능 열풍이 주도하는 부실주 버블은 AQR의 약 70년 데이터 중 기록상 최대 규모로, 그 붕괴가 가져올 시장 충격은 결코 작지 않다.
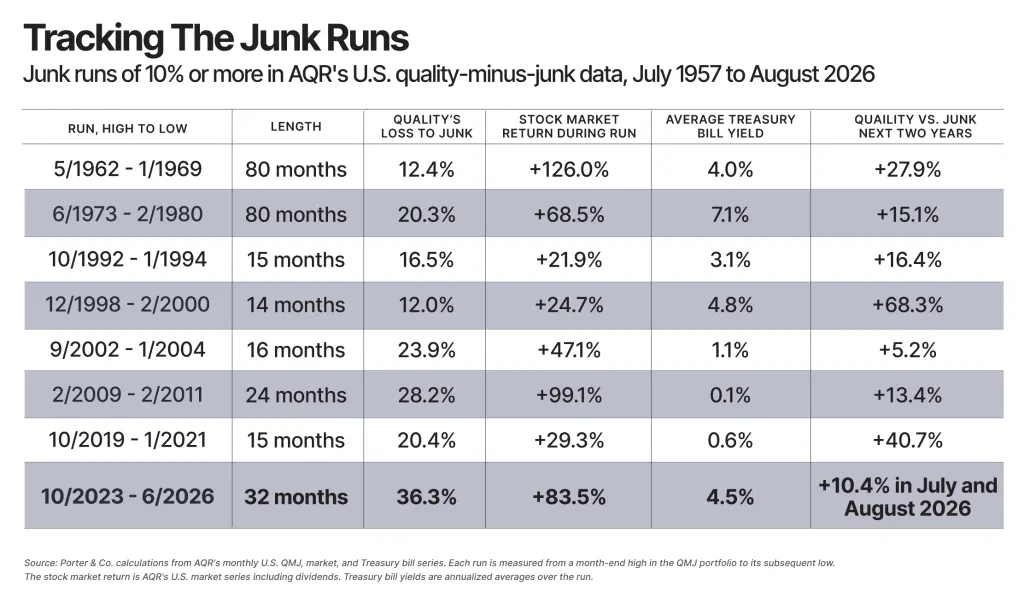
역사상 최대 부실주 버블: AI 열풍이 이끈 3년간의 아웃퍼폼
이번 부실주가 우량주를 앞선 사이클은 2023년 11월에 시작되어 2026년 6월까지 이어졌으며, 지속 기간과 폭 모두 사상 최고 기록을 세웠다.
이 기간 동안 미국 최고 품질 기업을 매수하고 최저 품질 기업을 공매도하는 포트폴리오는 누적 36%의 손실을 기록했는데, 이는 QMJ 팩터가 1957년 기록을 시작한 이래 가장 참혹한 성과였다. 2026년 5월에 끝난 12개월은 69년 기록 전체에서 우량주 성과가 가장 나빴던 12개월이었다. 우량주는 2023년, 2024년, 2025년 3년 연속 손실을 기록했고, 2026년 첫 8개월에도 다시 3.8% 하락했다.
이 현상을 이끄는 핵심 논리는 투자자들의 인공지능 기술에 대한 열광적인 추종이다. 블룸버그 데이터에 따르면, 골드만삭스가 추적하는 적자 기술주 바스켓은 2026년 첫 5개월 동안 57% 상승했으며, 같은 기간 S&P 500 지수는 11% 상승에 그쳤다. 적자 기업 비중이 4분의 1을 넘는 소형주 지수 러셀 2000의 경우 올해 상반기 상승률이 22.7%로 대형주 상승률의 두 배를 넘었다.
Stansberry는 이 현상을 "기술이 주도하는 부실주 버블"로 규정하며, 기록상 최대 규모라고 지적했다.
QMJ 팩터: 시장의 합리성을 추적하는 69년의 잣대
이 경고 신호를 이해하려면 먼저 QMJ 팩터의 구성 논리와 역사적 배경을 알아야 한다.
QMJ 팩터는 AQR 캐피털 매니지먼트의 창립자 Cliff Asness와 동료 Andrea Frazzini, Lasse Heje Pedersen이 2013년에 제안했으며, 관련 논문은 2019년 《회계연구리뷰》에 게재되었다. Asness는 노벨 경제학상 수상자인 Eugene Fama의 제자로, Fama의 연구는 시장이 대부분의 경우 효율적으로 가격을 책정할 수 있음을 입증했다.
QMJ 팩터는 "품질"을 투자자가 프리미엄을 지불해야 하는 세 가지 특성, 즉 수익성, 성장성, 안전성으로 정의한다. 수익성은 여섯 가지 지표로 측정하며, 성장성은 지난 5년간 주당순이익의 변화를 추적하고, 안전성은 S&P 500 대비 주식의 변동성(베타값), Ohlson O-Score와 Altman Z-Score 두 가지 재무건전성 모델, 그리고 지난 5년간 자기자본이익률의 변동 정도를 종합한다.
이 팩터는 매월 미국 전체 상장 주식에 점수를 매겨 순위를 정하고, 최고 점수 30%(우량주)를 매수하고 최저 점수 30%(부실주)를 공매도하며, 시가총액 가중 방식으로 매월 리밸런싱한다. AQR이 공개한 미국 데이터는 1957년 7월까지 거슬러 올라간다. 주목할 점은 QMJ 팩터가 밸류에이션을 전혀 고려하지 않고 오직 품질 자체만 측정한다는 것이다.
장기적으로 보면 1957년 7월부터 2026년 8월까지 우량주는 매년 부실주를 3.6% 앞섰으며, 이는 시장이 품질을 체계적으로 저평가하고 있음을 증명한다.
역사적 규칙: 부실주 버블 붕괴 후 약세장이 뒤따른다
AQR의 역사적 데이터는 명확한 규칙을 드러낸다. 부실주가 우량주를 크게 앞서는 사이클은 대개 시장의 격렬한 조정으로 마무리된다는 것이다. 다만 이는 해당 현상이 투자자 열광에 의해 주도될 경우에 한한다.
1957년 이래 QMJ 팩터는 총 8차례 10% 이상의 하락 사이클을 겪었다. 그중 기술 혁신 열광이 주도한 전형적 사례는 세 차례였다. 1960년대 전자·컴퓨터 열풍, 1999년 인터넷 버블, 그리고 2020년 전기차·암호화폐·재택근무 열풍이다.
이 세 차례 버블 붕괴 후 2년 내에 우량주는 각각 부실주를 28%, 68%, 41% 앞섰으며, 같은 기간 전체 주식시장 성과는 각각 -4.5%, -23.5%, +6.4%였다(마지막은 코로나19 폭락 이후 저점을 기저로 했기 때문에 여전히 플러스 수익률을 기록했다).
반면 부실주가 우량주를 앞서는 "양성" 상황도 존재한다. 즉 대규모 약세장 이후 중앙은행이 대규모 유동성을 공급하면서 파산 직전의 취약 기업들이 생존하고 주가가 바닥에서 크게 반등하는 경우다. 1970년대, 1992년, 2002년, 2009년 데이터가 모두 이 패턴에 부합한다.
현재 사이클은 분명히 후자에 속하지 않는다. S&P 500은 이 기간 동안 계속 사상 최고치를 경신했고, 부실주의 아웃퍼폼은 전적으로 AI 열풍에 의해 주도되었지 저렴한 밸류에이션이나 약세장 반등 논리에 의해 뒷받침된 것이 아니다.
스타일 전환은 이미 시작됐다: 우량주의 강세 귀환
시장 스타일 전환의 신호는 이미 나타났으며, 그 속도는 매우 빠르다.
올해 7월 QMJ 팩터는 한 달간 14.3% 상승하며 1957년 이후 최대 월간 상승률을 기록했다. 골드만삭스가 추적하는 적자 기술주 바스켓은 3분기에 11% 하락했고, 이전에 대형주를 크게 앞섰던 고투기성 개별 종목들은 큰 타격을 입었다. AST SpaceMobile(ASTS)은 56% 하락했고, D-Wave Quantum(QBTS)는 52% 하락했다.
동시에 우량 소비재 주식은 강하게 반등했다. 6월 30일 이후 P&G(PG)는 12.9% 상승하며 1998년 10월 이후 최고의 월간 성과를 기록할 것으로 보인다. 코카콜라(KO)는 17.3% 상승했고, Church & Dwight(CHD)는 12.4%, 콜게이트-팜올리브(CL)는 6.2% 상승했다. 같은 기간 S&P 500 지수는 2.3% 상승에 그쳤다.
Stansberry는 역사상 QMJ 월간 상승률 2위와 3위 기록이 각각 2000년 11월과 2008년 10월에 나타났으며, 모두 대규모 약세장 직전이었다고 지적했다. 이러한 역사적 대조는 현재의 시장 신호를 더욱 경계하게 만든다. 투자자에게는 고품질·고수익성 기업으로 비중을 옮기는 것이 현재 환경에서 더욱 견고한 선택일 수 있다.





