Meta 주식 분할 필독: 신규 C类 주식 추가가 주주에게 미치는 영향? 주요 일정과 의결권 상세 해설


- 핵심 관점: Meta는 의결권 없는 C类 보통주를 설립하고 기존 주주에게 1:1로 배분한다고 발표했습니다. 표면적으로는 2대 1 분할과 유사하지만, 실질적으로는 지배권을 희석하지 않는 주식 자금 조달 통로를 개척하는 것입니다. 배경은 자유 현금 흐름이 마이너스로 전환되고 자본 지출이 급증한 상황입니다.
- 핵심 요소:
- 유일하게 확정된 날짜는 2027년 1월 19일(정관 개정 발효일)입니다. 배당 기준일과 배분일은 이사회가 추후 결정하며 아직 발표되지 않았습니다.
- 3분기 자본 지출은 349억 1천만 달러로 영업 현금 흐름 327억 9천만 달러를 초과했으며, 자유 현금 흐름은 마이너스 21억 2천만 달러입니다. 9개월 동안 장기 부채는 222억 달러 증가하여 809억 달러에 달했습니다.
- 배분은 어떤 주주의 의결권도 변경하지 않으며, 정관 개정은 주주 서면 동의로 승인되었습니다. C类 주식은 의결권이 없으며, 티커와 상장일은 미정입니다.
- 배분 후 A类 가격은 2대 1 분할과 유사한 효과를 보일 것으로 예상되며, 이는 기계적 조정으로 보유 총 가치는 이론적으로 변하지 않습니다. A类와 C类는 의결권 차이로 인해 서로 다른 가격에 거래될 수 있습니다.
- 향후 C类 발행을 통한 자금 조달 시 기존 주주의 경제적 권리는 희석되지만 의결권은 영향을 받지 않으며, 이것이 해당 구조의 주요 논란점입니다. CFO는 현재 구체적인 자금 조달 계획이 없다고 밝혔습니다.
- Benzinga에 따르면 저커버그 관련 법인은 56.1%의 의결권을 보유하고 있으며, Yahoo Finance에 따르면 배분 후 약 60.6%의 의결권과 약 13.4%의 경제적 권리를 보유할 것으로 예상됩니다.
개요
Meta는 10월 21일 발표한 3분기 실적 보고서에서 의결권이 없는 공개 상장 C类 보통주를 신설하고, 기존 A类 및 B类 보통주 1주당 C类 주식 1주를 배정하겠다고 밝혔습니다. 회사는 배정 완료 후 A类 주식의 시장 가격이 사실상 2대1 분할과 유사한 효과를 반영할 것으로 예상한다고 설명했습니다.
날짜와 관련해서는 정확한 구분이 필요합니다. 이는 현재 가장 많이 오류가 발생하는 부분이기 때문입니다. 실적 보고서 원문에 따르면, Meta는 델라웨어주에 수정 및 재작성된 정관을 제출할 계획이며, 해당 정관의 발효일은 2027년 1월 19일입니다. 주식 배당은 해당 정관의 발효를 전제로 하며, 발효 이후에 배정됩니다. 기준일과 배정일은 이사회가 추후 결정할 예정이며, 현재 모두 공개되지 않았습니다. 따라서 1월 19일을 주식 분할 완료일이나 신주 거래 개시일로 기재하는 것은 정확하지 않습니다.
먼저 명확히 해야 할 또 다른 전제는 의결권입니다. 회사는 이번 주식 배당이 어떤 주주의 의결권도 변경하지 않는다고 명확히 밝혔으며, 수정된 정관은 주주 서면 동의를 통해 승인되어 별도의 표결 소집이 필요하지 않습니다.
왜 지금 자본 구조를 조정하는지에 대해서는 실적 보고서 자체가 답을 제시합니다. 3분기 자본 지출 349억 1,000만 달러가 영업 현금 흐름 327억 9,000만 달러를 초과했고, 잉여 현금 흐름은 마이너스 21억 2,000만 달러를 기록했습니다. 회사가 제시한 용도에는 자본 조달, 직원 보상, 잠재적 인수 및 기타 일반 기업 필요 사항이 포함되며, 인공지능 경쟁과 인프라 비용을 직접 언급했습니다.
핵심 요점
확정된 날짜는 단 하나입니다. 수정 및 재작성된 정관의 발효일은 2027년 1월 19일이며, 주식 배당의 기준일과 배정일은 아직 공개되지 않았고 이사회가 결정할 예정입니다.
기존 주식 1주당 C类 주식 1주를 받습니다. A类와 B类 주주는 보유 주식 수에 따라 1대1로 의결권이 없는 C类 주식을 받으며, 이 배정은 정관 발효를 전제로 합니다.
가격 효과는 2대1 분할과 유사합니다. 회사는 배정 완료 후 A类 주식의 시장 가격이 사실상 2대1 분할과 유사한 효과를 반영할 것으로 예상하지만, 이는 가격의 기계적 조정일 뿐 보유 총가치를 변경하지 않습니다.
의결권은 변하지 않습니다. 회사는 이번 주식 배당이 어떤 주주의 의결권도 변경하지 않는다고 명확히 밝혔으며, 정관 수정은 주주 서면 동의로 승인되었습니다.
C类 티커는 아직 공개되지 않았습니다. A类는 나스닥에서 계속 거래되며, 회사는 C类 주식 발행 후 나스닥에 상장할 의향이 있다고 밝혔습니다.
재무적 배경은 현금 부족입니다. 3분기 자본 지출 349억 1,000만 달러가 영업 현금 흐름 327억 9,000만 달러를 초과했고, 잉여 현금 흐름은 마이너스 21억 2,000만 달러였으며, 9개월 동안 장기 부채가 222억 달러 증가해 809억 달러에 달했습니다.
Meta가 발표한 내용, 확정된 날짜와 미확정 날짜
확정된 것과 확정되지 않은 것을 분리하는 것이 이 공시를 이해하는 유일한 방법입니다.
확정된 내용은 여섯 가지입니다. 이사회는 의결권이 없는 공개 상장 C类 보통주 신설을 승인했으며 2027년 1월에 발효됩니다. 독립적이고 이해관계가 없는 이사로 구성된 특별위원회는 회사 자본 구조를 평가한 후 이 방안을 만장일치로 권고했습니다. 회사는 델라웨어주에 수정 및 재작성된 정관을 제출할 계획이며 발효일은 2027년 1월 19일입니다. 해당 정관은 주주 서면 동의로 승인되었습니다. 일회성 주식 배당 비율은 A类 또는 B类 주식 1주당 C类 주식 1주입니다. 이번 주식 배당은 어떤 주주의 의결권도 변경하지 않습니다.
확정되지 않은 내용은 네 가지입니다. 주식 배당의 기준일과 배정일은 아직 공개되지 않았으며, 회사는 이사회가 추후 결정할 것이라고 밝혔습니다. C类 주식의 거래 티커는 공개되지 않았습니다. 회사는 C类 주식 발행 후 나스닥에 상장할 의향만 밝혔을 뿐 구체적인 상장일은 제시하지 않았습니다. 향후 C类 주식 발행을 통해 자금을 조달할지, 그리고 언제 조달할지에 대한 구체적인 계획은 없습니다. 최고재무책임자(CFO) Susan Li는 회사가 발표할 구체적인 자금 조달 계획은 없지만 다양한 자금 조달 경로를 확보하고 싶다고 말했습니다.
따라서 타임라인의 올바른 해석은 다음과 같습니다. 2027년 1월 19일은 정관 발효일이며, 주식 배당은 그 이후에 배정되고, 배정의 구체적 시점은 이사회가 추후 결정하는 기준일과 배정일에 따라 달라집니다. 회사는 미국 증권거래위원회(SEC)에 8-K 서식과 정보 진술서를 제출할 예정이며, 이러한 문서가 향후 날짜를 확인할 수 있는 출처입니다. 이번 거래에서 Moelis & Company는 특별위원회의 독립 자문사로, Morgan Stanley는 회사 자문사로 활동했습니다.
A类, B类, C类 주식의 차이
세 클래스 주식의 차이는 의결권과 용도에 집중되어 있으며, 경제적 권익에는 차이가 없습니다.
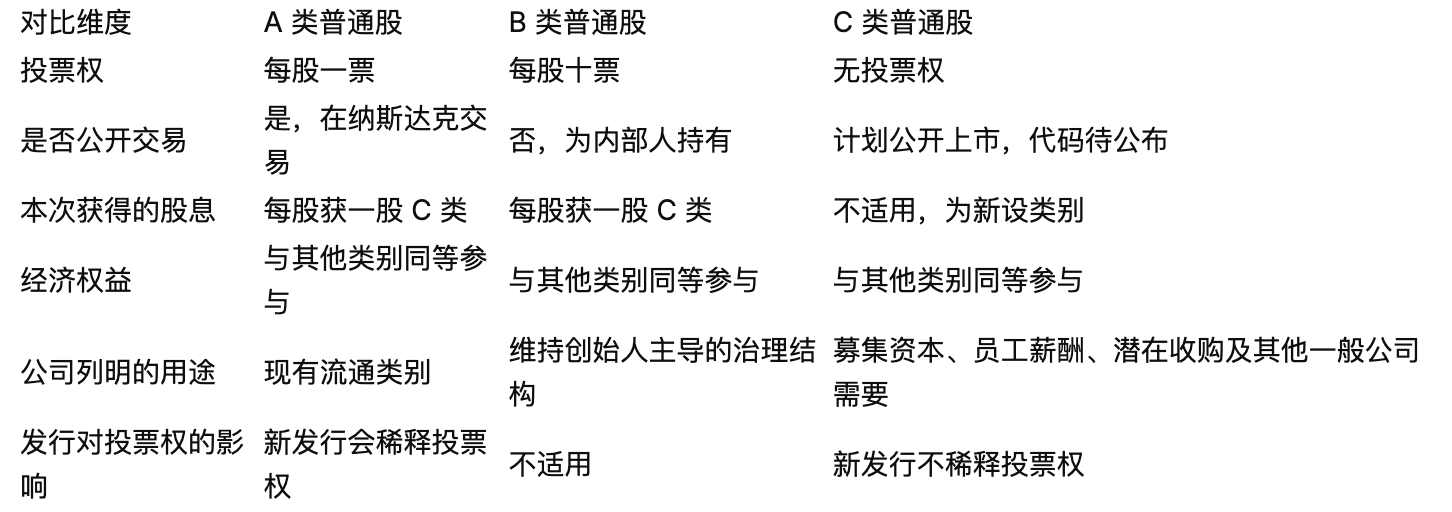
이 표에서 가장 중요한 행은 마지막 행입니다. C类 주식이 신설된 핵심 기능은 회사가 향후 주식 발행을 통해 자금을 조달할 때 의결권을 희석하지 않도록 하는 것입니다. 회사가 공시에서 제시한 용도에는 자본 조달, 직원 보상, 잠재적 인수 및 기타 일반 기업 필요 사항이 포함되며, 인공지능 경쟁과 인프라 비용을 직접 언급했습니다. 동시에 공시는 자크버그를 창업자 주도의 최고경영자로 유지하는 것을 목적 중 하나로 명시했습니다.
지배권 구조의 구체적 수치와 관련해서는 기준의 차이에 주의해야 합니다. Benzinga 보도에 따르면 자크버그와 배우자 Priscilla Chan 관련 법인은 Meta 의결권의 56.1%를 보유하고 있으며, 이 때문에 정관 수정이 주주 표결 소집 없이 서면 동의로 완료될 수 있었습니다. Yahoo Finance 보도에 따르면 배정 완료 후 관련 법인은 약 60.6%의 의결권을 유지하며, 이에 대응하는 경제적 권익은 약 13.4%입니다. 두 매체가 제시한 의결권 비율이 다르지만, 회사 자체의 표현은 이번 주식 배당이 어떤 주주의 의결권도 변경하지 않는다는 것이므로, 인용 시에는 출처와 시점을 명시해야 합니다.
회사는 동시에 자크버그와 창업자 일관성 계약을 체결했으며, 이는 그가 이번 배당으로 받은 C类 주식을 매각하는 arrangement, 회사에 대한 그의 직무 의무, 그리고 향후 C类 주식을 추가 배정하는 조건을 포괄합니다. TradingKey의 설명에 따르면 이 arrangement 아래에서 그는 새로 받은 의결권 없는 주식의 최대 20%까지 매각할 수 있으며, 이 비율은 해당 매체의 표현입니다.
A类 주식 100주를 예로 든 주식 배당 계산
구체적인 숫자로 한 번 시연하면 주식 배당을 추가 수익으로 오해하는 것을 피할 수 있습니다.
어떤 투자자가 기준일 현재 A类 주식 100주를 보유하고 있다고 가정합니다. 1대1 비율에 따라 그는 의결권이 없는 C类 주식 100주를 받게 되며, 배정 후 총 100주 A类에 100주 C类를 더해 총 주식 수가 100주에서 200주로 변합니다.
가격 측면에서 회사는 배정 완료 후 A类 주식의 시장 가격이 사실상 2대1 분할과 유사한 효과를 반영할 것으로 예상합니다. 10월 21일 A类 주식 종가 697.52달러를 참조로 순수하게 예시적인 계산을 해보면, 배정 전 100주의 시가총액은 약 69,752달러입니다. 배정 후 A类 가격이 기계적으로 약 절반으로 조정되어 약 348.76달러가 된다면, 100주 A类는 약 34,876달러의 가치가 되고, 100주 C类는 이론적으로 나머지 절반의 가치를 담당합니다. 두 부분을 합치면 여전히 약 69,752달러이며, 보유 총가치는 배정으로 인해 변경되지 않습니다.
이 계산 예시에는 세 가지 한정이 필요합니다. 첫째, 이는 회사의 가격 효과에 대한 표현에 따른 예시일 뿐 회사가 제시한 가격 예측이 아니며, 실제 거래 가격은 시장이 결정합니다. 둘째, A类와 C类는 의결권이 다르기 때문에 상장 후 전혀 다른 가격으로 거래될 수 있으며, 의결권 없는 주식이 의결권 있는 주식에 비해 할인되는 것은 시장에서 흔히 볼 수 있는 현상이므로 두 주식이 반드시 각각 절반의 가치를 차지하는 것은 아닙니다. 셋째, 기준일이 아직 공개되지 않았으므로 "기준일에 보유"라는 전제는 현재 구체적인 날짜에 대응시킬 수 없습니다.
한 가지 더 명확히 해야 할 점은 주식 배당 자체가 회사에 현금을 가져다주지 않으며 투자자에게 부를 창출하지도 않는다는 것입니다. 그것이 변경하는 것은 주식의 클래스 구성과 주당 가격이지, 회사 가치나 보유 가치가 아닙니다. 기존 주주의 경제적 권익에 실제로 영향을 미칠 수 있는 것은 향후 C类 주식을 추가로 발행하는 행위이며, 이는 이번 배정과는 다른 두 가지 사안으로, 다음 섹션에서 별도로 설명합니다.
왜 지금 자본 구조를 조정하는가
실적 데이터가 상당히 직접적인 답을 제시합니다.
3분기 매출은 646억 달러로 전년 대비 26% 증가해 약 633억 달러의 시장 예상을 상회했습니다. 순이익은 98억 6,000만 달러로 전년 대비 264% 증가했습니다. 희석 주당순이익(EPS)은 3.83달러로 약 3.56달러의 예상을 상회했으며, 법률 관련 비용을 제외하면 약 7.40달러입니다. 그러나 영업이익은 129억 9,000만 달러로 전년 대비 37% 감소했고, 영업이익률은 40%에서 20%로 하락했습니다. 이는 비용과 지출이 516억 1,000만 달러로 전년 대비 68% 증가한 데 따른 것으로, 2026년 8월 52개 주 법무장관과 청소년 정신 건강 및 소셜 미디어 소송에 관해 합의한 98억 9,000만 달러 관련 비용이 포함되어 있습니다.
현금 흐름이 핵심입니다. 3분기 자본 지출 349억 1,000만 달러(금융 리스 원금 지급 포함)가 영업 현금 흐름 327억 9,000만 달러를 초과했고, 잉여 현금 흐름은 마이너스 21억 2,000만 달러였습니다. Yahoo Finance의 정리에 따르면 9개월 동안 장기 부채가 222억 달러 증가해 809억 달러에 달했으며, 회사는 2026년에 자사주 매입을 실시하지 않았고, 이에 비해 2025년 첫 9개월 동안에는 262억 달러를 매입했습니다. 기말 현금 및 유가증권은 824억 5,000만 달러였습니다.
가이던스는 자금 압박의 출처를 더욱 분명히 보여줍니다. 2026년 연간 자본 지출 가이던스는 1,350억~1,450억 달러로, 이전의 1,300억~1,450억 달러에서 범위가 좁혀졌습니다. Yahoo Finance의 추산에 따르면 이는 4분기만 490억~590억 달러가 필요하다는 것을 의미합니다. 4분기 매출 가이던스는 730억~760억 달러, 2026년 연간 비용 가이던스는 1,750억~1,790억 달러(법률 비용을 반영해 상향 조정)이며, Reality Labs의 2026년 손실은 180억~190억 달러, 2027년에는 약 150억 달러로 축소될 것으로 예상됩니다. 회사는 2027년 매출이나 자본 지출 가이던스를 제시하지 않고, 계속 적극적으로 투자할 것이라고만 밝혔습니다. 이번 분기 실적의 전체 배경과 이전의 관찰 프레임워크에 대해서는 저희의 Meta 실적 분석을 참고하시기 바랍니다.
이를 종합하면 자본 구조 조정의 논리가 명확해집니다. 잉여 현금 흐름이 마이너스로 전환되고, 부채가 크게 증가했으며, 자사주 매입이 중단된 상황에서 회사는 의결권을 희석하지 않는 지분 조달 경로가 필요합니다. Yahoo Finance의 추산에 따르면 약 1조 7,800억 달러의 시가총액을 기준으로 회사 지분 1%에 해당하는 주식을 발행할 때마다 약 178억 달러를 조달할 수 있으며, 해당 매체는 4분기에 160억~260억 달러의 자금 부족이 발생할 수 있다고 추정했는데, 이는 회사의 약 1%에서 1.5%에 해당합니다.
비교해 볼 만한 것은 컴퓨팅 파워 측 참