


阿里巴巴(BABA)2027財年Q2財報前瞻:AI雲業務能否改善現金流?


- 核心觀點:阿里巴巴2027財年第二季度財報的核心矛盾在於AI雲業務高速增長與巨額資本開支導致自由現金流轉負之間的博弈,市場關注雲利潤率提升、即時零售減虧及CMR企穩三大驗證點。
- 關鍵要素:
- 市場預期Q2總營收同比增長8.9%至2698.5億元,每ADS盈利1.65美元;財報於11月19日美股盤前發布。
- 一季度阿里雲外部收入增速達45%,AI產品收入124億元、連續12季度三位數增長,ARR達495億元,雲分部經調整EBITA同比增133%至56.28億元。
- 一季度資本開支同比激增75%至676.8億元,導致自由現金流淨流出446.7億元,管理層稱投資回收期有望從3年縮短至2.5年。
- 電商集團一季度營收2058.6億元、經調整EBITA 397.5億元;即時零售營收增45%至533億元,但傳統電商CMR同比下降7%。
- 截至6月末淨現金頭寸2079.75億元,8月完成800億港元配股用於AI基建,一季度回購節奏放緩至1.62億美元。
- 華爾街14位分析師平均目標價186.86美元,當前股價約94.3美元,遠期市盈率不足16倍。
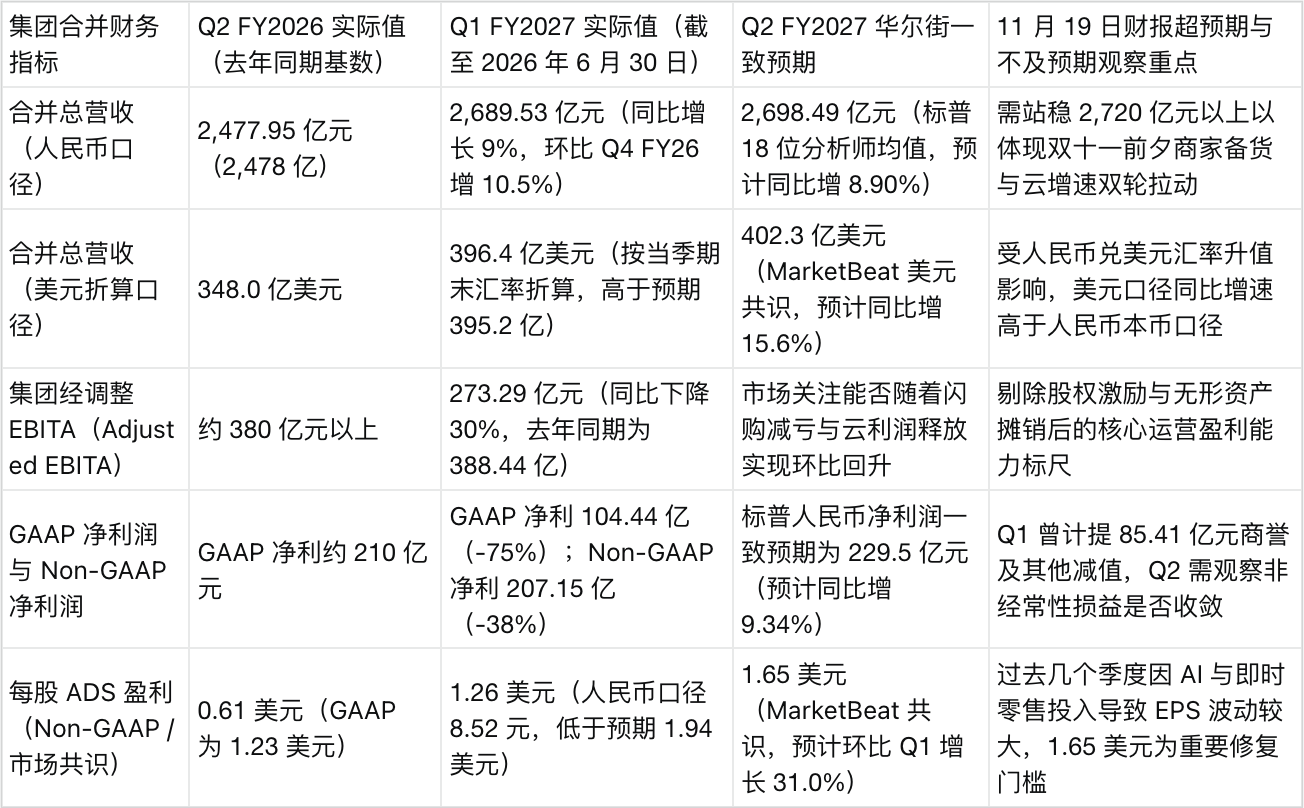
阿里巴巴集團(紐約證券交易所代碼 BABA,香港交易所代碼 9988)定於美東標準時間 2026 年 11 月 19 日週四美股盤前公布截至 2026 年 9 月 30 日的 2027 財年第二季度(即 2026 年第三自然季)未經審計業績,並於新加坡時間當日 20:00(美東標準時間 07:00)召開電話會議,市場一致預期其季度總營收將同比增長約 8.9% 至 2,698.5 億元人民幣(美元口徑一致預期為 402.3 億美元),每股美國存託股(ADS)盈利預計為 1.65 美元。在第一季度錄得雲計算外部收入同比增長 45%(人工智慧相關產品收入連續第 12 個季度實現三位數增長達到 124 億元人民幣)、但單季資本開支同比激增 75% 至 676.8 億元人民幣並導致自由現金流淨流出 446.7 億元人民幣之後,本次二季報的核心看點在於阿里雲智能集團能否在保持 45% 以上高速增長的同時將經調整 EBITA 利潤率從 12% 進一步推高,以及即時零售減虧能否緩解巨額 AI 基礎設施投入對自由現金流的階段性擠壓。
核心要點
理解阿里巴巴 2027 財年第二季度財報的關鍵,在於把握「AI 雲盈利加速釋放」與「電商與算力重資產投入並行」的雙重主線。回看 2026 年 8 月 20 日發布的阿里巴巴一季報業績分析,集團第一季度總營收同比增長 9% 至 2,689.53 億元人民幣,其中阿里雲外部收入與總收入增速雙雙加快至 45%,AI 相關產品占外部雲收入比重升至 35%(年化運行收入 ARR 達 495 億元人民幣),帶動雲業務經調整 EBITA 同比暴增 133% 至 56.28 億元人民幣;然而,受 AI 實驗室與應用(Qwen 推理與模型研發)錄得 138.61 億元經調整 EBITA 虧損及淘寶閃購前期投入影響,集團整體經調整 EBITA 同比下降 30% 至 273.29 億元人民幣,公認會計準則(GAAP)淨利潤同比下降 75% 至 104.44 億元人民幣。緊接著在 8 月 24 日至 26 日,公司完成了阿里巴巴百億美元配股分析所拆解的 800 億港元(約合 100 億美元)香港新股配售,專項用於擴充全球 AI 算力底座。在 BABA 股價交投於 94.30 美元(對應遠期市盈率約 11.6 倍至 16 倍,華爾街一致目標價為 186.86 美元)的估值水位下,週四盤前的客戶管理收入(CMR)走勢、雲業務利潤率與資本開支強度將成為決定股價重估的核心催化劑。
財年口徑、冬令時換算與二季報一致預期基準
根據阿里巴巴投資者關係官網與 Business Wire 日程公告於 2026 年 11 月 6 日發布的官方通知,公司將於美東標準時間 2026 年 11 月 19 日(週四)美國股市開盤前(美東時間 09:30 / 新加坡時間 22:30 之前)公布截至 2026 年 9 月 30 日的季度財務業績,並於美東標準時間當日上午 07:00(香港及新加坡時間當日晚上 20:00)舉行管理層電話會議。
對於跟蹤美股與港股雙市場的跨時區投資者而言,首先需要明確兩項基礎口徑:第一,阿里巴巴的財年採用每年 4 月 1 日至次年 3 月 31 日的會計年度,因此截至 2026 年 9 月 30 日的三個月在官方財年口徑中嚴格標註為 2027 財年第二季度(Q2 FY2027),在自然季度口徑中則對應 2026 年第三自然季(September Quarter 2026);第二,由於美國已於 2026 年 11 月 1 日結束夏令時並退回標準時間(EST,UTC-5),美東時間上午 07:00 對應協調世界時(UTC)12:00 及新加坡與北京時間(UTC+8)20:00(比夏令時期間同為美東 07:00 的電話會向後推遲了一小時)。
結合SEC 一季報官方報表、2026 年 6 月季報全文披露的歷史基準,以及Moomoo 標普一致預期(18 位分析師人民幣口徑均值)與MarketBeat 盈利預期統計(美元 ADS 口徑均值),下表完整對比了去年同期(Q2 FY2026)、上一季度(Q1 FY2027)與本次二季報(Q2 FY2027)的核心財務指標預期。
雲智能集團與 AI 產品需求:45% 增速、495 億 ARR 與 12% 利潤率能否繼續走高?
在阿里巴巴當前的估值體系中,雲智能集團(Cloud Intelligence Group)是決定市盈率倍數能否向上修復的第一引擎。根據TradingKey 一季報電話會實錄與老虎證券二季報前瞻披露的數據,阿里雲在第一季度交出了一份量價齊升的成績單:雲分部總收入與外部客戶收入同比增速雙雙加速至 45%(較 2025 年第三自然季的 34% 進一步提速 11 個百分點),單季外部雲收入中 AI 相關產品占比達到 35%,對應單季 AI 產品收入達 124 億元人民幣(約合 18 億美元),已連續第 12 個季度保持三位數(100% 以上)同比增長。
按第一季度單季 124 億元人民幣推算,阿里巴巴 AI 相關產品的年化運行收入(ARR)已達到 495 億元人民幣(約合 73 億美元),較 2026 財年第四季度的 358 億元 ARR 環比躍升 38.3%。在第一季度電話會上,首席執行官吳泳銘與管理層重申了兩項明確的中長期量化目標:一是到 2026 年底實現模型即服務(MaaS,基於通義千問 Qwen 開源與商業模型家族及 QwenWork 企業級智能體)ARR 突破 300 億元人民幣;二是到 2030 年實現外部雲年收入突破 1,000 億元人民幣並達成 20% 的毛利率水平。

剖析上表中的分部矩陣,投資者在週四盤前需要重點驗證阿里雲的三個定量細節:第一,在去年同期(2025 年第三自然季)雲收入增速已經抬升至 34% 的較高基數下,本季雲業務外部收入增速能否繼續穩居 40% 至 45% 區間;第二,AI 相關產品占外部雲收入的比重能否從一季度的 35% 進一步向 40% 邁進,帶動 AI 產品 ARR 突破 550 億至 600 億元人民幣;第三,隨著高毛利的公共雲與 MaaS 調用量占比擴大,雲智能集團的經調整 EBITA 利潤率能否在一季度 12%(經調整 EBITA 56.28 億元,同比增長 133%)的基礎上繼續向上擴展。
電商業務盈利韌性與即時零售減虧:CMR 能否企穩回升?
如果說阿里雲決定了阿里巴巴的估值上限,那麼占集團總營收 76.5% 的阿里電商集團(Alibaba E-commerce Group)則是支撐全集團資本開支的現金流底座。
在第一季度,阿里電商集團實現總營收 2,058.62 億元人民幣(同比增長 4%),分部經調整 EBITA 達到 397.49 億元人民幣,與去年同期基本持平(僅微降 1%)。然而,拆解電商集團內部結構可以看到明顯的新舊動能切換:一方面,包含盒馬與淘寶閃購(Taobao Instant Commerce)在內的中國即時零售業務營收同比暴增 45% 至 532.95 億元人民幣,且隨著訂單密度提升與配送履約效率優化,管理層確認淘寶閃購的單位經濟效益(Unit Economics)持續改善、虧損大幅收窄;另一方面,傳統中國電商業務營收同比下降 8% 至 1,109.00 億元人民幣,其中最受市場關注的淘天集團客戶管理收入(CMR,主要由廣告與佣金構成)同比下降 7%。
進入截至 9 月 30 日的第二季度,電商板塊面臨兩項關鍵測試:第一,7 月至 9 月涵蓋暑期消費與秋季開學季,也是即時零售配送補貼競爭最激烈的時段,投資者需核對淘寶閃購在維持市場份額的同時,單均履約成本是否如期下降;第二,隨著商家對全站推廣(Quanzhantui)廣告工具及基礎軟體服務費的逐步適應,傳統中國電商的客戶管理收入(CMR)同比增速能否從一季度的 -7% 出現明顯邊際改善。只要電商集團能夠穩定貢獻每季度 380 億至 400 億元以上的經調整 EBITA,集團就擁有充足的內生利潤來消化 AI 實驗室的研發投入。
677 億元單季資本開支與自由現金流負值:解析投資週期與 3.5 年回本算術
本次財報前瞻中最受機構投資者爭議的指標,是阿里巴巴由正轉負的自由現金流(Free Cash Flow)。按照美股現金流量表分析與美股財務報表與估值的核算框架,自由現金流等於經營活動產生的現金流量淨額減去資本性支出。
在第一季度,阿里巴巴的經營活動現金流表現依然穩健,同比增長 11% 達到 229.45 億元人民幣(去年同期為 206.72 億元);但由於公司為了滿足激增的 AI 算力訂單而在單季投入了高達 676.78 億元人民幣(約合 99.75 億美元,同比增長 75%)的資本開支(主要為購買伺服器、網路設備與資料中心建設),676.60 億元的設備購置現金流出遠遠超過了 229.45 億元的經營現金流入,導致當季自由現金流錄得淨流出 446.70 億元人民幣(去年同期為淨流出 188.15 億元)。
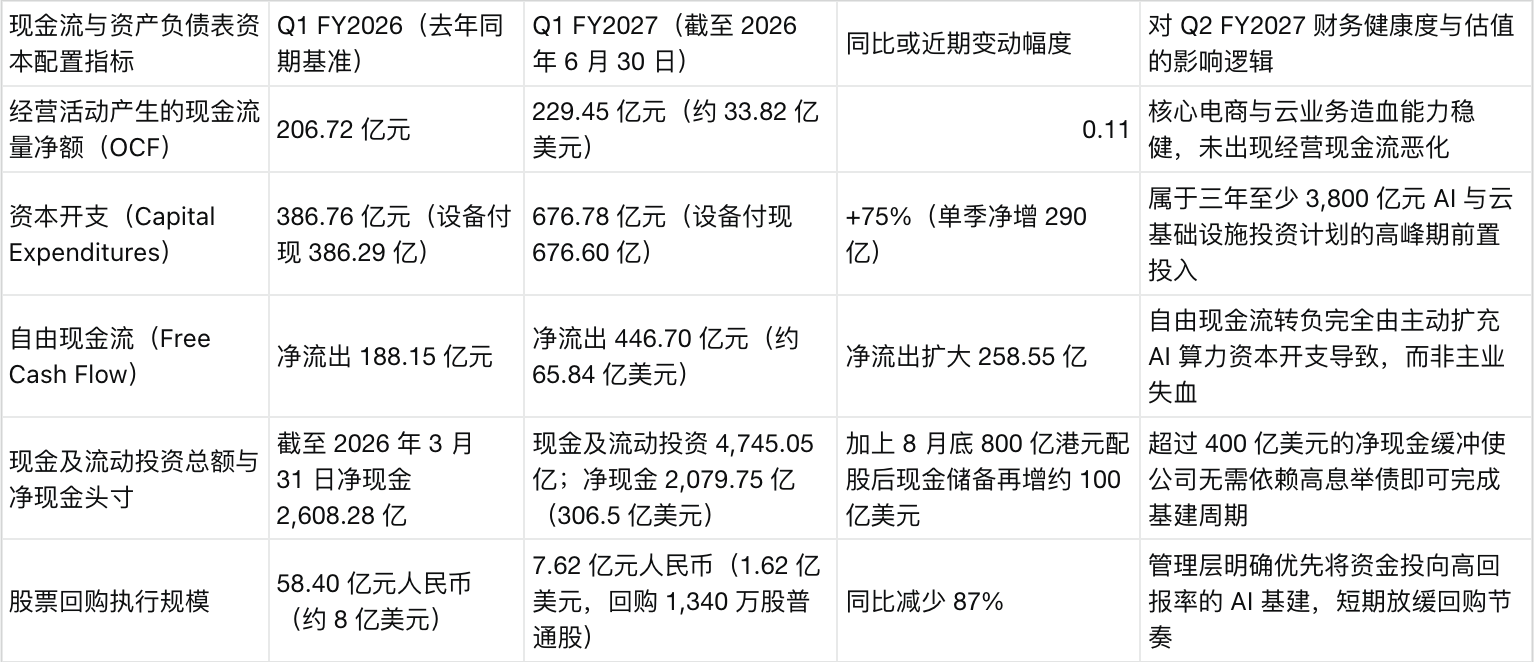
面對市場對自由現金流轉負的擔憂,首席財務官徐宏在第一季度電話會上給出了一套極具說服力的資本回報算術模型&#





