


Goldman Sachs Explains: Why Gold Fell Below $4,000 and Why Further Declines Are More Likely


- Core Viewpoint: Gold declined anomalously despite the presence of traditional bullish factors, breaking below the $4,000 mark. The main cause is concentrated selling by large "other" category accounts for liquidity needs, rather than hedge funds; selling has not yet been fully cleared, and short-term downside risk remains.
- Key Elements:
- December gold futures settled at $3,898.90/oz, down 3.3% in a single day, approximately 30% below the January all-time high.
- Cumulative gold futures selling since September 22 reached $19.5 billion (approximately 150 tons), with outflows for five consecutive weeks and an accelerating pace.
- The "other" and non-reportable categories contributed approximately 95% of selling volume, with hedge funds largely absent.
- Three bullish factors—falling real interest rates, a pressured stock market, and geopolitical tensions—all failed simultaneously, and gold prices instead fell 1.6%.
- Central bank gold purchases of approximately 85 tons/month are far slower than the selling pace, creating a "price-insensitive" battle between buyers and sellers.
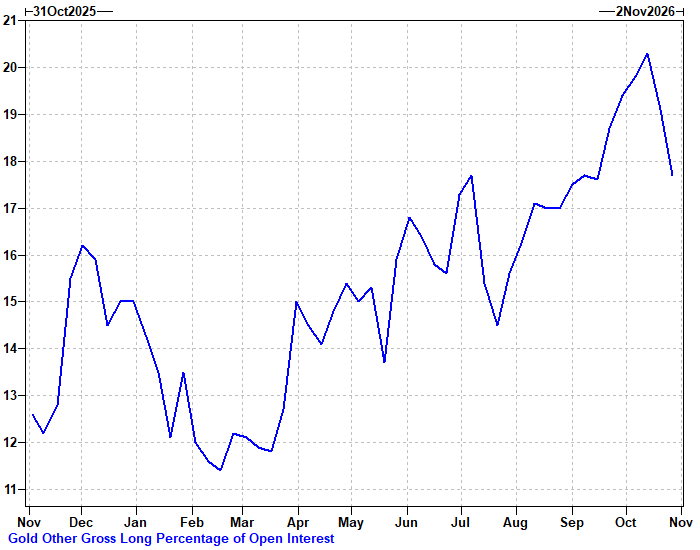
- "Other" category longs account for approximately 18% of open interest, still above the two-year median, with positions not yet cleared.
- Option put skew rose to the 85th percentile of the one-year range, with $3,850 seen as the next key support level.
原文作者:趙穎
原文來源:華爾街見聞
黃金正在經歷一場教科書式的失靈。所有應當推動金價上漲的宏觀因素同時出現,金價卻反向下跌,並於上週五跌破 4000 美元關鍵整數關口。高盛的最新分析揭示了這場異常拋售背後的真實推手,並警告市場結構尚未出清,下行風險仍未消除。
上週五,12 月黃金期貨收盤報 3898.90 美元/盎司,單日跌幅 3.3%,現貨金價觸及 2025 年 10 月以來最低水平,較 1 月份接近 5600 美元的歷史高點累計回落約 30%。高盛大宗商品團隊在其每週報告中指出,此次跌破 4000 美元發生在市場面臨週末地緣風險、整體風險偏好收縮的背景下,當日 CME 成交量較前一日激增 80%,GLD ETF 單日成交約 40 億美元,位列當日全市場 ETF 成交額第七位。
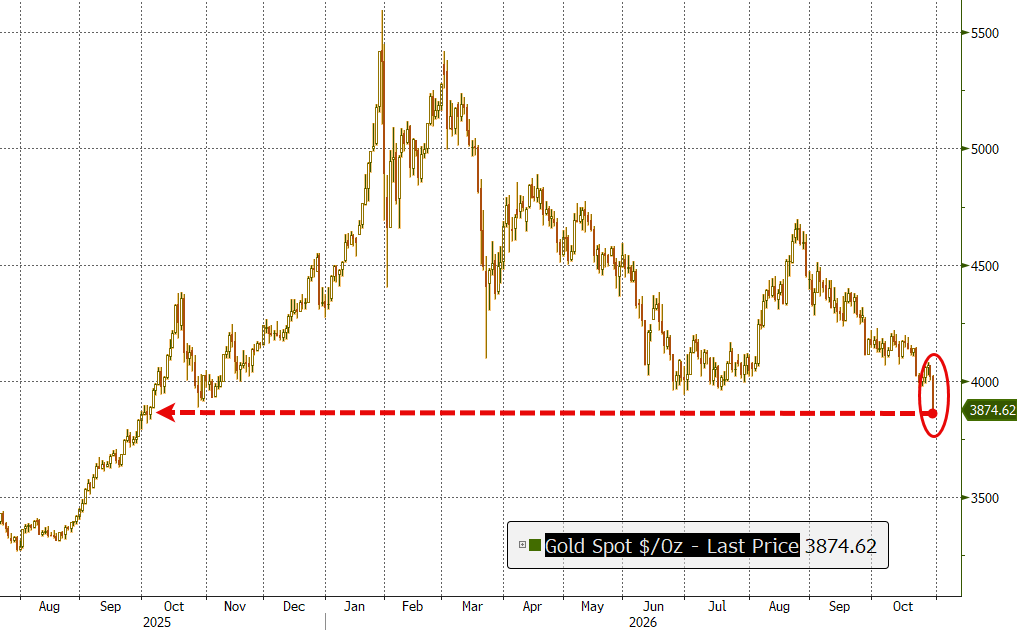
高盛分析師 Robert Quinn 在報告中指出,自 9 月 22 日以來,市場已累計拋售黃金期貨頭寸 195 億美元,且拋售節奏持續加快。值得注意的是,此次拋售的主力並非通常被歸咎的對沖基金,而是來自「其他」類別及不可報告類別的資金,兩者合計佔總拋售量的約 95%。與此同時,期權市場的看跌情緒已升至一年來的 85 百分位高位,市場正在為進一步下跌積極布局保護。
這場拋售的核心矛盾在於:支撐金價的結構性買盤——各國央行——依然存在且持續入場,但其買入節奏遠慢於當前的拋售速度。「價格不敏感」的買家碰上了同樣「價格不敏感」的賣家:央行不在乎價格高低照單全收,而主權國家等大型持倉方為滿足流動性需求,同樣不計價格地拋出黃金這一最具流動性的儲備資產。兩股力量的博弈中,速度更快的一方暫時佔據上風。
拋售規模與節奏:連續五週、195 億美元
據高盛對 CFTC 持倉報告的分析,在 10 月 20 日至 27 日的觀察窗口內,投機性黃金拋售進一步提速。管理型資金、其他類別及不可報告類別合計拋售 80 億美元,為連續第五週錄得看跌資金流出,五週累計拋售規模達 195 億美元,其中平倉 52 億美元,新建空頭 28 億美元。
從規模來看,以約 4000 美元/盎司計算,195 億美元對應約 490 萬盎司,折合約 150 噸黃金。高盛自身的央行購金追蹤模型顯示,官方部門當前購金節奏約為每月 85 噸。換言之,投機性資金在五週內的拋售量,相當於央行近兩個月的購金總量。
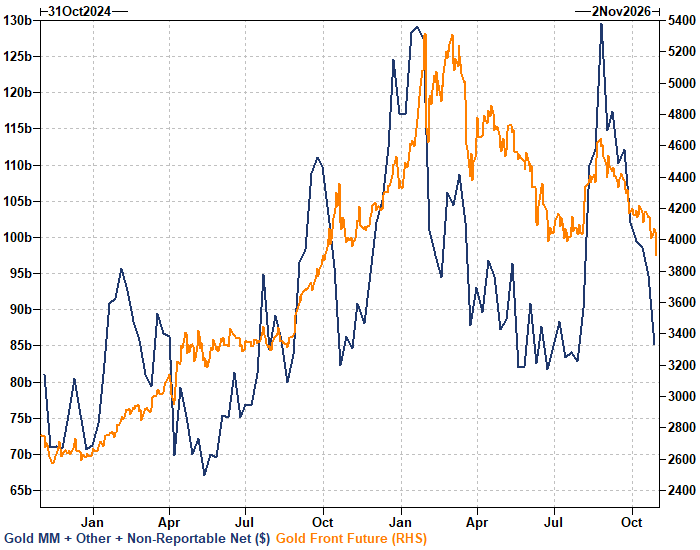
更值得關注的是拋售主體的構成。對沖基金(管理型資金)在此輪拋售中幾乎缺席,「其他」類別及不可報告類別合計貢獻了約 95%的拋售量,其中「其他」類別的多頭平倉規模達 40 億美元,是最主要的拋售來源。CFTC 定義下的「其他」類別涵蓋家族辦公室、自營交易商及其他非對沖基金性質的大型賬戶,屬於換手率較低、持倉更具粘性的「慢錢」。
宏觀信號全部失靈:主權流動性管理的陰影
此輪金價下跌的異常之處在於,所有傳統利多因素均已到位。在觀察窗口內,美國 10 年期實際利率下行 11 個基點,股市承壓,中東地緣局勢持續緊張——這三項歷來是黃金最可靠的上漲催化劑。然而金價在此期間仍下跌 1.6%。
高盛的 Robert Quinn 將部分原因歸結為「對主權流動性管理的擔憂」以及美元走強。布倫特原油同期上漲 4.1%,美元指數上漲 0.6%。高盛指出,「其他」類別多頭頭寸與美元及布倫特原油的滾動 6 個月相關性均呈「適度負相關」——即油價和美元走強時,這類多頭傾向於平倉離場。
「主權流動性管理」這一表述指向一個令市場不安的可能性:隨著布倫特原油持續上漲、地區衝突延續,部分石油進口國乃至石油出口國主權實體可能比持有黃金更需要美元,而黃金恰恰是其儲備資產中流動性最強的品種。高盛同時注意到,近期有大量黃金實物流向倫敦——而流入倫敦的金條,正是可以在倫敦市場出售的金條。
頭寸尚未出清:下行風險仍在
高盛明確表示,此輪拋售尚未結束。截至 10 月 27 日,「其他」類別的多頭頭寸在名義規模和佔未平倉合約比例兩個維度上,均仍高於兩年中位數水平。該類別多頭頭寸佔未平倉合約比例在 10 月中旬一度攀升至約 20%,為高盛一年期圖表中的最高值,儘管經歷近期拋售後已回落至約 18%,但仍遠高於 2 月份約 11%-12%的低點。
COT 數據的截止日期為 10 月 27 日,此後市場進一步惡化。高盛數據顯示,10 月 27 日至 30 日,金價再度下跌 4.3%,布倫特原油進一步上漲 3.7%成為主要壓制因素,美元和實際利率的回落已無法為金價提供支撐。
在 ETF 層面,截至上週四,GLD 的持倉量仍距歷史高點僅約 1%。高盛測算,即便上週五的 ETF 資金流出全部來自減倉,也不過約 100 萬盎司,而 GLD 總持倉超過 1 億盎司。這意味著潛在的拋售壓力仍相當可觀。
期權市場:看跌情緒升至年內高位
期權市場的信號同樣不容樂觀。據 Quinn 報告,黃金 3 個月隱含波動率和經標準化處理的 25 delta 看跌/看漲偏斜度均出現上升,後者已達到一年期排名的 85 百分位。
高盛數據顯示,偏斜度從 9 月份的約-10 大幅攀升至約+6,3 個月隱含波動率從 2026 年低點附近的 19%回升至 21%以上。上週五單日隱含波動率跳升 3.5 個波動率點,兩週高頻實現波動率已運行至 18.5。六週前的 9 月份,市場爭相買入看漲期權;如今,看跌期權的溢價已升至 85 百分位高位。
對此,高盛大宗商品交易台表示,目前「期權和 delta 風險敞口有限」,正在等待重新入場的信號,尚未從多頭方向部署更多風險。
下一個支撐位與結構性多頭的長期邏輯
高盛大宗商品交易台將 3850 美元視為下一個關鍵支撐位,但同時承認這是一個「移動目標」,並坦言此前預期 3950 美元能夠守住的判斷已被證偽。3850 美元距當前期貨價格 3898.90 美元不足 1.5%,同時也低於高盛商品研究團隊上月在「鷹派美聯儲下行情景」中設定的 4070 美元近期底部——彼時該團隊認為持續的央行購金將逐步抬高這一底部。
支撐金價的結構性邏輯並未改變:各國央行仍在持續購金,去美元化趨勢未有逆轉,高盛研究團隊維持黃金 2027 年底目標價 5400 美元不變,並認為官方購金將是實現這一目標的主要驅動力。
然而,結構性買盤的節奏偏慢,而當前的拋售速度更快。在「其他」類別多頭頭寸仍高於兩年中位數、期權偏斜度處於高位、交易台按兵不動、美聯儲 12 月加息概率被市場定價在約 75%的背景下,高盛認為阻力最小的方向仍是先行下探——測試 3850 美元支撐,並存在跌破的可能——之後才是央行入場逢低買入的機會窗口。尤其是若油價在大宗商品團隊所關注的「中期選舉後升級窗口」內持續上漲,這一情形將更為清晰。





