Tiger Research:預測市場真的有實際用處嗎?


- 核心觀點:預測市場憑藉真金白銀的「切身利益」驅動,透過即時動態更新提供精準機率分佈,其準確性比肩甚至超越傳統民調與專家預測,正從博彩平台演進為宏觀經濟與地緣政治的關鍵數據基礎設施。
- 關鍵要素:
- 美聯儲工作論文將Kalshi數據定義為高頻、分佈豐富的數據基準,其對聯邦基金利率預測在議息會議前表現優於利率期貨。
- IEM在1988-2004年五屆美國大選中,74%案例預測精度超過同期964次傳統民調。
- 預測市場具備四大結構性特徵:切身利益、即時更新、全域機率分佈與事後客觀驗證,支撐其數據可信度。
- Google Finance、CNBC、WSJ及洲際交易所(ICE)等主流媒體與金融基礎設施已廣泛採納預測市場數據。
- Limitless平台2681個已結算市場中,9個價格檔位實際發生率與盤口價格偏差控制在4個百分點以內。
- 企業內部市場案例(惠普、英特爾、福特等)顯示其能繞過匯報層級,捕捉官方預測遺漏的關鍵資訊。
- 行業仍需深化流動性、加強監管溝通並保持數據透明,以成為全球可信決策基礎設施。
核心要點
• 本文來自 Tiger Research,在真實財務「切身利益」(Skin in the game)的驅動下,預測市場透過動態即時更新提供精準的機率分佈,其準確性持續比肩甚至超越傳統民調、專家問卷與經濟預測。
• 預測市場已超越單純的體育與選舉預測範疇,演進為至關重要的宏觀經濟與地緣政治數據基礎設施,並被主流財經媒體、央行研究人員以及機構級市場平台廣泛採納。
• 為推動預測市場數據在全球範圍內成為值得信賴的決策基礎設施,各大平台必須深化流動性以抵禦市場操縱,積極與監管機構溝通將預測市場重塑為監控工具,並保持由獨立研究社群支持的公開透明數據。
從押注到高價值數據
第一篇報告探討了預測市場的定義與其運作機制,第二篇報告則梳理了重大的監管進展。兩篇報告的核心論點均在於:預測市場本質上是高價值的數據來源,而不僅僅是押注博弈的場所。
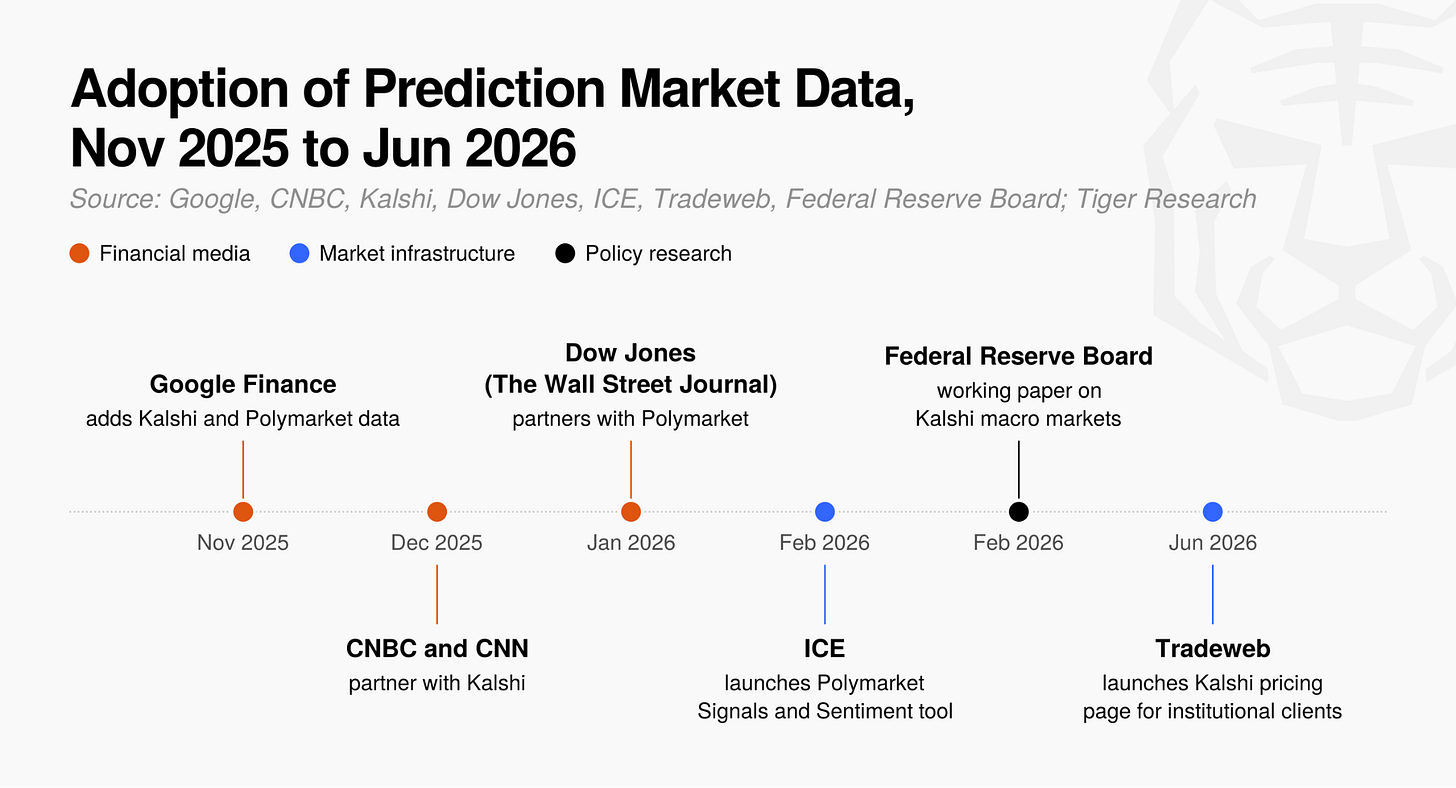
圖 1:預測市場正在從簡單的押注平台演變為高價值金融數據基礎設施。
主流財經媒體與金融市場基礎設施提供商已開始廣泛採納預測市場數據,這充分彰顯了該類數據的核心價值。
Google Finance、CNBC、CNN 以及《華爾街日報》(WSJ)均已開始展示預測市場的勝率機率;紐約證券交易所的母公司洲際交易所(ICE),以及債券和其他資產電子交易平台 Tradeweb,目前也已開始與其現有的市場數據一併向機構客戶分發預測市場數據。
美聯儲理事會的一篇工作論文同樣將預測市場數據描述為利率決議、通膨、失業率和 GDP 增長等宏觀經濟預期的基準指標。
美聯儲經濟學家及其合作者將預測市場 Kalshi 的盤口數據定義為「一個高頻、持續更新且分佈豐富的數據基準,對研究人員和政策制定者而言均極具價值」(Diercks, Katz and Wright, 2026)。由此,預測市場正逐步被主流視作嚴謹的數據源,而非單純的博彩網站。
整個行業已經充分認可了預測市場數據的價值並將其付諸實用。作為預測市場系列的收官研報,本篇報告將透過以下三個核心問題深入剖析這些數據的實際效用:
• 預測市場價格是如何轉化為高價值數據的?
• 預測市場數據具體應用於哪些領域?
• 當下的預測市場是否切實產出了此類高質量數據?
預測市場價格如何演變為高價值數據?
正如第一篇報告所述,預測市場的核心機制是二元合約(Binary Contract),通常根據特定事件是否發生而支付 $1 或 $0。例如,若一份「明天會下雨」的合約交易價格為 $0.62,則意味著市場參與者預估該事件發生的機率為 62%。
因此,預測市場的價格($0.62)直觀地充當了未來事件發生機率(62%)的度量。有四大結構性特徵解釋了為何這些價格能夠成為全球金融機構和媒體在實際決策中倚重的高價值數據,而非無足輕重的賠率數字:
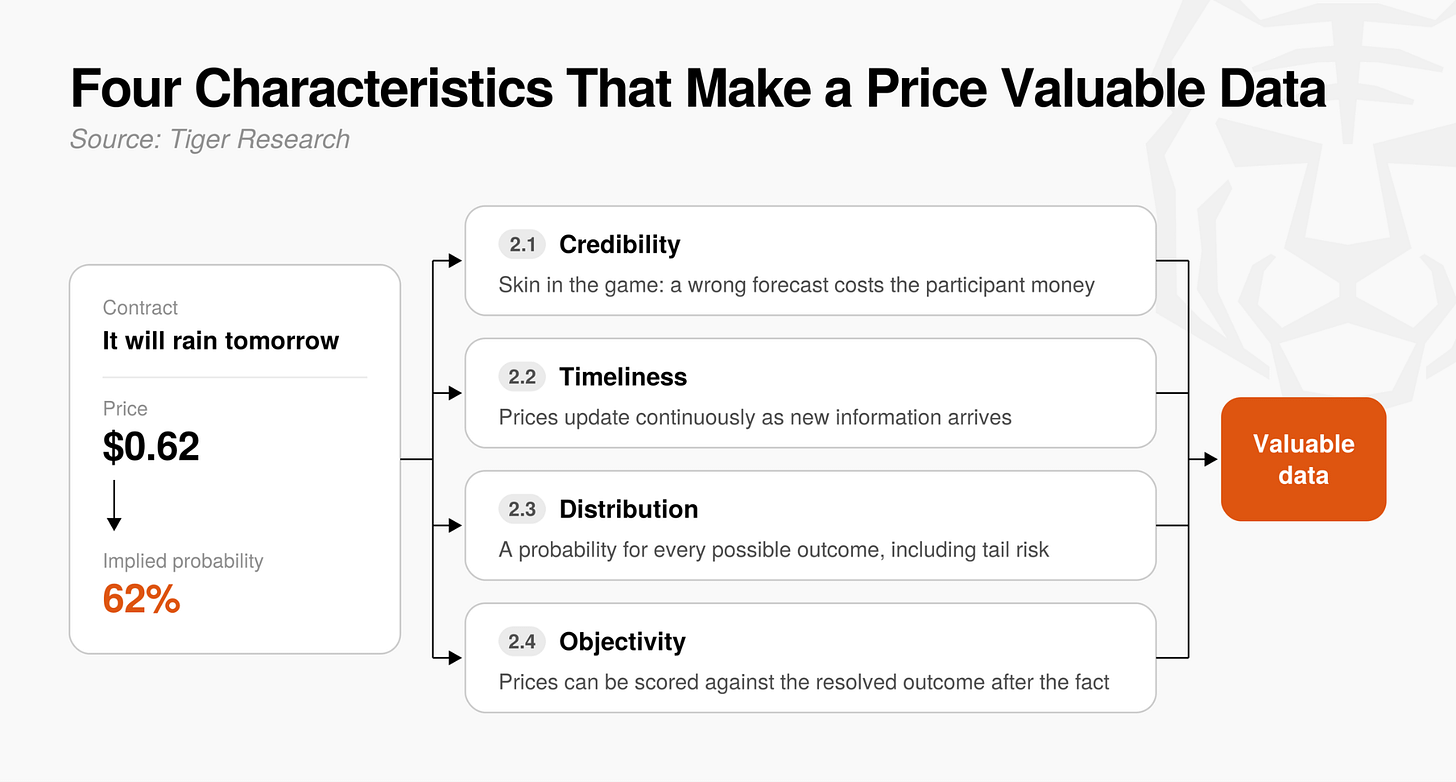
圖 2:預測市場價格轉化為高價值數據的四大核心特徵:切身利益、即時更新、機率分佈與事後驗證。
切身利益帶來的可信度
有些人將預測市場上的押注視作純粹的賭博,但真金白銀的投入實際上賦予了參與者真正的「切身利益」(Skin in the game)。
「切身利益」意味著參與者必須為自己的決策承擔真實的風險與責任。與無需付出任何代價的口頭表態不同,一次錯誤的預測會讓參與者蒙受實際財務損失,因此參與者只會將經過審慎核實的信息和真正的內心信念融入報價中。
當眾多背負切身利益的個體預測被匯聚在一起時,只要市場具備充足的流動性,預測市場的價格就會演化為高度可靠的機率數據。
持續即時更新帶來的時效性
傳統的民意調查和專家問卷僅能提供調查進行當期的靜態快照,因而難以捕捉快速演變的市場變化。例如,若在明天央行即將公布利率決議的前夕,今天突發外部經濟衝擊或緊急政策聲明,那麼數天前完成的民調或按月更新的專家問卷根本無法對此做出任何反映。
與此形成鮮明對比的是,預測市場的價格在新信息進入市場的那一瞬間便會即刻產生波動。每當突發新聞、意外事件或監管公告發布時,參與者都會迅速重新調整倉位,從而驅動價格保持不間斷的即時更新。
因此,預測市場價格絕非固化於過去的陳舊機率,而是能夠隨事態發展即時變遷的極具時效性的動態數據。
涵蓋各類結果的機率分佈
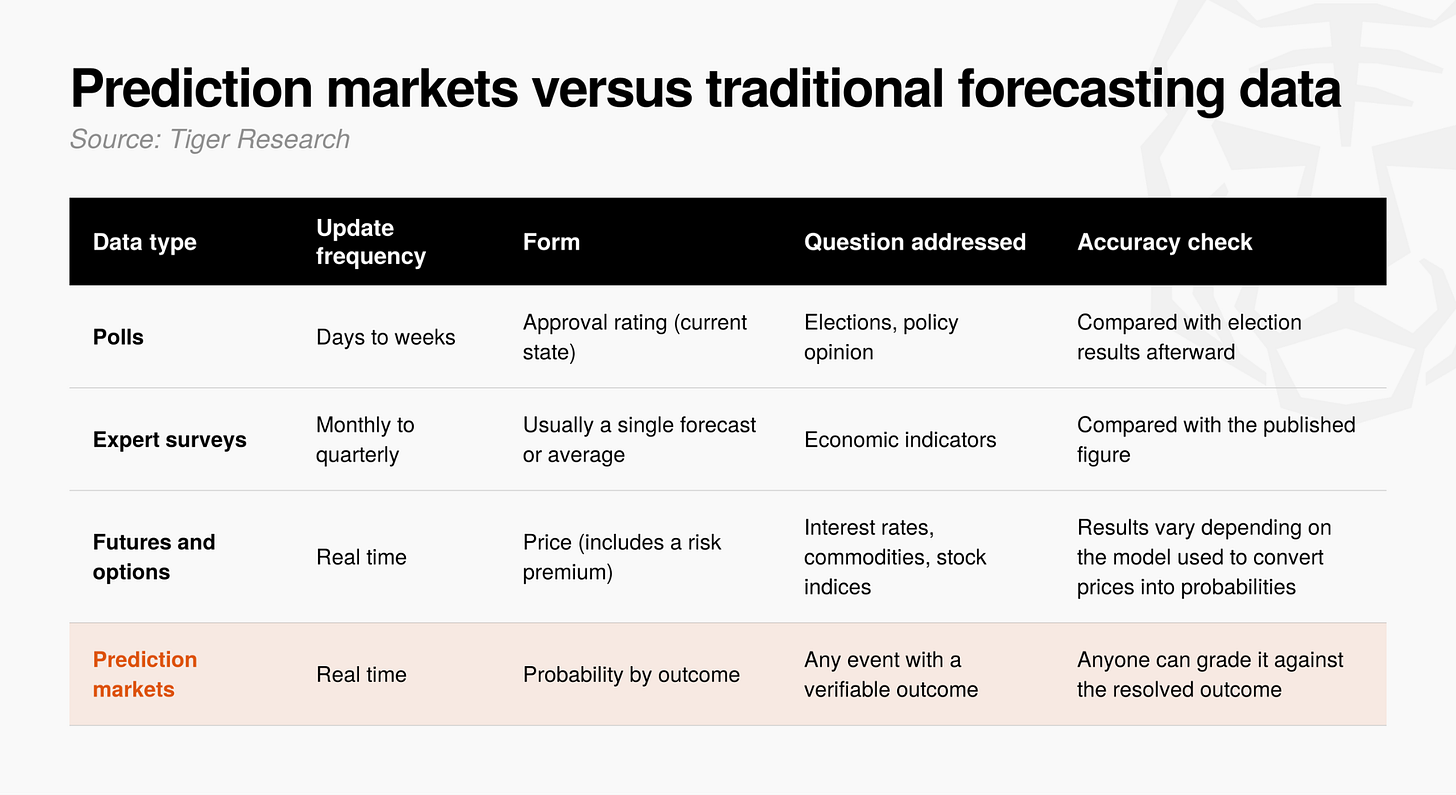
圖 3:單點數值預測與全域機率分佈(涵蓋各情景及尾部風險)的對比示意。
聚焦於單一平均值或峰值數值的傳統指標往往會損失大量信息,因為它們將眾多複雜的觀點強行壓縮為一個孤立數字。例如,在預測央行降息幅度時,常規的專家問卷通常只給出一個平均預期值(如「降息 25 個基點」),卻無法呈現取決於委員會成員言論微妙變化的多種情景機率。
相反,預測市場能針對每一種可能的結果生成完整的「機率分佈」。這裡的機率分佈能夠同時展示所有潛在情景的對應機率(例如:按兵不動 20%、降息 25 個基點 70%、降息 50 個基點 10%),並且呈現為連續的時間序列。
這使得預測市場不僅能夠衡量最可能發生的中心基準情景,還能有效測算發生機率極低但一旦發生將帶來劇烈衝擊的尾部風險(Tail Risk)。因此,預測市場所提供的遠不止一個單點預測,其全域機率分佈為評估未來市場波動與潛在風險提供了全方位的量化支撐。
事後驗證帶來的客觀性
預測市場數據之所以能在學術界和全球金融市場贏得深厚信任,最關鍵的基石在於其預測結果在事後完全可被客觀驗證。
常規的專家預測和問卷調查在事態水落石出後固然也能核對準確率,但評估過程通常存在巨大的主觀解讀空間,各機構也傾向於選擇性引用對自身有利的戰績。相比之下,預測市場數據被完整記錄為清晰的定量價格(機率),且到期通常以 0 或 1 明確結算。因此,其準確性評估具備嚴格的數學精確度,不容任何主觀粉飾。
任何人均可透明、無誤地將歷史價格走勢與實際發生的結果進行橫向比對。由於這一客觀記錄無法被任何人篡改並可隨時公開調取,預測市場價格徹底脫離了主觀臆測範疇:專業數據團隊與權威機構能夠對其歷史準確性進行嚴密校驗,這為將其採納為核心決策參考提供了最具說服力的基石。
預測市場數據應用於何處?
預測市場數據雖然在近期才廣泛引發公眾關注,但其歷史淵源最早可追溯至 20 世紀 80 年代的愛荷華電子市場(IEM)。長期以來,其最負盛名的應用場景在於大選預測;而隨著預測市場在近年來拓展至更多宏觀領域,其實用價值正展現得愈發清晰。

圖 4:預測市場數據在選舉、宏觀經濟、公共衛生與企業情報等領域的廣泛應用版圖。
選舉:比民調更早、更準
首個展現預測市場強大潛力的經典案例正是前文提及的愛荷華電子市場(IEM)。研究人員將 IEM 在 1988 年至 2004 年間舉行的五屆美國總統大選中的表現與 964 次傳統民調結果進行了系統比對,結果顯示,在 74% 的案例中,IEM 對實際大選結果的預測精度均顯著超過了同期民調(Berg, Nelson and Rietz, 2008)。
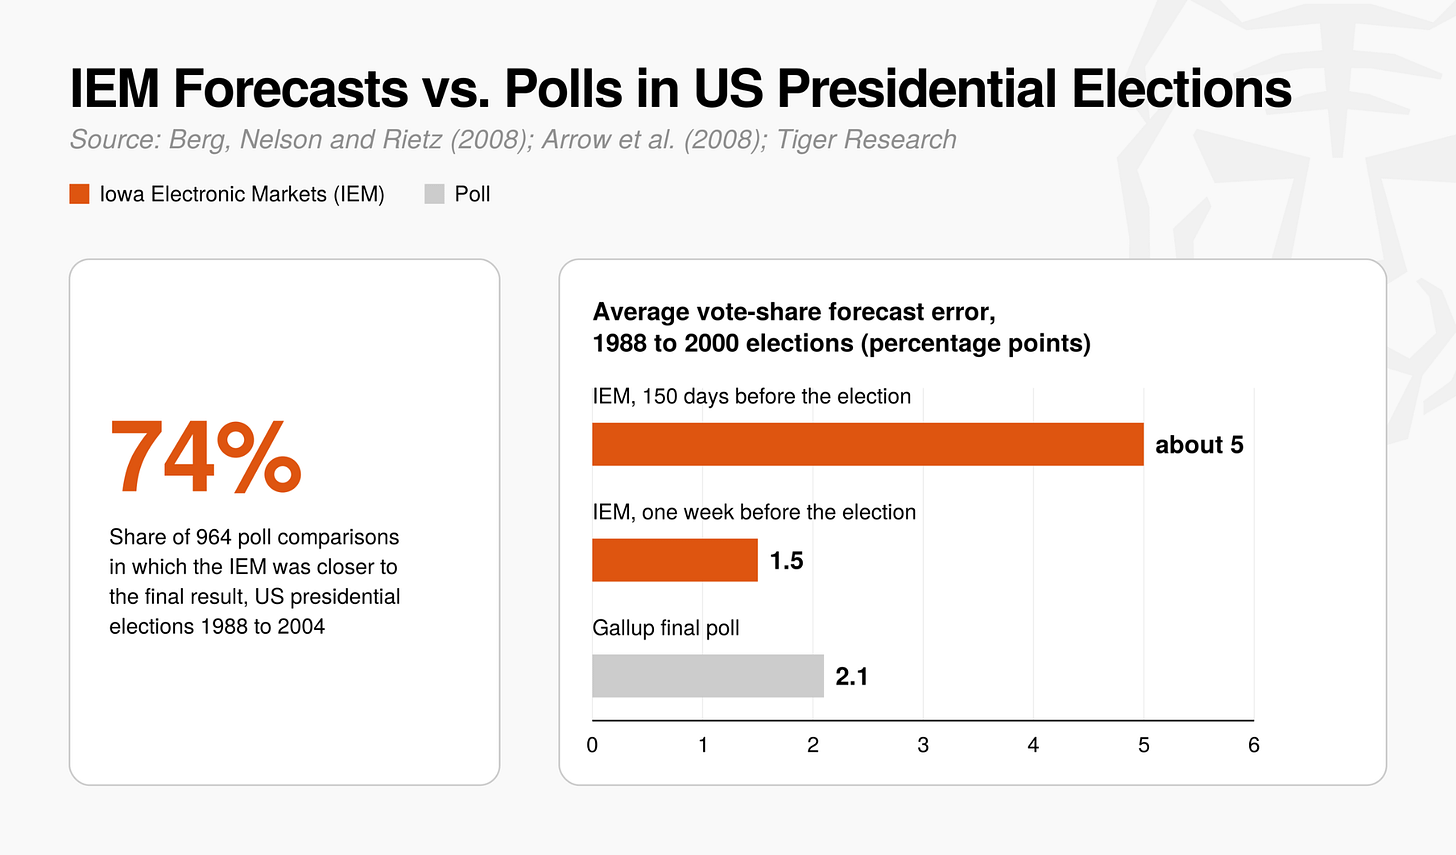
圖 5:愛荷華電子市場(IEM)在歷屆美國大選中的預測精度顯著優於傳統民調結果。
這種預測優勢並不僅限於臨近大選的前夕。對 1988 年至 2000 年大選的數據分析顯示,在選前一週,IEM 對得票率的預測誤差(與實際得票率的差距)平均僅為 1.5 個百分點,低於蓋洛普(Gallup)終局民調 2.1 個百分點的誤差;甚至在距大選尚有 150 天的早期階段,其平均預測誤差也僅在 5 個百分點左右(Arrow et al., 2008)。
然而,兩者在指標性質上不可直接等同。民調屬於當期狀態指標,問詢的是「如果今天投票會支持誰」;而預測市場價格則是前瞻性指標,定價的是「大選當天最終誰會勝出」。
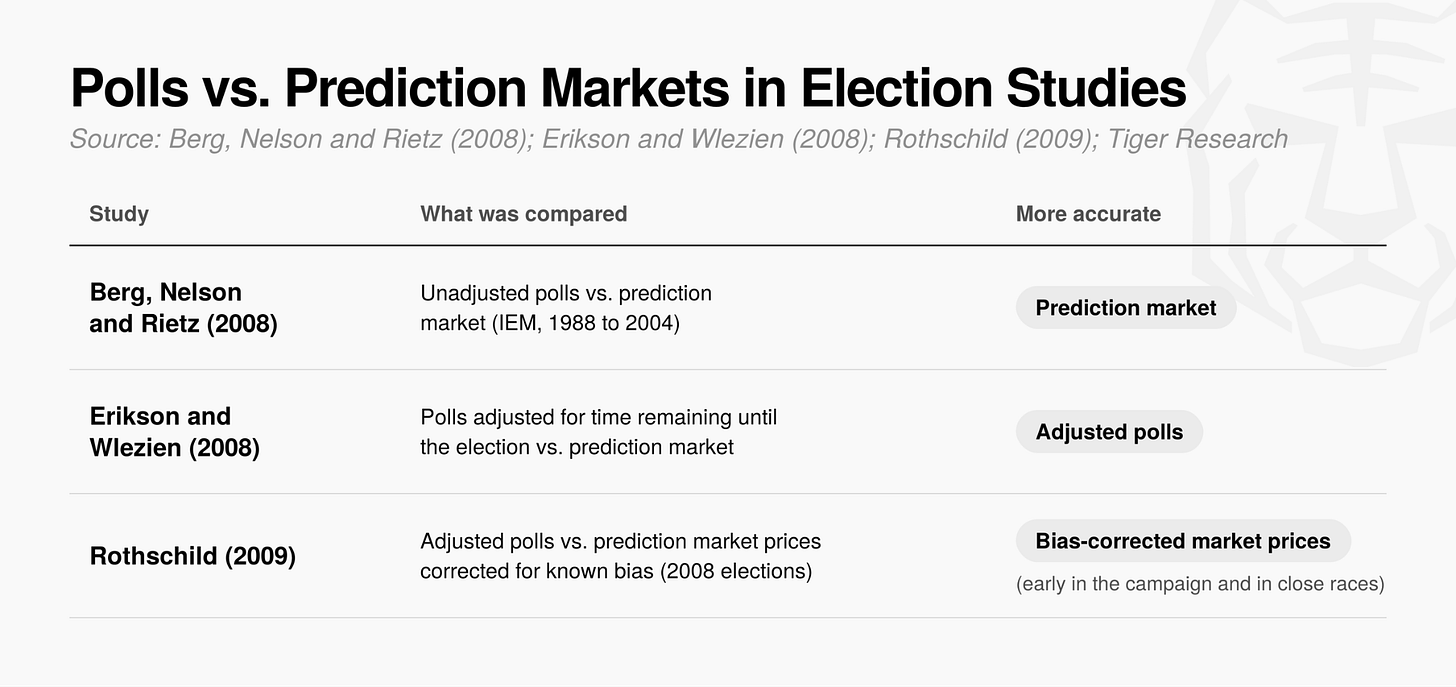
圖 6:民意調查的當期情感快照與預測市場的先導預期定價機制對比。
事實上,一項研究發現,若根據距離大選的剩餘天數對民調數據進行時間調整,其準確率甚至略勝於預測市場(Erikson and Wlezien, 2008)。但針對 2008 年大選的另一項深度分析指出,若對預測市場的已知結構性偏差加以校準,在競選早期以及膠著的激烈對決中,其預測能力依然全面優於調整後的民調(Rothschild, 2009)。
因此,預測市場價格的精準度不僅顯著超越未調整的傳統民調,且完全能與經過高度校準的高級民調模型分庭抗禮。更為重要的是,預測市場能從選前數月起提供每日高頻更新的前瞻預期,從而創造了傳統調查無法企及的增量價值。
經濟:即時洞察宏觀經濟預期
對於利率、通膨和就業等宏觀經濟指標而言,在官方正式公布前準確掌握市場的預期水位具有極為重大的現實意義。
傳統上,市場預期主要依賴專家問卷調查或傳統金融衍生品價格進行測算。然而,調查通常間隔數週才更新一次,因而嚴重缺乏時效性;期貨價格僅能給出一個單點數值,而期權隱含分佈也僅存在於利率與總體通膨等少數幾個品種之中。相反,預測市場透過為每種潛在結果分別定價,能夠直接生成全維度的即時機率分佈。
這種量化實用價值早在 2002 年至 2005 年間的經濟衍生品市場中就得到了充分印證。對與非農就業人口、零售銷售額和初請失業金人數等指標公布值掛鉤的二元期權交易數據分析顯示,市場隱含預測的準確度持平甚至超越了專家調查的平均水平,且市場隱含的機率分佈與事件的實際發生頻率高度吻合(Gürkaynak and Wolfers, 2006)。
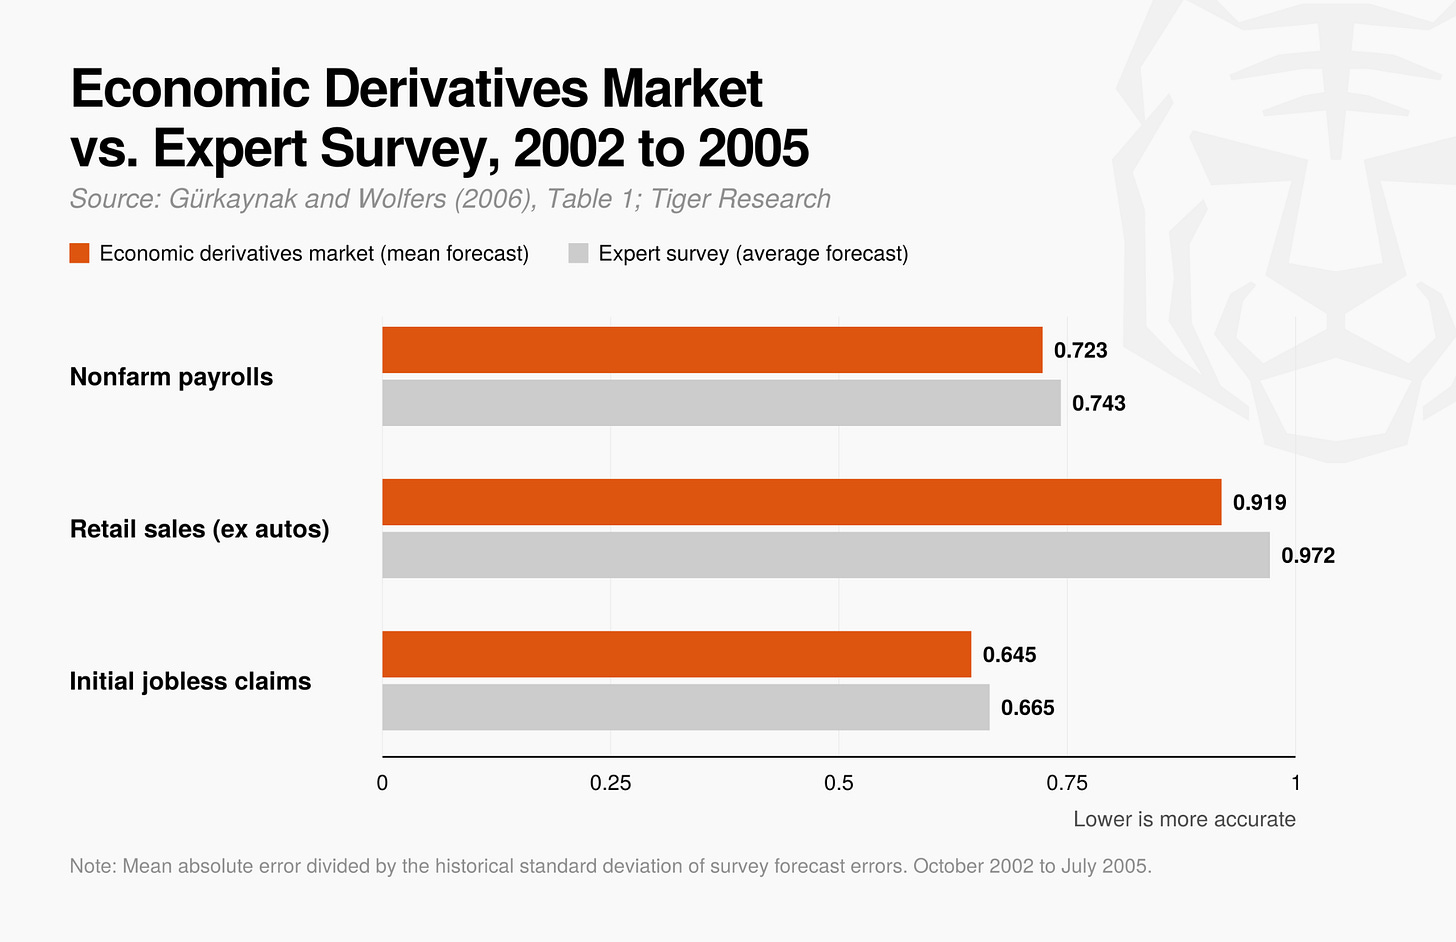
圖 7:德意志銀行與高盛聯合運營的經濟衍生品市場對非農及零售數據的預測表現。
美聯儲理事會近期的工作論文(Diercks, Katz and Wright, 2026)對照現有基準深入評估了預測市場的表現。論文作者發現,Kalshi 預測市場對聯邦基金利率的中位數和眾數預測在 FOMC 議息會議前一日擁有完美的預測戰績,在這一時間跨度內顯著跑贏了聯邦基金利率期貨。與彭博共識預期相比,Kalshi 對總體 CPI 通膨的預測準確度顯著更高,在核心 CPI 與失業率方面則在統計學上表現相當。這表明預測市場在部分關鍵指標上已經實現對傳統基準的超越,在其他領域也完全具備同等水準。
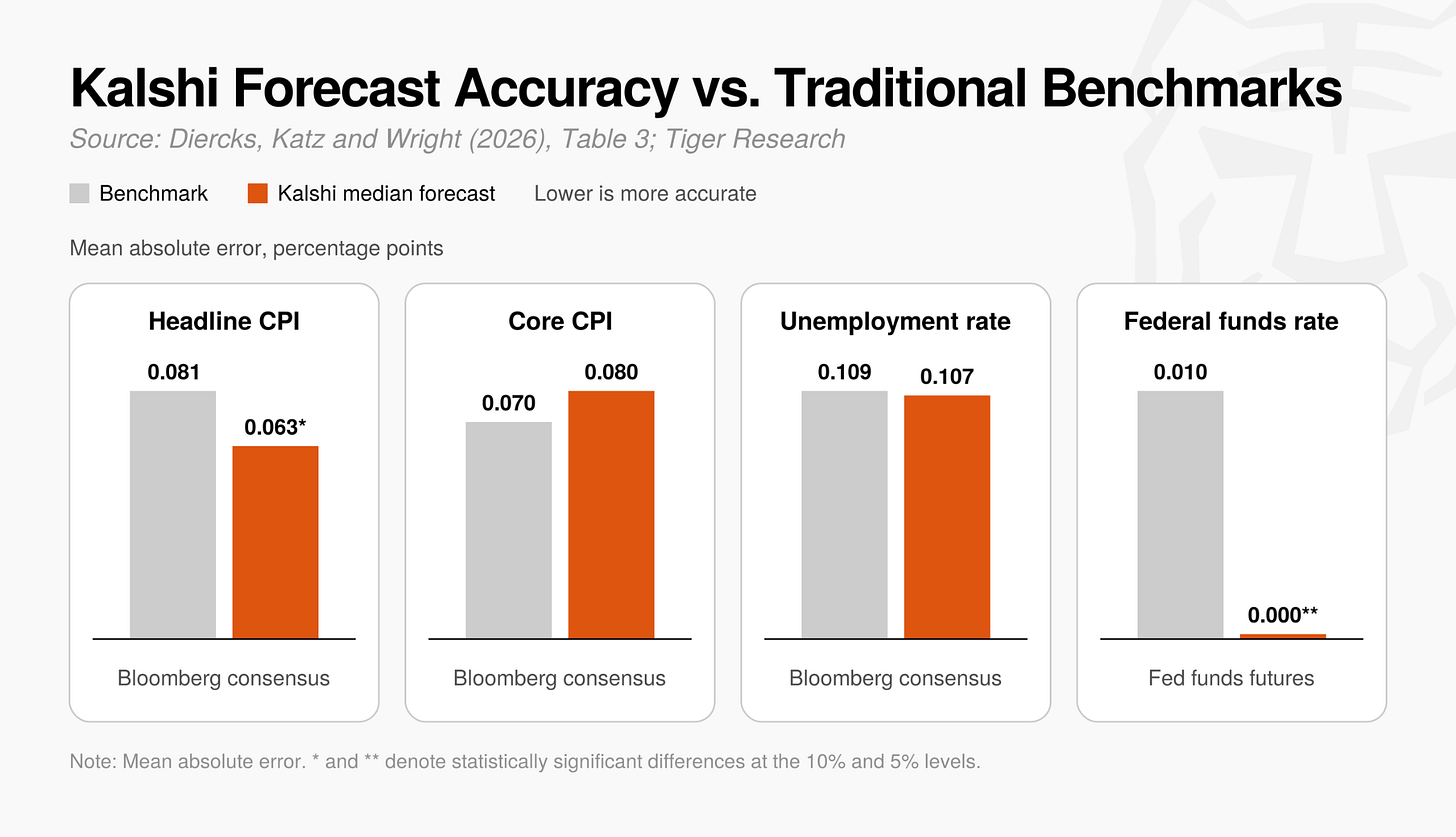
圖 8:美聯儲工作論文顯示,Kalshi 預測市場對聯邦基金利率的預測在議息會議前夕表現優於期貨市場。
該項研究還指出,除預測準確性之外,預測市場還具備更廣闊的現實應用前景。此前,諸如實際 GDP 增速、核心通膨率、失業率及非農就業等核心宏觀數據一直缺乏具備充足流動性的衍生品指標。預測市場透過即時提供基於真金白銀博弈的市場化預期和細顆粒度的機率分佈,徹底打破了這一桎梏,從而為學者與宏觀政策制定者提供了極具參考價值的新型數據基準。