誰在賺數位美元的錢?穩定幣發行方、分銷方與支付商的利潤分帳


- 核心觀點:穩定幣存量近乎停滯但支付轉帳估算大增,真正關鍵問題是價值在發行方、分銷方、支付處理商之間如何分配,而非市場規模本身。
- 關鍵要素:
- 2026年9月底穩定幣供應量3,049億美元,同比僅增0.4%;Allium估算前九月支付轉帳4,820億美元,同比增45.4%,但該數字源自錢包分類與行為規則,非經核實的商業付款。
- Tether與Circle合計佔供應量84.7%;USDT佔已分類支付金額84.2%,流動性、交易對手與用戶習慣構成其支付優勢。
- Circle二季度儲備收入6.677億美元,分銷等成本4.125億美元,其中3.246億美元付給Coinbase,RLDC利潤率41.2%,顯示分銷方攫取大量儲備收益。
- 支付價值不止於鏈上轉帳:本地銀行通道、外匯兌換、對帳、合規與失敗處理難以複製;不足1美分的鏈上費可與昂貴的端到端支付並存。
- Tron佔調整後轉帳價值約三分之二、已分類支付66.6%,其地位源於USDT可得性與服務商網絡,而非單純低gas費。
- 監管方面,美國GENIUS Act與歐盟MiCA影響發行許可、儲備與收益限制;提案與最終規則、申請與獲批須嚴格區分。
- Agent支付三季度6,830萬筆僅370萬美元,筆數翻倍而總額下降,證明技術可行性但缺乏持續付費需求證據。
原文來自insights4vc
編譯|速遞俠@Odaily
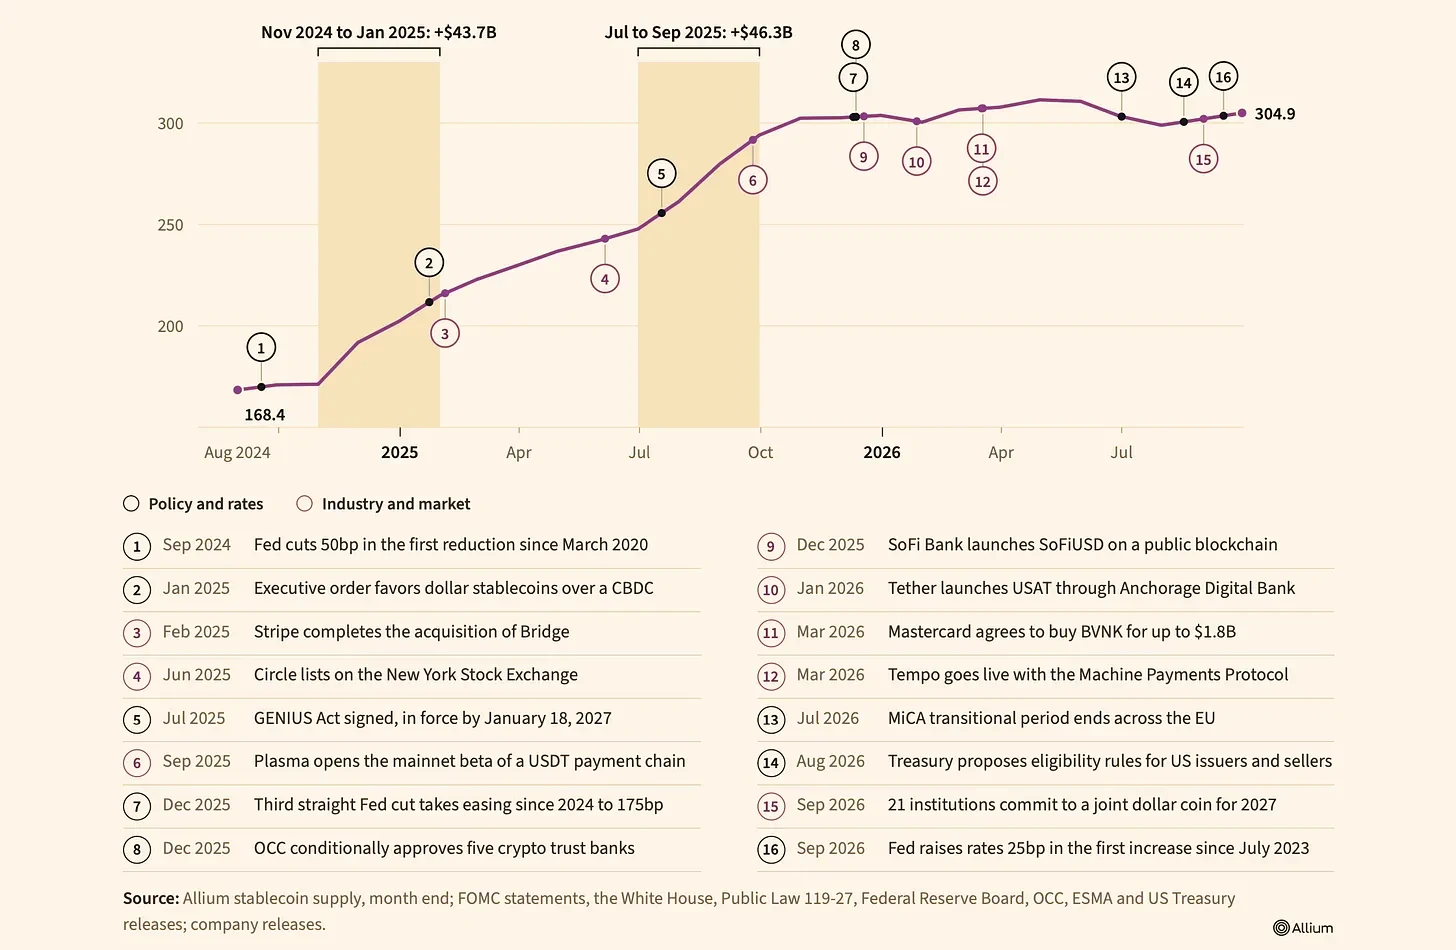
截至 2026 年 9 月底,穩定幣流通供應量為 3,049 億美元,僅比去年 12 月的水平高出 0.4%。然而 Allium 將今年前九個月 4,820 億美元的穩定幣轉帳歸類為支付,比 2025 年同期增長 45.4%。存量幾乎沒有變化,估計用於支付的規模卻大幅增長。
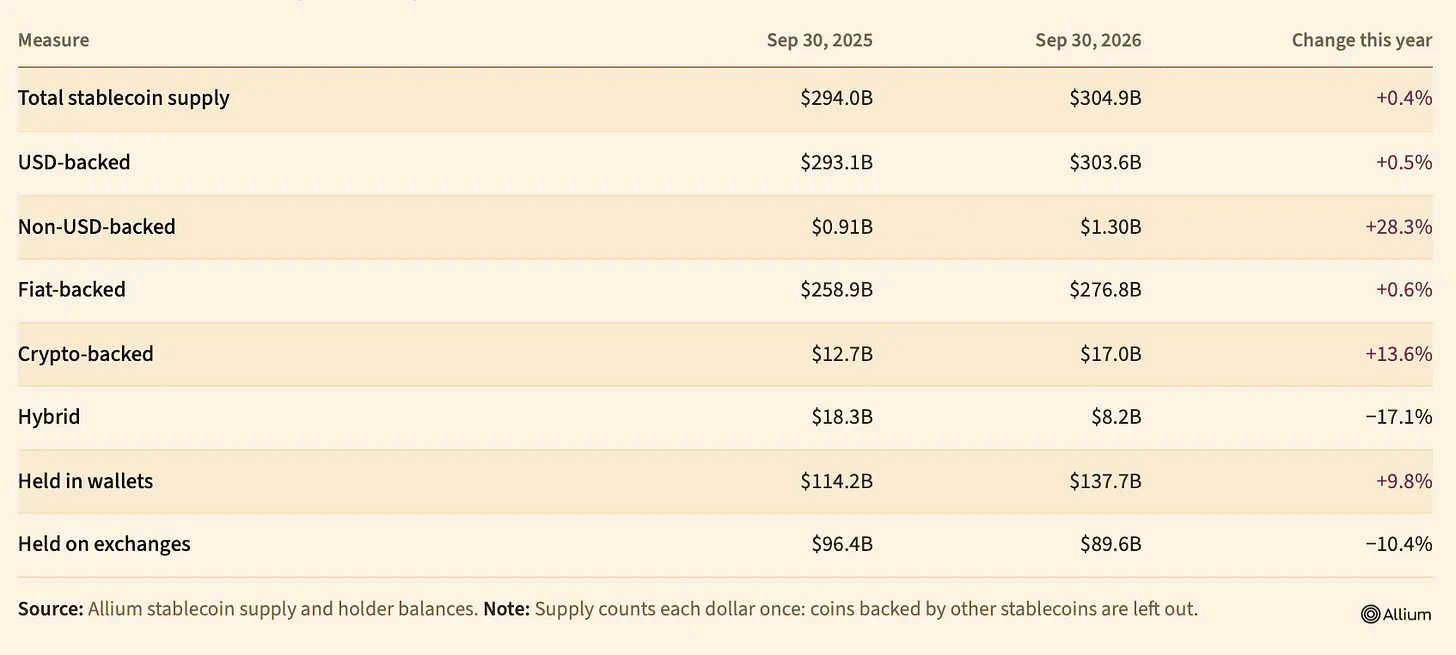
穩定幣餘額
對投資者而言,比「穩定幣市場能做多大」更值得問的是:數位美元在流動的時候,到底是誰在賺錢。
設想一個客戶以穩定幣領取工資,把餘額放在一款薪酬應用裡,最後透過一張卡把它花掉。穩定幣發行方在儲備資產上賺取收益。應用掌握著客戶關係。一家支付服務商負責兌換與結算。多家公司參與了同一筆交易,但它們的經濟模型可能完全不同。供應量最大的發行方,未必是攫取價值最多的那家。
增長數字裡有一個陷阱。Allium 那 4,820 億美元的支付估算來自錢包分類和交易行為,不是經過核實的發票或商戶收款記錄。它的方法論剔除了大量自動化活動,但無法確定每一筆轉帳的商業目的。當公司用交易量來支撐估值、或者聲稱自己在全球支付中的份額正在上升時,這個區分很關鍵。[1–3]
經濟模型比交易量更能說明問題。發行方賺的是儲備餘額與當期利率的函數。分銷方去談這筆收入裡屬於自己的那一份。支付處理商則為搬運資金、兌換貨幣、把客戶接到銀行基礎設施上收費。同一美元可以在多個層級上產生收入,因此很容易高估整個行業利潤池的規模。
而一筆支付裡最值錢的部分,可能根本不是鏈上轉帳那一環。接入本地銀行通道、可靠的貨幣兌換、對帳、合規,以及對失敗交易的處理,這些至今都難以複製。
本報告要回答的是:錢去了哪裡,哪些公司有議價能力把它留下,以及它們的盈利能否扛住更低的利率、更薄的利潤率和更激烈的競爭。
1. 98 兆美元這個數字,描述不了一個 98 兆美元的支付市場
區塊鏈能可靠地記錄代幣的轉移,卻幾乎拿不到這些轉移背後的商業義務的證據。一筆供應商付款和做市商的庫存調撥,在事件層面看起來可能是一樣的。智能合約的自動化路徑會讓記錄成倍增加;淨額結算又把幾筆採購壓縮成一筆。這個區分決定了所有關於「穩定幣商務」的爭論裡,分母應該取多少。
Allium 報告稱,2026 年前九個月穩定幣的原始轉帳量為 97.9 兆美元。其中 59.3 兆美元被歸為基礎設施活動,36.2 兆美元歸為交易場所,調整後的活動約剩 2.4 兆美元。隨後它將 4,820 億美元——約為調整後總額的五分之一、不足原始量的 0.5%——歸類為支付。每一步都是一道分析濾鏡。這 4,820 億美元是 Allium 所覆蓋的資產、實體和分類規則之下得出的支付估算值,不是對已結算商業義務的獨立統計。[1]

穩定幣活動
比起原始轉帳量,這幾道濾鏡是實質性的改進。但它們的精確度未知。Allium 綜合了自有標籤、錢包分類和行為規則,並且由第一條匹配上的分類規則決定結果。兩個已識別企業之間的一筆轉帳,可能是在結清一張發票,可能是在調劑財庫帳戶,也可能是在關聯實體之間調撥資金。Allium 沒有發布過足以估算其 4,820 億美元支付序列假陽性率與假陰性率的、按金額加權的誤差研究。
國際清算銀行(BIS)的一份工作論文把這個問題講得更具體。研究者檢查了 1.41 億筆以太坊交易中的 5.93 億個穩定幣轉帳事件,發現近 60% 的事件嵌套在複雜的多動作交易裡。樣本覆蓋 2025 年以太坊上的三種美元穩定幣。它證明了「把事件當成獨立支付來數」有多危險,但沒有為 Allium 那套寬得多的支付數據集給出任何調整係數。[2]
歷史對比還有第二重麻煩。2026 年 9 月 18 日,Visa 更新了其鏈上數據看板的分類方法,把已標記地址的樣本空間從約 1,500 萬個擴大到 6 億個,並加入了路由啟發式規則。更多自動化活動被識別並剔除。Visa 的看板用的就是 Allium 的輸入,因此兩個序列之間的一致不能算作獨立的交叉驗證。增長率需要建立在標籤與剔除規則的同一個版本之上。[3]
2. 兩家發行方主導著一個越來越擁擠的市場
截至 9 月底,Allium 把 1,840 億美元的流通供應量歸給 Tether,742 億美元歸給 Circle。兩者合計約佔其 3,049 億美元總量的 84.7%。Tether 的餘額在 2026 年前九個月減少了 31 億美元,Circle 減少約 8.64 億美元。更小的發行方合計抵消了頭部兩家的下滑。流通量超過 10 億美元的發行方從 11 家增至 15 家。市場變得更擁擠,但集中度並未明顯下降。[1]
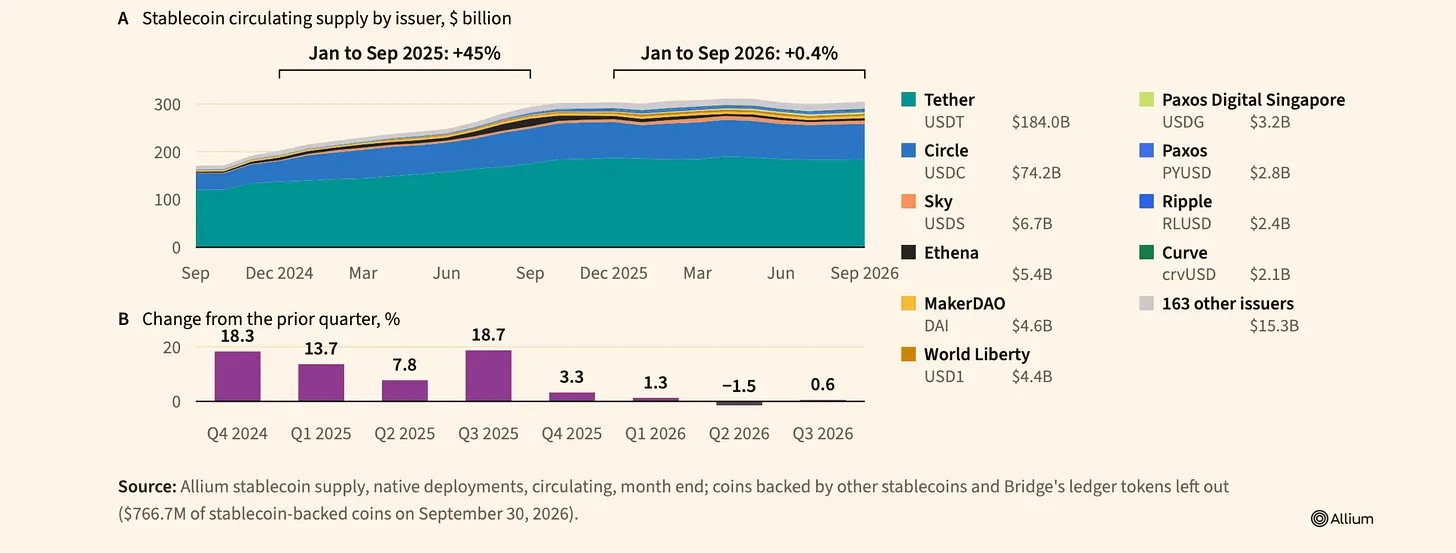
發行方提供的穩定幣流通供應量
在持平的總量之下,擴張中的發行方合計增加 114 億美元,幾乎正好抵消了其他地方 102 億美元的減少。USDG、RLUSD、USD1 以及更新的產品拿到了餘額,其中一部分是以老牌代幣的份額為代價。發行方層面的數據無法判斷,這種流動裡有多少代表新增的客戶需求,又有多少只是財庫遷移、激勵補貼,或者從一種美元代幣換到另一種。幾十億美元的新增發行量,可能只是給一個既有的美元頭寸換了標籤。[1]
同樣,並非所有品牌代幣都能疊加到它們的背書資產上。一些公司品牌的穩定幣把現有的穩定幣當作儲備持有。把包裝層和底層幣都算進去,會造出虛假的市場增長。Allium 把這類結構從其供應量頭條數字中剔除了,但其報告對這個剔除給出了兩個不同的 9 月數值:發行方章節裡是 7.667 億美元,品牌代幣章節裡是 8.72 億美元。差異可能源於口徑或處理方式,所提供的報告沒有做勾稽。因此我們採用已發布的總量,不把品牌供應量再算一遍。[1]
不動的餘額值得關注。一個數位美元可能作為抵押品躺在交易所帳戶裡,可能對應一個家庭的儲蓄偏好,也可能支撐一個生息的儲備組合。發行方的年收入更直接地取決於這些餘額的水平和持久性,而不是某一週有多少筆轉帳。客戶選擇持有某個代幣六個月,與合作夥伴為了一場營銷活動而備貨,兩者之間有巨大差別。
Tether 的領先地位帶有支付維度的含義。在 Allium 的分類下,1 月至 9 月的支付金額中 USDT 佔 4,060 億美元,即 84.2%。這比發行方供應市場的集中度還高。它指向流動性、既有交易對手方和客戶習慣三者的強力組合。它並不揭示 Tether 在支付處理費中的份額——發行方、網路、以及把穩定幣換成當地貨幣的公司,可能是不同的主體。[1]
3. 分銷方分走之後,儲備收益還剩多少
對一個常規的儲備支持型穩定幣,盈利計算的起點是平均合格儲備及其已實現收益率,然後扣掉發行方付給分銷方和其他服務商的部分,再扣運營成本。期末供應量是一個不完美的盈利代理指標,尤其當利率或合作夥伴結構發生變化時。儲備收益率下降一個百分點,對盈利的影響可能超過幾個季度的溫和支付增長。
Circle 對這一分帳披露得異常清楚。2026 年第二季度,公司報告儲備收入 6.677 億美元、其他收入 3,360 萬美元,總營收 7.013 億美元。它在分銷、交易及其他成本上支出 4.125 億美元。剩下的 2.888 億美元代表 41.2% 的「收入減分銷成本」(RLDC)利潤率,這是公司運營支出之前的口徑,不是淨利潤。該季度分銷支出中約 3.246 億美元僅與 Coinbase 一家有關。結論是直接的:一家發行方可以管著一大本儲備帳,而由此產生的收入卻有相當大一部分流向了把餘額帶進來的那家公司。[4]
這套安排在經濟學上是理性的。帶來客戶和持續餘額的分銷方擁有議價能力。對發行方來說,付錢買這個入口,可能比自己去做消費錢包、支付平台以及多個市場的監管關係更便宜。但分銷方同樣可以換供應商,或者把發行環節收回自己做。因此發行方的護城河取決於替換它的成本與摩擦、它的流動性網路、它的安全性認知,以及代幣本身的品牌。
做一個刻意簡化的敏感性測算。10 億美元平均儲備在 3% 的已實現回報下,成本前一年產生 3,000 萬美元。若發行方在分成之後保留儲備收入的一半,則在其自身支出前留下 1,500 萬美元。已實現收益率下降一個百分點,在餘額和分成比例不變的前提下,這筆留存額減少 500 萬美元。在原收益率下把合作夥伴的分成比例提高十個百分點,留存收入再減少 300 萬美元。這些是算術示例,不是對任何公司合同約定利潤率的估計。
Tether 的披露形態則是另一種。它報告 2026 年第二季度淨經營利潤約 15 億美元,其經 BDO 鑑證的儲備材料顯示儲備盈餘 41.1 億美元。8 月,Tether 宣布 KPMG 已對 Tether International 的 2025 年財務報表出具無保留意見。這份已報告的年度審計不應與季度儲備鑑證混為一談;本刊未獨立查閱該簽署後的審計意見。同樣,如果無視上述公告而繼續聲稱「Tether 從未接受過財務報表審計」,這個說法已經過時。這些數字與鑑證範圍與 Circle 公開提交的季度財報並不直接可比。[5–6]
4. 分銷合同決定誰留下價差
眼下的爭奪大多發生在熟悉的軟體裡。錢包選擇預設的美元餘額,交易所引導流動性,財庫平台把特定代幣接進支付流程。這些決定決定了哪些儲備被融資,以及客戶在哪裡養成習慣。
Global Dollar Network 描述了對合作夥伴基於 USDG 的鑄造、託管和受理給予獎勵。Open USD(OUSD)提供了另一種結構:Open Standard 創造了這個產品,Bridge 是它的發行方,Stripe 則把 OUSD 接入自己的支付與金融基礎設施。符合條件的 Open Standard 合作夥伴可以獲得與其 OUSD 活動掛鉤的獎勵。Stripe 是 Open Standard 的創始公司之一,而不是該方案的唯一所有者。這些安排說明了分銷入口如何能索走一部分儲備收益,但公開描述無法確定實際實現的利潤率或各合作夥伴的留存情況。[7–8]
品牌化製造了另一重會計問題。一個合作夥伴可以展示自己的美元產品,而由另一實體發行底層負債、管理儲備並處理贖回。產品可見的名稱幾乎不透露這些合同角色。做供應量分析時,要穿過包裝層看到背書資產;做盈利分析時,要跟著那些約定投資收益、獎勵和服務費的協議走。
整合可以改善運營方的處境,但所有權並不保證誘人的利潤率。Mastercard 在 8 月表示已完成對穩定幣基礎設施提供商 BVNK 的收購。其戰略邏輯是獲得跨越傳統支付系統與數位資產的編排能力。這份公告確立的是一筆已完成交易,不是已實現的成本優勢、整合結果或新的收入運行率。同樣,Stripe 對 Bridge 的所有權使它有能力把發行基礎設施與商戶和開發者使用的產品結合起來。這些組合能否守住定價,取決於服務可靠性與客戶工作流的價值。[8–9]
5. 企業支付:一個大估算,驗證有限
Allium 將 2026 年前九個月 1,340 億美元的已分類支付金額歸為企業對企業(B2B)轉帳。消費者對企業的轉帳為 1,120 億美元,企業對消費者為 630 億美元。剩下的 1,730 億美元是消費者對消費者。把至少涉及一方企業的三類加總,是 3,090 億美元,約佔報告支付金額的 64%。企業標籤錢包實際收到的金額更窄:B2B 加 C2B 等於 2,460 億美元,約佔 51%。Allium 的企業標籤中也包含機構,這意味著兩個數字都無法證明等量的貿易開票。[1]
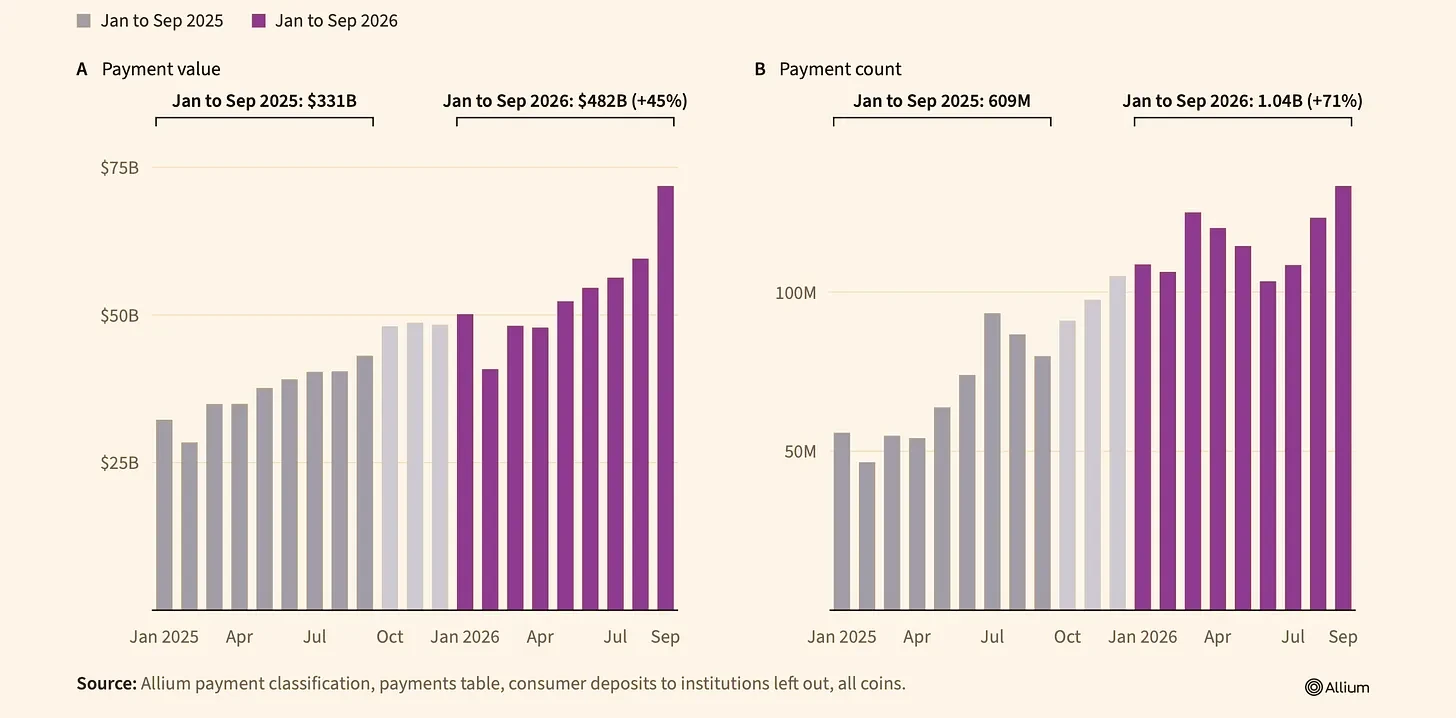
按月統計穩定幣支付金額和數量
Allium 還給轉帳標註了用途:採購 1,118 億美元、企業經營 1,160 億美元、支出發放 293 億美元、點對點活動 1,725 億美元,另有 523 億美元未標註用途。這些金額為了瞭交易模式提供了有用的指引。但要判斷模型的解讀有多大比例對應一筆已完成的商業義務,需要的是經過核實的發票、工資單文件和付款回執。[1]
近期最有前景的支付應用,大概率出現在既有金融基礎設施昂貴或難用的地方。一家進口商可能需要在本國銀行無法及時供匯時向供應商支付美元。一家跨國企業可能希望其子公司能在本地營業時間之外調劑現金。一個平台可能要向多個市場的承包商發放收入。這類需求因通道、支付金額、收款人要求和本地牌照的不同而差異極大。穩定幣可能解決任務中的某一部分,同時把其他摩擦留在原地。
商業上最有意思的基準,是激勵和促銷定價結束之後,同一批經核實企業的重複使用。一款供應商付款產品應當用配對發票、已入金客戶、完成的結算、重複月份,以及扣除合規與付款成本後的貢獻來評估。一個財庫平台即使交易筆數相對較少也可能很有價值,因為它減少了閒置餘額和操作延遲。數地址或者數轉帳,會把這兩種經濟回報都掩蓋掉。
6. 區塊鏈顯示不出來的那筆支付費用
低網路費是一項真實的技術成就。Allium 的 9 月對比顯示,在列出的八條網路中,有七