每週編輯精選 Weekly Editor's Picks(1017-1023)


- 核心觀點:本週市場聚焦宏觀風險與加密行業結構性矛盾:美國中期選舉與財政鬥爭預期升溫,黃金與美元美債罕見背離;同時Hyperliquid等Perp DEX雖貢獻巨額手續費,散戶卻大規模虧損,收益分配機制引發質疑。
- 關鍵要素:
- 特朗普支持率跌至任期最低,民主黨中期選舉佔優,但2027年債務上限與撥款大戰難避免,市場或面臨動盪。
- 黃金回吐8月以來全部漲幅,與美元美債走勢背離,全球風險資產同步承壓,平倉效應或仍在擴散。
- Hyperliquid六大主流應用上散戶合計虧損2.8億美元,手續費佔虧損過半,多數用戶第3個月後停止交易。
- 38家Perp DEX過去30天產生約1.25億美元手續費,Hyperliquid獨佔8455萬美元,前五家合計佔85.6%。
- OCC公佈GENIUS法案最終規則,明確穩定幣發行、儲備與贖回要求,2027年1月生效,放寬第三方獎勵安排。
- MSCI新規擬將Strategy等加密財庫公司剔除全球指數,11月評審生效,或引發被動資金集中賣盤。
- Circle每1美元收入僅留存7美分淨利潤,大部分讓利分銷夥伴與合規基礎設施,USDC佔穩定幣交易量約77%。
資訊流太快,深度分析文章容易被熱點淹沒。「每週編輯精選」欄目將這些有判斷價值的內容從海量資訊裡撈出來,幫你濾掉噪音,留下洞察,帶來啟發。
宏觀局勢
美國中期選舉三種結局全解析:川普將面臨什麼?2027 年財政大戰難避免
川普的支持率已跌至其總統任期內的最低水準,民調也顯示民主黨在選舉競爭中處於有利位置。不過,即使民主黨贏得一個或兩個議院,也無法直接接管白宮的行政權力。川普仍可行使總統否決權,並繼續在關稅、移民和外交政策等領域運用廣泛的行政權力。
無論哪個黨派最終控制國會,2027 年圍繞提高債務上限和聯邦政府撥款展開的鬥爭都很可能發生。兩位經濟學家預計,市場和投資者將面臨動盪的一年。
債券收益率正在下行,卻同樣沒有給貴金屬帶來提振。黃金市場走勢反常,日圓已經大幅走強。這可能意味著市場正在發生旨在推動日圓升值的干預行動,而這通常會對美元構成利空。
金價已經回吐了 8 月以來的漲幅,整個上漲行情幾乎被完全抹去。
全球風險資產同步承壓,平倉效應或仍在擴散。
對沖 AI 泡沫最便宜的選擇,或許指向東京:高盛建議關注做空美元兌日圓
日本積累的儲蓄持續流向海外,尤其是美國債券和股票,為美國資產市場的繁榮提供了重要資金來源。但如果投資者開始下調對美國經濟增長的預期,這股龐大的資本流動可能改變方向,日本資金回流國內的壓力也可能隨之上升。日圓可能走強。
日圓的漲勢延續到一個多月以來的最強勁水準,科技股的拋售加劇促使投資者轉向包括日本貨幣、日本政府債券和美國國債在內的傳統避險資產。
投資與創業
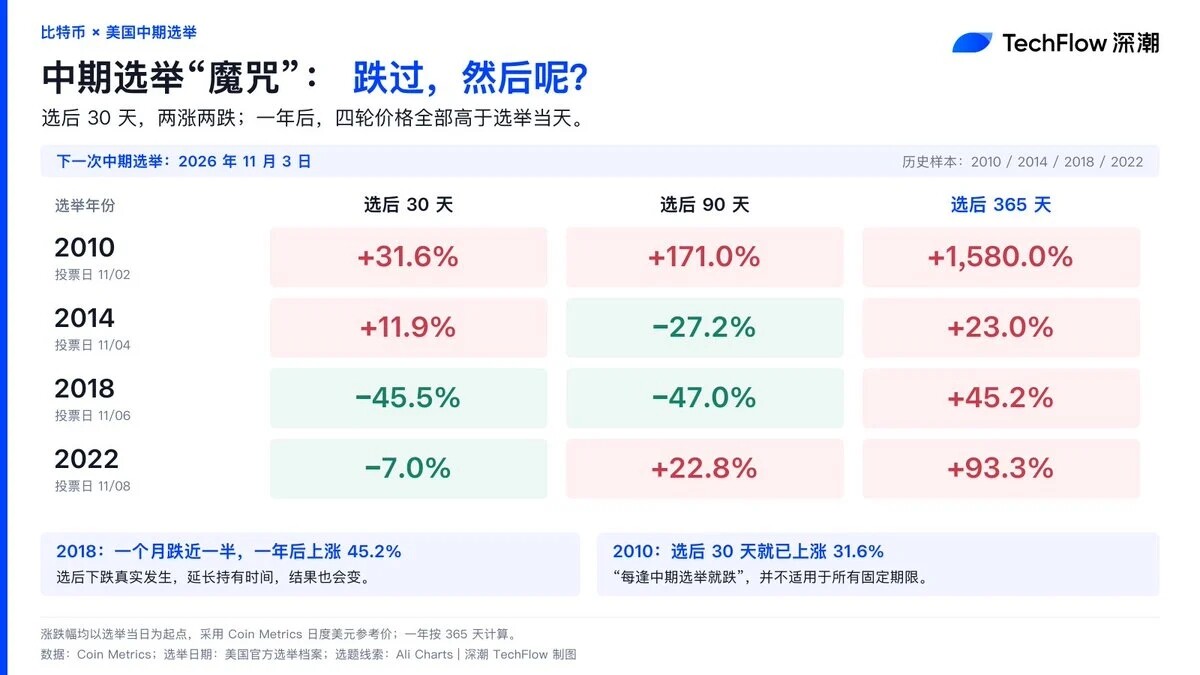
今天的 BTC ,已經被傳統金融渠道廣泛收編,越來越像一個高 Beta 的風險資產,它與美股、美元流動性以及全球風險偏好的聯動明顯加強。 因此,中期選舉帶來的政策預期變化,大概率會傳導到 BTC 的盤面上;不過需要注意,不要理解成 BTC 直接掛鉤選舉結果,只是這輪週期裡可以明顯看到,BTC 對宏觀風險偏好的敏感度已被拉滿。
Hyperliquid C 端大擴張的背後,40 萬散戶虧了 2.8 億美元
在 C 端應用大賺的同時,透過此類應用開單的散戶們,情況似乎並不太好 —— Hyperdash 聯合創辦人 Hanson Birringer 研究發現,在已接入 Hyperliquid 的六大主流應用上,散戶們已合計虧損了 2.8 億美元。
虧損來自兩個方面 —— 交易盈虧和手續費。在這些應用中,手續費占了大頭,略高於 1.26 億美元虧損額的一半。BTC 是用戶交易最多、虧損也最慘重的市場。
這些應用確實實現了 Builder Code 的設計初衷 —— 為 Hyperliquid 帶來新交易者、交易量和手續費。但遺憾的是,被引入的用戶正因為過度交易、高昂的手續費損耗(fee drag)和爆倉而虧掉大部分本金。他們中的大多數人在第 3 個月後就停止了交易。
Perp DEX 每月產生 1.25 億美元手續費,真正被獎勵的是誰?
過去 30 天,根據 PerpsAtlas 的統計,38 家 Perp DEX 產生了約 1.25 億美元用戶手續費。Hyperliquid 一家就貢獻了 8455 萬美元,前五大平台合計占據 85.6%。
交易員承擔交易成本、貢獻手續費,平台卻將收入用於回購代幣,優先獎勵持幣者,而不一定是實際創造收入的人。Tokenomics 可以讓平台幣獲得價值支撐,卻不能替代 Trader Economics。
博空投的用戶已經付出了確定的成本,能否回本卻取決於自己無法決定的 Token 估值。 而這一計算甚至建立在項目最終能夠發幣的前提之上。
PopDEX 所強調的 Trader-first 是指:技術投入最終必須轉化為更有競爭力的綜合交易成本、更穩定的執行,以及更高效的資金使用體驗。
IOSG:Papertrade 日收入僅次於 Tether,一家把九成抽水退給輸家的賭場
交易者淨虧的 6320 萬美元裡,5410 萬美元(86%)分給了 PAPER 質押者。LP 裡還有 470 萬美元,開發者拿到約 450 萬美元(7%)。領分紅的就是虧錢的人:前 1000 個錢包持有 88% 的 PAPER,承擔了全部虧損的 81%,拿走了 91% 的分紅。說白了,這是一家把抽水退給賭客的賭場。
收入跟著刷量一波波來。
PAPER 有價格了,但很薄。
償付能力一直撐住了。
AI & 存儲
AI 資金流向圖:輝達拿走 6900 億,其餘 499 家瓜分 3400 億
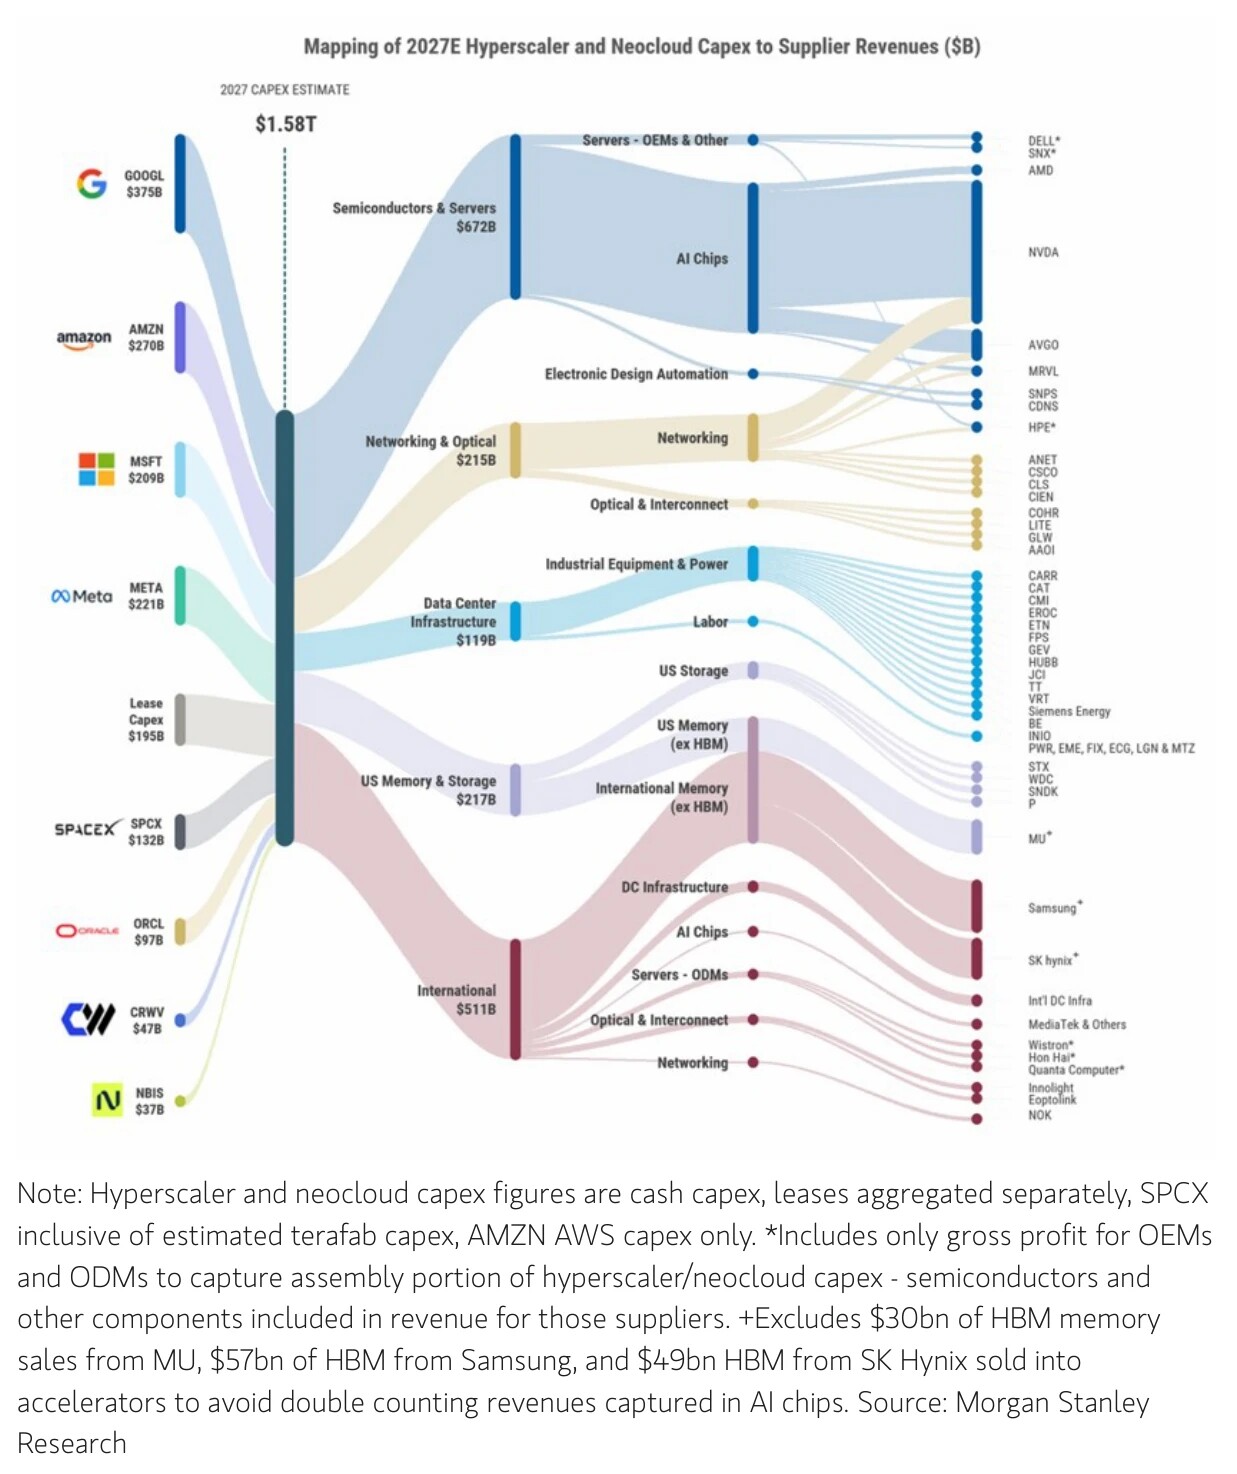
在超大規模雲端服務商 1.58 兆美元的支出中,約三分之二的 S&P 500 受益金額流向輝達一家,其餘 499 家成分股合計僅分得約 3390 億美元。
AI 資本支出將直接驅動 S&P 500 約 25%的銷售增長,AI 相關企業將貢獻 2027 年標普指數 78%的盈利增長。
超大規模雲端服務商已披露逾 1.1 兆美元尚未啟動的租約承諾,這部分「合成資本支出」並不體現在任何現金流量表的資本支出項下,卻在經濟實質上等同於債務融資。2027 年將是超大規模雲端服務商自由現金流缺口最大的一年,屆時債務融資壓力將顯著上升。
CoreWeave 信貸危機更像 2023 年 SVB 恐慌,而非 2008 年次貸危機?
CoreWeave 無擔保債券收益率飆升至約 15%、CDS 利差突破 1000 個基點,令市場對整個 AI 資本支出週期的系統性風險產生強烈質疑。但 CoreWeave 更像 2023 年矽谷銀行(SVB)引發的階段性恐慌——一隻規模極小、結構極脆弱的工具,正被市場當作兆美元 AI 資本支出週期的晴雨表。市場選錯了參照系——無擔保債券市場並不代表 CoreWeave 真實的新增融資成本。
加密 AI 的「兆 token」,一個月只有 870 萬美元的收入
收入主要集中在掌握模型供給或用戶入口的平台。大量閘道器只是把 OpenRouter、Venice 的介面包裝成加密付費,加價 4% 到 30%,用量做大後很容易被上游取代。用戶願意多付錢,更多是為了隱私和不受審查。
這個賽道的項目更替也很快。
加密 AI 的模型調用市場確實存在,但目前每月可核對的付費不到 900 萬美元,與項目方公布的 token 規模相去甚遠。
政策和穩定幣
美國貨幣監理署(OCC)公布落實 GENIUS 法案的最終規則,明確其管轄範圍內支付型穩定幣的發行、儲備、贖回、託管及風險管理要求,將於 2027 年 1 月 18 日生效。以後,發行商不僅需要證明「儲備夠不夠」,還需要說明儲備由誰保管、用戶如何換回美元,以及發生集中贖回時如何處理。
相比草案,最終規則最受關注的調整,是放寬了對部分第三方獎勵安排的處理。交易平台發放穩定幣獎勵的空間得以保留,但並未獲得全面放行。
最先受益的或許是 Circle、Coinbase 等穩定幣發行商與分銷平台。穩定幣支付是另一個受益的方向。進入鏈上的資金還可能流向 DeFi 和 RWA。對於承載穩定幣的公鏈,更多轉帳、支付和金融活動,有望帶來交易量、手續費及應用需求增長。對加密市場而言,更值得期待的是穩定幣普及帶來的潛在買盤。
9 月 15 日,參議院對 CLARITY Act 的「動議進行辯論」進行表決,結果為 49 票贊成、50 票反對,未達 60 票門檻。民主黨參議員全體反對,另有數名共和黨議員反對。爭論的焦點就是與川普家族加密資產相關的倫理條款,以及穩定幣能否付息。
根據 DLA Piper 的判斷,國會在本屆會期餘下時間裡重啟這部法案的可能性不大,下一個窗口可能要等到 2027 年 1 月。
而在行政部門這一側,本該負責協調談判的白宮加密委員會,已經沒有一名在職人員。從 Bo Hines 到 Patrick Witt,這個委員會用了 14 個月送走全部四名核心成員,後續安排還需等到中期選舉完成。
MSCI 新規落地:Strategy 等 5 家公司面臨剔除,DAT 危
10 月 15 日,MSCI 宣布採納針對「非經營性公司」的新篩選框架,將透過經營性資產、經營開支、現金流等指標,判斷部分上市公司是否更接近投資工具。相關調整將隨 11 月指數評審實施,最終受影響公司名單於 11 月 11 日公布,11 月 30 日收盤後生效。
MSCI 新規擬把「更像投資工具、不像有實際業務公司」的上市公司踢出全球指數,Strategy、Metaplanet、Upexi 三家加密財庫公司均出現在潛在刪除名單中。
指數資格直接關係到被動資金配置。公司被刪除後,跟蹤相關指數的基金需要調整持倉,由此可能形成集中賣盤。對財庫公司而言,更長期的問題是:指數退出會不會壓縮估值溢價,進而降低融資買幣的效率?
截至 6 月,USDC 承擔了全球穩定幣約 77% 的交易總量,較去年同期的 60% 顯著提升。
2026 年上半年,Circle 創造了約 14 億美元的收入,其中約 8.19 億美元支付給了 USDC 分銷合作夥伴及交易成本。Circle 支出了約 4.73 億美元(占每 1 美元收入中的約 34 美分),用於獲取合規牌照、拓展銀行合作關係、保障結算流動性、建設合規體系、研發新產品以及推進區塊鏈底層整合。在賺取的每 1 美元收入中,Circle 最終留存的淨利潤僅為 7 美分。
Circle 多年來一直將 USDC 的絕大部分經濟收益分享給推動其採用的合作夥伴。而再投資也絕非沉重的管理開銷,Circle 每多投資 1 美元,競爭壁壘就拉大一分。所有 Circle 客戶一直都能透過標準銀行通道免費贖回,結算通常在至多兩個工作日內完成。
Circle 的贖回條款基於三大基本準則:所有 Circle 客戶均可免費贖回 USDC;Circle 支付網路(CPN)上的支付業務現可享受免費的近即時結算;Circle 平台客戶可透過多種方式獲取免費近即時贖回資格。
USDC 的運作模式本質上是一個持續自驅的「飛輪」,旨在實現全生態的共生共贏。絕大部分經濟效益直接讓利給推動市場普及的合作夥伴,所有客戶均可享受免費贖回通道,而 Circle 留存的收益則全額反哺於基礎設施底座,使其穩坐全球最實用穩定幣的位置。
空投機會和互動指南
HYPE 是 an0n2498.hl 過去兩年最成功的一筆押注,Variational 可能是他當下最期待的下一個機會。
an0n2498.hl 將自己看好的方向總結為了三組:一是 Hyperliquid 及其周邊生態,包括 Entropy、Kinetiq;二是 Variational 及其未來可能形成的周邊生態;三則是 Ink、Nado、Quotrons 和 Kraken 相關生態。
小散真正值得研究的,或許不只是他在刷什麼,而是他為什麼選擇這些項目,以及這些選擇背後的風險與回報是否匹配自己的情況。
另推薦:《熱門互動合集 | 幣安上線神算子活動;NoahAI 第 0 季活動已上線(10 月 21 日)》。
安全