美股日报|标普再现罕见六连跌,Anthropic超级IPO首秀带崩AI交易(11月20日)

本文约5924字,阅读全文需要约9分钟
道指跌1,101点失守5万,标普跌2.02%录得六连跌,纳指跌2.25%,VIX 28.44。Anthropic首日涨17%未扭转AI抛售,AMD跌7.72%,英伟达创52周新低。10月纪要指向12月再加息,10年期美债5.04%。加密美股承压:MSTR跌4.64%,市值低于持币值、mNAV跌破1。次日关注Anthropic与ETF资金流。

AI总结
- 核心观点:美股遭遇"AI交易重置"式抛售,道指失守5万点、标普六连跌;即便Anthropic创纪录IPO亦未能挽救AI板块,利率转鹰、监管收紧与加密财库模式承压形成多重利空共振。
- 关键要素:
- 道指跌2.19%至49,097.06点,标普跌2.02%、纳指跌2.25%,VIX单日涨15.80%至28.44。
- Anthropic史上最大美股IPO募资超810亿美元、首日涨17.07%,但半导体与neocloud继续被抛售;英伟达六日蒸发6,690亿美元市值。
- AMD遭做空报告重挫7.72%,被指对华收入占比超20%;众议院文件显示商务部批准向中企销售逾879,000枚AI芯片。
- 美联储10月纪要偏鹰,绝大多数与会者认为需进一步加息,AI被视为通胀与金融稳定双重风险源。
- MSTR跌4.64%并被剔除MSCI指数,mNAV跌破1;比特币跌至61,344美元,11月现货ETF净流出近29亿美元。
- 比特币过去一月跌26.0%,CLARITY Act年内通过基本无望,立法停滞加剧市场压力。
一、头条
- 道指失守 5 万点、标普六连跌:道指跌 1,101.11 点(-2.19%)至 49,097.06 点,为 6 月以来首次收于 5 万点下方;标普 500 跌 2.02%、纳指跌 2.25%,VIX 单日涨 15.80%至 28.44。抛售核心是"AI 交易重置",而非单一数据利空。
- Anthropic 上市创纪录但救不了 AI 板块:史上最大美股 IPO(融资超 810 亿美元)首日收涨 17.07%至 97.17 美元,然而市场解读为"AI 不再是无脑买入",neocloud 与半导体继续被抛售。
- AMD 遭做空报告重挫 7.72%:Hunterbrook Media 指其固件流入被美方列入黑名单的中国服务器厂商、对华收入占比超 20%,AMD 否认并称合规;众议院文件另显示商务部下属机构批准向中企销售逾 879,000 枚 AI 芯片。
- 美联储 10 月纪要偏鹰:绝大多数与会者认为"进一步加息可能是合适的",AI 被视为通胀与金融稳定双重风险源;理事 Waller 重申 12 月可考虑 50 个基点。
- 加密财库模式承压:MSTR 收跌 4.64%,被 MSCI 剔除指数叠加 mNAV 跌破 1;比特币跌至 61,344 美元,11 月现货 ETF 净流出近 29 亿美元。
二、美股大盘与宏观
2.1 三大指数(美东 11-19 收盘)
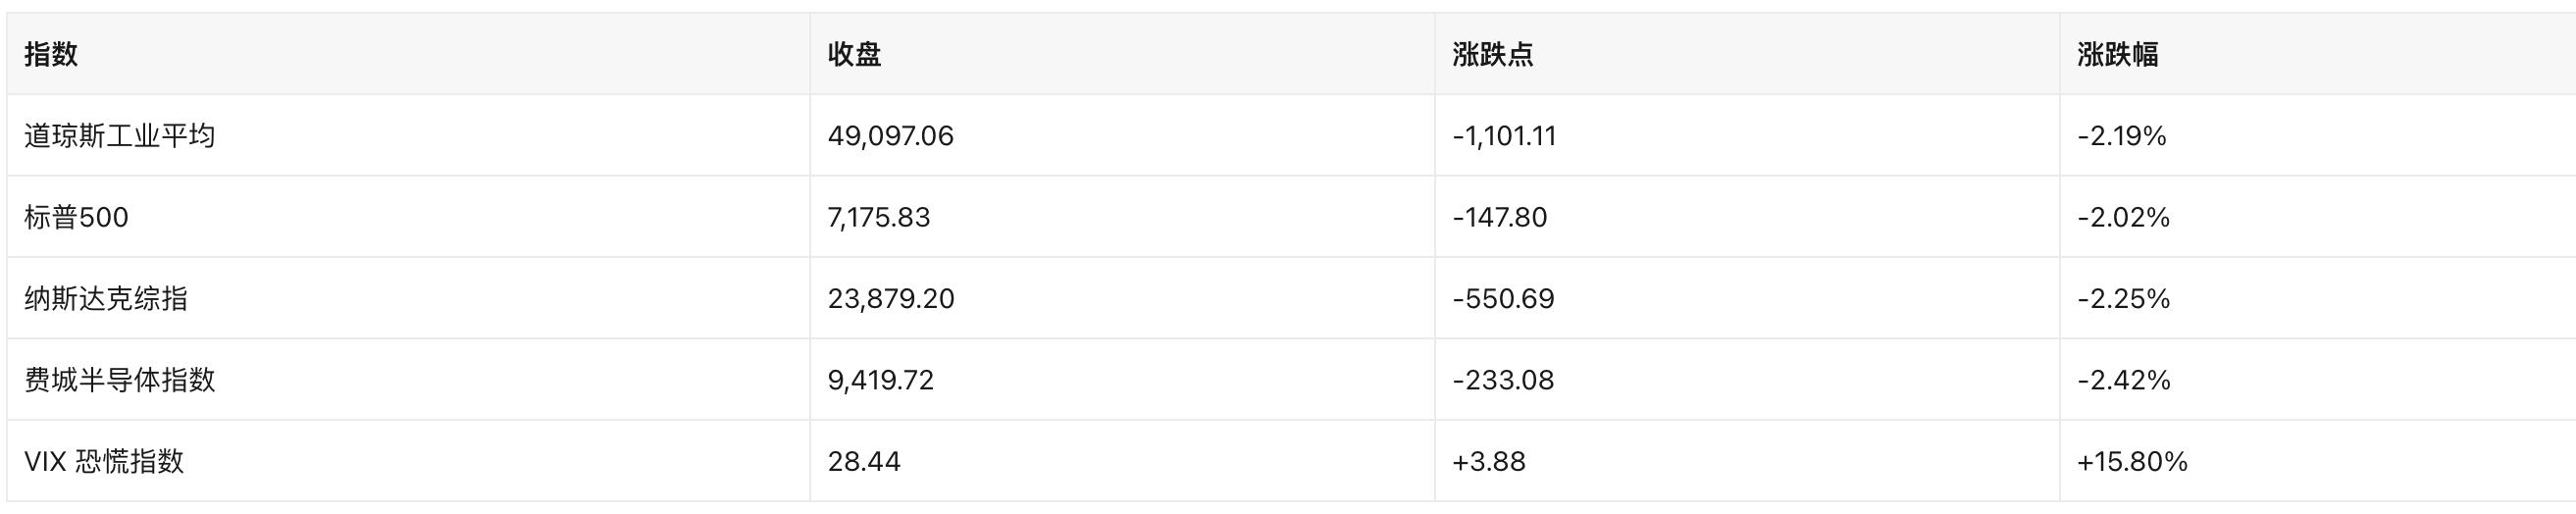
- 标普 500 为连续第 6 个交易日下跌,创 6 月以来最长连跌;道指自 6 月以来首次收于 50,000 点下方。
- 结构上:半导体、neocloud、超大规模云厂商全线走弱,网络安全逆势上涨(详见第三部分)。
2.2 驱动因素
- AI 资本开支叙事松动:英伟达"CEO 交接"后的首个财报(Q3 营收 1,158 亿美元、同比翻倍)虽超预期,但股价仍创新低,六个交易日累计蒸发 6,690 亿美元市值;CoreWeave 较纪录高点下跌 76%。
- 利率与政策不确定性:10 月 FOMC 会议以 10 比 2 维持联邦基金利率于 3.75%–4.00%,Cook 与 Hammack 投反对票主张加息 25bp;纪要显示"几乎所有与会者"认为需进一步加息,且"一些"官员主张本次就加、少数认为 12 月可能需要更大幅度。
- 通胀黏性:10 月 CPI 环比 +0.4%(预期 +0.3%)、核心 +0.3%;10 月 PPI 同比 6.5%,为近四年最高。
- 本周其他数据:10 月零售销售环比 +0.2%(预期 +0.1%),核心零售 +0.6%(预期 +0.4%);工业产出 -0.4%(预期 0.0%),产能利用率 76.4%。
2.3 利率、美元与商品
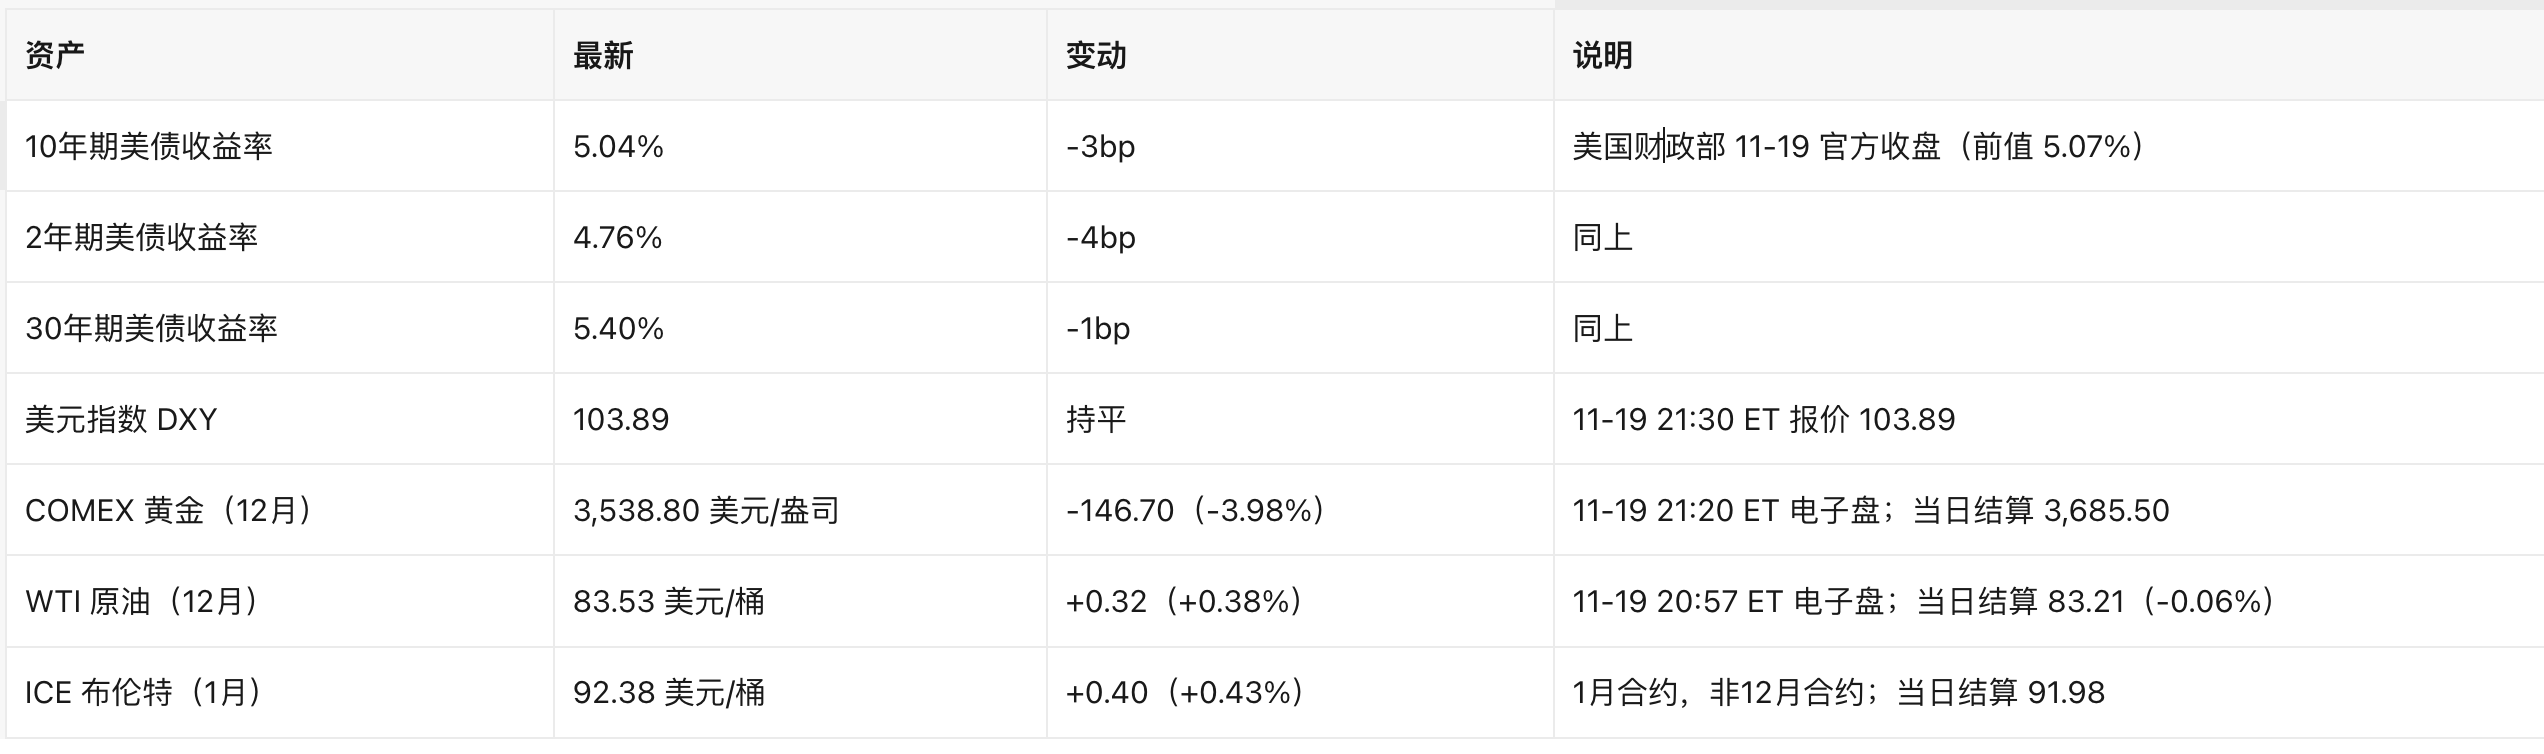
- 黄金:1 月 28 日曾创 5,589.38 美元/盎司历史高点,此后累计回撤逾三分之一,本轮回撤主因是实际利率上行与美元走强抬高持有成本,战争环境下黄金反而被当作"流动性来源"抛售。
- 原油:中东出口恢复叠加特朗普-习近平-普京三方称计划提高产量,压制风险溢价;WTI 结算价 83.21 美元,较 10 月 22 日高点 103.27 美元回落 19.4%。
三、热点个股与板块
3.1 Anthropic(ANT)|收 97.17 美元,+17.07%
- 纳斯达克上市,为美国史上最大 IPO,募资超 810 亿美元;首日收涨 17.07%。
- 为何重要:市场原本把它当作"AI 交易的出清事件",结果指数照跌——说明估值/竞争(与 OpenAI 的价格战)比"有无新龙头"更主导定价。Niles Investment 数据:OpenAI+Anthropic 合计收入环比增速由 Q2 的 75% 降至 Q3 的 48%,合计亏损由 79 亿美元扩大至 84 亿美元。
- 周一(11/23)期权开始交易,被交易员视为散户信心的真正测试。
3.2 AMD|收 489.19 美元,-7.72%
- Hunterbrook Media 披露做空并发布报告,称 AMD 固件持续流入被美国列入实体清单的中国服务器厂商 IEIT Systems 及相关实体,并称其对华(含香港)客户收入占比超 20%、多数芯片依赖中国合作方完成封测。
- AMD 回应:"相关指控歪曲了 AMD 的业务实践与关系,公司遵守美国出口管制法规。"
- 传导:若出口管制进一步收紧,AMD 作为"英伟达替代品"的亚洲增量逻辑受损;同日众议院外交委员会文件显示商务部下属机构批准向中企销售逾 879,000 枚 AI 芯片,政策风险从个股扩散至整条供应链。
3.3 英伟达(NVDA)|收 145.98 美元,-3.30%
- 盘中最低 145.71 美元,创 52 周新低;六个交易日市值蒸发 6,690 亿美元。
- Q3 营收 1,158 亿美元、同比翻倍,但"Jensen Huang 不再回归 CEO"的 CEO 交接与合规调查(加州总检察长就芯片流向中国发出传票;Moody's 下调其展望)压过业绩。
- 传导:英伟达是"逢跌买入"策略的锚,其持续破位削弱了整个 AI 板块的抄底信心。
3.4 PDD Holdings|收 86.00 美元,+11.04%
- Q3 利润超预期,营销费用下降;但收入端停滞、交易服务收入出现明显逆转,Temu 在欧洲面临新的监管审查。
- 弱市中少见的强势标的,反映资金在 AI 之外寻找"低估值+现金流"避风港。
3.5 网络安全板块:Palo Alto(PANW)+6.42%,CrowdStrike 上涨
- PANW 收 361.73 美元,Q1(财年)业绩超预期、上调指引,并宣布以 45 亿美元收购 Applied Compute,押注"保护开放权重模型"。
- 传导:AI 漏洞暴露增多 → 安全预算刚性 → 板块在杀估值环境中获得相对收益。
3.6 盘后/其他值得注意
- Intuit(INTU):收 310.02 美元(-1.03%),盘后跌 9.95%(截至美东 21:00)。宣布以 37 亿美元将 Mailchimp 出售给 Bending Spoons,Reuters 称该价格为其 2021 年买入价的三分之一,并下调指引。
- 沃尔玛(WMT):收 126.04 美元(-1.04%),Q3 超预期、年内第三次上调全年指引,但在系统性抛售中未能守住涨幅。
- CoreWeave(CRWV):收 44.91 美元(-6.11%),盘后续跌,neocloud 高杠杆融资模式持续被重新定价。
四、加密相关美股
4.1 DAT(数字资产财库)核心动态
Strategy(MSTR)|收 86.13 美元,-4.64%
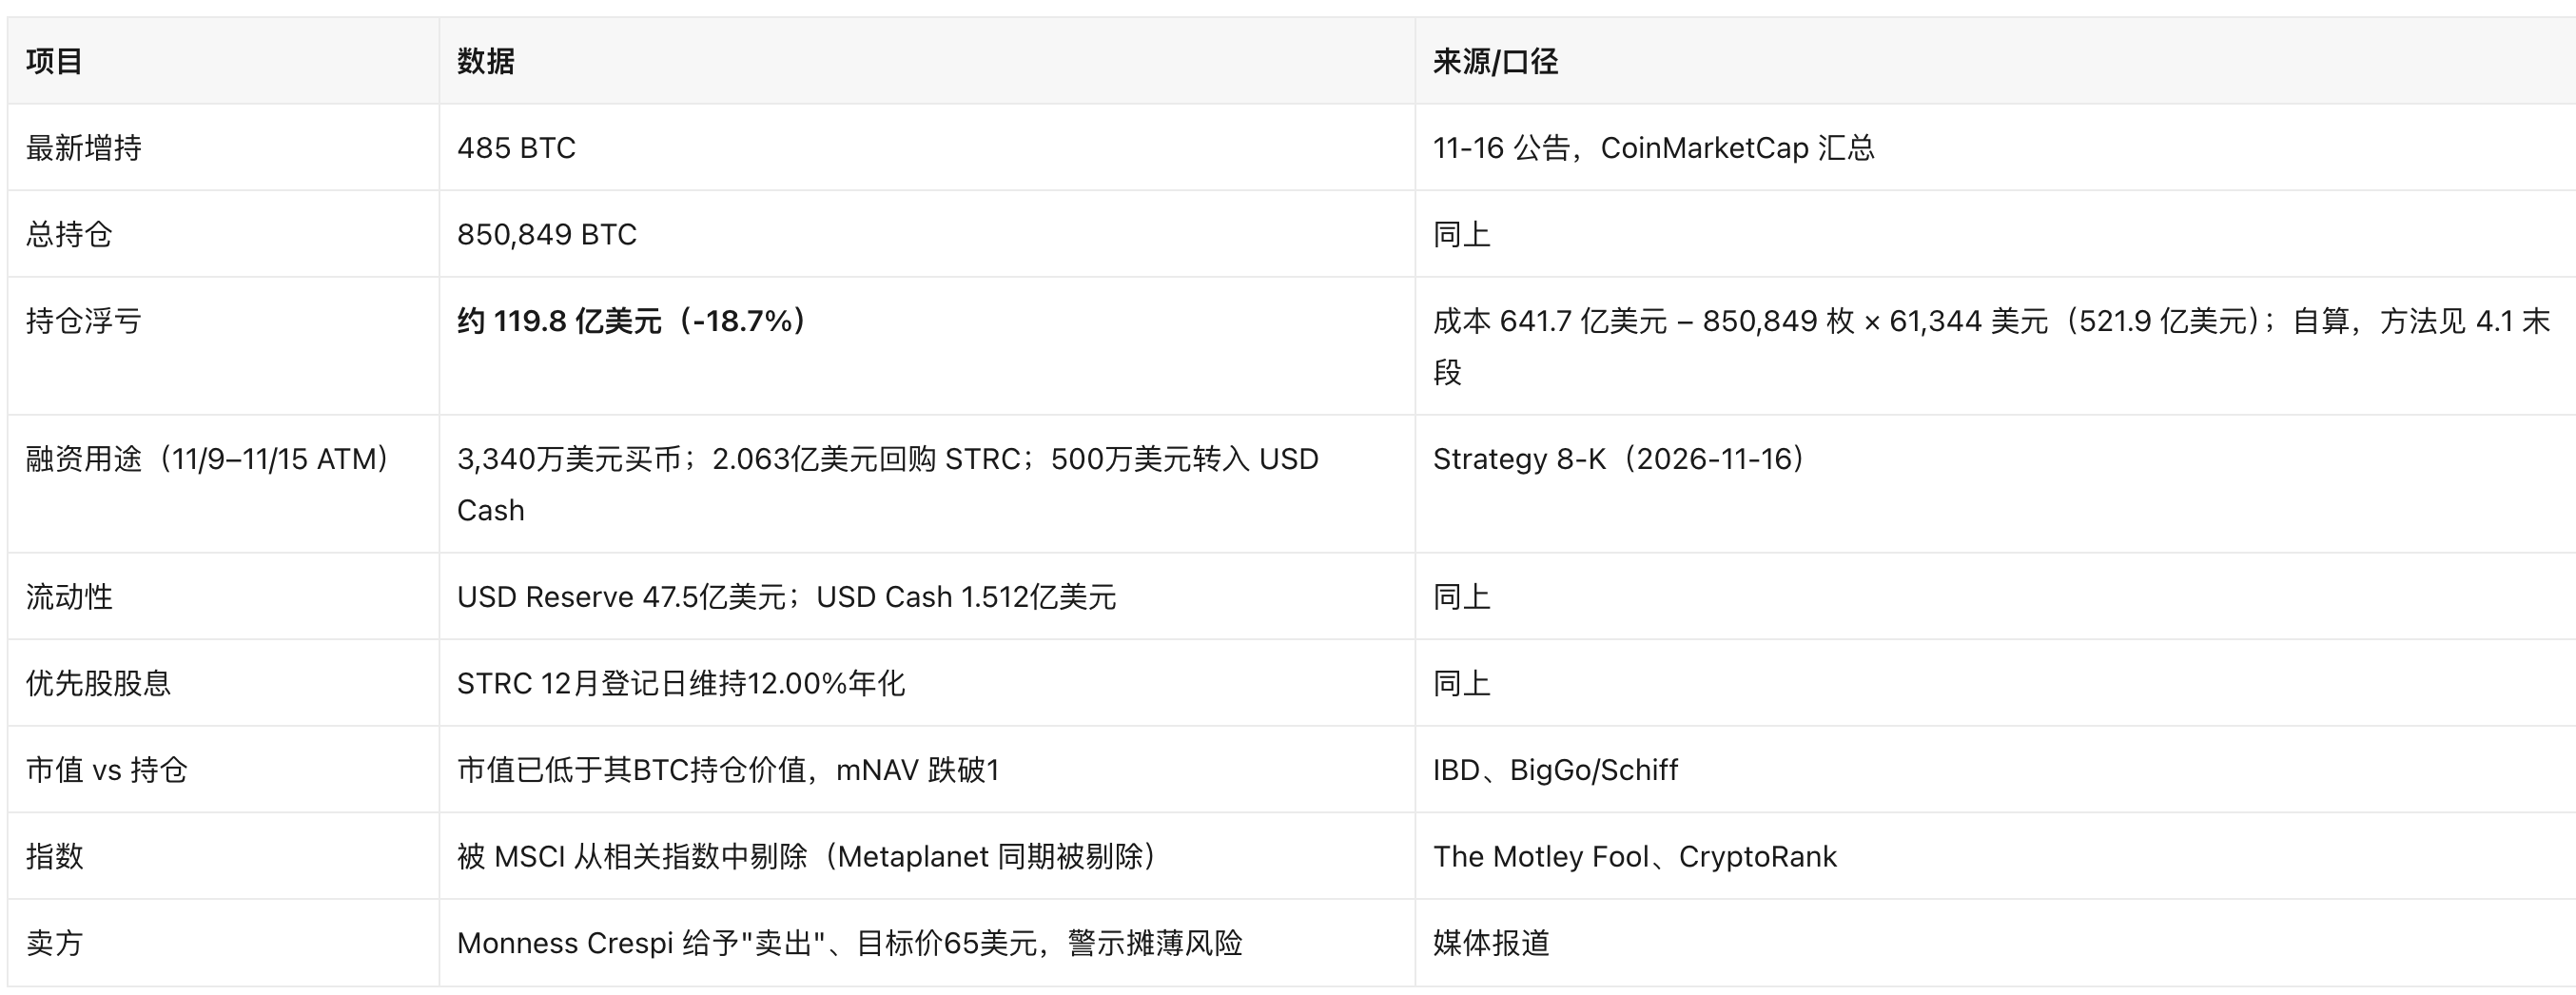
- 信号意义:Strategy 已从"溢价发股买币"切换为"发股回购自家优先股",即用股权融资修补资本结构而非扩张持仓;mNAV 跌破 1 意味着继续增发买币会直接损害每股 BTC 含量。其 52 周区间 203.95 / 81.81 美元,现价较 52 周高点回撤 57.8%。
- mNAV 测算(非公司披露):按 Nasdaq 最新市值口径反推约 3.96 亿股,86.13 美元对应普通股市值约 341 亿美元;341 ÷ 521.9(持币市值)= 约 0.65 倍,折价约 35%。该口径未计入债务、优先股与现金,不等同完整 EV/NAV,仅用于说明折价方向。
其他 DAT / 持仓公司
- Bitmine Immersion(BMNR)|15.07 美元,-2.59%:ETH 持仓 5.93 百万枚、加密资产+现金合计 157 亿美元;本季度披露 63 亿美元 ETH 相关亏损,ETH 下跌直接侵蚀净资产。
- Strive(ASST)|16.61 美元,-3.15%:11-17 再购 251 BTC;摩根士丹利增持其股份(Crypto Briefing 引述对应 3,200 万美元比特币敞口)。
- 特朗普媒体(DJT)|4.09 美元,+0.99%:8.84 亿美元债务 11 月 30 日到期,公司表示优先动用信贷额度、不卖比特币;已回购 1 亿美元票据本金。
- Avalanche Treasury Corp(AVAT):11-19 披露与 Galaxy Digital 签署"数字货币领口贷款(collar loan)"主协议,为后续以加密资产抵押的融资铺路——DAT 融资工具继续创新。
- Digi Power X:增持 42 BTC,总持仓升至 259 BTC。
4.2 加密美股观察名单新增
- 本交易日未发现新增标的:已核查 SEC EDGAR 全文检索(2026-11-18 至 11-19,8-K 表格,关键词 bitcoin / digital asset treasury / ether),未出现美股公司首次宣布将 BTC/ETH 纳入储备或更名转型为 DAT 的新公告。
- 观察名单维持:MSTR、BMNR、ASST、SBET、DFDV、AVAT、DJT、BTBT、HUT、GLXY。名单变化以增持/融资/债务事件为准,详见 4.1。
4.3 泛加密美股(美东 11-19 收盘)
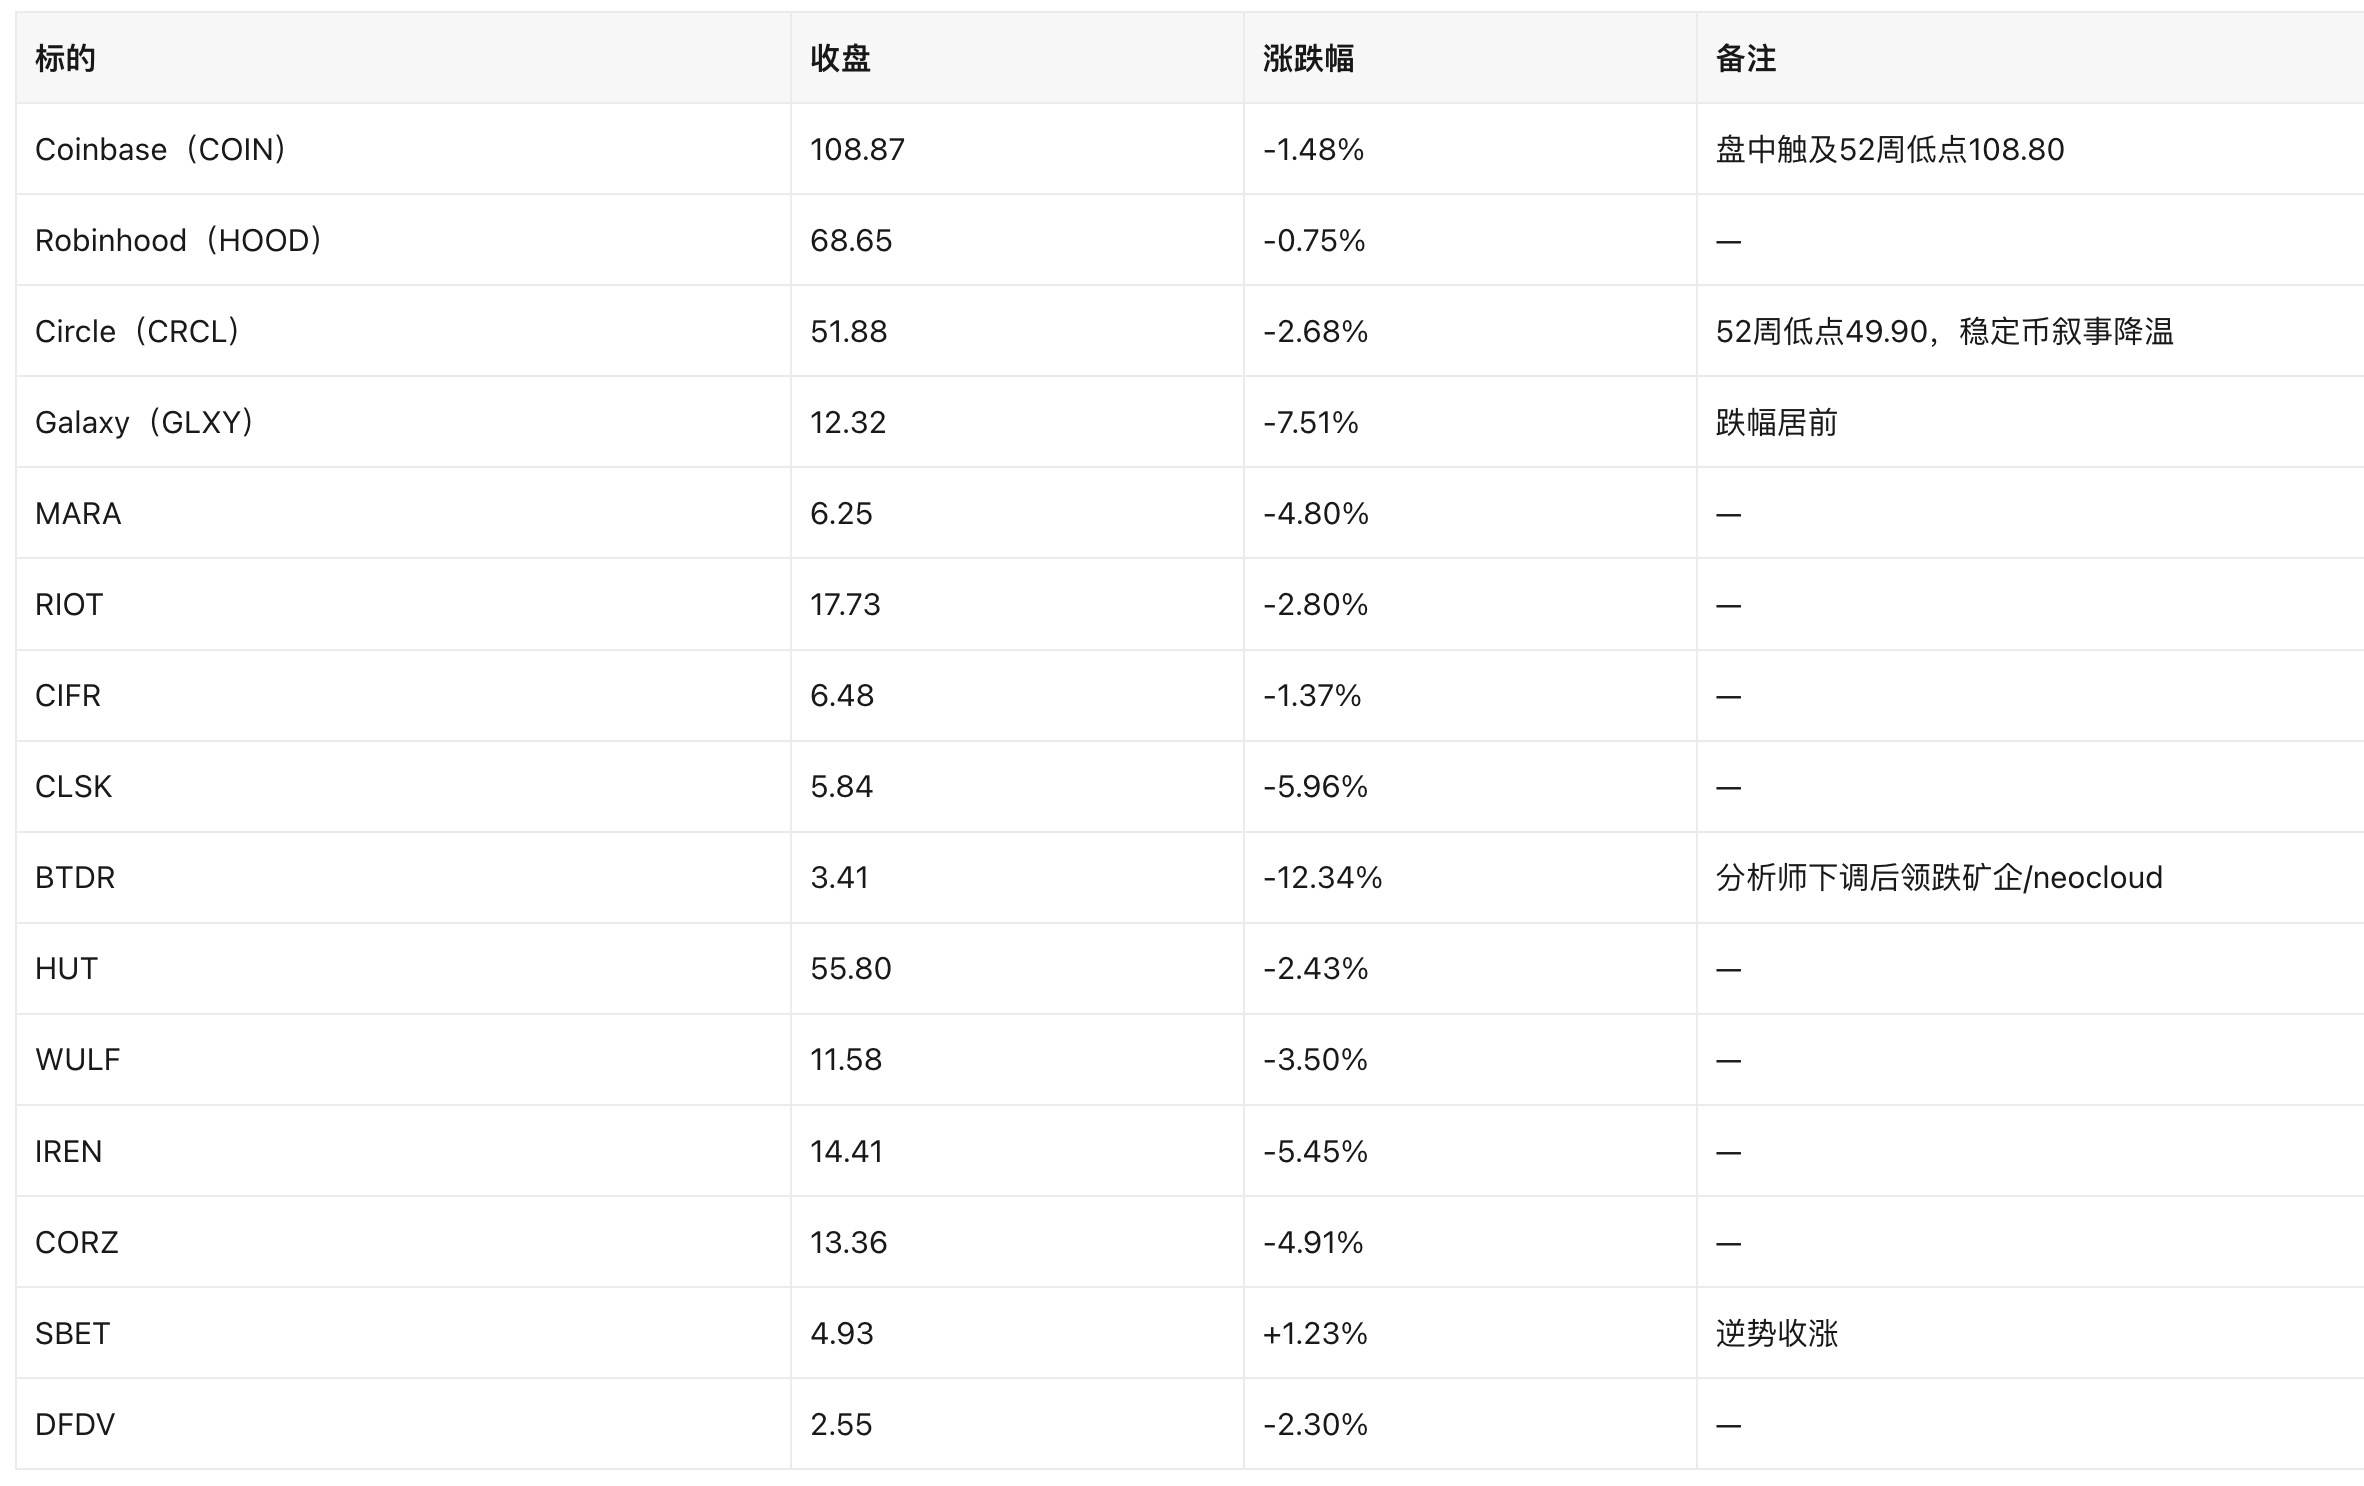
现货 ETF(价格,美东 11-19 收盘):IBIT 35.08(-0.79%)、FBTC 53.90(-0.83%)、ETHA 39.74(+0.40%)。
ETF 资金流(截至 11-18,资金流数据滞后 1 个交易日)
- 11 月 18 日:全美 12 只现货比特币 ETF 合计净流出 3.06 亿美元,12 只全部为流出。
- 11 月累计净流出 28.9 亿美元;2026 年迄今累计赎回超 25 亿美元。
- 11 月 17 日单日净流出 2.40 亿美元,由 IBIT 领衔。
4.4 监管与会计驱动
- 立法:民主党赢下众议院(Jeffries 获议长提名)后,CLARITY Act 年内通过基本无望,多位议员预计推迟至 2027 年;Warren 有望出任参议院银行委员会主席,行业担忧监管路径改写。
- 监管人事:特朗普提名的民主党 SEC 委员人选表示代币化政策"应走完整规则制定程序",暗示短期不会有激进指引。
- 指数与被动资金:MSCI 将 Strategy(及 Metaplanet)剔除出相关指数,对 DAT 板块形成被动卖压——这是本轮 mNAV 折价扩大的直接推手之一。
- 融资环境:利率上行 → 优先股/可转债成本上升 → DAT 从"股权溢价套利"转向"资产负债表防守"(回购优先股、控制增发),这是本轮加密美股与币价联动的新特征。
五、加密市场
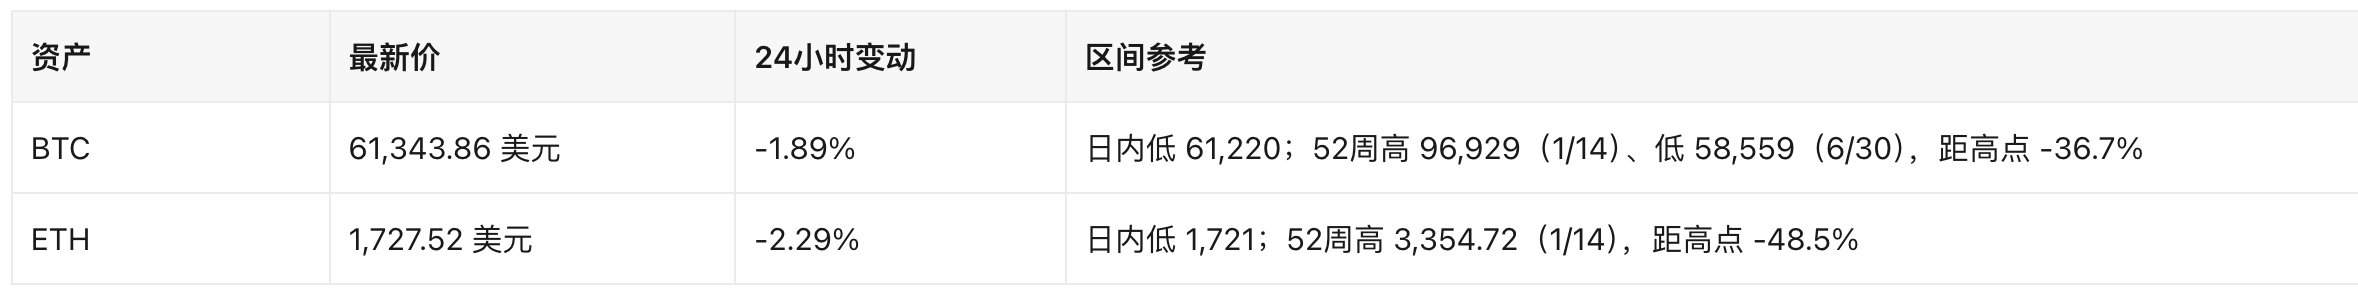
- 比特币过去一个月下跌 26.0%(10 月 20 日 82,941.00 → 11 月 19 日 61,343.86),11 月以来下跌 20.8%;解读:美联储转向加息、ETF 持续净流出、立法停滞("中期选举大胜反而卡住了加密法案")。
- ETH 跌幅更深,杠杆型 ETH 财库公司(BMNR)成为风险放大器。
- 交易所/行业整合:Kraken 母公司收购 Tribe Capital;加州总检察长对 CoinFlip 开出 500 万美元罚单(比特币 ATM 合规)。
六、地缘政治影响
6.1 霍尔木兹海峡与美伊冲突(升级)
- 伊朗持续袭击海峡船只,并将打击范围扩大至科威特美军基地与巴林境内目标;Bloomberg 称美方对伊动武风险上升,谈判停滞;伊朗表示协议"接近"但不会单方面开放水道。
- 传导路径:冲突升级 → 原油风险溢价 → 但当前被"中东出口恢复 + 产油国增产表态"对冲,油价反而走弱 → 能源股分化(XOM -1.03%、CVX +0.30%)→ 通胀预期居高不下 → 强化美联储加息路径 → 压制成长股与加密资产估值。
6.2 中美俄三方与贸易/科技管制
- 特朗普、习近平、普京在深圳举行三边会谈,称计划提高石油产量、改革联合国;乌克兰战争为核心议题。
- 对华芯片管制成为市场主线之一:加州总检察长向英伟达发出传票调查芯片流向中国;众议院文件显示商务部批准向中企销售逾 879,000 枚 AI 芯片;财长贝森特公开批评商务部长卢特尼克对"芯片外流"监管不力。
- 传导:管制收紧 → 亚洲 AI 芯片需求预期下修 → 半导体估值承压(SOX -2.42%)→ 亚洲科技股补跌(软银亚洲时段跌逾 16%)。
6.3 其他
- 丹麦议会批准与美国的格陵兰安全协议(含美军基地条款),地缘紧张缓和但主权议题仍敏感。
- 日本 10 月核心通胀升至年内最高(能源补贴到期),加剧全球利率上行共振;日本出口 10 月同比 +20.5% 但三季度 GDP 意外收缩。
- 中期选举与财政:民主党夺回众议院,市场关注债务上限/财政博弈对长端利率的冲击。
七、今日关注点(未来 24 小时)
美股周五(11/20)能否止跌:交易员视周五为"变量日"——要么是最后一轮出清,要么是留有余震的反弹;重点看英伟达、CoreWeave、AMD 能否收在关键位之上。
Anthropic 第二日表现:首日冲高后回落幅度是关键;期权将于11 月 23 日(周一)开始交易,是散户信心的真正测试。
美联储官员讲话:本周 Barkin、Goolsbee、Jefferson、Barr 等陆续发声;Waller 已明确支持 12 月大幅加息,任何"50bp"表态都会放大利率波动。
加密美股事件窗口:
- 特朗普媒体(DJT)8.84 亿美元债务 11 月 30 日 到期,若转向卖币将冲击 DAT 叙事;
- MSTR 被剔除 MSCI 后的被动调仓卖压仍在释放,mNAV 是否继续折价决定其增发能力;
- STRC 12 月股息率锁定 12%,观察优先股价格能否回到 100 美元附近。
资金流:11 月现货比特币 ETF 累计净流出 28.9 亿美元,若周五转为净流入将是情绪拐点信号;加密货币恐慌指数已处极低位。
风险清单:霍尔木兹海峡袭击升级导致油价跳涨;对华芯片管制新规;AI 相关债务(Blue Owl 等私募信贷)再融资风险;长端利率若上破 5.2%将引发第二轮估值杀。
数据来源
- SEC EDGAR:Strategy 8-K(2026-11-16,CIK 0001050446)、Avalanche Treasury 8-K(2026-11-19,CIK 0002092446)、8-K 全文检索(2026-11-18 至 11-19)
- 美国财政部:每日国债收益率曲线(2026-11-19)
- 行情:Yahoo Finance、Msx 行情
美股
欢迎加入Odaily官方社群


推荐文章