


Tonight PPI đổ bộ, NVIDIA thay CEO, Nebius kết quả tốt nhưng cổ phiếu vẫn giảm: AI bắt đầu đóng "thuế thời gian"?


- Quan điểm cốt lõi: Khi lợi suất trái phiếu kho bạc kỳ hạn 10 năm tiến sát 5%, logic định giá tài sản AI đang chuyển từ "kể câu chuyện tăng trưởng" sang "kiểm chứng hiện thực hóa", thị trường không còn trả tiền miễn phí cho tăng trưởng dài hạn, tính liên tục trong quản trị và thời điểm hiện thực hóa lợi nhuận bắt đầu trực tiếp đi vào định giá.
- Yếu tố then chốt:
- CEO NVIDIA Jensen Huang từ chức, cổ phiếu có lúc giảm 14,35% trong phiên, cuối cùng đóng cửa giảm 4,34%; năm tổ chức lớn mạnh tay hạ giá mục tiêu, thị trường định giá lại "phần bù quản trị".
- Nebius quý III doanh thu 981 triệu USD, tăng 571% so với cùng kỳ, vượt kỳ vọng, nhưng do hướng dẫn năm 2026 thấp hơn dự báo, chi phí vốn nâng lên 27 tỷ USD, doanh thu hiện thực hóa bị trì hoãn, cổ phiếu ngược lại giảm 16,84%.
- Hai công ty cùng ngày bị định giá lại: NVIDIA giao dịch rủi ro quản trị, Nebius giao dịch rủi ro thời gian, phản ánh sự chuyển dịch tổng thể của quy tắc định giá AI.
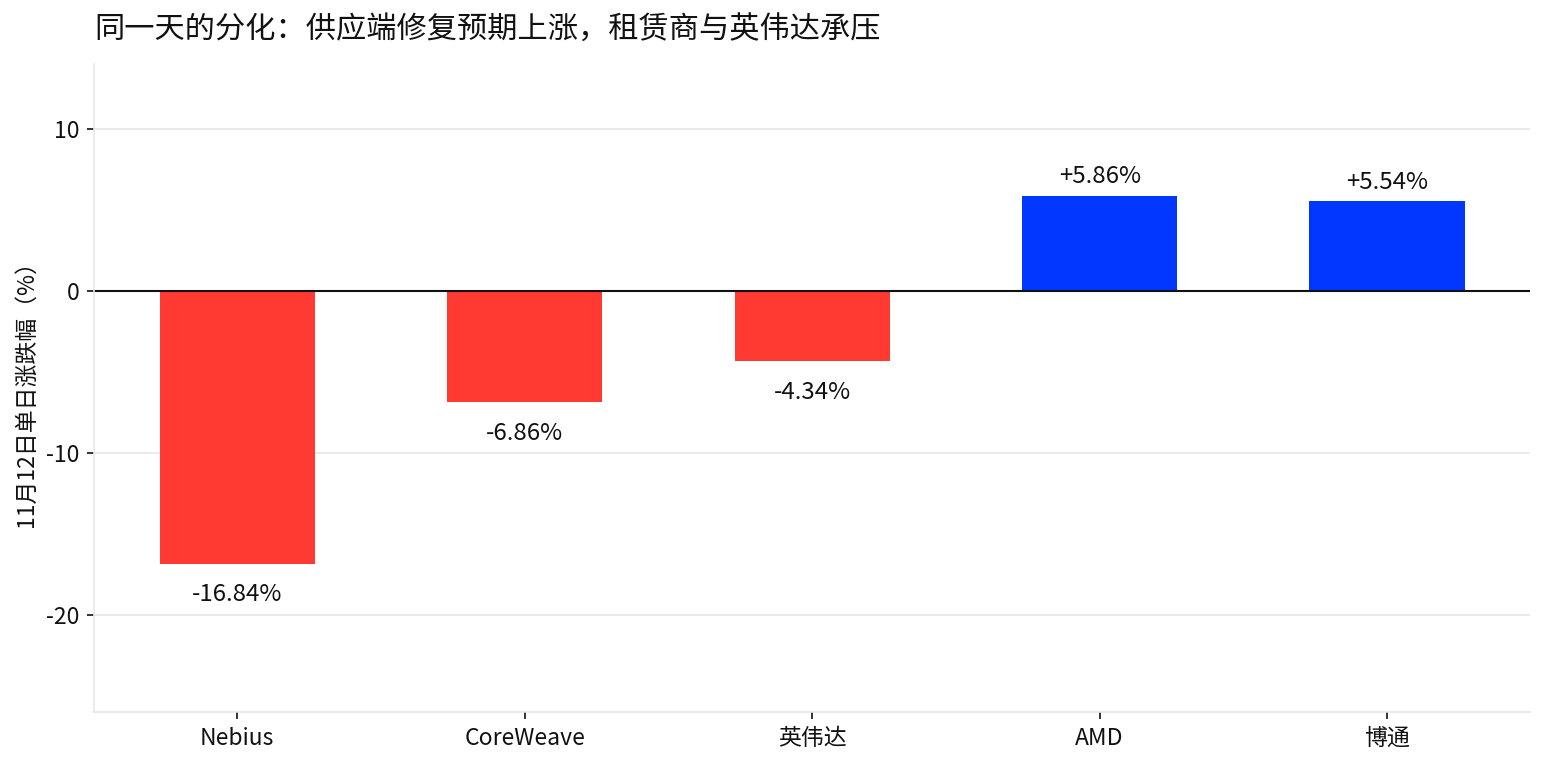
- AMD tăng 5,86%, Broadcom tăng 5,54%, dòng tiền chuyển sang nguồn cung thứ hai; CoreWeave giảm 6,86%, những đơn vị thực thi thâm dụng vốn trên thị trường vốn càng nhạy cảm hơn.
- Lợi suất trái phiếu kho bạc kỳ hạn 10 năm neo cao khuếch đại "thuế thời gian", dữ liệu PPI và báo cáo tài chính NVIDIA ngày 17/11 trở thành các mốc kiểm chứng then chốt.
- Logic chọn cổ phiếu của thị trường chuyển hướng: phân biệt giữa những đơn vị đã hiện thực hóa doanh thu và những đơn vị đang chờ năng lực sản xuất, liệu chi phí vốn có thể chuyển hóa thành dòng tiền đúng hạn hay không, hệ thống quản trị có phụ thuộc vào nhân vật then chốt hay không.
Một bên chiết khấu tính liên tục của quản trị, một bên chiết khấu thời gian hiện thực hóa lợi nhuận. Khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tiến sát 5%, tài sản AI có lẽ đang chuyển từ "kể chuyện tăng trưởng" sang "kiểm chứng hiện thực hóa".
Cái mà thị trường tăng giá AI bắt đầu phải nộp có lẽ không phải là "thuế tăng trưởng", mà là thuế thời gian. Ngày 12 tháng 11, chuỗi công nghiệp AI xuất hiện một tổ hợp khá thú vị: nhà cung cấp chip lõi thượng nguồn Nvidia bất ngờ thay người đứng đầu, trong phiên có lúc giảm mạnh 14,35%; gần như cùng lúc, nhà cung cấp dịch vụ điện toán đám mây Nebius công bố kết quả quý ba vượt kỳ vọng rõ rệt, nhưng giá cổ phiếu lại đóng cửa giảm 16,84%.
Hai công ty đối mặt với những vấn đề hoàn toàn khác nhau. Vấn đề của Nvidia là "ai sẽ tiếp tục cầm lái", vấn đề của Nebius là "khi nào hiện thực hóa". Nhưng câu trả lời thị trường đưa ra lại khá nhất quán: trước đây chỉ cần tăng trưởng đủ nhanh, nhiều vấn đề có thể gác lại; còn bây giờ, quản trị, giao hàng, chi tiêu vốn và thời gian hiện thực hóa đều bắt đầu trực tiếp đi vào định giá.
Môi trường vĩ mô phía sau cũng đã thay đổi. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tiến sát 5%, nghĩa là chi phí cơ hội của vốn đã không thể bị bỏ qua. Đối với một công ty AI cần đầu tư liên tục hàng tỷ thậm chí hàng chục tỷ USD, mà doanh thu lại phụ thuộc vào việc giải phóng năng lực sản xuất trong tương lai, việc chậm nửa năm không còn chỉ là sự trì hoãn trong quản lý dự án, mà có thể trực tiếp đồng nghĩa với chi phí vốn cao hơn, chu kỳ thu hồi dài hơn và định giá thấp hơn.
Vì vậy, điều đáng chú ý nhất ngày 12 tháng 11 không phải là AI đột nhiên không còn giá trị, mà là thị trường bắt đầu không còn mua miễn phí tăng trưởng dài hạn của AI nữa.
1. Nvidia giảm 14% trong phiên, thị trường thực sự cắt bỏ điều gì?
Điều thực sự đáng quan sát ở Nvidia lần này không chỉ là mức giảm cuối cùng 4,34%, mà là cú lao dốc 14,35% trong phiên và sau đó là sự phục hồi rõ rệt. Theo thông báo của công ty, Jensen Huang từ chức chủ tịch, CEO và thành viên hội đồng quản trị, có hiệu lực ngay lập tức; CFO Colette Kress đảm nhận vai trò CEO tạm thời, cựu CEO Synopsys Harvey Jones đảm nhận vị trí chủ tịch hội đồng quản trị, đồng thời hội đồng quản trị khởi động quá trình tuyển chọn CEO mới. Sau khi tin tức được công bố, Nvidia mở cửa ở 151,01 USD, thấp nhất chạm 148,80 USD, có lúc giảm 14,35% so với giá đóng cửa phiên trước, sau đó mức giảm nhanh chóng thu hẹp, cuối cùng đóng cửa ở 166,19 USD (diễn biến vị trí trong gần 40 phiên giao dịch xem Hình 1).
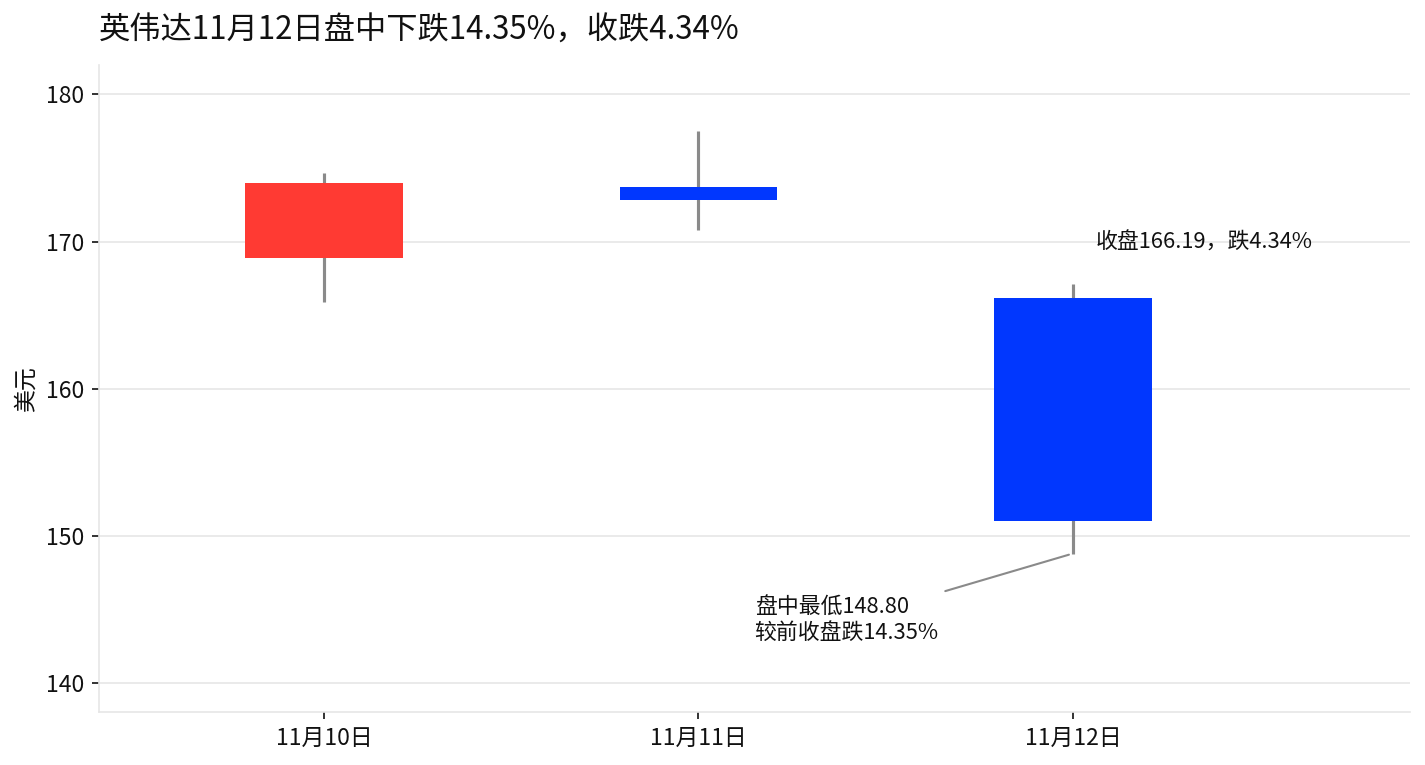
Diễn biến này tự nó đã cung cấp một tín hiệu quan trọng: cái mà thị trường bán ra ngay lập tức có lẽ không phải là "nhu cầu AI", mà là rủi ro quản trị.
Nếu nhà đầu tư phổ biến cho rằng nền tảng cơ bản của Nvidia đã thay đổi căn bản, thì cú giảm mạnh trong phiên thường sẽ không phục hồi rõ rệt như vậy. Giá quay lại đứng trên mức 160 USD cho thấy vẫn còn dòng tiền cho rằng nhu cầu GPU, chi tiêu vốn cho trung tâm dữ liệu và hệ sinh thái hiện có của Nvidia không biến mất ngay lập tức vì CEO rời đi.
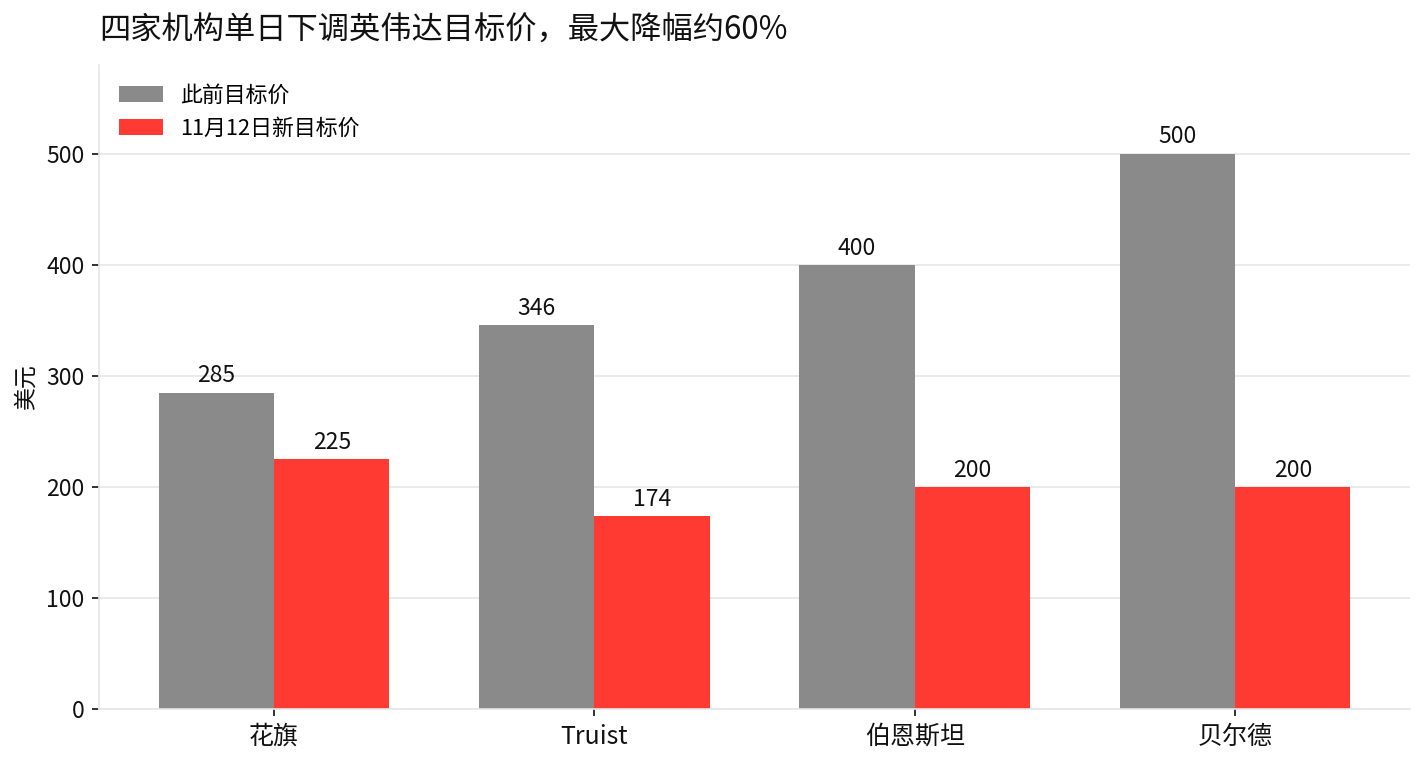
Thứ thực sự thay đổi nhanh chóng là định giá. Theo truyền thông đưa tin, Baird hạ giá mục tiêu của Nvidia từ 500 USD xuống 200 USD, Bernstein từ 400 USD xuống 200 USD, Truist từ 346 USD xuống 174 USD, Citi từ 285 USD xuống 225 USD, Goldman Sachs hạ xuống 220 USD (giá mục tiêu mới của năm tổ chức xem Hình 2). Việc giá mục tiêu được sắp xếp lại nhanh chóng cho thấy thị trường đang cố gắng trả lời một câu hỏi trước đây hiếm khi được thảo luận riêng: bản thân Jensen Huang chiếm bao nhiêu trong phần bù định giá của Nvidia?
Điều này không có nghĩa là lợi thế cạnh tranh của Nvidia sẽ biến mất cùng với việc thay người đứng đầu. Việc lặp lại sản phẩm GPU, hệ sinh thái CUDA, quan hệ khách hàng, phối hợp chuỗi cung ứng và nhu cầu trung tâm dữ liệu vẫn là nền tảng cơ bản. Thứ thực sự cần được xác minh lại là liệu hệ thống này có thể tiếp tục duy trì tốc độ ra quyết định và hiệu quả thực thi như trước đây khi không có Jensen Huang đích thân cầm lái hay không.
Vì vậy, tầm quan trọng của báo cáo tài chính ngày 17 tháng 11 không còn chỉ là "doanh thu có vượt kỳ vọng hay không", mà còn phải xem liệu ban lãnh đạo có thể khiến thị trường tin rằng: việc thay người đứng đầu sẽ không thay đổi tốc độ hiện thực hóa chu kỳ điện toán AI hay không.
2. Tại sao Nebius "kết quả càng tốt càng giảm"? Thị trường đã bắt đầu thu phí trì hoãn
Nếu Nvidia giao dịch rủi ro quản trị, thì Nebius giao dịch "rủi ro thời gian" trực tiếp hơn.
Doanh thu quý ba của Nebius đạt 981 triệu USD, tăng 571% so với cùng kỳ, cao hơn mức kỳ vọng của thị trường là 908 triệu USD; EBITDA điều chỉnh đạt 466 triệu USD, cao hơn kỳ vọng 357 triệu USD; lợi nhuận ròng điều chỉnh 90,9 triệu USD, trong khi thị trường trước đó vẫn kỳ vọng lỗ khoảng 271 triệu USD.
Chỉ nhìn báo cáo tài chính quý ba, đây rõ ràng không phải là kết quả đáng bị bán tháo. Vấn đề nằm ở chỗ, thị trường không còn chỉ nhìn ba tháng vừa qua, mà đang tính lại lợi tức vốn trong 12 tháng tới.
Hướng dẫn doanh thu cả năm 2026 nằm ở mức thấp của khoảng 3 tỷ đến 3,4 tỷ USD, thấp hơn kỳ vọng khoảng 3,35 tỷ USD của thị trường trước đó; đồng thời, chi tiêu vốn được nâng từ 20 tỷ đến 25 tỷ USD trước đó lên khoảng 27 tỷ USD, và đến năm 2027 sẽ đạt 40 tỷ đến 45 tỷ USD. Quan trọng hơn, thời điểm công ty trước đó dự kiến doanh thu hàng năm vượt 7 tỷ USD đã bị đẩy lùi từ tháng 12 năm 2026 sang tháng 2 năm 2027, một số trung tâm dữ liệu của bên thứ ba do chậm trễ xây dựng và cung cấp điện, năng lực điện toán dự kiến đưa vào vận hành năm 2026 bị đẩy lùi sang nửa đầu năm 2027 (đối chiếu hướng dẫn và kỳ vọng xem Hình 3).
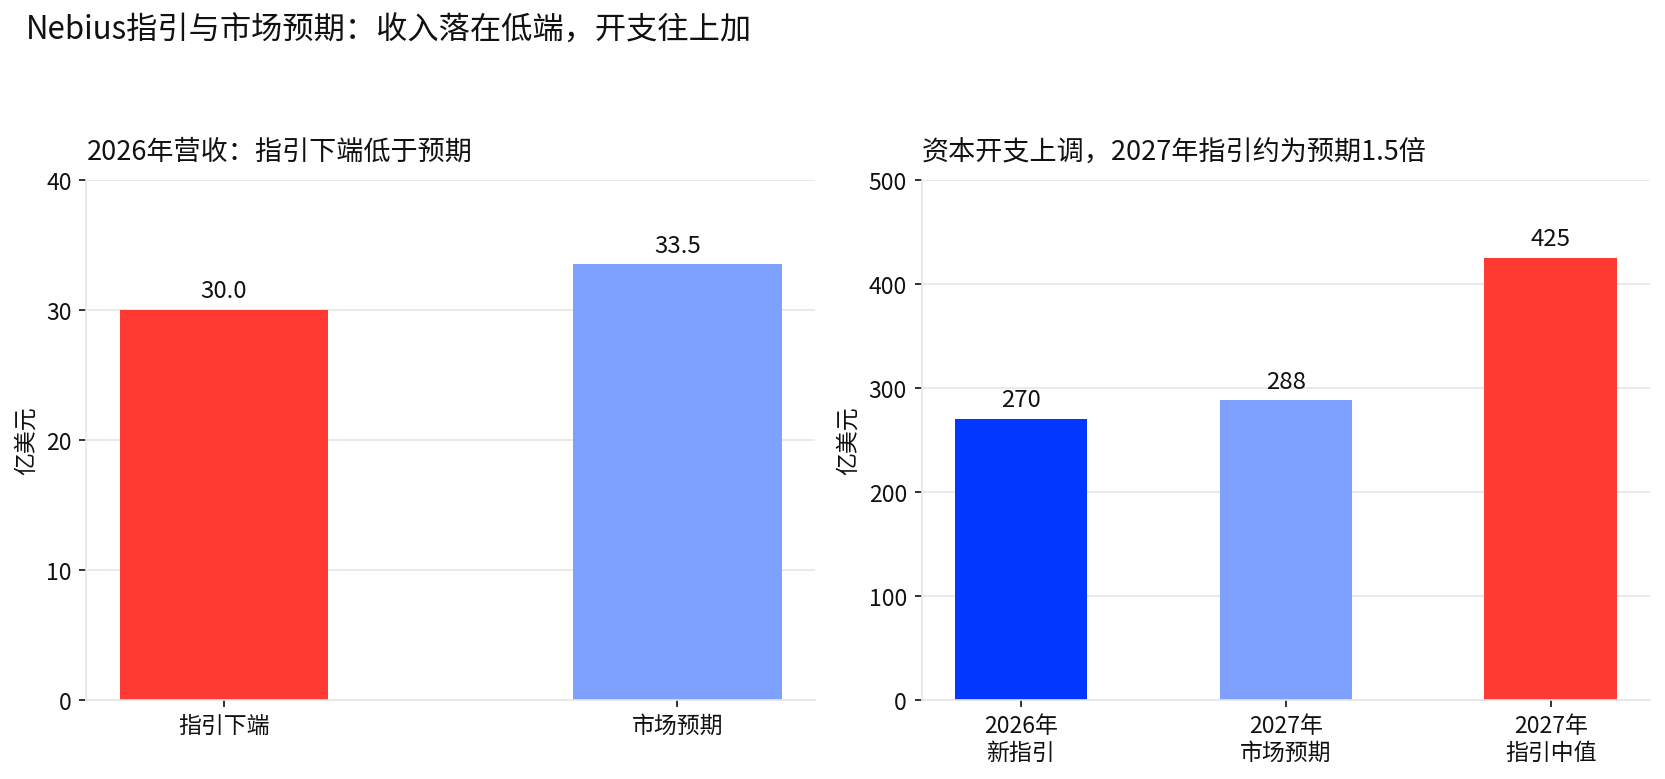
Thế là thị trường nhìn thấy một phép tính rất thực tế: doanh thu hiện thực hóa muộn hơn, nhưng chi tiêu vốn không những không trì hoãn theo, mà còn tiếp tục tăng. Đây là lý do tại sao giá cổ phiếu Nebius không tăng dù kết quả vượt kỳ vọng.
Nhu cầu điện toán AI càng mạnh, đầu tư cơ sở hạ tầng thường càng lớn; đầu tư càng lớn, vốn bị chiếm dụng càng cao; vốn bị chiếm dụng càng cao, thời điểm đưa dự án vào vận hành càng quan trọng. Khi lãi suất phi rủi ro rất thấp, thị trường có thể kiên nhẫn với doanh thu nửa năm thậm chí một năm sau; khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tiến sát 5%, bản thân việc chờ đợi đã có chi phí.
Vì vậy, lần này Nebius không phải đang nói với thị trường "nhu cầu AI không tốt", mà là đang nói với thị trường: ngay cả khi nhu cầu rất tốt, nếu doanh thu muộn nửa năm, chi tiêu vốn tiếp tục tăng, cổ đông cũng có thể phải gánh thêm chi phí cho khoảng thời gian chờ đợi này.
Đây cũng chính là ý nghĩa thực sự của "thuế thời gian".
3. Nvidia nhìn "ai làm", Nebius nhìn "khi nào làm xong": quy tắc định giá AI đang thay đổi
Đặt hai công ty cạnh nhau, diễn biến ngày 12 tháng 11 không còn là hai sự kiện riêng lẻ. Nvidia được định giá lại về tính liên tục của quản trị, Nebius được định giá lại về thời gian hiện thực hóa, sự phân hóa của toàn bộ chuỗi trong cùng ngày xem Hình 4.
Trước đây hai biến số này rất dễ bị tăng trưởng cao che khuất: chỉ cần thị trường tin rằng nhu cầu AI sẽ tiếp tục bùng nổ, CEO là ai có thể nói sau, năng lực sản xuất muộn vài tháng cũng có thể hiểu là nhu cầu quá mạnh.
Nó vẫn sẵn sàng trả tiền cho tăng trưởng, nhưng không còn sẵn sàng trả cùng một mức giá cho mọi tăng trưởng dài hạn. Nhà đầu tư bắt đầu hỏi cụ thể hơn: doanh thu khi nào xuất hiện? Cần bao nhiêu chi tiêu vốn? Dự án có điện không, bao nhiêu năng lực sản xuất đã thực sự đưa vào vận hành? Hợp đồng khách hàng có thể chuyển hóa thành dòng tiền không? Ban lãnh đạo có khả năng thực thi theo nhịp độ ban đầu không?
Đây cũng là lý do không thể đơn giản định nghĩa ngày 12 tháng 11 là "thị trường tăng giá AI kết thúc". Nếu nhu cầu AI thực sự sụt giảm mang tính cấu trúc, thì thứ bị ảnh hưởng đầu tiên nên là doanh thu và đơn hàng của chính chuỗi công nghiệp. Nhưng hiện tại hai trường hợp này giống như đang nói lên một điều khác: nhu cầu AI vẫn rất mạnh, nhưng thị trường bắt đầu giảm mức độ chấp nhận đối với "tương lai nhất định sẽ hiện thực hóa".
Điều này ảnh hưởng rất lớn đến logic chọn cổ phiếu tiếp theo. Trước đây có thể tập trung tìm những công ty có "không gian AI lớn nhất", bây giờ cần phân biệt thêm: ai đã bắt đầu kiếm tiền, ai vẫn đang chờ năng lực sản xuất; chi tiêu vốn của ai có thể nhanh chóng chuyển hóa thành doanh thu, ai cần liên tục huy động vốn; ai có hệ thống quản trị và thực thi ổn định, năng lực cạnh tranh cốt lõi của ai phụ thuộc cao vào một nhân vật then chốt.
4. Phép tính này sẽ lan truyền theo chuỗi công nghiệp: AMD, Broadcom hưởng lợi, nhưng không phải vô điều kiện
Sau khi Nvidia thay người đứng đầu, giao dịch tương đối trực tiếp nhất đã xuất hiện trong chuỗi cung ứng. Ngày 12 tháng 11, AMD tăng 5,86%, đóng cửa ở 585,30 USD; Broadcom tăng 5,54%, đóng cửa ở 364,36 USD, tạo sự tương phản rõ rệt với Nvidia. Khi thị trường đánh giá lại rủi ro quản trị của Nvidia, đương nhiên sẽ chuyển một phần sự chú ý của dòng tiền sang nguồn cung cấp thứ hai.
Nhưng ở đây cần phân biệt





