


Không có Jensen Huang, Nvidia còn đáng giá bao nhiêu?


- Luận điểm cốt lõi: Do khả năng Jensen Huang rời đi, Stifel đã hạ giá mục tiêu của Nvidia từ 315 USD xuống 205 USD, chủ yếu là nén bội số định giá; thị trường đang định giá lại rủi ro nhà sáng lập rời đi, định giá có thể đối mặt với mức chiết khấu 20% đến 30%.
- Yếu tố then chốt:
- Stifel hạ tỷ lệ giá trên thu nhập dự phóng năm tài chính 2028 từ 20 lần xuống 13 lần, duy trì xếp hạng Mua, dự kiến kết quả kinh doanh gần đây vẫn có khả năng vượt kỳ vọng nhẹ.
- Dan Ives và Gene Munster trước đó ước tính việc Jensen Huang rời đi có thể khiến định giá giảm 20% đến 30%, khi đó xác suất rời đi chỉ 10% đến 15%.
- Nếu kỳ vọng lợi nhuận không thay đổi, mức chiết khấu 20% đến 30% sẽ đẩy tỷ lệ giá trên thu nhập kỳ hạn của Nvidia xuống khoảng 10 đến 12 lần.
- Bernstein hạ xếp hạng xuống «Ngang bằng thị trường», giá mục tiêu giảm xuống 200 USD; Morgan Stanley loại khỏi danh sách cổ phiếu ưu tiên nhưng duy trì Tăng tỷ trọng.
- Hơn 60 người tại Nvidia báo cáo trực tiếp cho Jensen Huang, ông duy trì tăng trưởng đơn hàng thông qua sự kết hợp phần cứng - phần mềm và hợp tác tài trợ khách hàng, người kế nhiệm khó có thể sao chép.
- Nếu hạn chế xuất khẩu ảnh hưởng đến doanh số đã được tính vào dự báo, kỳ vọng lợi nhuận và bội số định giá có thể đồng thời chịu áp lực.
TL;DR
- Stifel đã coi việc chuyển giao lãnh đạo là kịch bản cơ sở, hạ mục tiêu giá của Nvidia từ 315 USD xuống 205 USD, đồng thời duy trì xếp hạng Mua.
- Việc điều chỉnh chủ yếu nằm ở bội số định giá, Stifel hạ P/E kỳ vọng cho năm tài chính 2028 từ 20 lần xuống 13 lần, vẫn kỳ vọng kết quả gần hạn có thể vượt nhẹ dự báo.
- Dan Ives và Gene Munster trước đó ước tính việc Jensen Huang rời đi có thể khiến định giá của Nvidia giảm 20% đến 30%, nhưng xác suất rời đi khi đó chỉ được đưa ra ở mức 10% đến 15%.
- Khi xuất hiện các báo cáo về việc thay thế và tìm kiếm người kế nhiệm, đánh giá sớm cho rằng "rủi ro rời đi đã được phản ánh vào giá cổ phiếu" cần được xem xét lại.
- TIKR tính toán rằng, trong điều kiện dự báo lợi nhuận không đổi, mức chiết khấu 20% đến 30% sẽ đẩy P/E dự phóng của Nvidia xuống khoảng 10 đến 12 lần.
- Nếu các hạn chế xuất khẩu tiếp theo ảnh hưởng đến doanh số đã được tính vào dự báo, thị trường còn cần hạ dự báo lợi nhuận, bội số định giá và lợi nhuận có thể cùng chịu áp lực.
Chiếc áo da đặc trưng của Jensen Huang đang trở thành một ẩn dụ trong cuộc thảo luận của Phố Wall về định giá của Nvidia.
Ngày 10 tháng 11, Scott Galloway trên podcast "Pivot" mô tả rằng ngành AI đêm hôm đó dường như "chỉ dựa vào một chiếc áo da để trụ vững". Khi hội đồng quản trị Nvidia tiến hành điều tra độc lập đối với Jensen Huang, các nhà đầu tư bắt đầu định giá cho một kịch bản mà trước đây hiếm khi được thảo luận nghiêm túc — nếu người sáng lập rời đi, Nvidia còn đáng giá bao nhiêu?
Đánh giá sơ bộ của một số nhà phân tích là định giá có thể giảm 20% đến 30%. Sau đó, các công ty chứng khoán bắt đầu điều chỉnh mục tiêu giá. Ngày 12 tháng 11, theo Investing.com đưa tin, Stifel hạ mục tiêu giá của Nvidia từ 315 USD xuống 205 USD, mức giảm khoảng 35%, đồng thời duy trì xếp hạng Mua.
Tính đến thời điểm bài báo được đăng, Nvidia chưa công bố thay đổi lãnh đạo. Nhưng trong khung định giá của Stifel, việc chuyển giao ban lãnh đạo đã trở thành kịch bản cơ sở.
Giá trị của Jensen Huang bắt đầu được thể hiện qua mức chiết khấu P/E
Việc điều chỉnh của Stifel đã cung cấp một nhóm con số cụ thể cho câu hỏi "Jensen Huang đáng giá bao nhiêu".
Tổ chức này sử dụng EPS kỳ vọng cho năm tài chính 2028 là 15,65 USD, hạ P/E dùng để tính mục tiêu giá từ 20 lần xuống 13 lần. Theo cách tính này, P/E 13 lần tương ứng khoảng 203 USD, gần với mục tiêu giá mới 205 USD.
P/E phản ánh mức giá mà nhà đầu tư sẵn sàng trả cho mỗi đô la lợi nhuận. Khi dự báo lợi nhuận giữ ở mức tương đương, bội số giảm có nghĩa là niềm tin của nhà đầu tư vào tăng trưởng tương lai yếu đi, mức giá sẵn sàng trả cũng theo đó giảm xuống.
Đánh giá của Stifel về kết quả kinh doanh gần hạn của Nvidia vẫn khá tích cực. Tổ chức này dự báo kết quả quý 3 năm tài chính 2027 công bố ngày 17 tháng 11 có thể vượt nhẹ dự báo, nguồn cung vẫn là yếu tố chính hạn chế tăng trưởng, dự báo lợi nhuận năm tài chính 2028 cũng có dư địa nâng lên. Đồng thời, người kế nhiệm, thời điểm chuyển giao, liệu các giám đốc điều hành cốt lõi có thể ở lại, cũng như cách điều chỉnh kênh bán hàng và sắp xếp tuân thủ xuất khẩu, đều làm tăng thêm bất định cho tăng trưởng dài hạn.
Các tổ chức khác cũng đang đánh giá lại rủi ro này. Theo Investing.com đưa tin, Bernstein hạ xếp hạng Nvidia từ "Outperform" xuống "Market Perform", mục tiêu giá giảm xuống 200 USD. Morgan Stanley loại cổ phiếu này khỏi danh sách cổ phiếu ưu tiên, nhưng vẫn giữ xếp hạng Overweight và mục tiêu giá 300 USD. Sự cân nhắc giữa lợi nhuận và định giá của các tổ chức đã xuất hiện phân hóa rõ rệt.
Tầm quan trọng của Jensen Huang trước hết được thể hiện trong cách tổ chức của Nvidia. Tác giả chuyên mục Breakingviews của Reuters, Robert Cyran, chỉ ra rằng Nvidia có hơn 60 người báo cáo trực tiếp cho Jensen Huang, bốn giám đốc điều hành dưới quyền có vị thế tương đương. Cơ cấu vận hành xoay quanh người sáng lập này khiến người kế nhiệm cần đồng thời đảm nhận nhiều trách nhiệm như đánh giá kỹ thuật, phối hợp nội bộ và giao tiếp với khách hàng, cũng làm tăng độ khó của việc chuyển giao khẩn cấp.
Các mối quan hệ kinh doanh bên ngoài công ty cũng thử thách người kế nhiệm. Các khách hàng lớn như Microsoft, Amazon và Google liên tục mua chip của Nvidia, đồng thời cũng có động lực phát triển sản phẩm tự nghiên cứu với chi phí thấp hơn. Jensen Huang thông qua việc mở rộng phần mềm và phần cứng đi kèm, nâng cao chi phí chuyển đổi nhà cung cấp của khách hàng, đồng thời thiết lập hợp tác tài chính với các tổ chức như Apollo, Blackstone để giúp khách hàng huy động vốn mua chip. Cyran cho rằng, việc đầu tư và hỗ trợ tài chính cho các khách hàng nhỏ hơn cũng giúp mở rộng nhóm người mua, hạn chế quyền thương lượng của một số ít khách hàng lớn.
Cách sắp xếp này gắn kết năng lực cạnh tranh sản phẩm, tài chính khách hàng và tăng trưởng đơn hàng với nhau. Liệu người kế nhiệm có thể tiếp tục các hợp tác liên quan sẽ ảnh hưởng đến đánh giá của nhà đầu tư về doanh thu và biên lợi nhuận tương lai, cũng quyết định Nvidia có thể giữ được bao nhiêu mức định giá cao.
Cú sốc 20% đến 30% phụ thuộc vào xác suất rời đi
Trước khi Stifel điều chỉnh mục tiêu giá, Dan Ives và Gene Munster đã cố gắng định lượng tác động của việc Jensen Huang rời đi.
Dan Ives của Yorkville Ives & Co. ngày 10 tháng 11 cho biết, nếu Jensen Huang bị miễn nhiệm chức CEO, giá trị công ty và cổ phiếu của Nvidia có thể giảm 25% đến 30%. Khi đó, ông ước tính xác suất xảy ra trường hợp này khoảng 15%.
Gene Munster của Deepwater Asset Management đưa ra mức tác động khoảng 20%. Ông cho rằng khi đó giá cổ phiếu có thể đã phản ánh xác suất rời đi khoảng 25%, trong khi đánh giá của bản thân ông là 10% đến 15%.
TIKR dựa trên đó thực hiện một phép tính gia quyền xác suất đơn giản. Theo đánh giá của Ives, tổn thất định giá 25% đến 30% nhân với xác suất xảy ra 15%, tương ứng tác động tổng thể khoảng 3,75% đến 4,5%. Theo đánh giá của Munster, tác động khoảng 2% đến 3%.
Dựa trên các giả định này, TIKR trong bài viết ngày 11 tháng 11 cho rằng, hai phiên giảm liên tiếp có thể đã phản ánh phần lớn rủi ro rời đi.
Nhưng kết luận này phụ thuộc rất lớn vào thời điểm công bố thông tin.
Sau đó, "The Wall Street Journal" đưa tin hội đồng quản trị đang chuẩn bị thay thế Jensen Huang, Bloomberg đưa tin công ty đã thuê công ty headhunter và đang cân nhắc bổ nhiệm CEO tạm thời. Đến khi Stifel đưa ra đánh giá mới nhất, việc chuyển giao lãnh đạo đã bước vào kịch bản cơ sở của họ. Giả định xác suất 10% đến 15% trước đó cũng cần được đánh giá lại.
Nếu nhà đầu tư cho rằng việc rời đi ngày càng có khả năng xảy ra, ngay cả khi giữ nguyên đánh giá về mức tổn thất định giá sau khi rời đi, mức chiết khấu rủi ro mà giá cổ phiếu hiện tại cần phản ánh cũng sẽ mở rộng. Để đánh giá liệu rủi ro đã được phản ánh đầy đủ vào giá cổ phiếu hay chưa, cần đồng thời ước tính xác suất rời đi và tác động thực tế của việc thay đổi ban lãnh đạo đối với giá trị công ty.
Dự báo lợi nhuận không đổi, Nvidia có thể giảm xuống P/E 10 đến 12 lần
TIKR cho rằng định giá của Nvidia vẫn có sự hỗ trợ, dựa trên kỳ vọng của thị trường về tăng trưởng lợi nhuận của công ty.
Theo đồng thuận mà TIKR trích dẫn, EPS điều chỉnh của Nvidia sẽ tăng từ 9,32 USD cho năm tài chính kết thúc tháng 1 năm 2027 lên 21,41 USD cho năm tài chính kết thúc tháng 1 năm 2029, tăng hơn gấp đôi trong hai năm.
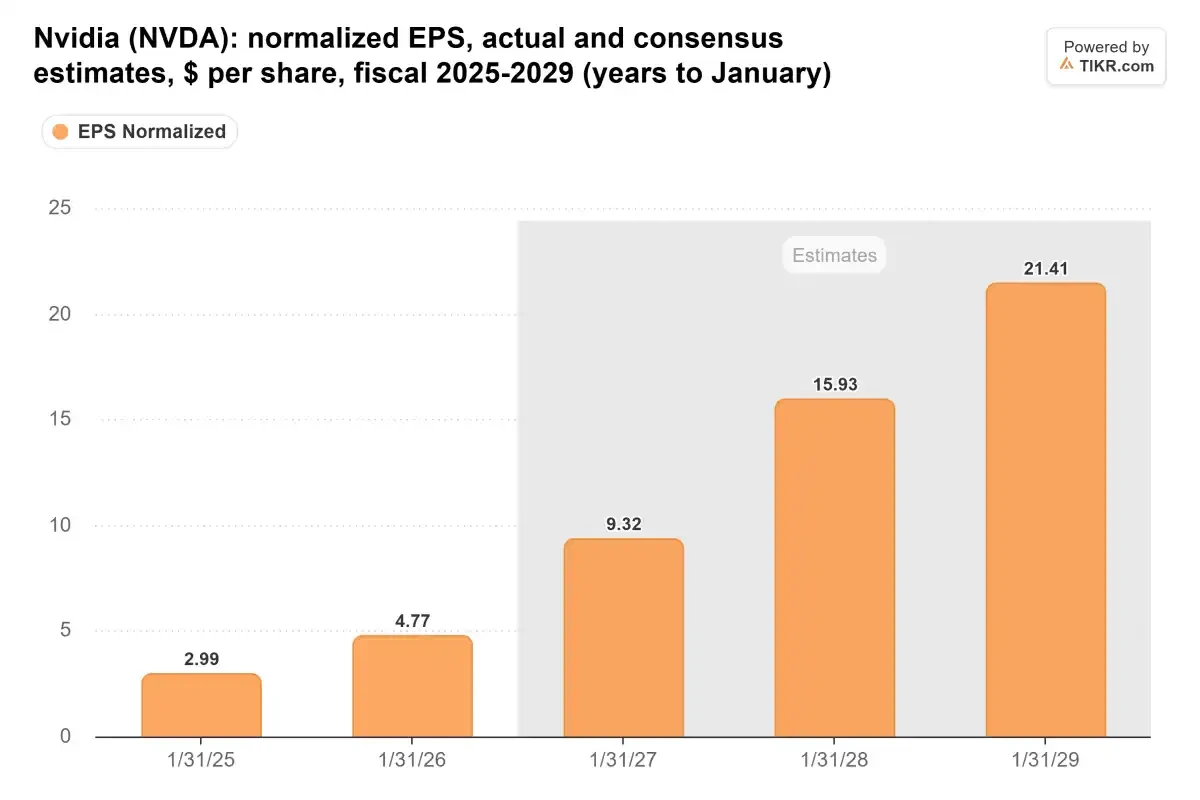
EPS điều chỉnh của Nvidia năm tài chính 2025-2029, đơn vị USD. Vùng xám là đồng thuận thị trường.
Dữ liệu của TIKR cho thấy, ngày 9 tháng 11, P/E dự phóng 12 tháng tới của Nvidia khoảng 14,8 lần, ở mức thấp của ba năm qua, thấp hơn mức trung bình khoảng 30,1 lần cùng kỳ.

P/E dự phóng 12 tháng tới của Nvidia trong ba năm qua, giá trị mới nhất trong hình là 14,75 lần.
Nếu dự báo lợi nhuận giữ nguyên, giá cổ phiếu chịu mức chiết khấu 20% đến 30% trên cơ sở này, P/E tương ứng khoảng 10,4 đến 11,8 lần. Đây chính là điều TIKR nói "không có Jensen Huang, Nvidia có thể trở thành cổ phiếu P/E 10 đến 12 lần".
Phép tính này sử dụng giá cổ phiếu và dự báo lợi nhuận tại thời điểm đó. Khi giá và đánh giá thị trường thay đổi, bội số tương ứng cũng sẽ thay đổi. Ngoài ra, TIKR sử dụng lợi nhuận dự phóng 12 tháng tới, Stifel sử dụng lợi nhuận dự phóng năm tài chính 2028, cách tính định giá của hai bên có sự khác biệt.
Hai phép tính cùng phản ánh rằng, thị trường vẫn kỳ vọng lợi nhuận của Nvidia tiếp tục tăng trưởng, nhưng đang xem xét lại mức giá nên trả cho những khoản lợi nhuận này. Người kế nhiệm chưa rõ ràng, sự ổn định của ban lãnh đạo và tính liên tục của chiến lược đều có thể trở thành yếu tố kéo giảm bội số định giá.
Phần chiết khấu này cuối cùng sẽ được giữ lại bao nhiêu, phụ thuộc vào việc Nvidia có thể đưa ra sắp xếp chuyển giao đáng tin cậy hay không, cũng như liệu người kế nhiệm có thể duy trì thực thi sản phẩm, quan hệ khách hàng và hợp tác tài chính hay không.
Nếu dự báo lợi nhuận cũng bị hạ, việc định giá lại sẽ càng sâu sắc
Các phép tính trên còn có một tiền đề chung — lợi nhuận trong dự báo của nhà phân tích có thể được thực hiện.
TIKR chỉ ra rằng, nếu việc xem xét tiếp theo thúc đẩy quy định xuất khẩu thắt chặt và ảnh hưởng đến doanh số đã được tính vào dự báo, nhà phân tích sẽ cần hạ dự báo EPS. Khi đó, mục tiêu giá có thể đồng thời chịu áp lực từ lợi nhuận giảm và bội số định giá thu hẹp.
Triển





