


华尔街偷师「币圈」:美国放行的「美股永续合约」,究竟是什么?


- Quan điểm cốt lõi:CFTC phê duyệt hợp đồng vĩnh viễn (perpetual contract) cho từng cổ phiếu đơn lẻ được giao dịch trên sàn giao dịch có giám sát tại Mỹ, đánh dấu việc Phố Wall chính thức chấp nhận đổi mới tài chính bản địa crypto này, hệ thống giao dịch tài chính truyền thống và Crypto bắt đầu hội nhập sâu sắc, tranh giành quyền dẫn dắt mạng lưới giao dịch toàn thời gian.
- Yếu tố then chốt:
- Ngày 3/11, Chủ tịch CFTC Selig tuyên bố hợp đồng vĩnh viễn cổ phiếu đơn lẻ lần đầu tiên được cấp phép giao dịch trên sàn có giám sát tại Mỹ, thuộc giám sát kép của CFTC và SEC, cùng ngày Kalshi ra mắt hợp đồng vĩnh viễn cho bốn cổ phiếu Mỹ gồm Amgen, McDonald's, Qualcomm, Costco, đòn bẩy tối đa khoảng 4,9 lần.
- Hợp đồng vĩnh viễn do BitMEX khởi tạo năm 2016, năm 2025 đóng góp khoảng 75% tổng khối lượng giao dịch của các sàn crypto tập trung, quy mô lũy kế gần 49 nghìn tỷ USD; Q3/2026 tỷ trọng sản phẩm phái sinh tăng lên 83%.
- Lộ trình phá băng quản lý rõ ràng: tháng 3/2026 SEC và CFTC ký biên bản hợp tác, tháng 5 phê duyệt hợp đồng vĩnh viễn Bitcoin đầu tiên BTCPERP, tháng 11 mở rộng sang lĩnh vực chứng khoán truyền thống.
- Các nền tảng Crypto đi trước bố trí: Binance, Coinbase, Kraken, Ondo lần lượt ra mắt hợp đồng vĩnh viễn cổ phiếu; Q3 chín sàn giao dịch có tổng khối lượng giao dịch hợp đồng vĩnh viễn cổ phiếu và hàng hóa đạt 2,1 nghìn tỷ USD, trong đó loại cổ phiếu chiếm 77%.
- ICE, công ty mẹ của NYSE, công bố hợp tác với Trade[XYZ], dự kiến đưa hạ tầng hợp đồng vĩnh viễn dựa trên Hyperliquid vào Mỹ, tượng trưng cho việc sàn giao dịch truyền thống học hỏi ngược từ Crypto.
- Hợp đồng vĩnh viễn cổ phiếu Mỹ đang hình thành cơ chế "khám phá giá bóng" vào cuối tuần, thông qua phí funding, arbitrage đa nền tảng và chỉ số đa nguồn, duy trì định giá liên tục trong thời gian thị trường truyền thống đóng cửa.
- Tiến độ đồng bộ: SEC phê duyệt giao dịch 23/5 giờ của Nasdaq (khởi động ngày 6/12), công bố miễn trừ đổi mới cho chứng khoán token hóa; CFTC sẽ tổ chức bàn tròn thị trường phái sinh toàn thời gian vào ngày 15/12.
Trong bối cảnh cuộc bầu cử giữa nhiệm kỳ tại Mỹ đang khuấy động thần kinh thị trường toàn cầu, một tin tức trọng đại đủ sức viết lại lịch sử giao dịch của Phố Wall lại bị nhiều người bỏ qua.
Ngày 3 tháng 11, Chủ tịch Ủy ban Giao dịch Hàng hóa Tương lai Hoa Kỳ (CFTC) Mike Selig tuyên bố: hợp đồng vĩnh viễn trên cổ phiếu đơn lẻ lần đầu tiên được cấp phép bắt đầu giao dịch trên các sàn giao dịch được quản lý tại Mỹ, và được đưa vào khuôn khổ giám sát kép của CFTC và SEC.
Điều này có nghĩa là "hợp đồng vĩnh viễn" – vốn được các nền tảng giao dịch tiền mã hóa phát triển rực rỡ trong quá khứ – cuối cùng đã vượt qua khuôn khổ quản lý của thị trường chứng khoán truyền thống Mỹ.
Nói thẳng ra, Phố Wall bắt đầu học hỏi từ Crypto, "đánh cắp" phát minh tài chính thành công nhất trong thập kỷ qua của nó – hợp đồng vĩnh viễn (Perps).
Thú vị hơn nữa là, sự thay đổi này không hoàn toàn do Phố Wall dẫn dắt. Trong nửa năm qua, các nền tảng giao dịch Crypto đã lần lượt thử nghiệm đưa các tài sản chứng khoán Mỹ như Apple, Nvidia, Tesla lên chuỗi, và tái tổ chức phương thức giao dịch các tài sản này bằng hợp đồng vĩnh viễn, ký quỹ stablecoin thậm chí cả sổ lệnh 7×24 giờ.
Hiện nay, ngay cả ICE – công ty mẹ của Sở giao dịch chứng khoán New York – cũng bắt đầu xem xét đưa cơ sở hạ tầng hợp đồng vĩnh viễn của Hyperliquid vào Mỹ.
Một năm trước, chúng ta thảo luận liệu chứng khoán Mỹ có thể "không bao giờ đóng cửa" như Crypto hay không; một năm sau, thị trường bắt đầu thảo luận: liệu chứng khoán Mỹ có thể trực tiếp áp dụng quy tắc giao dịch của Crypto?
1. Từ "1 giờ cuối cùng" đến "không bao giờ đáo hạn": Tại sao Phố Wall cuối cùng lại để mắt tới Perps?
Nếu muốn hiểu tầm quan trọng của bước đột phá lần này của CFTC, trước tiên cần hiểu hợp đồng vĩnh viễn đã thay đổi điều gì.
Ít người biết rằng hợp đồng vĩnh viễn là một trong số ít "đổi mới tài chính bản địa" thực sự của thế giới crypto, được sáng tạo lần đầu vào năm 2016 bởi sàn giao dịch phái sinh tiền mã hóa BitMEX – nơi vừa tuyên bố kết thúc hoạt động trong năm nay.
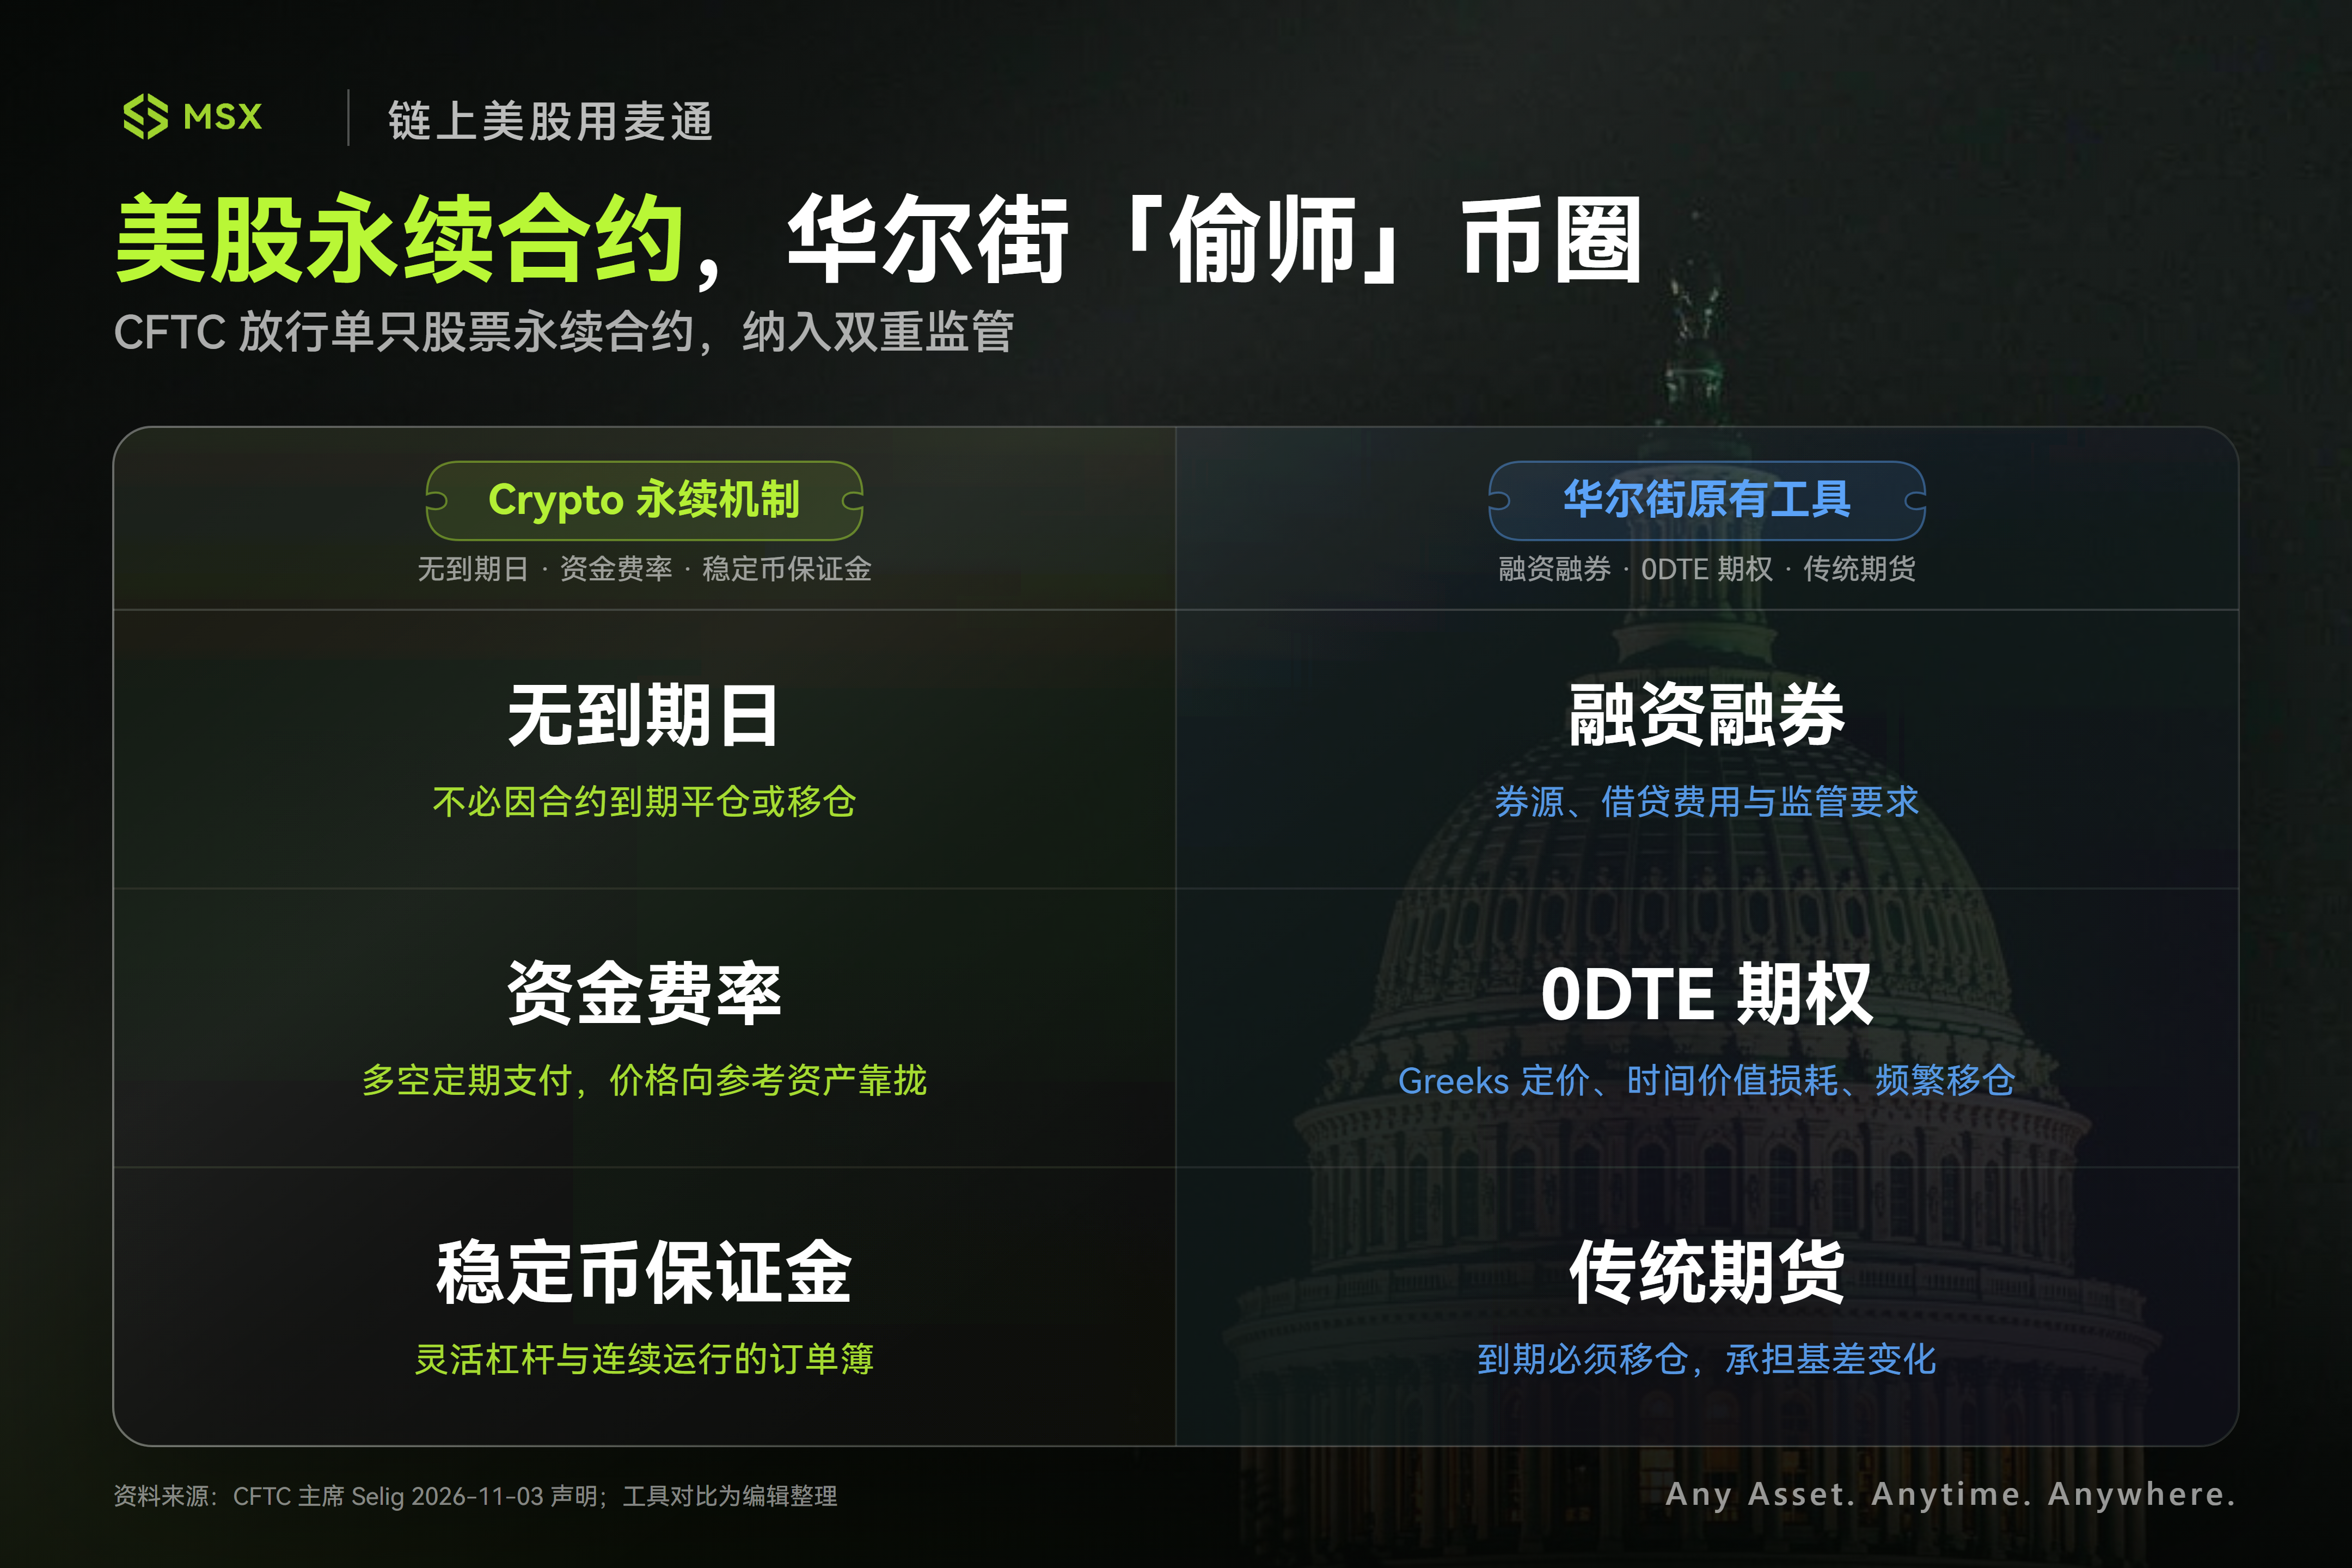
Nhìn chung, trên thị trường chứng khoán Mỹ, nếu nhà đầu tư muốn giao dịch đòn bẩy hoặc bán khống một cổ phiếu đơn lẻ (như NVDA, TSLA), các lựa chọn chính đều có hạn chế riêng:
- Giao dịch ký quỹ: phụ thuộc vào dịch vụ cho vay và cho vay chứng khoán của công ty môi giới, không chỉ chi phí vốn có thể cao mà bán khống còn bị ràng buộc bởi nguồn chứng khoán, phí vay và các yêu cầu quản lý liên quan, khó hình thành một cơ chế giao dịch thống nhất toàn cầu, vận hành cả ngày;
- Quyền chọn, đặc biệt là quyền chọn 0DTE nổi tiếng gần đây: tuy có sức bùng nổ mạnh nhưng việc định giá Greeks (chữ cái Hy Lạp) phức tạp, hao mòn giá trị thời gian (Theta Decay), cùng việc chuyển vị thế đáo hạn thường xuyên (Roll-over) đã nâng cao ngưỡng tham gia của nhà đầu tư thông thường, đồng thời phân tán thanh khoản giữa các ngày đáo hạn và giá thực hiện khác nhau;
- Hợp đồng tương lai truyền thống: có ngày đáo hạn rõ ràng, nhà đầu tư nếu muốn duy trì vị thế phải định kỳ chuyển vị thế, chịu chi phí giao dịch bổ sung và rủi ro biến động basis;
Đổi mới lớn nhất của hợp đồng vĩnh viễn Crypto chính là loại bỏ cơ chế đáo hạn của hợp đồng tương lai truyền thống.
Nhà đầu tư có thể nắm giữ vị thế mua hoặc bán vô thời hạn, không bị buộc phải đóng vị thế hoặc chuyển vị thế do hợp đồng đáo hạn, nền tảng thông qua phí funding định kỳ mà cả hai bên mua và bán phải trả để thúc đẩy giá hợp đồng tiến gần giá tài sản tham chiếu, kết hợp với đòn bẩy linh hoạt và sổ lệnh vận hành liên tục, tạo thành một trải nghiệm giao dịch hoàn toàn khác biệt so với giao dịch chứng khoán truyền thống.
Cơ chế này trên thị trường crypto quả thực "vô địch thiên hạ".
Trong những năm qua, hợp đồng vĩnh viễn BTC, ETH dần trở thành công cụ giao dịch phái sinh thống trị nhất trên thị trường crypto, chống đỡ hệ sinh thái giao dịch khổng lồ của các nền tảng như Binance, OKX, Bybit. Theo thống kê của The Block, năm 2025 hợp đồng vĩnh viễn đóng góp khoảng 75% tổng khối lượng giao dịch của các sàn giao dịch crypto tập trung, tổng quy mô giao dịch cả năm gần 49 nghìn tỷ USD, vượt xa thị trường giao ngay và quyền chọn.
Xu hướng này vẫn tiếp diễn trong năm 2026. Báo cáo sàn giao dịch Q3 mới nhất do TokenInsight công bố cho thấy phái sinh đã chiếm 83% tổng khối lượng giao dịch của các nền tảng crypto chính.
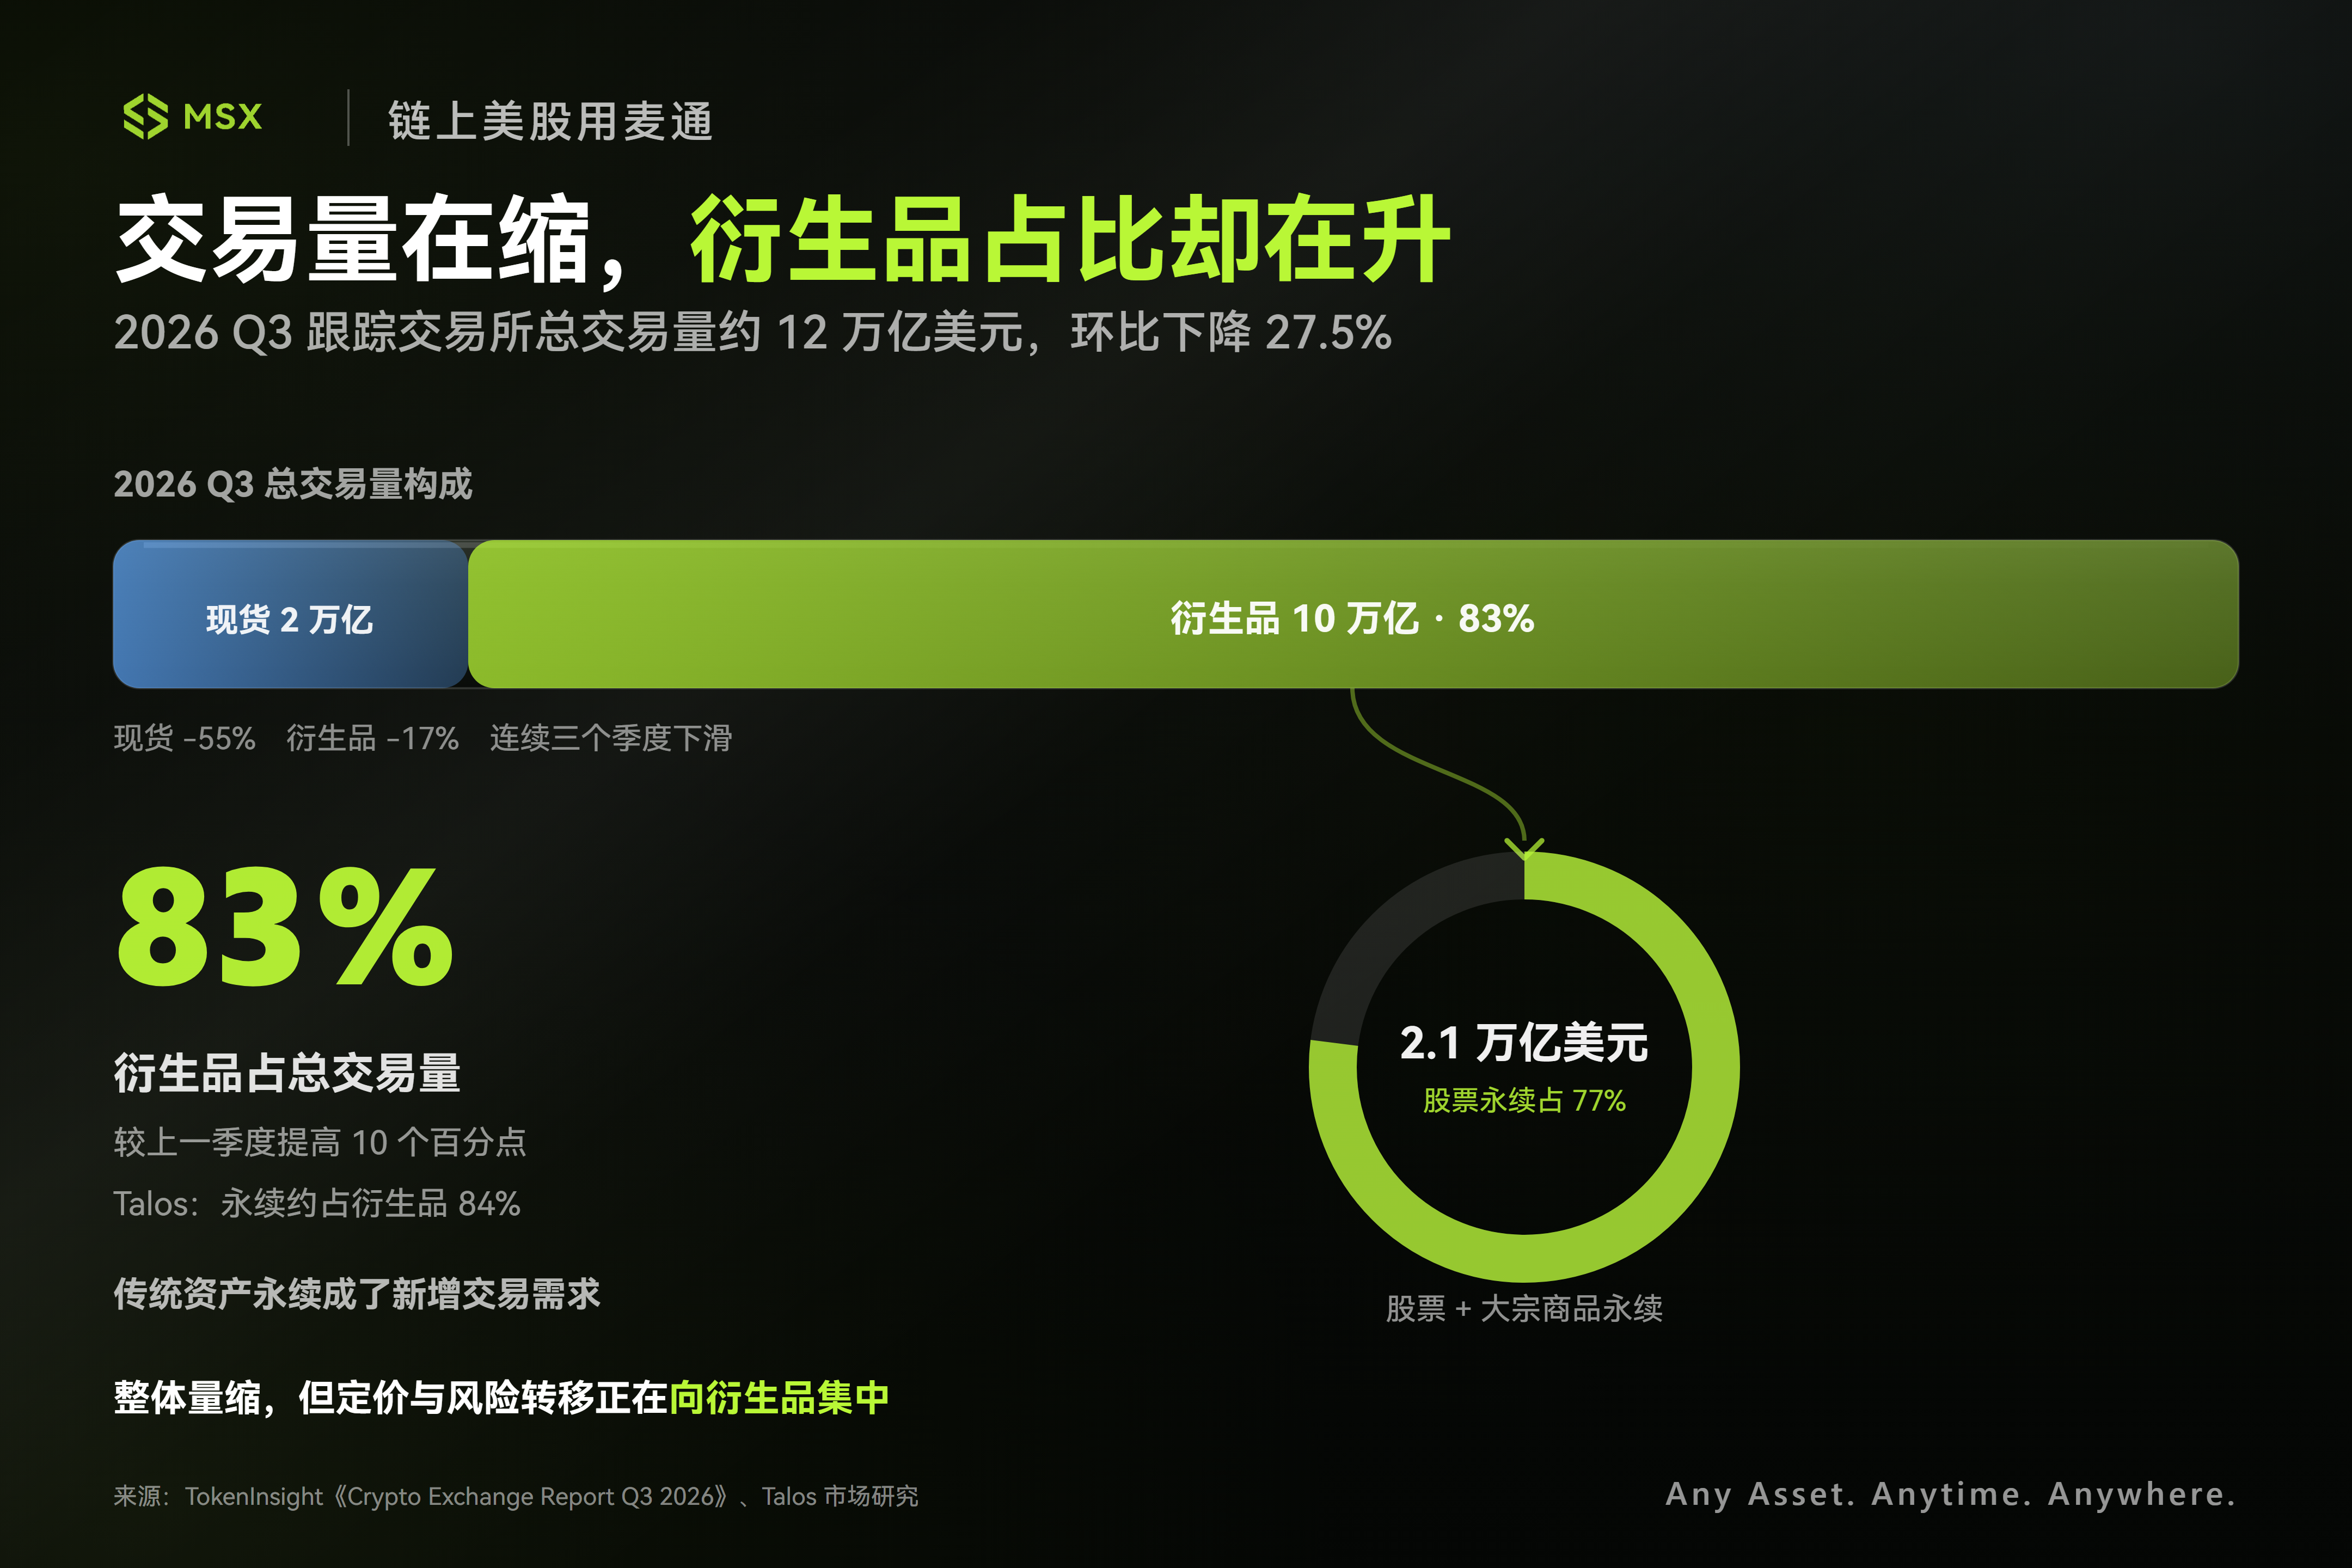
Nói cách khác, hợp đồng vĩnh viễn từ lâu đã là cơ sở hạ tầng cốt lõi hỗ trợ thanh khoản giao dịch, khám phá giá và chuyển giao rủi ro của toàn ngành.
Nhưng khi phương thức giao dịch hiệu quả này bắt đầu mở rộng sang các tài sản truyền thống như cổ phiếu, vàng, dầu thô và chỉ số chứng khoán, một câu hỏi nhức nhối nổi lên: tại sao nhà đầu tư toàn cầu có thể giao dịch mượt mà Nvidia, Tesla 7×24 giờ trên nền tảng crypto, nhưng lại khó có được sản phẩm tương tự trong hệ thống tuân thủ tại Mỹ?
Đằng sau điều này vừa có rào cản kỹ thuật của cơ sở hạ tầng nền tảng, vừa liên quan đến ranh giới thẩm quyền lâu đời của hệ thống quản lý Mỹ.
Về mặt kỹ thuật, như chúng tôi đã chỉ ra trước đây trong bài 《Chứng khoán Mỹ nước rút "không bao giờ đóng cửa": Tại sao Nasdaq đưa ra thử nghiệm giao dịch "5×23 giờ"?》, giao dịch giao ngay chứng khoán Mỹ truyền thống là một bộ bánh răng chính xác liên kết chặt chẽ, ngay cả khi Nasdaq kéo dài thời gian khớp lệnh phía trước lên 23 giờ mỗi ngày, phía sau các công ty môi giới, ngân hàng lưu ký và tổ chức thanh toán bù trừ (DTCC) vẫn bị ràng buộc bởi xử lý hàng loạt cuối ngày, đối chiếu và chuyển ký quỹ của sổ cái tập trung.
"Cửa sổ dừng 1 giờ mỗi ngày" và "48 giờ đóng cửa cuối tuần" bị buộc phải để lại chính là vấn đề thực tế mà cơ sở hạ tầng tài chính truyền thống phải giải quyết khi tiến tới vận hành cả ngày.
Thứ hai là về mặt quản lý, hợp đồng vĩnh viễn cổ phiếu lấy cổ phiếu đơn lẻ làm tài sản tham chiếu nhưng lại sử dụng cấu trúc phái sinh vĩnh viễn bản địa của Crypto, nằm đúng ở giao điểm của hai hệ thống quản lý CFTC (phụ trách hàng hóa và phái sinh) và SEC (phụ trách thị trường chứng khoán), do đó sự không chắc chắn về thẩm quyền quản lý và phân loại sản phẩm đã khiến loại sản phẩm này rơi vào trạng thái khó triển khai rõ ràng.
Từ đầu năm nay, vấn đề này bắt đầu có thay đổi thực chất:
- Ngày 11 tháng 3 năm 2026, SEC và CFTC ký biên bản ghi nhớ hợp tác quản lý (MOU), làm rõ việc tăng cường phối hợp giữa hai cơ quan trong đổi mới tài chính, giám sát thị trường và bảo vệ nhà đầu tư;
- Sau đó, ngày 29 tháng 5, CFTC phê duyệt hợp đồng vĩnh viễn Bitcoin đầu tiên BTCPERP do KalshiEX đệ trình, đưa hợp đồng vĩnh viễn Bitcoin đúng nghĩa lần đầu tiên vào sàn giao dịch được quản lý tại Mỹ;
- Và thông báo ngày 3 tháng 11 đã mở rộng tiến bộ này sang lĩnh vực chứng khoán truyền thống: theo giải thích của Chủ tịch CFTC Selig, hợp đồng vĩnh viễn cổ phiếu đơn lẻ được công nhận là sản phẩm tương lai chứng khoán theo khuôn khổ Đạo luật Hiện đại hóa Hàng hóa Tương lai năm 2000 (CFMA), phải tuân thủ đồng thời Đạo luật Giao dịch Hàng hóa và luật chứng khoán liên bang Mỹ, chịu sự giám sát của cả CFTC và SEC;
Cụ thể, các sàn giao dịch có thể cung cấp loại sản phẩm này cần đồng thời có tư cách Thị trường Hợp đồng Được chỉ định (DCM) đăng ký với CFTC, và tư cách sàn giao dịch chứng khoán quốc gia đã thông báo đăng ký với SEC, được phép giao dịch sản phẩm tương lai chứng khoán.
Đáng chú ý hơn là, thay đổi quản lý đã bắt đầu chuyển hóa thành sản phẩm thực tế.
Ngay trong ngày 3 tháng 11, Kalshi đã bắt đầu cung cấp bốn hợp đồng vĩnh viễn cổ phiếu Mỹ, tương ứng với Amgen (AMGN), McDonald's (MCD), Qualcomm (QCOM) và Costco (COST), đòn bẩy tối đa khoảng 4,9 lần.
Đối với thị trường Mỹ, điều này không chỉ có nghĩa là có thêm một công cụ giao dịch cổ phiếu, mà còn có nghĩa là cơ chế giao dịch từng được các nền tảng crypto thiết lập đầu tiên bắt đầu được khuôn khổ quản lý tài chính truyền thống công nhận.
2. Nhìn lại năm qua: Sự "hội tụ ba dòng" của quản lý, TradFi và nền tảng crypto
Nếu động thái của CFTC đại diện cho việc hệ thống quản lý tài chính truyền thống bắt đầu chấp nhận hợp đồng vĩnh viễn, thì trong năm qua, các nền tảng bản địa Crypto thực tế đã hoàn thành khá nhiều khám phá sản phẩm.
Nhìn lại dòng thời gian này, có thể thấy sự phát triển của token hóa chứng khoán Mỹ đã sớm dần hình thành một hệ thống giao dịch hoàn chỉnh hơn bao gồm giao ngay, hợp đồng vĩnh viễn, giao dịch đòn bẩy và ký quỹ xuyên tài sản.
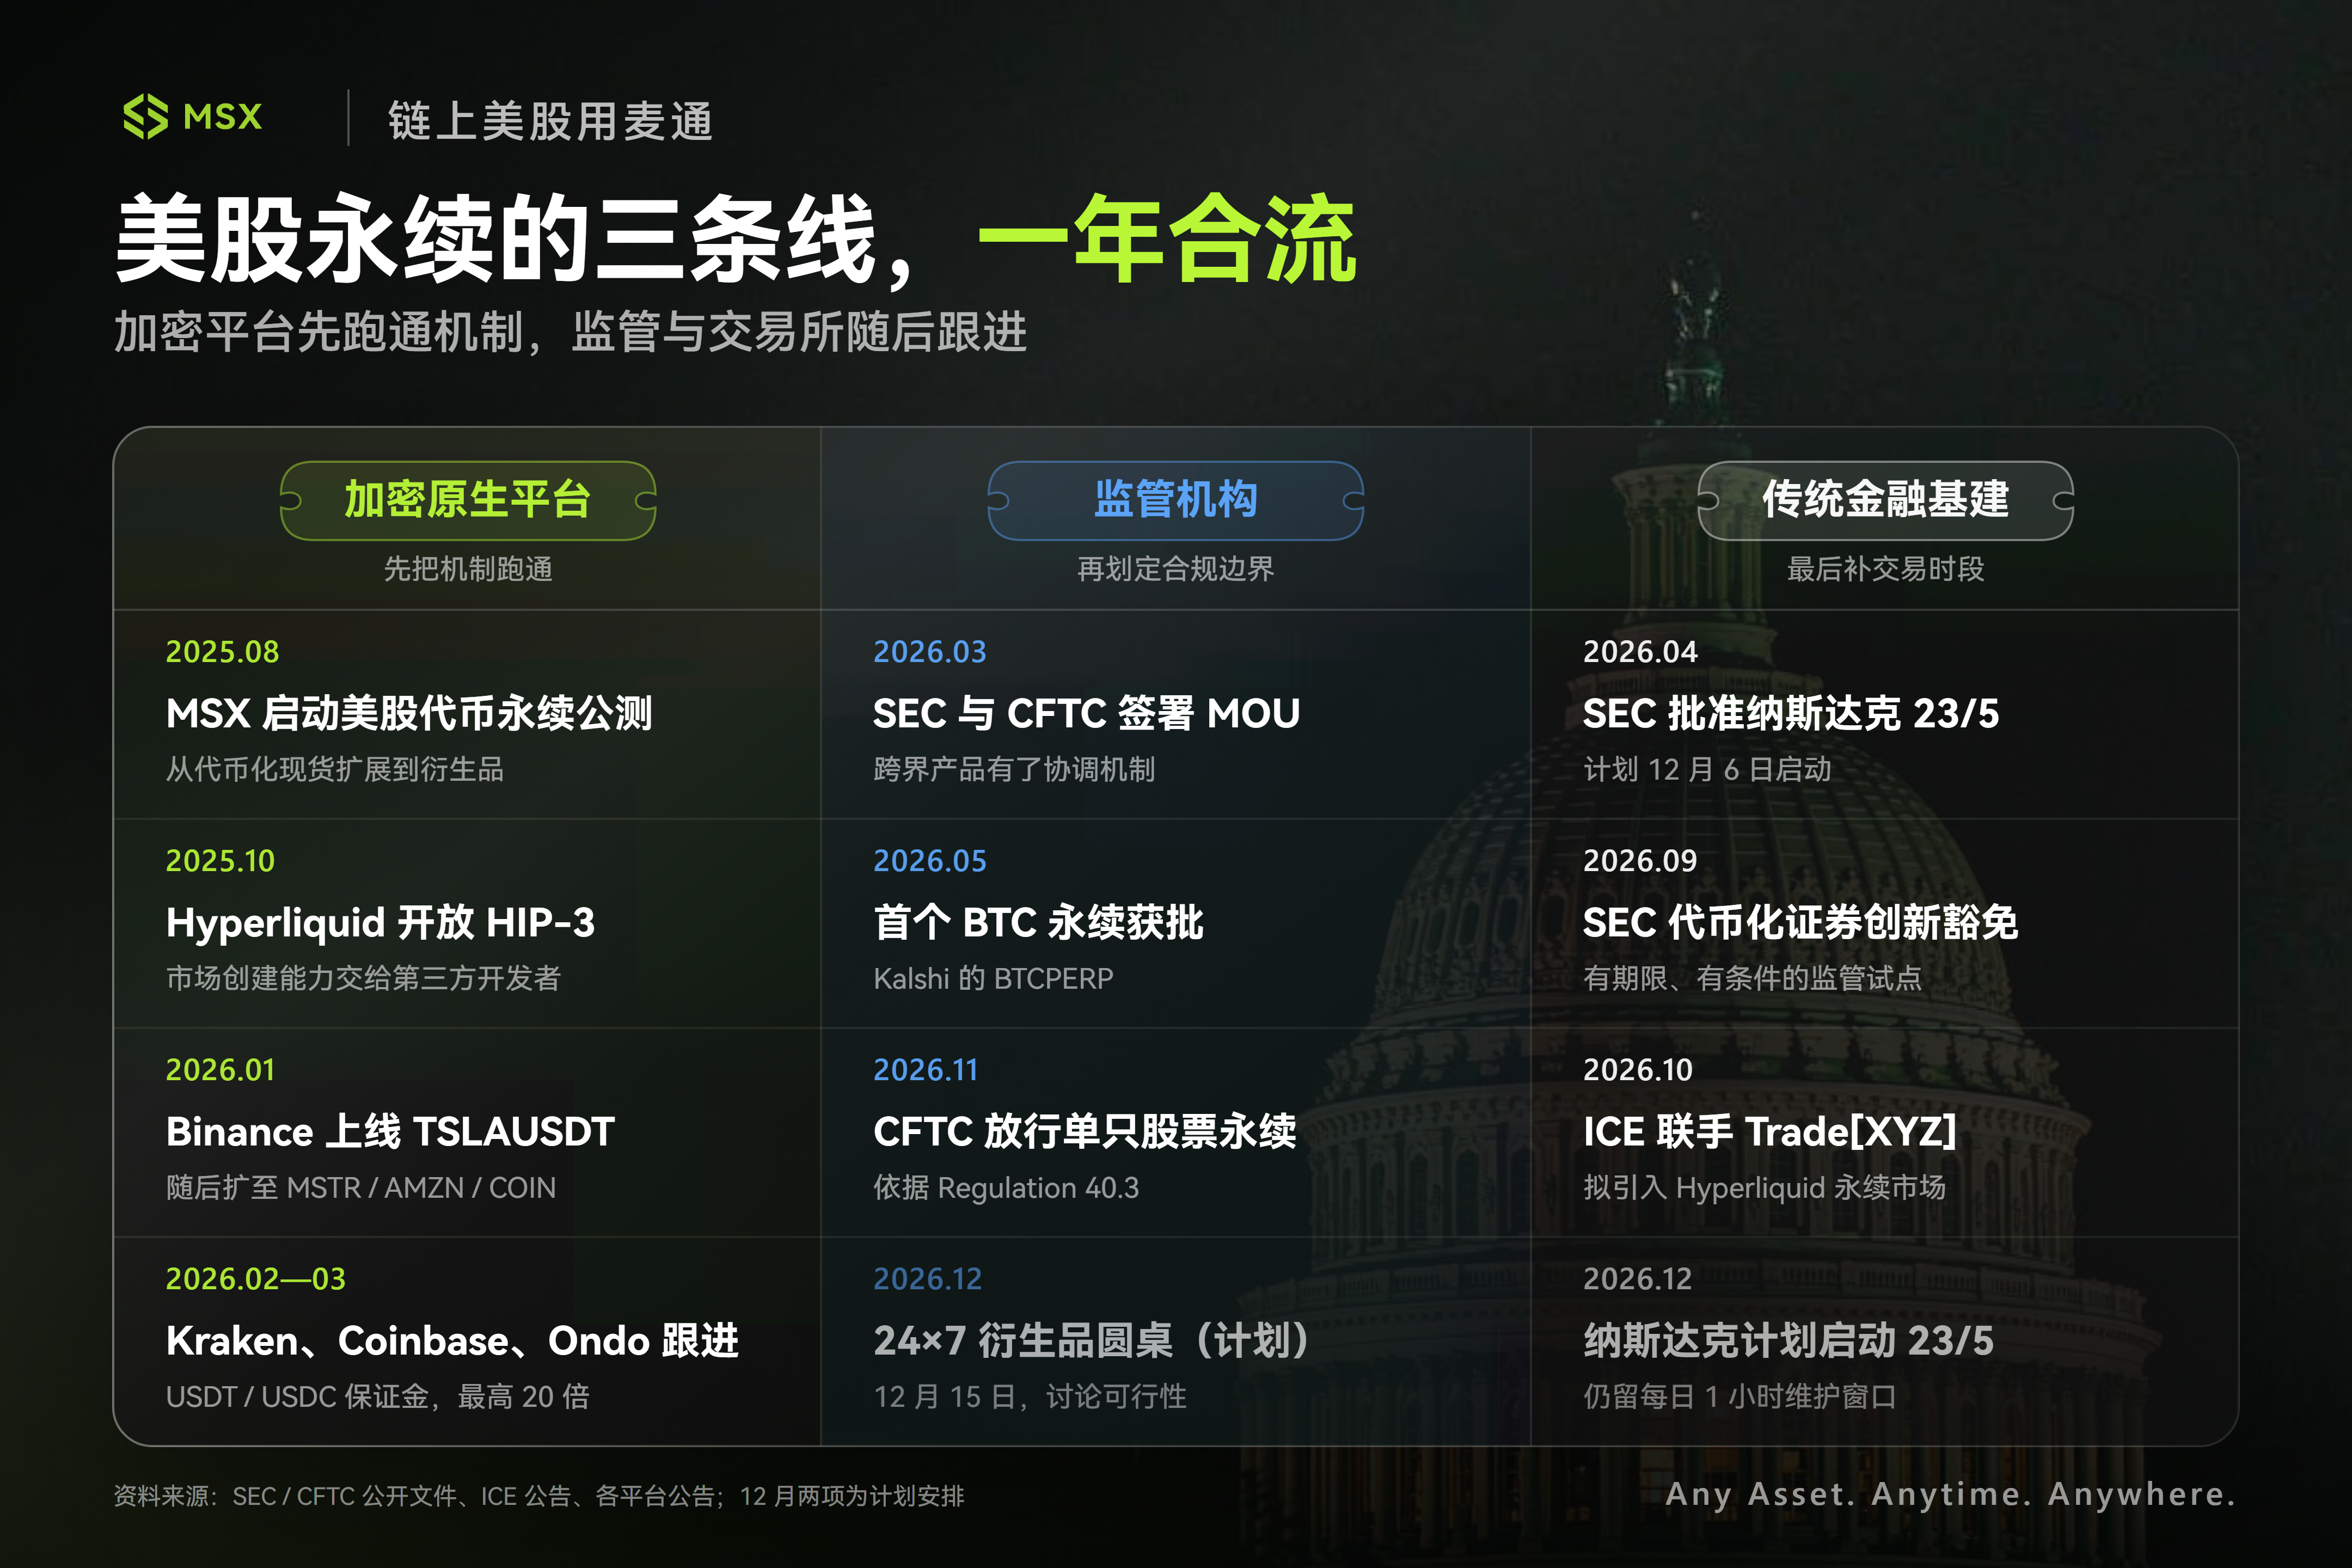
Ngay từ ngày 11 tháng 8 năm 2025, MSX khởi động giai đoạn thử nghiệm công khai hợp đồng vĩnh viễn cổ phiếu Mỹ token hóa, mở rộng giao dịch giao ngay cổ phiếu Mỹ token hóa trước đó sang thị trường phái sinh.
Tiếp theo, tháng 10 năm 2025, Hyperliquid – ông lớn phái sinh trên chuỗi – khởi động cơ chế HIP-3 mang tính bước ngoặt, mở khả năng tạo thị trường hợp đồng vĩnh viễn cho các nhà phát triển bên thứ ba, tài sản giao dịch từ đó vượt qua ranh giới BTC, ETH, nhanh chóng mở rộng sang cổ phiếu, chỉ số, hàng hóa và ngoại hối.
Bước vào năm 2026, đường đua hợp đồng vĩnh viễn





