


매출 두 배 성장, Rubin 완판: '젠슨 황 프리미엄'을 걷어내고, 엔비디아는 얼마나 높은 밸류에이션을 지탱할 수 있을까?


- 핵심 관점: 엔비디아의 기록적인 실적은 AI 컴퓨팅 수요가 정점에 달했다는 비관적 서사를 반박했지만, 창업자 젠슨 황의 영구 퇴장이 가져온 거버넌스 충격과 권력 승계의 불확실성이 밸류에이션을 억누르는 새로운 변수로 부상했다.
- 핵심 요소:
- 2027회계연도 Q3 매출 1158억 4천만 달러로 전년 대비 103% 성장, 데이터센터 사업이 1076억 달러를 기여하며 비중 92% 초과.
- Vera Rubin은 첫 분기 양산에서 곧바로 약 200억 달러 매출을 기여하며 신 아키텍처 양산 기록을 갱신했고, Q4 가이던스는 1300억 달러로 중국 데이터센터 매출은 미포함.
- 이사회 의장 Harvey Jones는 젠슨 황을 다시 영입할 의사가 없음을 명확히 밝히고 글로벌 헤드헌터에 후계자 물색을 위임하며 복귀의 문을 완전히 닫았다.
- 매출채권이 전 분기 631억 달러에서 810억 달러로 증가하고 회수 주기가 60일에서 64일로 연장되며, 신흥 AI 클라우드 고객의 '외상으로 카드 구매'에 따른 현금흐름 리스크가 주목받고 있다.
- Q4 조정 후 매출총이익률은 71%—72%로回落할 전망이며, 이번 분기 74.9% 대비 약 3%포인트 하락, 경영진은 이를阶段性 저점이라고 밝혔다.
- AI 산업 체인의 성장 논리 분화: 칩 경쟁은 성능과 비용의 종합적较量로 전환, Neocloud는 외부 자금 조달에 의존, 광통신과 전력 인프라는 수혜를 받지만 실현 속도는 각기 다르다.
엔비디아가 막 내놓은 실적만 보면, 긴장한 월스트리트가 잠시나마 안도할 만하다.
매출 1158억 달러, 전년 대비 103% 증가, 이익도 예상을 웃돌았고 다음 분기 가이던스 역시 폭발적이었다. 더 중요한 것은 Vera Rubin이 이미 빠르게 양산 확대에 들어갔다는 점이며, 경영진은 다음 회계연도 성장 전망까지 추가로 상향했다.
실적 발표 후 NVDA 주가는 시간외에서 한때 5% 가까이 상승했지만, 곧 시장의 열기는 진정되었고 시간외 상승폭은 눈에 띄게 축소됐다.
이유는 간단하다. 지난 6주간 엔비디아 주가는 누적 약 35% 조정을 받았고, 11월 12일 젠슨 황이 사임을 발표한 이후 4거래일 동안 주가는 무려 10.5% 급락했다. 실적 발표 직전 젠슨 황이 "CEO 직무로 복귀할 의향이 있다"는 신호를 공개적으로 내비치면서 상당수 투자자의 기대를 불러일으켰다.
그러나 이어서 열린 실적 컨퍼런스콜에서 신임 이사회 의장 Harvey Jones가 그 문을 그 자리에서 완전히 닫아버렸다.
이는 곧 한쪽에서는 AI 컴퓨팅 수요가 여전히 강력하고 실적이 연이어 최고치를 경신하고 있지만, 다른 한쪽에서는 30여 년간 엔비디아를 이끌어온 창업자가 공식적으로 퇴장했음을 의미한다.
그렇다면 '포스트 젠슨 황 시대'의 엔비디아는 과연 얼마의 가치가 있을까?
1. 1000억 달러 규모에서 두 배 성장, AI 수요는 생각보다 나쁘지 않다
먼저 가장 핵심적인 재무 데이터를 보자.
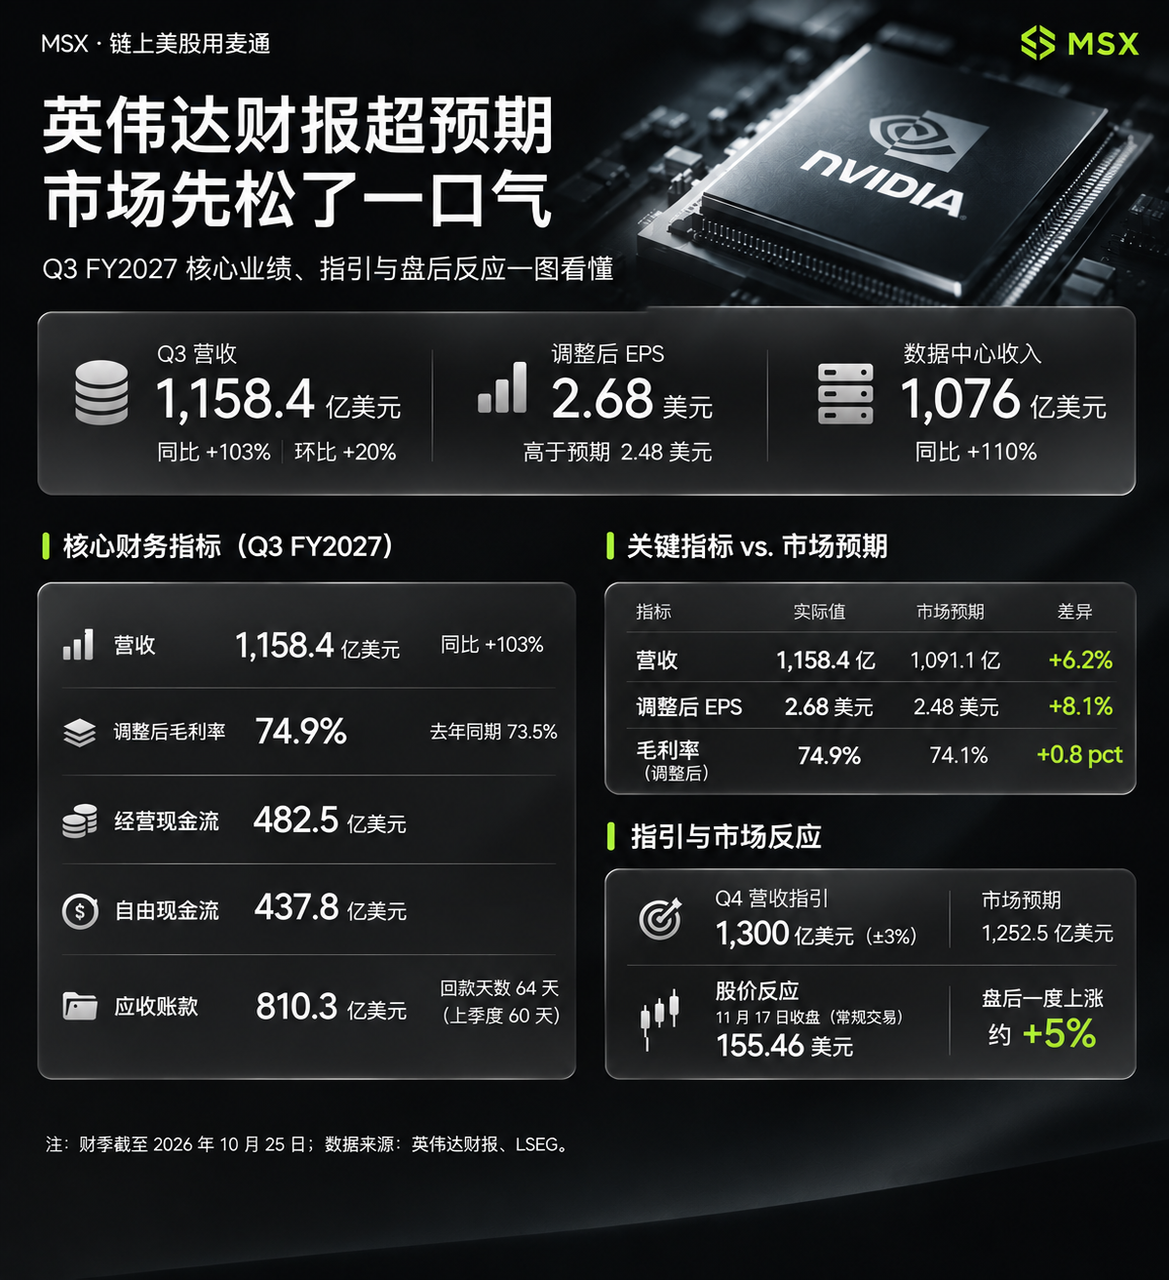
2027 회계연도 3분기 엔비디아는 매출 1158.4억 달러를 기록해 전년 대비 103%, 전분기 대비 20% 증가했으며, 월스트리트 예상치인 1091.1억 달러를 무려 약 67억 달러나 웃돌았다.
절대적 핵심인 데이터센터 사업은 단일 분기에 1076억 달러의 매출을 기여해 전년 대비 110% 증가했고, 전체 매출에서 차지하는 비중은 92%를 넘었다. 그 배경에는 마이크로소프트, 구글, 아마존 등 초대형 클라우드 사업자(601억 달러 기여, 전분기 대비 23% 증가)의 지속적인 투자 확대뿐 아니라, AI 클라우드, 소버린 AI 및 기업 고객(475억 달러 기여, 전분기 대비 18% 증가)의 컴퓨팅 구매도 전방위적으로 활발해진 것이 있다.
단일 분기 매출이 1000억 달러를 돌파한 거대 기업이 전체 매출에서 여전히 두 배 성장률을 유지할 수 있다는 것은, 적어도 글로벌 AI 컴퓨팅 군비 경쟁이 아직 브레이크를 밟을 때가 아니라는 것을 증명한다.
수익성과 주주 환원도 눈에 띈다. 이번 분기 회사 순이익은 653억 달러(전년 대비 105% 증가)에 달했고, 조정 후 주당순이익(EPS)은 2.68달러로 시장 예상치 2.48달러를 크게 앞질렀다. 조정 후 매출총이익률은 74.9%로 지난해 같은 기간의 73.5%에서 한층 더 상승했다.
최근 주가 변동성에 대응하기 위해 엔비디아는 3분기에 자사주 매입과 배당을 통해 주주에게 281억 달러를 환원했으며, 장부에는 최대 2273억 달러의 잔여 자사주 매입 승인 한도까지 보유하고 있어 주가를 지탱하는 중요한 '밸러스트' 역할을 하고 있다.
시장에 더 큰 안도감을 준 것은 차세대 플랫폼 Vera Rubin의 강력한 첫선이었다. 경영진에 따르면 Rubin은 첫 양산 출하 분기에만 약 200억 달러의 매출을 기여하며 엔비디아 역사상 신규 아키텍처의 양산 확대 기록을 갈아치웠고, 그간 시장의 '제품 세대 교체 지연, 고객 관망' 우려를 완전히 불식시켰다.
강력한 수주 가시성을 바탕으로 엔비디아는 4분기 매출이 1300억 달러(±3%)에 달할 것으로 예상했는데, 이는 월스트리트 예상치 약 1252.5억 달러를 웃도는 수치이며, 무엇보다 이 숫자에는 중국 시장의 데이터센터 컴퓨팅 매출이 전혀 포함되지 않았다(3분기 회사는 중국에 약 24억 달러 규모의 Hopper 제품을 인도했다). 동시에 경영진은 2028 회계연도 연간 매출 성장 전망을 70%에서 75%로 상향했다.
다만 화려한 성적표 아래, 재무상태표와 이익 가이던스에 담긴 두 가지 우려가 월스트리트의 시선을 더 신중하게 만들고 있다:
- 매출채권 증가와 회수 기간 연장: 3분기 회사 영업현금흐름은 482.53억 달러, 잉여현금흐름은 437.77억 달러로 현금창출 능력은 의심할 여지가 없다. 그러나 동시에 매출채권이 전분기 631억 달러에서 810억 달러로 급증했고, 고객 평균 회수 기간도 60일에서 64일로 늘어났다. 현재 상당수 신흥 AI 클라우드 업체가 외부 자금 조달에 크게 의존해 확장하고 있는데, 이렇게 '외상으로 칩을 사는' 고객들이 향후 제때 대금을 지불할 수 있을지가 기관들이 예의주시하는 리스크 포인트로 떠올랐다.
- 매출총이익률의 일시적 압박과 캘린더 효과: 엔비디아는 4분기 조정 후 매출총이익률이 71~72%로回落해 이번 분기의 74.9%보다 약 3%포인트 하락할 것으로 예상했다. 이는 주로 신제품 초기 램프업 비용, 공급망 프리미엄 및 초기 가격 협약의 영향을 받은 것이다(경영진은 4분기가 일시적 저점이며 2028 회계연도에는 72~73%로 회복될 것으로 예상). 또한 4분기가 일반 분기보다 일주일 더 길어(14주) 투자자들이 전분기 대비 성장률을 평가할 때 이 캘린더 효과를 제거해야 한다.
2. 복귀의 문을 완전히 닫다, '포스트 젠슨 황 시대'의 중대 시험
실적 수치보다 더 신경을 곤두세우게 하는 것은 엔비디아 권력 구도의 격렬한 흔들림이다.
지난 한 주를 돌아보면: 11월 12일 젠슨 황은 개인 행위가 회사 행동강령을 위반한 것과 관련해 CEO, 사장 및 이사 직무에서 사임했다. 11월 17일 그는 처음으로 공개 입장을 밝혀, 이사회가 주주와 회사 이익에 부합한다고 판단한다면 자신은 "CEO 직무로 복귀할 의향이 있다"고 말했다.
그러나 불과 몇 시간 뒤 열린 실적 컨퍼런스콜에서 엔비디아 역사상 첫 독립 이사회 의장으로 취임한 Harvey Jones가 반박의 여지가 없는 한마디로 의문을 종결지었다: "이사회는 만장일치로 그의 사임을 수리했으며, 젠슨 황을 CEO로 재초빙할 의사가 없다" 동시에 이사회는 국제적으로 저명한 헤드헌팅 기관에 글로벌 차원에서 공식 후계자를 물색하도록 위임했다.
자본시장이 젠슨 황의 거취에 이토록 민감한 이유는, 지난 30여 년 동안 그가 이미 통상적인 의미의 전문 경영인을 넘어섰기 때문이다.
CUDA 생태계에 대한 선견지명적 베팅, 칩 아키텍처의 과감한 세대 교체부터 클라우드 거대 기업 경영진과의 직접적 겨루기, 공급망의 극한 조율까지, 엔비디아의 매번의 핵심적 도약에는 그의 개인적 의지가 깊이 각인되어 있었다.
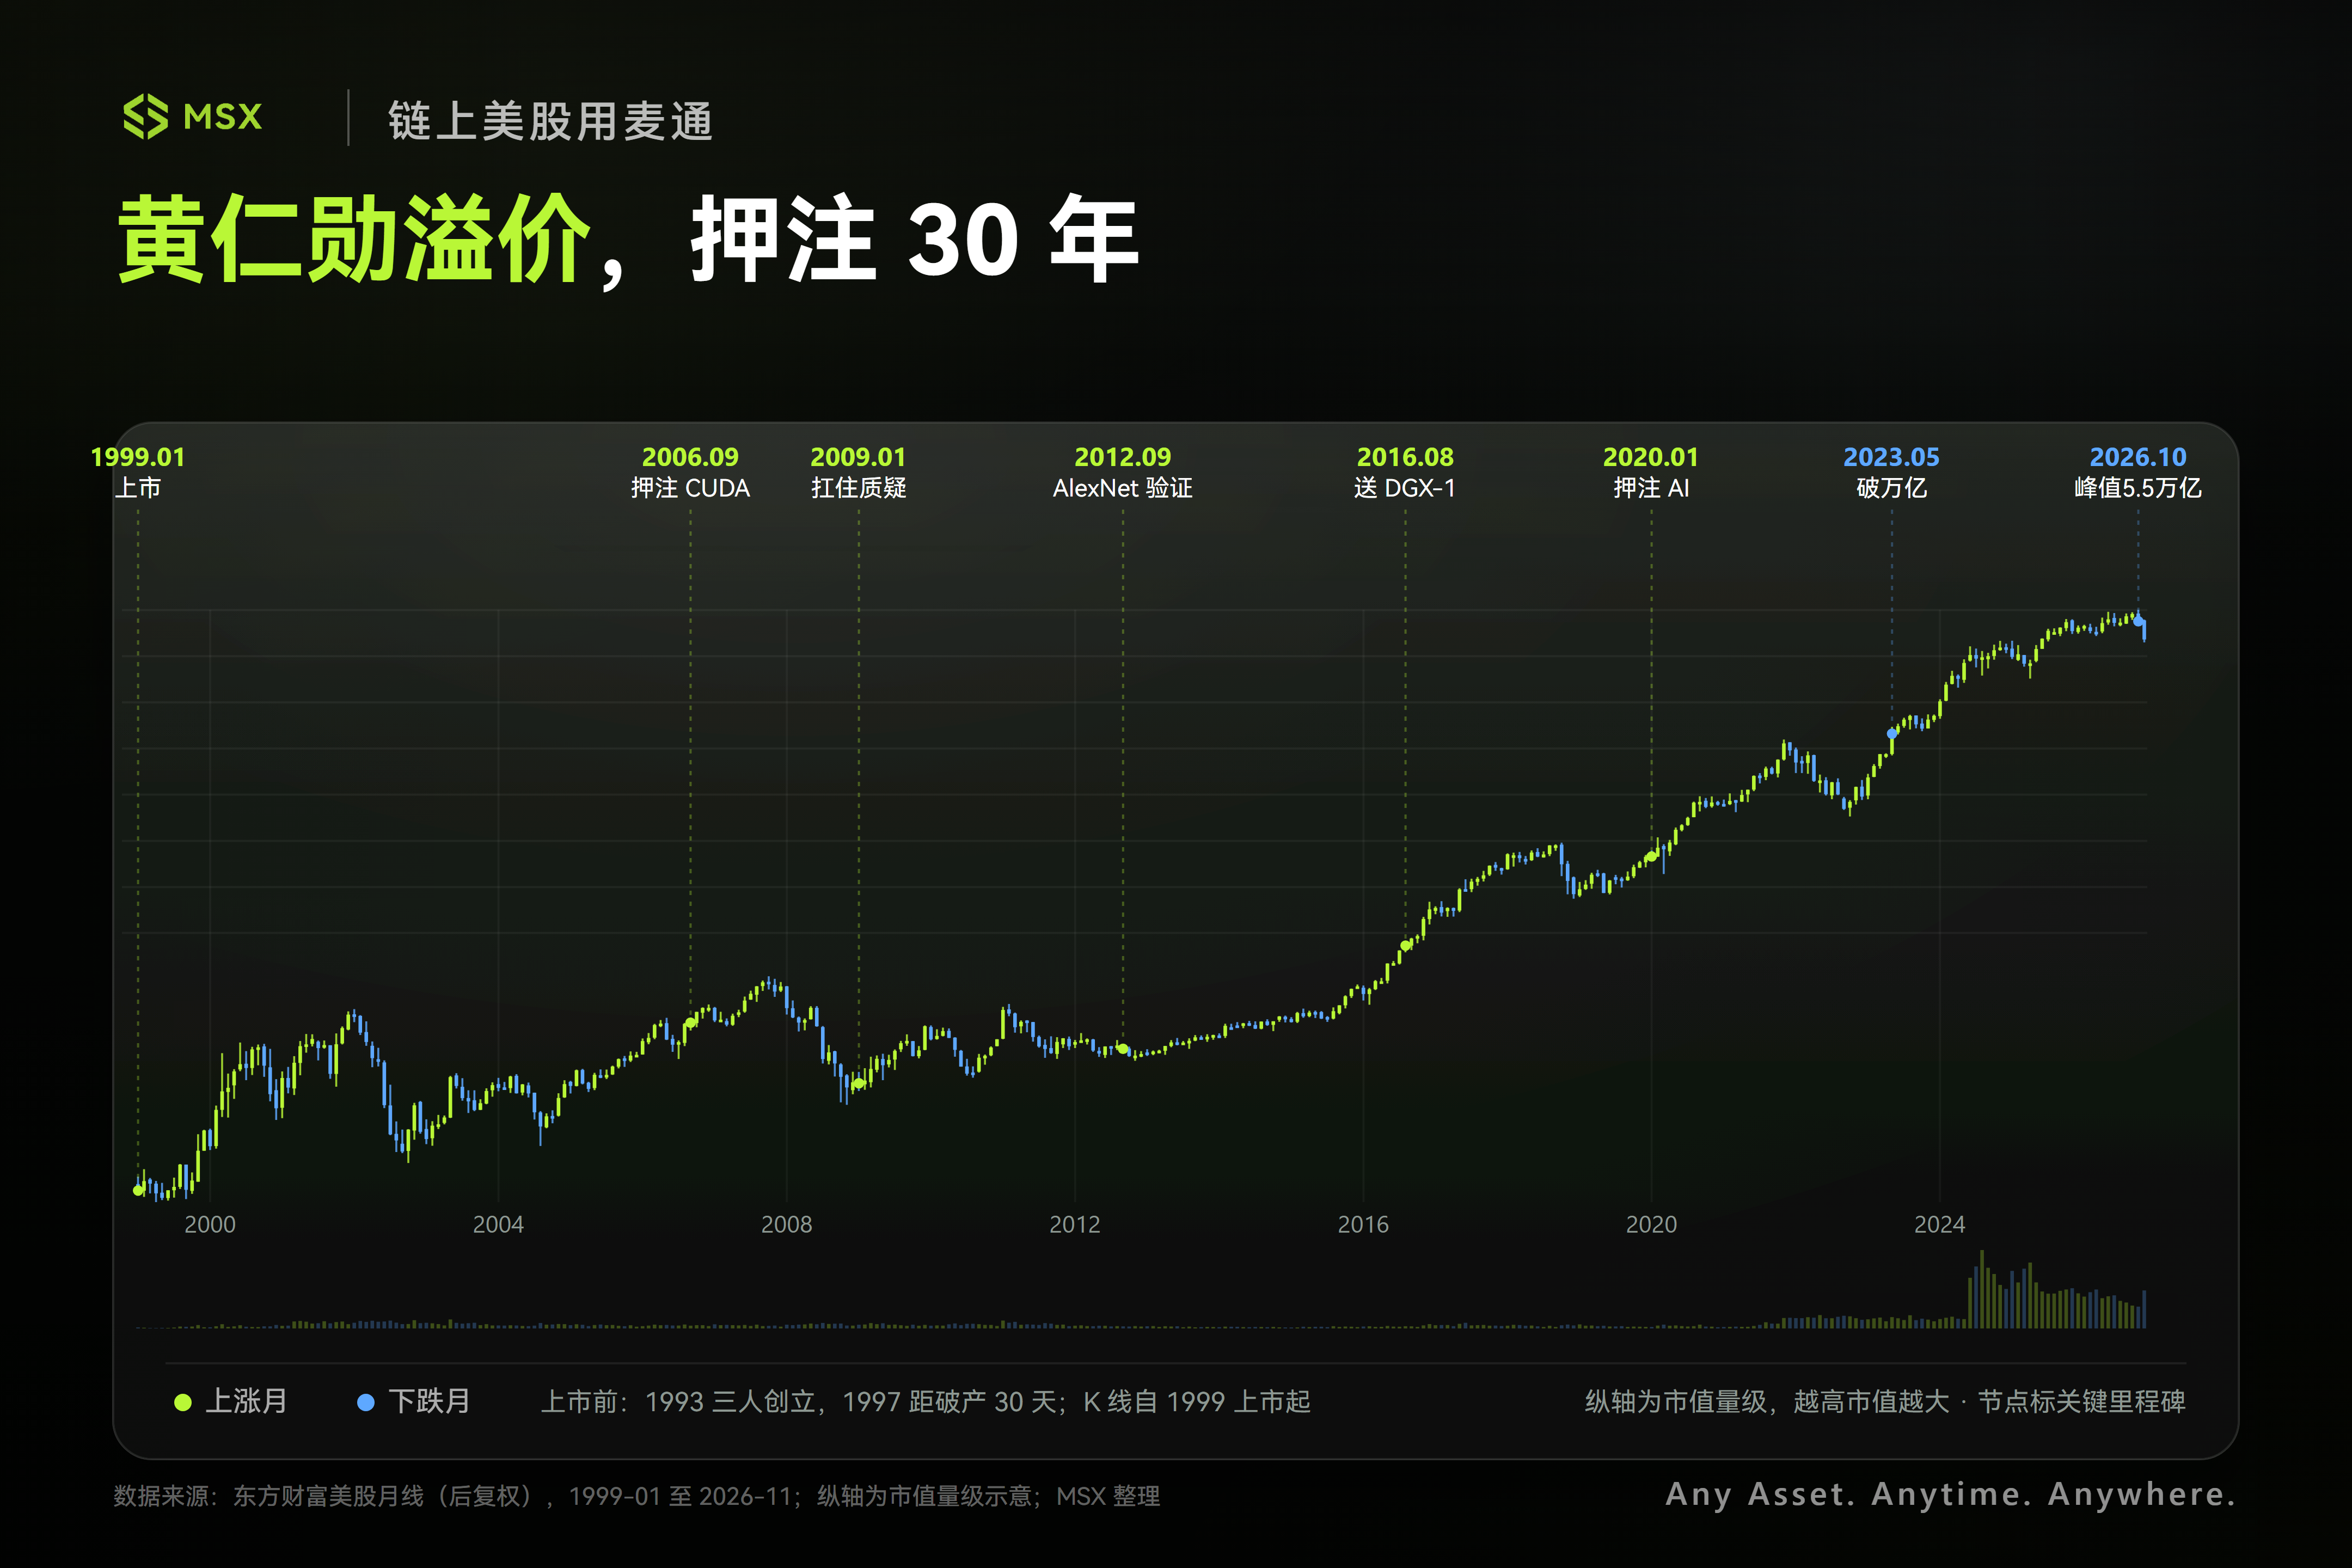
물론 회사에는 여전히 세계 최고 수준의 엔지니어 팀과 이미 향후 몇 년치가 마련된 제품 로드맵이 있고, 새로 설립된 국가안보 및 수출통제 감독위원회도 컴플라이언스 방화벽을 강화하려 하고 있다(관련 조사와 혐의에 대해 현재까지 어떤 위법 결론도 없다). 그러나 영혼의 키잡이를 잃은 후, 이 4조 달러 규모의 기술 거함이 과거의 혁신 속도와 실행력을 유지할 수 있을지는 여전히 시간이 검증해야 한다.
이런 배경에서 젠슨 황을 대신해 이번 실적 컨퍼런스콜을 진두지휘한 임시 CEO Colette Kress의 일거수일투족이 주목받고 있다. 10여 년간 엔비디아의 재무를 총괄해온 노련한 CFO로서 그녀는 고객의 패와 공급망의 맥락을 훤히 꿰고 있지만, 정신적 지도자를 잃은 공백기에 월스트리트의 사기를 진정시킬 수 있을지는 여전히 테이블 위에 놓인 최대 의문이다.
3. 엔비디아가 안정되면 AI 섹터도 전면 반격에 나설 수 있을까?
실적이 발표된 후 시장 심리는 뚜렷이 회복됐고, 해외 투자 커뮤니티 Reddit에서도 강세와 약세 논쟁이 순식간에 뜨거워졌다.
낙관론자들은 1000억 달러 규모의 분기 매출에 다음 회계연도 75% 성장 전망까지 더해지면 AI 컴퓨팅 수요가 아직 정점에 이르지 않았음을 충분히 증명한다고 본다. 반면 일각에서는 젠슨 황 문제가 아직 해결되지 않았고, 실적이 아무리 좋아도 주가를 이전 고점으로 되돌리기 어려울 수 있다고 우려한다.
두 판단 모두 일리가 있지만, 더 중요한 것은 엔비디아의 강력한 실적이 AI 산업 체인 전체가 동반 수혜를 입는다는 것을 의미하지는 않는다는 점이다. 업계가 새로운 발전 단계에 접어들면서 각环节의 성장 논리와 리스크도 뚜렷하게 분화되고 있다.
첫째는 핵심 칩과 컴퓨팅 경쟁이다.
엔비디아의 실적은 AMD, 브로드컴 등 동종 업체에 긍정적인 수요 검증을 제공했고, 적어도 대형 클라우드 사업자와 AI 기업의 컴퓨팅 투자가 계속되고 있음을 보여준다. 반면 구글 TPU와 각종 ASIC 맞춤형 칩의 경쟁도 멈추지 않았고, 클라우드 사업자는 언제나 자체 칩 개발을 통해 컴퓨팅 비용을 낮추고 단일 공급업체에 대한 의존을 줄일 동기를 갖고 있다.
따라서 AI 컴퓨팅 시장은 여전히 확장 중이지만, 향후 경쟁의 초점은 점차 단순한 공급 부족에서 성능, 비용, 시장 점유율의 종합적 겨루기로 옮겨갈 것이다.
둘째는 다운스트림 AI 클라우드와 Neocloud다.
CoreWeave(CRWV), Nebius(NBIS) 같은 기업에게 엔비디아의 강력한 실적은 분명 호재이며 GPU 임대 수요가 여전히 왕성하다는 것을 의미한다. 그러나 이런 기업의 비즈니스 모델은 자본 지출과 외부 자금 조달에 크게 의존하고 있으며, 엔비디아가 투자, 약정, 보증을 더욱 신중하게 평가하기 시작하면서 시장도 이들 자체의 자금 조달 능력을 더 엄격하게 들여다볼 것이다.
지속적으로 저비용 자금을 확보하고, 데이터센터 건설을 기한 내 완료하며, GPU 가동률을 높이고, 최종적으로 컴퓨팅 수요를 안정적인 잉여현금흐름으로 전환할 수 있는지가 이들이 AI 열풍에서 진정으로 이익을 실현할 수 있을지를 결정할 것이다.
마지막은 광통신과 데이터센터 인프라다.
Lumentum(LITE), Coherent(COHR), Ciena(CIEN)가 위치한 광통신 및 네트워크 장비环节은 AI 클러스터 규모 확대와 고속 상호연결 수요 증가의 수혜를 입을 것이다. Vertiv(VRT), Eaton(ETN)은 각각 데이터센터 전력, 배전 및 냉각 인프라 건설의 수혜를 본다.
이들 环节의 장기 수요는 여전히 뒷받침되지만, 주문 이행 속도, 생산능력 확장, 이익률과 밸류에이션 수준이 각기 달라 향후에는 더 이상 단순히 엔비디아를 따라 함께 오르내리기는 어려울 것이다.
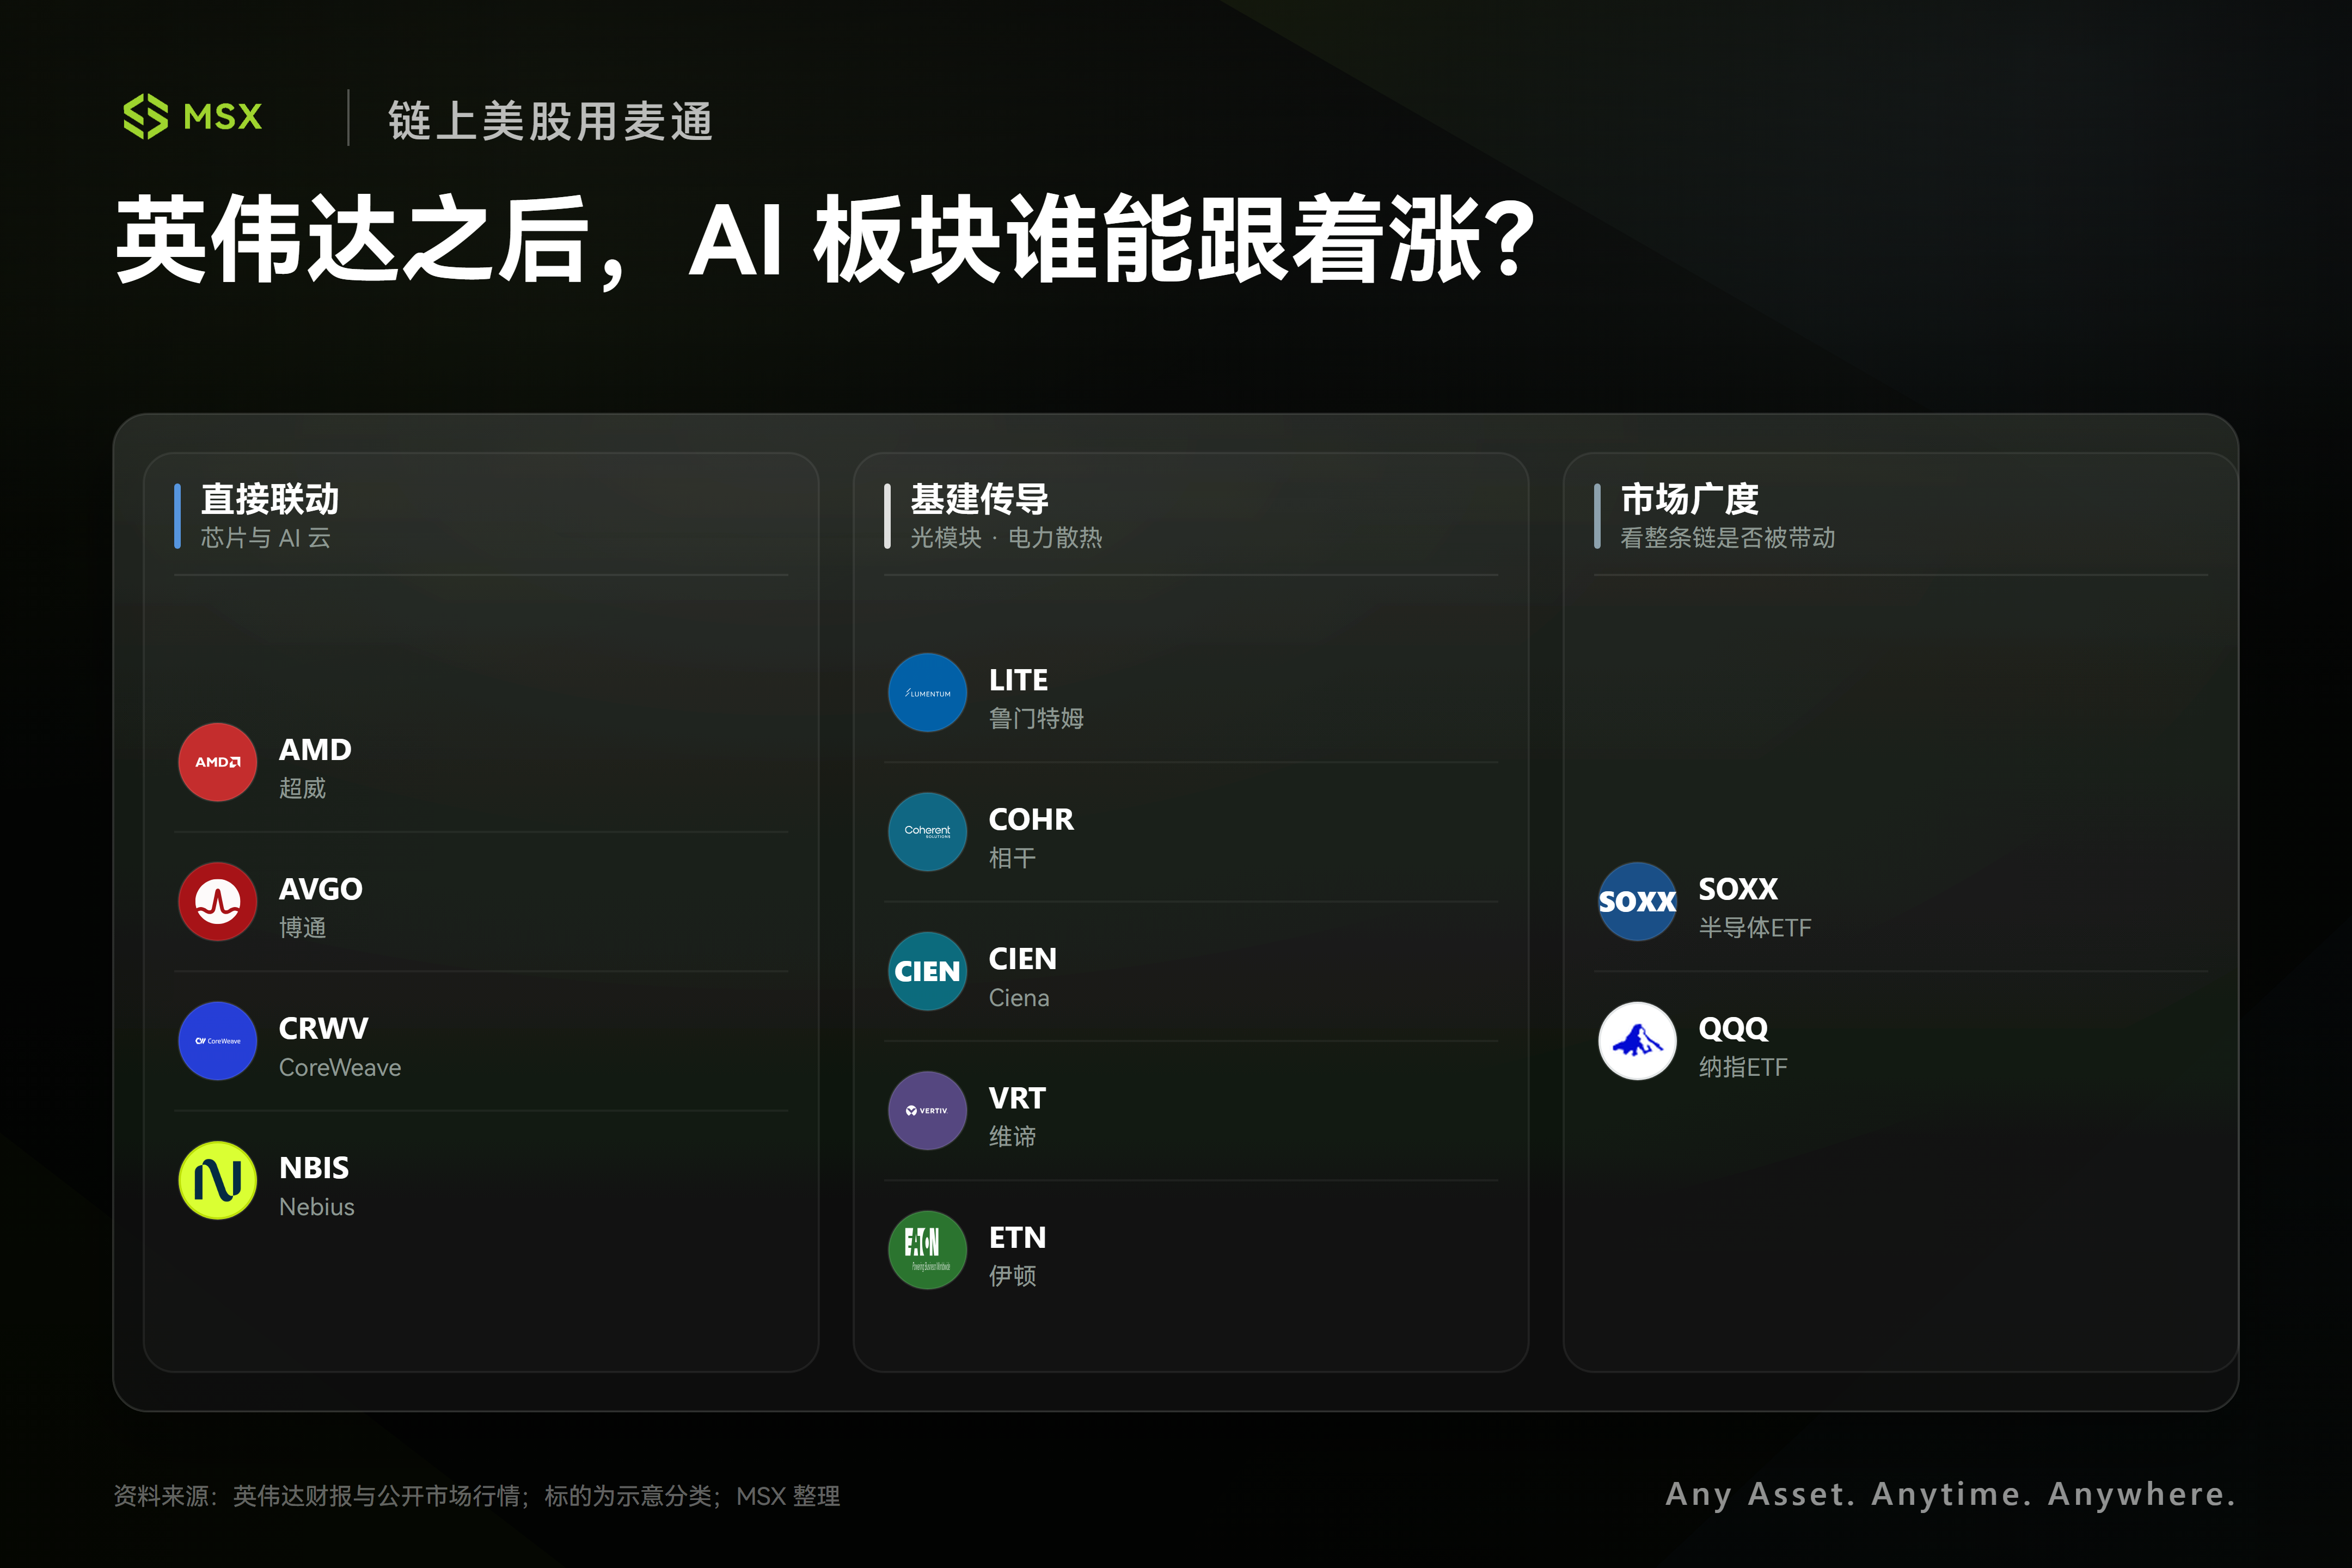
이 외에도 앞으로 나스닥100 ETF(QQQ)와 필라델피아 반도체 ETF(SOXX)의 성과도 주목해 볼 만하다.
엔비디아의 반등이 AMD, 브로드컴 및 기타 반도체·AI 하드웨어 주식의 강세를 추가로 이끌어낸다면 시장이 AI 메인라인에 대한 신뢰를 재구축하고 있음을 의미한다. 반면 엔비디아만 오르고 다른 기술주는 여전히 부진하다면 이번 장세는 실적에 따른 개별 종목 복구에 그칠 가능성이 크며, AI 섹터 전체의 지속적 반등 여부는 여전히 검증이 필요하다.
결국 엔비디아가 증명한 것은 AI 컴퓨팅 수요가 아직存在한다는 것이고, AI 산업 체인 전체가 지속적으로 상승할 수 있을지는 이 수요가 최종적으로 얼마나 많은 매출, 이익, 현금흐름으로 전환되는지에 달려 있다.
맺으며
객관적으로 말하자면, 기록적인 3분기 실적은 'AI 컴





