MSX 미국 주식 일일 관찰: 엔비디아 Q3 매출 두 배 증가, Rubin 첫 분기 약 200억 달러 기여, AI 컴퓨팅 수요 계속 실현


- 핵심 관점: 엔비디아 FY2027 Q3 매출은 약 1158억 달러로 전년 대비 103% 증가했으며, 신규 플랫폼 Vera Rubin은 첫 분기에 약 200억 달러 규모로 본격 출하되어 AI 인프라 투자의 지속성에 실적支撑을 제공했으나, 매출총이익률 하락과 고객 자금조달 리스크는 지속적인 검증이 필요합니다.
- 핵심 요소:
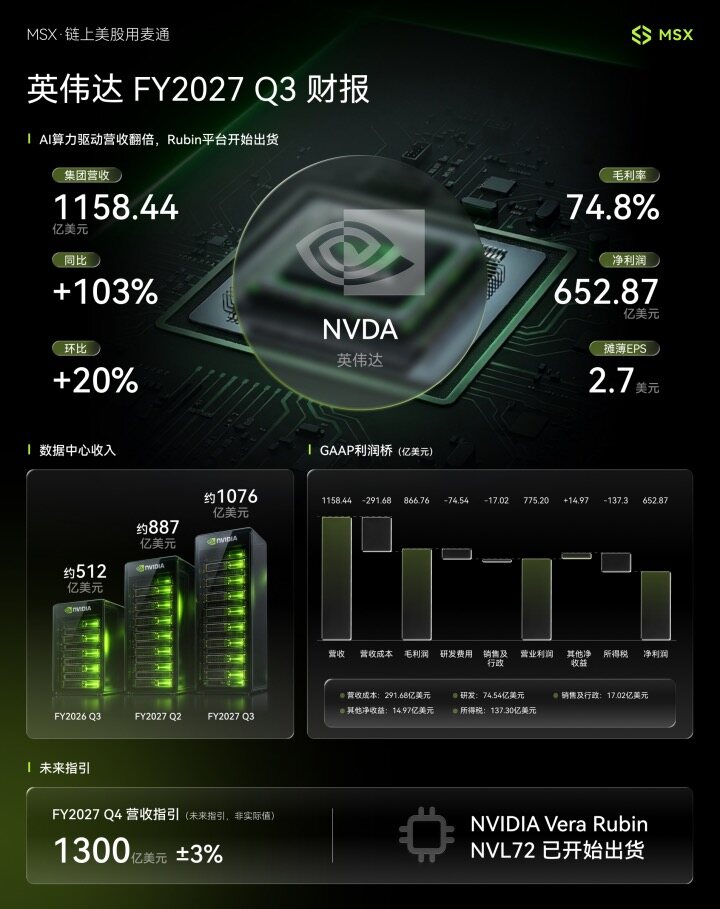
- Q3 매출 약 1158억 달러로 전년 대비 103%, 전분기 대비 20% 증가, 데이터센터 매출 1076억 달러로 전년 대비 110% 증가.
- Vera Rubin 첫 양산 출하 분기에 약 200억 달러 매출을 기여하며 회사 역사상 가장 빠르게 출하량이 확대된 제품 플랫폼이 되었습니다.
- Q4 매출 가이던스 중간값 1300억 달러(추가 1주 포함), 중국 데이터센터 매출 미포함, 매출총이익률 가이던스는 71%—72%로 하락.
- 분기 잉여현금흐름 약 438억 달러로 전년 대비 대폭 증가했으며, 자사주 매입과 배당을 통해 주주에게 약 281억 달러를 환원했습니다.
- 공급 구매 약정이 약 2790억 달러에서 3900억 달러로 증가했으며, 주로 다년간 메모리 구매에 기인한 것으로 장기 자금 책임에 대한 지속적인 관리가 필요합니다.
- 경영진은 신형 클라우드 서비스 업체에 대한 지원을 더욱 신중하게 진행할 것이며, 고객 유료 수요와 컴퓨팅 활용률이 성장의 질을 가늠하는 핵심 교차 검증 지표가 될 것입니다.
- Colette Kress가 임시 CEO를 맡게 되어 경영진 교체기의 실행 안정성은 향후 분기에 걸쳐 관찰이 필요합니다.
【MSX 리서치·미국 주식 RWA 데일리 인사이트】 는 선도적인 RWA 거래 플랫폼 MSX 마이퉁(麦通)이 발행하는 대표적인 데일리 리포트입니다. 당사는 강력한 거시 리서치 역량을 바탕으로 글로벌 전통 미국 주식, 유동성 변화 및 RWA 토큰화 시장의 핵심 흐름을 포착하여 우량 자산에 대한 선제적 투자 기회를 제공합니다.
오늘의 인사이트
엔비디아의 최신 실적 발표는 AI 인프라 투자의 지속성에 새로운 실적 기반을 제공했습니다. 미국 동부 시간으로 11월 17일, 엔비디아는 FY2027 3분기 실적을 발표했습니다. 매출은 약 1,158억 달러로 전년 대비 103%, 전분기 대비 20% 증가했으며, 조정 주당순이익(EPS)은 2.68달러를 기록했습니다. 두 지표 모두 시장 예상치를 상회했습니다.
이번 분기 가장 주목할 만한 변화는 차세대 Vera Rubin 플랫폼이 본격적으로 대규모 매출에 기여하기 시작했다는 점입니다. 경영진에 따르면 Rubin은 첫 양산 출하 분기에 약 200억 달러의 매출을 창출하며 회사 역사상 가장 빠르게 성장한 제품 플랫폼이 되었습니다. 동시에 Blackwell에 대한 수요도 강세를 유지하며 데이터센터 사업 매출을 전년 대비 110% 증가시켰습니다.
성장 모멘텀은 다음 분기까지 이어지고 있습니다. 회사는 FY2027 4분기 매출이 1,300억 달러(±3%)에 달할 것으로 예상하며, 이 가이던스에는 중국 데이터센터 컴퓨팅 매출이 포함되지 않았습니다. 4분기는 일반 분기보다 1주가 더 길기 때문에 전분기 대비 성장률을 비교할 때 이 점을 고려해야 합니다.
데이터 1분
• FY2027 3분기 매출 약 1,158억 달러, 전년 대비 103% 증가, 전분기 대비 20% 증가;
• 데이터센터 매출 1,076억 달러, 전년 대비 110% 증가, 전분기 대비 21% 증가;
• GAAP 순이익 약 653억 달러, 전년 대비 105% 증가;
• GAAP 희석 EPS 2.70달러, 조정 EPS 2.68달러;
• GAAP 매출총이익률 74.8%, 조정 매출총이익률 74.9%;
• 분기 영업활동 현금흐름 482억 5,300만 달러, 잉여현금흐름 437억 7,700만 달러;
• 이번 분기 자사주 매입과 현금 배당을 통해 주주에게 약 281억 달러를 환원했습니다.
• 데이터센터 사업 중 하이퍼스케일 고객 매출 약 601억 달러; AI 클라우드, 산업 및 기업 고객 매출 약 475억 달러.
• Vera Rubin 첫 양산 출하 분기에 약 200억 달러 매출 기여;
• FY2027 4분기 매출 가이던스 중간값 1,300억 달러(±3%), 해당 분기에는 추가 1주가 포함됨;
• 4분기 GAAP 및 조정 매출총이익률 가이던스 모두 71%—72%;
• 경영진은 FY2028 매출 전년 대비 성장 전망을 약 70%에서 약 75%로 상향 조정했으며, 해당 회계연도 매출총이익률은 72%—73%로 예상했습니다. 위 내용은 모두 전망에 해당합니다.
MSX View
엔비디아의 이번 실적을 이해하는 데는 세 가지 측면에서 접근할 수 있습니다. 신규 플랫폼의 원활한 양산 여부, 성장이 현금으로 전환될 수 있는지, 그리고 고객이 계속해서 커지는 인프라 투자를 감당할 수 있는지입니다.
먼저 Rubin의 매출 기여는 엔비디아가 제품 로드맵을 실제 납품으로 전환하고 있음을 보여줍니다. 클라우드 사업자 입장에서 차세대 컴퓨팅 파워 구매는 랙, 전력, 냉각, 네트워크 및 소프트웨어 적응을 수반합니다. 신규 플랫폼이 빠르게 매출을 형성할 수 있다는 것은 고객이 장비 구매에서 클라우드 서비스 제공까지 걸리는 시간을 단축하고 엔비디아 공급망 확장 효율성도 높이는 데 도움이 됩니다. 다만 첫 분기 양산은 주로 구매 및 납품 진행 상황을 반영하는 것으로, 장비 투입 후의 가동률과 고객 투자 수익률은 여전히 추후 검증이 필요합니다.
고객 구조를 보면 하이퍼스케일 고객과 AI 클라우드, 산업 및 기업 고객 모두 상당한 매출을 기여했습니다. 수요 출처의 확대는 엔비디아가 다양한 AI 응용 시나리오에 참여할 기회를 늘릴 수 있습니다. 그러나 고객별 자금력과 수익 모델에 차이가 있으므로 성장의 질을 분석할 때는 주문 결제 조건, 대금 회수 속도, 그리고 고객 자체의 상용화 진척도도 함께 살펴볼 필요가 있습니다.
다음으로 매출총이익률은 다음 단계의 중요한 관찰 지표가 될 것입니다. 이번 분기 조정 매출총이익률은 74.9%에 달했지만 4분기 가이던스는 71%—72%입니다. 이러한 하락은 회사가 앞서 제시한 전망을 이어가는 것으로, 경영진은 지난 분기에 공급 비용 상승을 논의했으며 신규 가격이 점진적으로 적용되면서 FY2028 매출총이익률이 72%—73%로 회복될 것으로 예상했습니다. 따라서 향후 검증해야 할 것은 비용 변화와 가격 조정이 계획대로 연계될 수 있는지 여부입니다.
낮아진 매출총이익률과 더 큰 이익 규모는 동시에 나타날 수 있습니다. 매출 성장이 충분히 빠르다면 증가한 매출이 여전히 매출총이익과 영업이익 확대를 견인할 수 있습니다. 그러나 매출 기반이 커질수록 매출총이익률이 1%포인트 변할 때 이익에 미치는 영향도 현저히 커집니다. 시장이 엔비디아의 수익성을 평가할 때는 매출 규모, 제품 구성, 단위 원가를 함께 고려해야 합니다.
현금흐름은 또 다른 뒷받침을 제공합니다. 엔비디아의 이번 분기 잉여현금흐름은 약 438억 달러로 전년 동기 약 221억 달러를 상회했으며, 자사주 매입과 배당도 계속 시행했습니다. 이를 통해 회사는 연구개발, 공급망, 주주 환원 사이에서 자금을 배분할 능력을 갖추게 되었고, 제품 세대교체와 수요 변동에 대응할 여력도 확보했습니다.
다만 엔비디아가 산업 확장에 참여하는 방식은 더욱 복잡해지고 있습니다. 회사가 공시한 공급 구매 약정은 지난 분기 약 2,790억 달러에서 3,900억 달러로 증가했으며, 주로 다년간 메모리 구매에 따른 것입니다. 공급 확보가 충분할수록 주문 이행 능력은 강해지지만, 그에 상응하는 장기 자금과 구매 책임도 지속적으로 관리해야 합니다.
고객 금융 지원 역시 주목할 만합니다. 경영진은 향후 신형 클라우드 서비스 사업자에 대한 지원을 더욱 신중하게 하고, 투자, 약정, 보증을 선별적으로 평가할 것이라고 밝혔습니다. 상업적 논리에서 보면 금융 지원은 고객이 데이터센터를 더 빠르게 구축하도록 도울 수 있지만, 장기적으로 건강한 산업 순환을 위해서는 최종 사용자의 유료 수요가 클라우드 사업자의 운영 및 금융 비용을 점진적으로 커버해야 합니다. 따라서 칩 출하 증가 이후에는 클라우드 서비스 매출, 컴퓨팅 파워 가동률, 고객 현금흐름이 더 중요한 교차 검증 지표가 될 것입니다.
이번 실적은 경영진 교체의 특수한 시점에 발표되었습니다. Colette Kress가 현재 임시 CEO를 맡고 있으며 회사는 영구 후임자를 찾고 있습니다. 이번 분기는 10월 25일 기준으로, 교체 이후의 실행력을 평가하려면 향후 몇 분기의 제품 납품, 팀 안정성, 자본 배분을 더 지켜볼 필요가 있습니다. 기존 기술 플랫폼과 고객 생태계가 얼마나 큰 모멘텀을 이어갈 수 있을지는 이러한 경영 성과를 통해 점진적으로 드러날 것입니다.
AI 산업 체인 전반에 걸쳐 엔비디아의 성장은 첨단 제조, 메모리, 네트워크 및 데이터센터 장비 수요를 뒷받침했지만, 각 단계가 얻는 이익은 여전히 자체 수급 관계에 달려 있습니다. 구매량 확대는 매출 기회를 늘릴 수 있지만, 비용 상승, 경쟁, 생산능력 투자도 최종 수익에 영향을 미칩니다. 산업 수요 강세와 각 기업의 수익성 개선 사이에는 여전히 항목별 검증이 필요합니다.
앞으로 가장 주목할 것은 Rubin이 지속적으로 납품을 확대할 수 있는지, 매출총이익률이 경영진이 제시한 경로대로 안정될 수 있는지, 그리고 매출 성장이 계속해서 현금흐름을 견인할 수 있는지입니다. 엔비디아는 이미 신규 플랫폼 양산과 높은 현금 창출 능력을 보여주었습니다. 사업 규모가 더욱 확대됨에 따라 납품 효율성, 자본 규율, 고객 수익이 함께 이번 성장이 얼마나 오래 지속될지를 결정할 것입니다.
MSX 마이퉁(麦通) 소개:
MSX는 선도적인 RWA 거래 플랫폼으로서 안전하고 효율적이며 투명한 글로벌 금융시장 접근을 제공하는 데 힘쓰고 있습니다. 세계 최초의 온체인 미국 주식 거래 플랫폼 중 하나로서 MSX는 항상 업계 선두를 걸으며 지속적인 혁신으로 시장 변화를 이끌고 있습니다.
플랫폼은 블록체인 기술과 규제 프레임워크를 깊이 융합하여 약 400종의 토큰화 주식 및 Pre-IPO 자산의 현물과 파생상품 거래를 전면 제공하며, 전통 금융과 디지털 자산 산업 사이의 간극을 완벽하게 메웁니다.
"우량 자산의 자유로운 유통"이라는 핵심 사명을 중심으로 MSX는 현재 미국 주식 현물 및 무기한 선물 계약, 코인 간 거래, Pre-IPO, 마이퉁 리서치 등을 아우르는 다원화된 디지털 금융 서비스 체계를 구축하여, 글로벌 투자자에게 전 시간대 고성능 우량 자산 참여 창구를 제공하는 것을 목표로 하고 있습니다.
공식 웹사이트: https://msx.com/
중국어 TG:https://t.me/MSXOfficial
Global TG:https://t.me/MSXGlobal
리스크 고지: 거시경제 및 미국 주식 시장 변동성이 크며, 본 내용은 마이퉁 리서치의 학술 및 연구 관찰 참고용일 뿐 어떤 투자 권유도 구성하지 않습니다