


레버리지에 무너진 후, 'AI 주식 신'은 다른 베팅 방식을 택했다


- 핵심 관점: 7월 레버리지 청산 사태를 겪은 후, Leopold Aschenbrenner가 운용하는 펀드의 보유 자산은 202억 달러에서 15.8억 달러로 급감했으며, 투자 전략은 현물 주식 중점 보유에서 콜옵션으로 전면 전환하여 최대 손실 상한을 고정하고 추가 증거금 위험을 회피했지만, AI 강세 신념은 변하지 않았다.
- 핵심 요소:
- 3분기 보유 자산 명목 가치는 15.8억 달러로, 2분기 최고치인 202.4억 달러 대비 92.2% 감소했다. 현물 주식 보유는 5.33억 달러만 남아 97.4% 줄었다.
- 보유 종목은 2분기 26개에서 9개로 축소되었으며, 상위 5대 중점 보유 종목의 집중도는 94.2%에 달한다.
- 현물 주식 비중은 2분기 99.6%에서 33.7%로 감소했고, 콜옵션 명목 노출 비중은 66.3%(약 10.47억 달러)로 상승했다.
- 최대 중점 보유 종목인 SharonAI(SHAZ) 현물 주식은 4.41억 달러로 27.9%를 차지하며, 유일한 중점 보유 현물 주식으로 유통 주식의 21% 이상을 보유하고 있다.
- Bloom Energy, Nebius, SanDisk 및 DRAM ETF는 모두 콜옵션으로 보유 방식이 변경되었으며, 저장장치 섹터에서는 Micron과 SanDisk 현물 주식을 전량 정리했다.
- 전략의 핵심은 옵션의 암묵적 레버리지로 융자의 명시적 레버리지를 대체하여, 최대 손실을 지불한 프리미엄으로 고정하고 강제 청산 메커니즘을 회피하는 것이다.
원문 | Odaily(@OdailyChina)
저자|Azuma(@azuma_eth)
올여름, 한때 월가에서 차세대 투자 신화로 추앙받던 'AI 주식 신' Leopold Aschenbrenner와 그의 펀드 Situational Awareness LP는 투자 역사에 길이 남을 만한 대규모 등락을 겪었다.
Q1과 Q2의 13F 추적 보도에서, 우리는 그가 AI 인프라(스토리지, 전력, 컴퓨팅 파워)에 대한 극단적인 베팅을 통해 펀드의 공개 보유 자산을 200억 달러 이상의 정점으로 끌어올린 과정을 목격했다. 그러나 Q2 보고 기간이 끝난 직후, 7월 AI 섹터의 급격한 조정과 과도한 레버리지가 겹치면서 Situational Awareness는 막대한 타격을 입었고, Leopold는 결국 눈물을 머금고 손절할 수밖에 없었으며, 공개 시장 주식 포트폴리오의 대부분을 할인된 가격에 Ken Griffin이 이끄는 Citadel에 통째로 매각했다.
이야기는 여기서 끝나지 않았다. 올해 9월, 관계자에 따르면 Leopold는 이미 투자 전장으로 복귀했으며, 최근 미증시의 급격한 조정 속에서 시장에서는 Leopold가 '두 번째 강제청산'을 당했다는 소문까지 돌았다 — 소문은 확인되지 않았고, 많은 세부 사항은 이미 참고 가치를 상실한 Q2 보유 보고서를 바탕으로 추측된 것이었다 — 그러나 Q3 13F가 좀처럼 공시 시점에 이르지 못하면서, 외부는 이 전설이 7월의 대재앙을 겪은 후 진정한 패를 엿볼 수 없었다.
베이징 시간 11월 17일, Situational Awareness는 마침내 미국 증권거래위원회(SEC)에 2026년 9월 30일 기준 13F 보유 보고서를 제출했다. 이 뒤늦은 성적표는 마침내 그의 현재 포지션을 우리에게 드러냈다.
'AI 주식 신'은 누구인가? (익숙한 분은 건너뛰어도 됩니다)
올해 3월, 우리는 《SBF의 부하, 1년 만에 2억 2500만 달러를 55억 달러로》라는 글에서 Leopold를 처음 소개했다.
Leopold는 2022년 FTX 산하 Future Fund에서 근무했으며, FTX 파산까지 이 팀에서 일했다. 2024년 Leopold는 165페이지 분량의 대작 논문 《상황 인식: 향후 10년》(Situational Awareness: The Decade Ahead)을 썼고, 같은 해 이 논문과 동명의 펀드 Situational Awareness를 창립하여 직접 최고투자책임자(CIO)를 맡았다.
Situational Awareness는 AI 산업 체인의 투자 기회에 집중하며, 이 펀드의 2024년 Q4 공개 보유 규모는 '겨우' 2억 2500만 달러에 불과했지만, 올해 2월에 공개된 2025년 Q4 보유 공시에서는 이 숫자가 빠르게 55억 달러로 증가했고, 올해 5월 Q1 보유 공시 시점에는 137억 달러로 상승했으며, Q2 공시에서는 202억 달러의 정점에 달했다...... 그러나 이제 이 숫자들은 모두 의미가 없어졌다.
- Odaily 주: 미국 주식 13F 서류의 통계 기준에서 옵션 자산이 표시하는 시가총액은 일반적으로 해당 기초 주식의 '명목가치(Notional Value)'이며, 펀드가 실제로 지불한 옵션 프리미엄(Premium) 원가가 아니다.
폭발적인 투자 수익률을 바탕으로 Leopold와 Situational Awareness의 명성이 크게 높아졌고, 한때 전 인터넷에서 가장 주목받는 AI 투자 풍향계 중 하나가 되었으며, Leopold는 신화 창조에 열광하는 시장으로부터 'AI 주식 신'이라는 칭호를 받았다.
포지션 92% 축소: 202억 달러에서 15억 8000만 달러로 직행
펀드 규모 측면에서 볼 때, 7월의 '할인 대방매'를 겪은 후 Situational Awareness의 보유 규모는 크게 축소되었다.
최신 공시된 Q3 13F 서류에 따르면, 2026년 9월 30일 기준 Situational Awareness의 13F 공시 보유 가치는 2분기 말 약 202억 4000만 달러에서 약 15억 8000만 달러로 급감했으며, 단일 분기 축소 폭이 무려 92.2%에 달했다.
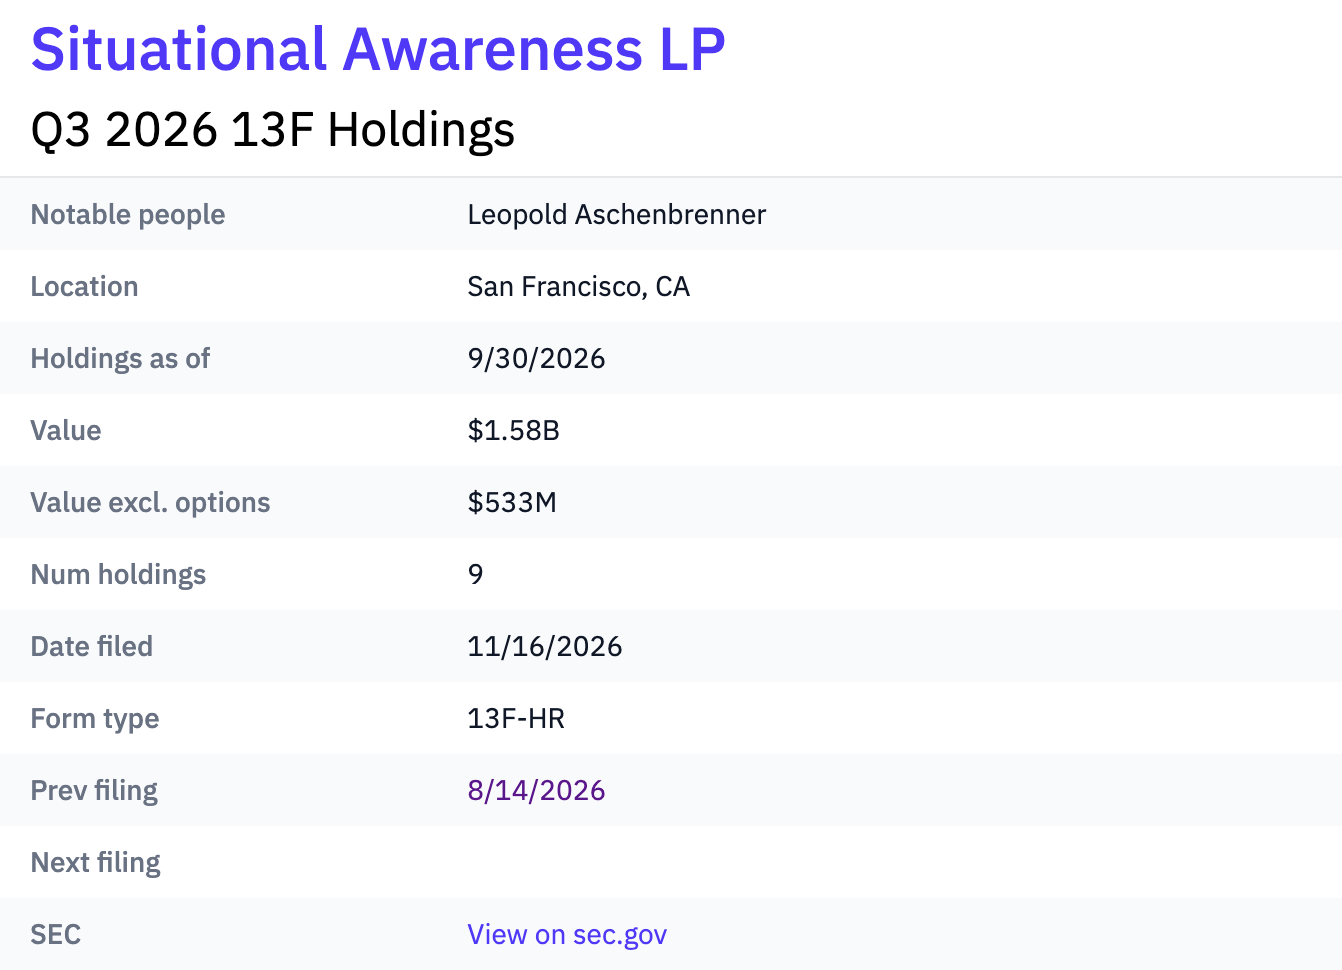
보유 구조를 더 세분화하면 이러한 변화가 더욱 뚜렷해진다:
- 옵션 포지션을 제외하면 정주 가치가 극도로 축소됨: 2분기 말 이 펀드는 201억 7000만 달러의 정주를 보유했지만, 3분기 말에는 정주 보유 총 가치가 5억 3300만 달러에 불과하여 정주 규모가 97.4% 축소되었다.
- 보유 종목 극도로 간소화: 보유 종목 수가 Q1의 42개, Q2의 26개에서 Q3에는 9개로 곧바로 줄었다.
- 상위 5대 중점 보유 집중도 94.2%: 15억 8000만 달러의 명목 총 익스포저 중 상위 5개 포지션이 합계 약 14억 8500만 달러를 기여하여 전체 투자 포트폴리오의 94.2%를 차지했다.
간단히 말해, 7월의 청산 위기를 버텨낸 후 Situational Awareness는 2차 시장에서 더 이상 거대한 규모로 여러 트랙과 수십 개 종목을 커버하는 100억 달러급 거함이 아니라, 펀드 규모를 크게 축소하고 남은 칩을 소수의 핵심 종목에 고도로 집중시킨 상태다.
핵심 보유 종목 분석: 전면 옵션으로 전환, SHAZ가 유일한 중점 정주
15억 8000만 달러의 명목 총 보유 중 Leopold는 도대체 무엇을 다시 샀을까?
답은 여전히 그가 가장 익숙한 조합 — AI 컴퓨팅 클라우드, 데이터센터 전력, 그리고 AI 스토리지다. 동시에 Leopold의 구체적인 거래 방식은 '정주 대량 매집'에서 '콜옵션 매수'로 전면 전환하는 등 뚜렷한 변화가 일어났다.
Q2 보고서에서 Situational Awareness의 202억 4000만 달러 보유 중 무려 99.6%(201억 7000만 달러)가 실제 주식 현물이었으며, 샌디스크(SNDK, 28.0%)와 마이크론(MU, 27.5%) 두 스토리지 거인의 정주만으로 절반을 차지했다. 반면 Q3 보고서에서는 정주 비율이 33.7%(약 5억 3300만 달러)로 축소되었고, 나머지 66.3%(약 10억 4700만 달러)의 명목 익스포저는 전부 콜옵션으로 구성되었다.
다음은 Situational Awareness의 2026년 Q3 말 기준 핵심 보유 종목 상세 내역이다.
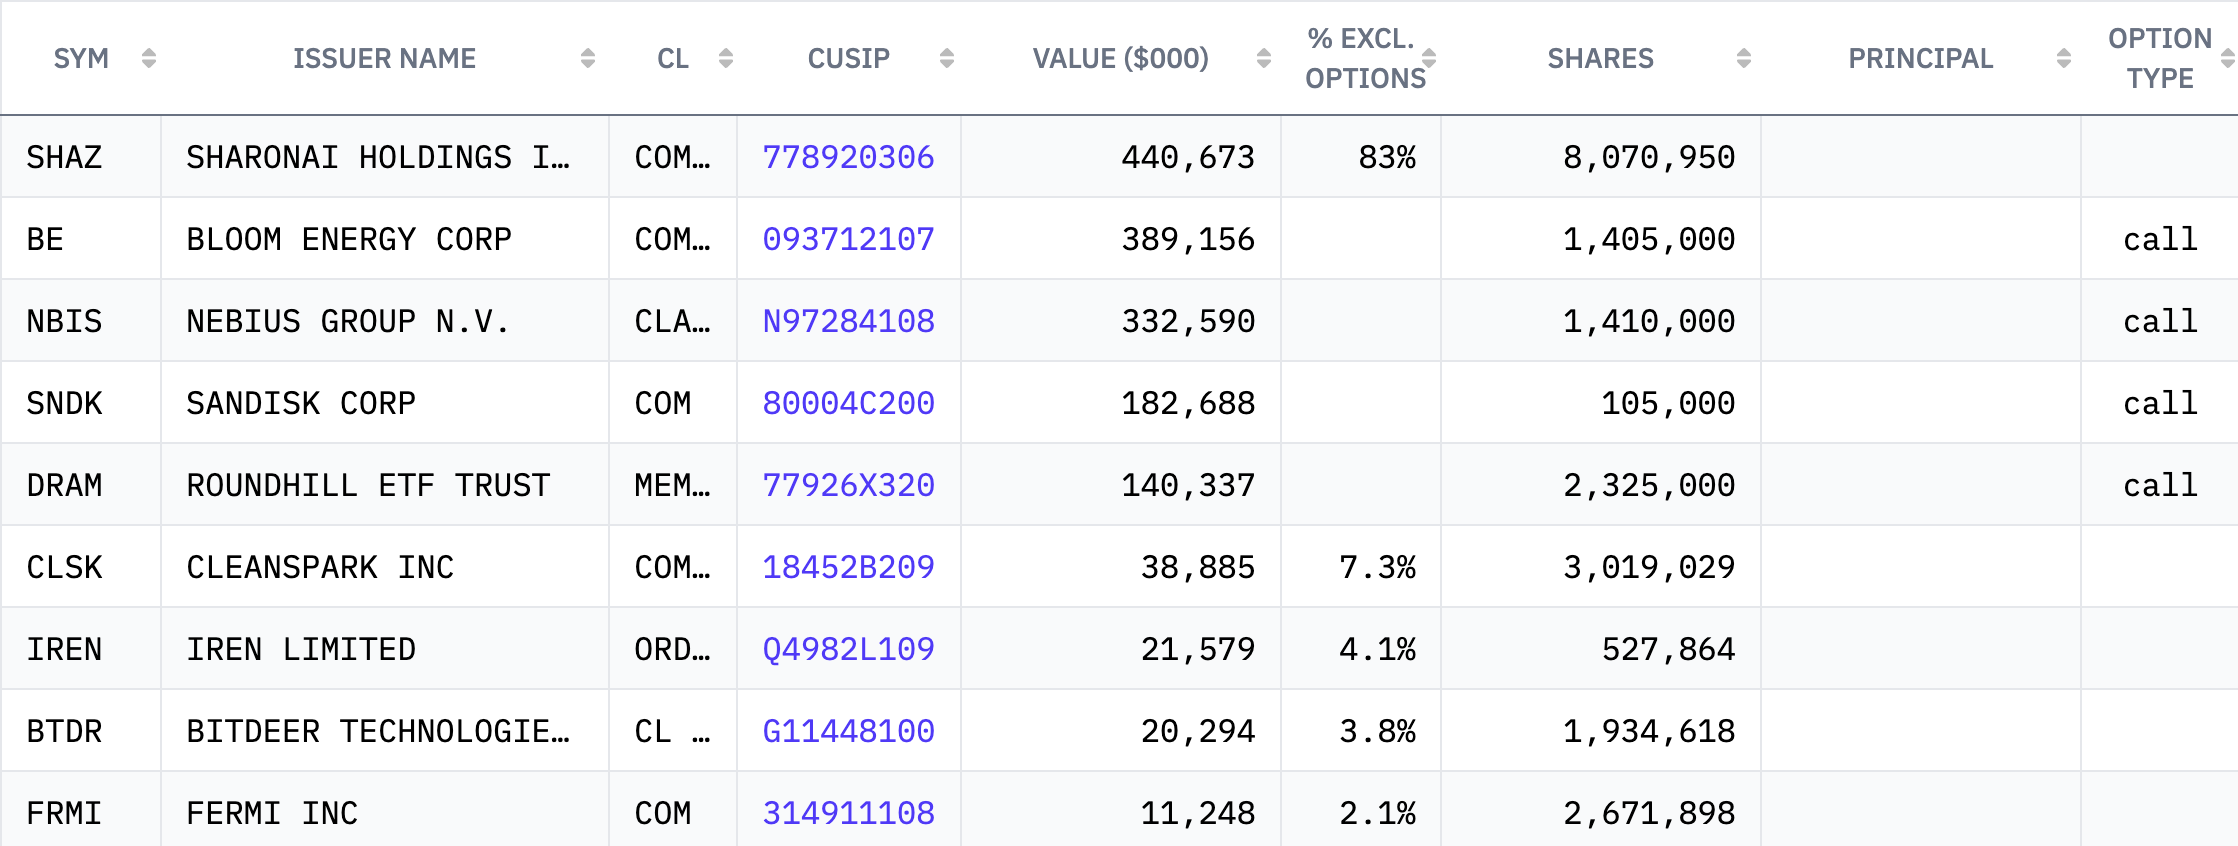
구체적으로 Q3 상위 5대 중점 보유 종목(합계 비중 94.2%)을 보면:
- 1위 중점 보유: SharonAI(SHAZ) 정주, 보유 시가총액 약 4억 4100만 달러, 비중 27.9%. 이는 현재 이 펀드가 유일하게 중점 보유한 정주 종목으로, 현재 Situational Awareness는 이 호주 AI 컴퓨팅 클라우드 서비스 업체의 유통 주식 21% 이상을 보유하고 있다.
- 2위 중점 보유: Bloom Energy(BE) 콜옵션, 명목가치 약 3억 8900만 달러, 비중 24.7%. 데이터센터 전력 공급 병목에 베팅하는 논리는 유지되었지만, 보유 방식은 Q2의 정주에서 콜옵션으로 대체되었다.
- 3위 중점 보유: Nebius Group(NBIS) 콜옵션, 명목가치 약 3억 3300만 달러, 비중 21.1%. 역시 Leopold가 오랫동안 낙관해온 신흥 컴퓨팅 클라우드(Neocloud) 대표주로, Q3에는 콜옵션으로 전환하여 높은 익스포저를 계속 유지했다.
- 4위, 5위 중점 보유: SanDisk(SNDK) 콜옵션, 명목가치 약 1억 8300만 달러, 비중 11.6%; Roundhill Memory ETF(DRAM) 콜옵션, 명목가치 약 1억 4000만 달러, 비중 8.9%. 가장 핵심적인 스토리지 트랙에서 Leopold는 Q2의 마이크론(MU)과 샌디스크(SNDK) 정주를 전량 매도하고, SNDK 콜옵션과 메모리 산업 ETF(DRAM) 콜옵션을 조합하여 계속해서 스토리지 사이클 상승에 베팅했다.
상위 5대 외에도 Situational Awareness는 CleanSpark(CLSK), Iren(IREN), Bitdeer(BTDR), 그리고 Fermi(FRMI)의 소량 보통주를 보유하고 있다. 이 중 앞의 세 종목은 모두 대폭 축소되었고, FRMI는 이번 분기에 신규로 구축한 포지션이다.
레버리지는 줄었을까?
7월의 막대한 손실을 겪은 후 Leopold는 레버리지를 줄였을까?
13F 서류는 펀드가 프라임 브로커로부터 차입한 마진 부채(Margin Debt)를 직접 공시하지 않지만, 보유 수단의 전환을 통해 우리는 여전히 그의 레버리지 형태 변화를 명확히 볼 수 있다 — 옵션 자체의 '암묵적 레버리지'로 강제청산을 유발하는 '명시적 금융 레버리지'를 대체한 것이다.
다시 말해, 13F는 Situational Awareness의 실제 레버리지 비율을 공시하지 않지만, 시장은 적어도 이 펀드의 보유 위험 구조가 이미 변화했음을 보았다.
7월 막대한 손실을 겪은 후 Leopold는 투자자 서한에서 펀드가 이미 포트폴리오의 레버리지를 해제했다고 밝혔다. 9월 시장에 재진입했을 때, 관계자는 그가 이미 프리미엄을 전액 지불하는 옵션 거래 방식으로 전환하여 이전에 금융에 의존하고 추가 마진 요구가 발생하기 쉬운 위험 구조를 피했다고 전했다.
Q3 13F에 대입해 보면, 보고서에 공시된 4개 콜옵션(BE, NBIS, SNDK, DRAM)에 대응하는 기초 자산의 명목가치 합계는 약 10억 4500만 달러로, 보유 총 가치의 약 3분의 2를 차지한다. 주의할 점은 이 10억 4500만 달러가 실제 지불한 프리미엄이 아니라 대응 기초 주식의 명목가치라는 것이다(13F는 옵션의 구체적인 행사가, 만기일, 매수 원가를 공시하지 않으므로, 우리는 펀드가 이 포지션에 얼마의 원금을 지불했는지 정확히 계산할 수 없다). 만약 이 포지션들이 자기 자금으로 전액 매수한 콜옵션이라면, 기초 자산 하락은 일반적으로 금융으로 주식을 사는 것처럼 직접적으로 추가 마진을 요구하지 않으며, 최대 손실도 기본적으로 지불한 프리미엄 이내로 제한된다.
그렇다고 해서 위험이 사라진 것은 아니다. 콜옵션은 여전히 기초 자산 가격 하락, 시간 가치 감소, 내재 변동성 변화에 직면하지만, 적어도 Leopold를 다시 7월의 궁지로 몰아넣지는 않을 것이다. 이전에 Situational Awareness가 Citadel에 할인 매각을 강요당한 이유는 바로 돈을 빌려 정주를 매수한 것이 폭락 속에서 증권사의 추가 마진 통지와 연쇄 강제청산을 유발했기 때문이다. 반면 직접 콜옵션을 매수하는 방식으로 전환한 후에는 이러한 구조에 추가 마진 강제청산 메커니즘이 존재하지 않으며, 최대 손실 상한은 매수하는 순간 투입한 프리미엄으로 고정된다 — 최근 시장이 다시 크게 하락한 점을 고려하면, 이것이 Leopold가 다시 날아온 총알을 피하는 데 도움이 될 수 있다.
Leopold는 여전히 AI를 강세로 보지만, 방식만 바꿨다
이번 Q3 13F를 종합해 보면, Leopold의 신념은 변하지 않았지만 투자 스타일에는 뚜렷한 변화가 일어났음을 알 수 있다 — Leopold는 여전히 확고한 AI 강세론자이지만, 7월의 참패를 겪은 후 자신의 공격적인 투자 스타일에 안전판을 하나 추가하려 시도하기 시작한 것이다.
다만 이 13F는 9월 30일의 보유 상황만 기록한 것으로, 지난 한 달 반 동안의 거래 변화를 반영할 수 없다. 최근 시장이 다시 약세를 보인 후 Leopold가 이미 포지션을 줄였는지, 손절했는지, 심지어 새로운 유동성 압력에 직면했는지는 여전히 후속 정보로 검증되어야 한다.
7월, Leopold는 레버리지에 패배했다. 이제 그는 옵션으로 주도권을 다시 되찾으려 한다. 하지만 이번에는 AI 투자 논리가 실현되기 전에 살아남을 수 있을지 여전히 미지수다.





