


AI 컴퓨팅 파워 부채 급증: 온체인 신용이 은행의 공백을 메울 수 있을까?


- 핵심 관점: AI 컴퓨팅 파워 자금 조달은 이미 부채 사업이 되었으며, 은행은 대형 neocloud만 서비스하고 소규모 운영업체의 자금 조달 공백은 GPU 담보 온체인 신용이 메우고 있다. 그러나 이 시장은 GPU 지원 부채의 1% 미만을 차지하며, GPU의 빠른 가치 하락과 업계 통합 리스크에 직면해 있다.
- 핵심 요소:
- 2023년 이후 GPU 및 데이터센터 자금 조달은 총 110건, 1,970억 달러이며, 92%가 2025-2026년에 집중되었다. 2025년 7월 이후 대출 기관이 명확한 49건의 거래 중 32건은 JPMorgan, Goldman Sachs 등 4대 대형 은행이 주도했다.
- CoreWeave의 신용부도스와프가 기록적인 수준을 기록했으며, 시장은 5년 내 채무불이행 확률을 60% 이상으로 가격에 반영하고 있다. Gartner는 2030년까지 80% 이상의 neocloud가 독립 운영을 중단할 것으로 예상한다.
- 컴퓨팅 수요는 왕성하다. H100 임대료는 작년 12월 대비 45% 상승했고, B200 시간당 임대료는 5.78달러에서 6.47달러로 올랐으며, 구형 칩도 여전히 공급이 부족하다.
- 온체인 샘플 USD.AI는 이미 20건의 자금 조달을 총 5억 3,100만 달러 규모로发起했으며, 대출 금리는 10%-15%(중앙값 12%)로 은행의 투자등급 이하 약 9%-10%보다 높다. 판매 포인트는 접근성과 7일 대출 실행 속도다.
- GPU 담보 대출 기간은 약 3년이며 최신 칩만接受하고, 잔존가치 보증은 150베이시스포인트다. sUSDai 목표 수익률은 7%이며, 차입자 12%와 예금자 7%의 스프레드는 보증, 10% 프로토콜 수수료, 유휴 현금으로 흘러간다.
- GLX 메커니즘은 '육성된' 대출을 매각한 후 재대출하며, 누적 유통액은 2억 달러를 초과한다. CHIP 환매는 대출 이자에 의존하며, 시장 점유율 1%를 확보할 때마다 연간 약 580만 달러의 환매 자금을 지원하며, 이는 현재 유통 시가총액의 약 6.5%에 해당한다.
- NVIDIA의 주권 AI 매출은 올해 2배 이상 성장해 300억 달러를 초과했으며, 해외 중형 신규 클라우드 업체들이 온체인 대출 기관의 목표 차입자가 되고 있다.
원문 저자: @PinkBrains_io
원문 편역: AididiaoJP, Foresight News
AI 컴퓨팅 파워 부채 급증, 온체인 신용이 은행의 공백을 메우다
머스크가 AI 컴퓨팅 파워 열풍에 찬물을 끼얹었다. 그는 Chamath에 대한 답변에서 지난 몇 주 동안 채무 시장이 사실상 한 부류의 기업들에게 문을 닫았다고 말했다. 바로 AI 데이터센터에 수익을 심하게 의존하면서 다른 대규모 수익원이 없는 기업들이다.
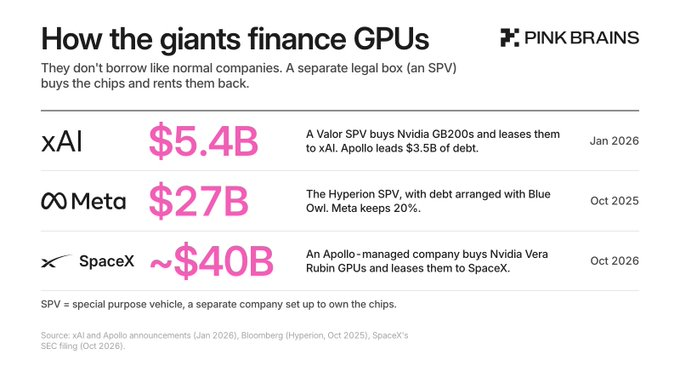
SpaceX는 예외다. SpaceX는 400억 달러 규모의 금융 리스를 체결했으며, 이는 엔비디아 Vera Rubin 칩 구매에 사용된다. 주관은 Apollo와 골드만삭스가 맡았고 연내 완료될 예정이다. SpaceX는 이를 사상 최대 GPU 파이낸싱이라고 밝혔다. 투자등급 신용등급을 보유하고 있으며 Starlink와 로켓 발사라는 두 가지 수익원도 있다.
머스크의 판단은 더 냉혹하다. 200여 개의 neocloud가 대규모 정리와 통합을 맞이하게 될 것이다. neocloud는 GPU만 임대하는 클라우드 기업을 뜻하며, CoreWeave, Nebius, Lambda, Crusoe 그리고 수백 개의 소규모 기업이 여기에 속한다. 아마존, 구글, 마이크로소프트는 「하이퍼스케일 클라우드 사업자」다.
신용 시장은 이미 이를 가격에 반영하고 있다. 10월 중순 CoreWeave의 신용부도스왑(CDS)은 기록을 세웠으며, 이는 향후 5년 내 부도 확률이 60%를 넘는다는 의미다. Gartner는 2030년까지 80% 이상의 neocloud가 독립 운영을 중단할 것으로 전망한다.
그러나 컴퓨팅 파워 수요는 여전히 증가하고 있다. Silicon Data의 neocloud 지수에 따르면 9월 28일부터 10월 27일까지 전문 GPU 클라우드에서 B200의 시간당 임대료는 5.78달러에서 6.47달러로 올랐다. 더 시사적인 것은 H100이다. H100은 2022년 출시되었고 이후 엔비디아는 두 세대의 신제품을 내놓았으므로 이론상 가치가 하락해야 하지만, 임대료는 작년 12월보다 45% 비싸졌다. 수요가 너무 왕성해 구형 칩조차 인기라는 뜻이다.
수요가 왕성하면 운영자는 더 많은 GPU를 사야 한다. GPU는 비싸고 확장은 빠르며 자체 자금으로는 부족하니 빌릴 수밖에 없다. 그러나 은행 자금은 대형 neocloud(GPU 클라우드 사업자)로만 흘러가고, GPU가 몇백 개뿐인 소규모 운영자는 대부분 대출을 받지 못한다.
이로써 자금 조달 공백이 발생한다. 소규모 운영자는 임대 수익과 칩을 보유하고 있지만 은행 대출을 받지 못한다. 그래서 GPU가 담보로 변하기 시작했고, 스테이블코인 예금으로 뒷받침되는 온체인 신용이 진입해 은행이 감당하지 않으려는 그 구간을 메우고 있다.
1. 컴퓨팅 파워가 부채 사업이 되다, 은행은 큰 건만 취급
AI 컴퓨팅 파워는 이미 부채 사업이 되었다. American Compute의 집계에 따르면 2023년 이후 110건의 공개 GPU 및 데이터센터 파이낸싱이 있었고, 총 1조 9700억 달러의 신규 자금이 조달되었으며 그중 92%가 2025년과 2026년에 모집되었다.
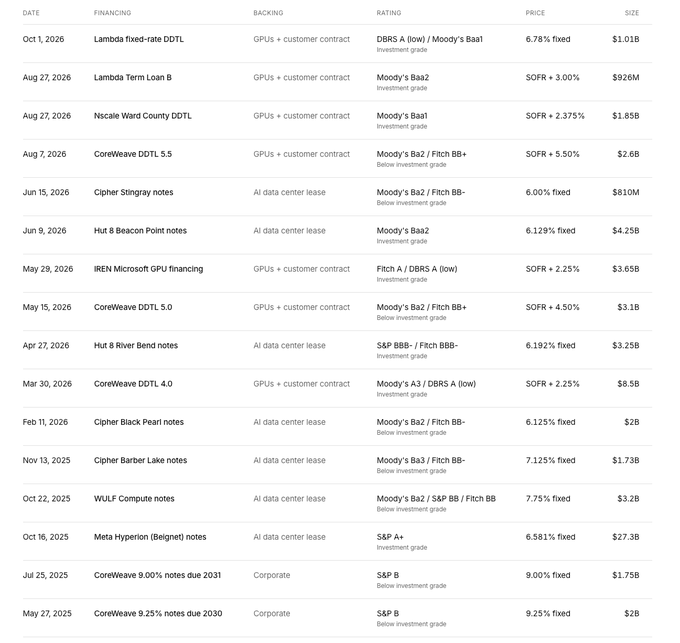
은행이 시장을 주도한다. 2025년 7월 이후 대출 기관이 명확한 49건의 거래 중 32건을 JP모건, 골드만삭스, 모건스탠리 또는 미쓰비시UFJ가 주관했다.
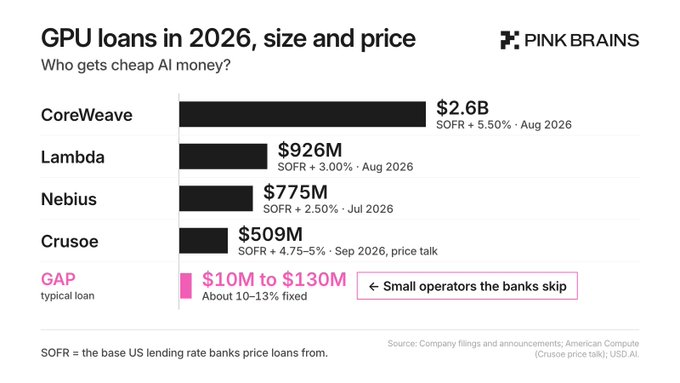
가격은 칩이 아니라 임차인에 따라 결정된다. 2026년 투자등급 임대 계약으로 뒷받침되는 대출 금리는 SOFR+2.25%에서 3.0%이며, 무등급 또는 투자등급 미만 대출 금리는 SOFR+4.5%에서 5.5%, 또는 9%에서 10%의 고정금리다. SOFR는 미국 국채를 담보로 한 익일물 대출 금리이며 대부분 미국 대출의 가격 책정 기준이다.
CoreWeave는 목록에서 가장 큰 대출을 받았고 금리도 가장 높다. CoreWeave의 대출 금리는 기준 SOFR보다 5.50%포인트 높아 Nebius보다 3%포인트 비싸다. 이 수준은 이미 은행이 투자등급 미만 차입자에게 제공하는 구간의 상단에 도달했다. 가장 많이 빌리고 가장 비싸게 지불하는 셈이다.
대형 구매자는 보통 직접 회사 대출을 받지 않고 SPV를 사용한다. SPV는 독립 법적 실체로 칩을 사고 임대하고 부채를 지며, 칩과 임대차 계약, 부채를 회사 본체 밖에 둔다.
이 구조는 최상위에서는 유효하지만 아래로 내려갈수록 경제성이 떨어진다. The Token Dispatch에 따르면 은행의 실사 비용은 거래 규모에 따라 변하지 않는다. 10억 달러 대출에서는 푼돈이지만 3000만 달러 대출에서는 실사 비용이 거래 자체를 무산시킬 수 있다.
핵심 변화는 이것이다. 은행이 GPU 신용 가격 결정권을 장악했지만 실사할 가치가 있는 차입자만 커버한다. 소규모 neocloud는 누가 서비스할까? 온체인 신용이다.
2. GPU 담보 대출: 자동차 대출에 가깝고 주택 담보 대출과는 다르다
USD.AI가 하나의 사례다. USD.AI는 스테이블코인 예금으로 대출하고 GPU와 임대 계약을 담보로 받는다. 10월 보고서에 따르면 20건의 파이낸싱을 실행했고 총 5억 3100만 달러이며, 건당 수십만 달러에서 1억 2890만 달러에 이른다.
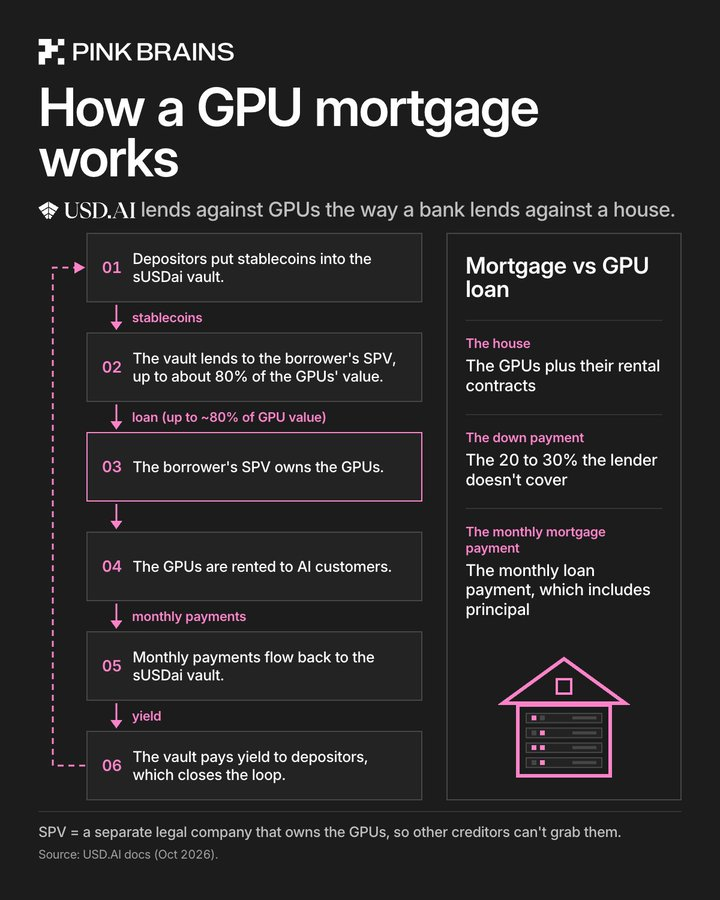
USD.AI는 은행의 SPV 구조를 중형 거래로 확장했다. 차입자의 SPV가 GPU를 소유하고 USD.AI는 서버와 SPV 지분에 대한 1순위 유치권을 보유한다. 대출은 보통 하드웨어 비용의 70%에서 80%를 커버하고 차입자가 나머지를 자체 부담하며, 자금은 에스크로 계좌에 보관되었다가 서버 설치가 검증된 후에 지급된다. 임대 수익은 이후 대출 상환에 사용된다.
차입자는 은행보다 비싸게 지불한다. USD.AI 가격표는 투자등급 임대 계약의 7%에서 계약 없는 배포의 15%에 이른다. 2026년 1월부터 8월까지 추적된 15건의 대출 금리는 10%에서 15%였고 중위값은 12%였다. 은행의 투자등급 미만 차입자 고정금리는 약 9%에서 10%다. 판매 포인트는 가격이 아니라 접근성과 속도다. USD.AI는 대출이 7일 내에 완료될 수 있다고 밝힌다.
부도가 나면 어떻게 될까? 대리 기관은 먼저 SPV가 운영자를 교체해 계속 운영하도록 하거나 전체를 매각해 대출을 상환하려 시도하고, 실패한 후에야 IT 자산 처분업체를 통해 서버를 대당 판매한다.
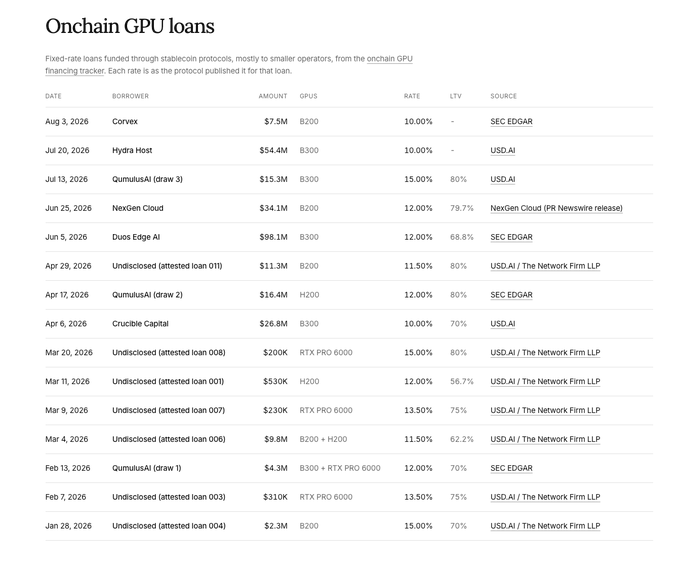
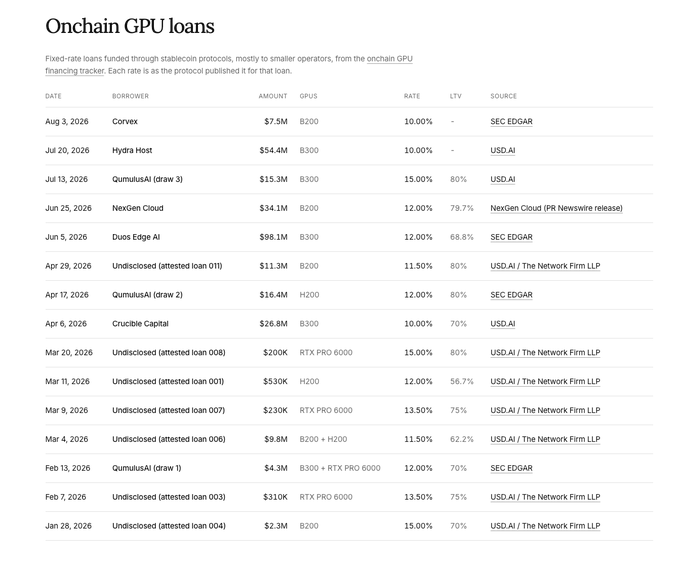
GPU 담보 대출은 주택 담보 대출보다 자동차 대출에 가깝다. 집은 100년을 버티지만 GPU는 2~3년이면 뒤처질 수 있다. 그래서 USD.AI의 대출 기간은 약 3년이며 30년이 아니다. 담보 규칙은 최신 칩만 허용한다. B200, B300, GB200, GB300, VR200 그리고 AMD의 MI455X와 MI430X다. 잔존가치 보증은 연 150bp로 수익에서 차감되며 일부 재판매 위험을 커버한다.
3. sUSDai의 수익은 어디서 오는가
USDai는 PYUSD로 1:1 담보되며, PYUSD 준비금에는 미국 국채가 포함된다. USDai 자체는 이자를 낳지 않는다. 스테이킹하면 sUSDai를 받으며, 이 금고가 대출을 지원하고 이자를 누적한다. GPU 신용 위험은 sUSDai 보유자만 부담한다. 상환은 30일마다 분할 처리되며 가용 유동성에 제한을 받고, 대출 기간은 약 3년이다.
목표 수익률은 CHIP Hurdle Rate라 불리며 7%다. 11월 1일 sUSDai의 연환산 수익률은 6.53%였고, USD.AI가 약 12만 8000 USDai를 투입해 7%로 끌어올렸다. 2026년 1월부터 6월 초까지 평균 수익률은 7.0%였다.
차입자가 지불하는 중위 금리는 약 12%이고 예금자는 약 7%를 벌며, 차액은 세 곳으로 흘러간다. 150bp의 잔존가치 보증, 이자에 대한 프로토콜의 10% 수수료, 대출 대기 기간에 국채 금리로 묶여 있는 유휴 현금이다.
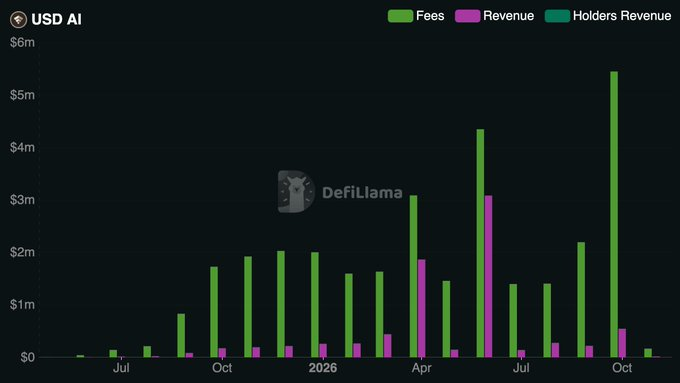
DefiLlama에 따르면 10월 수수료는 487만 달러, 프로토콜 수익은 48만 7000달러다. 수익은 수수료의 10%로, 프로토콜이 sUSDai 수익에서 보유하는 순이자 마진과 일치한다. 지난 1년간 프로토콜 총수익은 2475만 달러였다. 발기 수수료는 프로토콜 몫을 높이며, 6월 4일 약 300만 달러의 수익 정점도 포함되는데 다음 날 Duos 대출이 공개되었다.
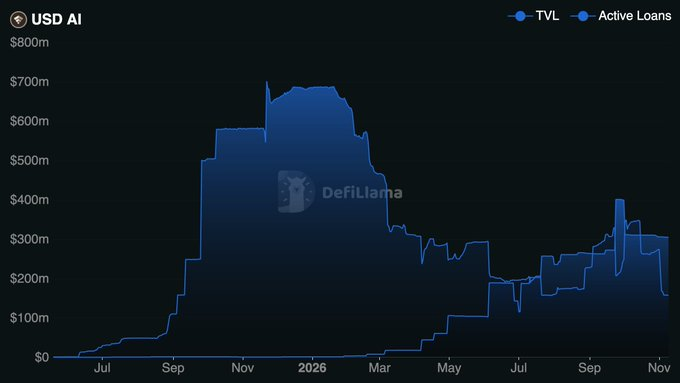
예금은 한때 대출을 크게 초과했다. 정점이 약 7억 달러일 때 대출은 약 100만 달러에 불과했고, 유입은 에어드롭 기대와 관련이 있었다. 10월 중순에는 활성 대출이 1억 7700만 달러였고 별도로 1억 3400만 달러가 칩 인도를 기다리며 에스크로에 있었다. DefiLlama의 3억 950만 달러 활성 대출은 이 둘의 합에 가깝다. 유휴 현금도 여전히 이자를 벌지만 국채 금리만 번다. GLX는 바로 이 유휴 자금을 더 빨리 풀어주기 위한 것이다.
4. GLX: 대출을 매각하고 다시 대출하다
USD.AI 입장에서 3년 만기 대출을 보유한다는 것은 3년간 부도 위험을 부담한다는 뜻이다. 게다가 차입자는 규모가 커지면 더 저렴한 은행 대출로 옮겨갈 수 있다. Sharon AI는 9.95% 금리로 은행으로 옮겨갔다.
자금 측에도 압력이 있다. 예금자는 30일마다 상환할 수 있지만 대출은 3년에 이른다. 이와 유사한 만기 불일치는 과거 Celsius를 무너뜨렸다. 30일 대기열은 뱅크런을 늦출 수 있지만 불일치를 없애지는 못한다. 많은 예금은 여전히 에어드롭을 노린 것이다. 정점이 약 7억 달러였을 때 대출은 100만 달러 미만이었다. 10월 15일 약 3억 1100만 달러가 배치되었고 그중 1억 7700만 달러가 활성 대출, 1억 3400만 달러가 에스크로였다.
GLX는 10월 1일 출시되어 예금과 대출의 일대일 대응을 깨뜨렸다. sUSDai가 대출 하나를 지원하고, 대출은 수개월간 제때 상환되며 「길들여진」 후 매각되고, 현금은 다시 새 대출로 나간다. 외부 대출 기관도 발기 시점에 참여할 수 있다. 10월 29일 Silver Point Capital과 Victory Park Capital은 USD.AI와 함께 NexGen Cloud에 1억 600만 달러의 4년 만기 대출을 제공했으며, 핀란드의 B300 1728개에 사용된다. GLX 누적 회전액은 이미 2억 달러를 넘었다.

가격 면에서 최저 액면가 100으로 판매한다. 즉 할인 없이 원가로 판다. 100.5 이상은 「상업 지도 가격」으로 이 수준까지 팔도록 장려하지만 강제 최저가는 아니다. 99.5는 최저가로, 단 한 가지 경우에만 허용된다. 30일 상환 대기열 후에도 상환 요청이 가용 현금을 초과할 때, 즉 유동성이 빠듯할 때만 소폭 할인 판매가 허용된다.
수익 면에서 매각 대금의 60%는 GLX를 운영하는 USD.AI Inc.에, 40%는 Yield Reserve에 귀속된다. Yield Reserve는 수익 준비금으로 sUSDai의 수익률을 7% 목표로 끌어올리는 데 사용된다. 할인 판매는 분배에 참여하지 않는다.
구매자 면에서 구매자는 제안자와 경제적 연관이 있을 수 없으며, 자기 매매를 방지한다.
예를 들어 1000만





