


골드만삭스: 2027년 미 증시 강세장에 '마지막 한 번의 도약'이 남아 있지만, 그 이후 상황은 2000년 버블 붕괴 직전과 매우 유사


- 핵심 관점: 골드만삭스는 미 증시 강세장의 주 추세가 끊어지지는 않았지만 이미 카운트다운에 들어섰다고 경고했다. S&P500은 마지막 상승 라운드를 완료할 수 있으며, 2027년에는 2000년 이후 최대 순주식 공급 충격에 직면하게 되고, 시장을 이끄는 이익, 자금, AI 내러티브 세 가지 변수가 동시에 악화되고 있다.
- 핵심 요소:
- S&P500의 2분기 이익 성장률은 33%, 3분기 예상치는 35%로 30년래 비침체 회복기 중 가장 빠른 수준이지만, 성장률 둔화는 이미 높은 확률의 사건이 되었다.
- 헤지펀드는 지난 20거래일 동안 글로벌 AI 주식을 5년여 만에 가장 빠른 속도로 매도했으며, 평균에서 3표준편차 이상 벗어났다. 기업 자사주 매입 약화, 해외 매수세 축소, CTA의 기계적 매도가 '매수자 파업'을 형성하고 있다.
- 2027년 미 증시 순공급 증가분은 2000년 이후 최고치를 기록할 것으로 예상되며, SpaceX, Anthropic 등 대형 IPO와 현금흐름의 자본지출 전환이 수급 양측의 압력으로 작용하고 있다.
- 시장 컨센서스에 따르면 빅테크의 자본지출 증가율은 올해 96%에서 내년 44%로 둔화될 전망이며, 하이퍼스케일 클라우드 업체들의 3분기 잉여현금흐름 순소진은 310억 달러에 달했다.
- 나스닥100의 선행 주가수익비율(PER)은 18.4배로 2020년 이후 최저치이며, ChatGPT 출시 전 수준보다 약 4배 낮은 밸류에이션 배수다.
- 신용시장은 이미 건설 자금 조달 문제를 선제적으로 반영하기 시작했으며, 두 명의 베테랑 투자자는 주식시장이 신용시장 대비 '지나치게 자만하고 있다'고 경고했다.
원문 작성자: 许超
원문 출처: 월스트리트견문
시장의 변곡점이 다가오고 있다. 골드만삭스 헤지펀드 사업 글로벌 총괄 Tony Pasquariello는 경고를 내놓았다. 미 증시 강세장의 주 추세는 아직 끊어지지 않았지만, 이미 카운트다운에 들어갔다는 것이다. 그는 S&P 500 지수가 마지막 한 차례 상승을 완료한 뒤, 2027년에는 2000년 인터넷 버블 붕괴 이후 최대 규모의 순 주식 공급 충격에 직면할 것으로 전망했다.
Pasquariello는 최신 주간 보고서에서 지난 4년간 미 증시의 강력한 흐름을 이끌어온 세 가지 핵심 변수, 즉 이익 성장, 자금 흐름, AI 내러티브의 한계 방향이 동시에 악화되고 있다고 지적했다. 그는 명확히 밝혔다. "S&P가 전환점 전에 마지막 상승을 완료할 것으로 예상하지만, 2027년은 더욱 빈약한 수익의 해가 될 것이다"라며, 지수의 변동성 기준선이 추세적으로 상승할 것이라고 경고했다.
주목할 점은 같은 주에 골드만삭스의 또 다른 전략가 Rich Privorotsky도 "1998년인가, 2000년인가?"라는 제목의 보고서에서 이번 장세를 인터넷 버블 정점과 비교한 점이다. 이는 같은 주에 골드만삭스 내부에서 2000년 기술주 붕괴에 대한 암묵적 공감이 두 차례 나타났음을 의미한다. 한편 이번 주 나스닥 100 지수는 일중 낙폭이 한때 6.36%에 달해 코로나19 팬데믹 이후 최대 일일 낙폭을 기록했으며, 헤지펀드의 연초 이후 수익은 거의 전부 반납된 상태다.
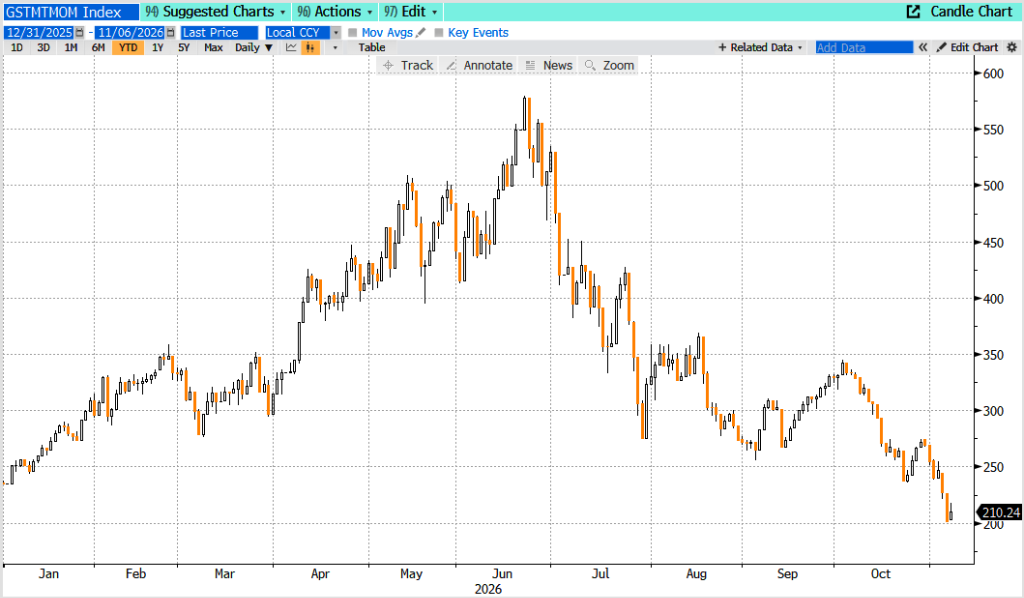
이익 성장률 정점 도달, 상승 동력 지속 어려워
이익 측면에서 S&P 500 지수의 2분기 이익 성장률은 33%에 달했고, 3분기에는 35%에 이를 것으로 예상된다. 그는 "이는 30년래 경기 침체 후 회복기를 제외하면 가장 빠른 이익 성장률"이라고 지적했다.
그러나 성장 둔화는 이미 높은 확률의 사건이 되었다. Pasquariello는 시장이 변화율에 매우 민감하다고 솔직히 인정했다. "2계 도함수와 1계 도함수 사이의 긴장이 바로 내가 거듭 고민하는 핵심 모순이며, 이 모순은 점점 더 복잡해지고 있다." 골드만삭스는 내년 S&P EPS가 여전히 약 18% 성장할 수 있다고 예측하며, 역사적 데이터상 강세장의 승률은 여전히 존재하지만, 그는 명확히 밝혔다. "이익이 최근 몇 년간 우리가 누렸던 그런 상방 볼록성을 다시 제공할 수 있을지 상상하기 점점 어려워지고 있다."
그는 또한 골드만삭스의 이익 예측이 "AI 자본 지출에 극히 민감하다"고 특별히 언급했으며, 이번 주 사태 전개로 해당 예측의 하방 위험이 현저히 높아졌다.
자금 면 악화, 2027년 순 공급 2000년 이후 최고치
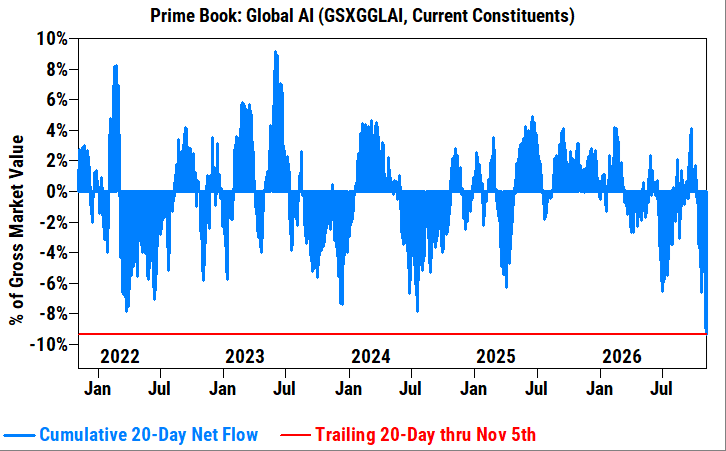
자금 흐름 측면의 신호는 더욱 심각하다. Pasquariello는 지난 3개월간 시장이 광범위하고 깊은 매도 압력을 지속적으로 흡수해왔으며, 이번 주 매도는 이미 "전면 폭발" 상태에 들어섰다고 썼다. 골드만삭스 프라임 브로커리지 데이터에 따르면, 지난 20거래일 기준 헤지펀드의 글로벌 AI 주식 매도 속도는 5년여 만에 최고치를 기록했으며, 평균에서 3표준편차 이상 벗어났다.
매수 측도 집단적으로 손을 떼고 있다. 기업 자사주 매입力道의 약화, 해외 투자자 매수세의 위축, 그리고 CTA 등 퀀트 전략의 기계적 추종 매도가 함께 "매수자 파업"을 형성하고 있다.
더욱 경계해야 할 것은 2027년의 공급 압력이다. Pasquariello는 2027년 미 증시 순 공급 증가분이 2000년 이후 최고 수준을 기록할 것으로 예상된다고 명확히 지적했다. SpaceX, Anthropic 등 대형 IPO 파이프라인과 기업 현금 흐름의 전환(자본 지출을 우선 확보해야 하며 자사주 매입은 후순위)이 공명하며 수요와 공급 양측에서 동시에 압력을 형성할 것이다. 그는 연말 8주간의 자금 사정에 대해 상대적으로 낙관적인 태도를 보이며 자사주 매입 규모가 이미 일일 약 50억 달러로 회복되었다고 지적했지만, 이러한 단기적 지지는 2027년의 구조적 압력을 가리기 어렵다.
AI 내러티브에 균열 발생, 좌측 꼬리 위험 확대
Pasquariello는 AI 내러티브를 "가장 규명하기 어려운 변수"로 꼽았다. 시장은 이번 주에 진입할 때 이미 기술 대기업의 자본 지출 성장률 정점 도달에 대한 보편적 예상을 형성하고 있었다. 시장 컨센서스에 따르면 관련 성장률은 올해 96%에서 내년 44%로 둔화될 것이다. 동시에 하이퍼스케일러 클라우드 기업들의 3분기 잉여현금흐름 순소진액은 310억 달러에 달했으며, 지속적인 "마이너스 잉여현금흐름"에 대한 시장의 불안감이 계속 축적되고 있다.
그는 이번 주 사태가 AI 전망에 미치는 영향을 네 가지로 요약했다. 첫째, AI 자본 지출은 이전에 시장의 "로켓 연료"였지만, 이제 시장은 건설 강도가 지속 가능한지 진지하게 검토할 수밖에 없게 되었다. 둘째, AI 자본 지출 전망은 결과의 가능한 분포를 넓혔으며, "거의 우측 꼬리만 좇던 시장에 더 많은 좌측 꼬리 위험을 도입했다." 셋째, 건설 속도가 다소 냉각되면 사이클이 길어질 수 있으며 중기적으로는 여전히 신중한 낙관을 유지할 수 있다. 넷째, AI 인프라 "삽과 곡괭이" 관련 종목의 상방 볼록성은 압축되지 않기 어렵다.
낙관적 입장인 Rich Privorotsky는 이번 조정을 2000년보다는 1998년에 비유하는 경향이 있으며, 이는 사이클의 종말이 아닌 유동성 이벤트라며 "데이터센터 건설을 연기하는 것이 컴퓨팅 수요를 파괴하는 것과 같지는 않다"고 보았다. 그러나 그는 또한 "2000년과 불안하게 닮은 점은 지출 규모의 거대함과 수익의 불확실성"이라고 인정했으며, 이는 정확히 Pasquariello의 2000년 공급 경고와 호응을 이룬다.
밸류에이션 회복이 완충 제공하지만, 신용 시장은 이미 선제 경고
Pasquariello는 강세론의 핵심 논거를 회피하지 않았다. 이번 밸류에이션 조정을 거치며 "시장은 현재 합리적인 밸류에이션 수준에 있다." 그는 나스닥 100과 필라델피아 반도체 지수의 선행 PER이 모두 2022년 11월 ChatGPT 출시 이전 수준보다 낮으며, 약 4배의 밸류에이션 멀티플만큼 저렴하다고 지적했다. 나스닥 100의 선행 PER은 18.4배로 2020년 이후 최저치다.
그러나 그는 보고서 말미에서 더 깊은 우려를 밝혔다. 최근 그가 깊이 신뢰하는 두 투자자가 그에게 "주식 시장이 신용 시장에 비해 지나치게 자만하고 있다"고 말했다. 12월 금리 인상이 다시 논의에 포함되고, AI 관련 하이재킹 채권이 압박을 받으며, 2027년 최대 순 공급 압력이라는 삼중 중첩과 결합되어, 신용 시장이 가장 먼저 건설 자금 조달 문제에 가격을 매기고 있다. 주식 시장이 이를 충분히 반영했는지는 여전히 미해결의 핵심 질문이다.
Pasquariello의 최종 결론은 명확하고 신중하다. 강세장의 주 추세는 여전히 존재하며 연말에 마지막 상승 물결이 있을 수 있지만, "변곡점"은 이미 텍스트 형태로 전망 판단에 기록되었으며, 2027년은 "더욱 유연한 대응이 필요한" 거래 환경이 될 것이다.





