


1만 자 분량으로 Variational 해부: 주문장 없는 거래소가 어떻게 Hyperliquid 뒤의 2인자가 되었나?


- 핵심 관점: Variational은 주문장 없는 OLP 견적 모델로 주간 거래량 2위 Perp DEX가 되었지만, 15억 달러 장외 밸류에이션은 이미 높은 기대를 내포하고 있으며, 포인트 종료 후 거래량 유지와 OLP 리스크가 핵심 변수다.
- 핵심 요소:
- 주간 거래량이 Hyperliquid에 이어 2위이며, 570개 이상의 마켓을 보유하고 주식, 원유, 금 등 RWA 자산을 포함하며 수수료 제로.
- 창업팀은 Genesis 출신으로 퀀트 마켓메이킹 펀드를 운영한 경력이 있으며, 약 6200만 달러를 조달했고 투자자로는 Dragonfly, Bain Capital Crypto 등이 있다.
- 국고에 약 1180만 달러 USDC를 보유하고 있으며, 9월 유입액은 약 250만 달러로 전액 바이백 및 소각에 사용할 계획이며, 연환산 수익은 약 3000만 달러.
- RWA 거래량이 플랫폼 전체 거래량의 절반 이상을 차지하며, 9월에는 Variational과 trade.xyz 합산 거래량의 약 36%를 차지했고 7월에는 약 14%였다.
- TGE 초기 유통량은 전액 에어드롭에서 나올 것으로 예상되며 총 공급량의 32%로, 15억 달러 밸류에이션 기준 약 4.8억 달러 상당 토큰이 즉시 언락된다.
- 주요 리스크: 퍼블릭 API 개방 후 유독성 주문 흐름, OLP 손익 불투명성, 포인트 채굴 열풍 진정 후 거래량 30%~60% 감소 가능성.
- Pro 제품은 기관 OTC 파생상품 시장을 겨냥하며 2027년 출시 예정이지만 수익 모델은 아직 공개되지 않았다.
이 글은 다음에서 발췌했습니다: Duldul(@Duldul_Capital)
편집 | Odaily(@OdailyChina);번역 | Azuma(@azuma_eth)
처음 Variational을 열었을 때, 나는 왜 누군가가 오더북이 없는 거래소를 쓰고 싶어 하는지 전혀 이해하지 못했다. 나는 오더북에 익숙했고, 내 거래 상대방이 누구인지 확인하는 것에 익숙했다.
몇 달 후, 나는 다시 돌아왔다. 이번에는 Variational에서 Lighter를 대상으로 델타 중립 거래를 하기 위해서였다. 그 결과, 나는 생각을 바꾸게 되었다.
주문 버튼만 누르면 시스템이 전체 거래 규모에 대한 견적을 제시하고, 체결되고, 끝난다. 그 외에도 이번 거래의 비용은 처음 시도했을 때보다 현저히 낮았다.
주간 거래량 기준으로 Variational은 현재 Hyperliquid에 이어 두 번째로 큰 Perp DEX이다. 플랫폼은 570개 이상의 거래 시장을 보유하고 있으며 주식, 원유, 금 등의 자산을 아우르고, 수수료 제로 정책을 시행하고 있다.
Variational의 네이티브 토큰 VAR은 4분기 출시 예정이며, 현재 장외 사전 거래 시장에서 제시하는 밸류에이션은 약 15억 달러이다.
이 글에서 탐구하고자 하는 것은 — 이 가격이 합리적인가?이다.
먼저 Variational 뒤에 있는 팀과 운영 방식을 소개하고, 그다음 나를 감동시킨 점, 걱정되는 점, 그리고 내가 생각하는 실제 가치가 얼마인지 이야기하겠다.
누가 Variational을 운영하는가?
Variational은 두 명의 퀀트 트레이더가 설립했다. 2017년부터 그들이 해온 일은 바로 지금 온체인으로 옮기려는 사업 — 마켓 메이킹과 OTC(장외거래)이다.
옆방에 살던 두 동문
Lucas Schuermann(CEO)과 Edward Yu는 컬럼비아 대학 1학년 때 만났다. 두 사람은 창업자를 위해 마련된 같은 기숙사에 살았고, 방이 바로 옆이었다.
Schuermann은 신동이라 할 만하다. 그는 12세에 오클라호마 대학에서 수학을 공부하기 시작했고, 이후 컬럼비아 대학에서 컴퓨터 과학을 전공하며 골드만삭스와 Google X에서 인턴을 했다.
Yu는 컬럼비아 대학 응용수학과를 졸업했고, Facebook에서 근무했으며 베이즈 통계학 관련 논문을 발표했다.
2017년 두 사람은 Qu Capital을 공동 설립했다. 암호화폐 통계적 차익거래에 집중하는 펀드로, 기관 투자자로부터 자금을 모집했다. 2019년 이 펀드는 Barry Silbert가 설립한 Digital Currency Group(DCG)에 인수되었다.
두 사람은 이를 계기로 Genesis에 합류했다. 당시 Genesis는 암호화폐 업계에서 규모가 가장 큰 OTC 거래 플랫폼 중 하나였다. Schuermann은 엔지니어링 부사장을 맡아 OTC 거래 플랫폼의 인프라 구축을 담당했고, Yu는 퀀트 리서치 책임자로 선형 계약 및 옵션 시장의 마켓 메이킹 업무를 맡았다.
두 사람은 2021년 Genesis를 떠났다. 2년 후인 2023년 Genesis가 파산했을 때, 그들은 이미 그곳에 없었다.
이细节은 언급할 가치가 있는데, 지금 이력서에 Genesis라는 이름이 등장하면 의문을 불러일으킬 수밖에 없기 때문이다.
먼저 거래하고, 그다음 프로토콜
Variational은 처음부터 DEX가 아니었다.
제품을 정식 출시하기 전, 팀은 약 2년간 스텔스 모드로 운영하며 주요 중앙화 거래소(CEX)와 탈중앙화 거래소(DEX)에서 자기자본 마켓 메이커로 활동했다.
이 경험을 통해 창업팀은 세 가지 교훈을 얻었고, 이는 현재 제품 설계에 직접적인 영향을 미쳤다:
- 오더북을 처음부터 구축하는 것은 매우 느리며, 새로운 거래 쌍을 상장할 때마다 개별 마켓 메이커와 협상해야 한다;
- 거래소는 상당한 가치를 마켓 메이커에게 양도하며, 이 가치는 결국 생태계 밖으로 유출된다;
- OTC 파생상품 거래는 여전히 변호사, 끝없는 커뮤니케이션, 은행 송금, 그리고 운영을 담당하는 다수의 직원으로 가득 차 있다. Schuermann의 말에 따르면 그렇다.
Omni(Variational의 현재 핵심 제품)는 처음 두 가지 문제를 해결했고, Pro(Variational이 계획 중인 곧 출시될 제품)는 세 번째 문제를 겨냥한다.
팀 규모
2026년 5월 기준 Variational은 24명의 직원을 보유하고 있으며, 2024년 7명에서明显하게 확장되었다. 개발자와 퀀트 리서처는 Google, Meta, Virtu, IMC, Jane Street 등에서 왔다.
회사는 케이맨 제도에 등록되어 있고, 팀은 뉴욕에서 근무한다.
흥미로운 점은 수익성에 대한 팀의 태도이다. Schuermann은 수익이 그들에게 가장 중요한 지표라고 밝혔다. 이유는 간단하다. 막대한 VC 자금을 보유한 경쟁자들과 달리, 사용자 확보를 위해 수년간 적자를 감수할 수 없기 때문이다.
이것이 TGE 전에 Variational의 국고가 이미 약 1,200만 달러를 축적한 이유이다.
투자자
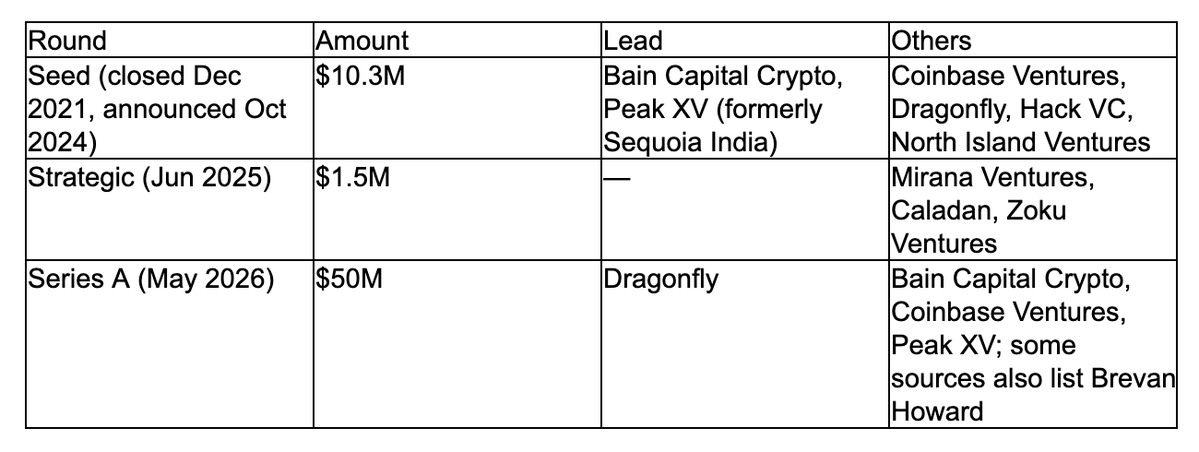
Variational은 세 차례 펀딩을 통해 약 6,200만 달러를 조달했다. 투자 기관 목록은 길지 않지만, 라인업은 상당히 훌륭하다.
시드 라운드는 표준 지분 투자 방식으로 진행되었으며, 1:1 토큰 인수권(Token Warrants)이 함께 부여되었다. 이는 투자자가 받는 토큰 수량이 보유 지분 비율에 상응한다는 의미이다.
주목할 만한 몇 가지 점이 있다:
- Dragonfly가 가장 주목할 만하다. Dragonfly는 Variational의 A라운드 투자를 리드했으며, 자금은 6억 5,000만 달러 규모의 신규 펀드에서 나왔다. Schuermann도 Dragonfly가 전통 금융(TradFi) 분야의 협력 및 통합 채널을 열어주는 데 도움을 줄 수 있다고 공개적으로 밝혔다.
- 같은 투자자들이 과거 dYdX를 지원한 적이 있다. Dragonfly와 Bain Capital Crypto도 dYdX의 2018년 A라운드 투자에 참여했다. dYdX는 한때 영구 계약 분야의 왕이었지만, 현재 토큰 가격은 사상 최고가 대비 97% 하락했다. 우수한 투자 기관이라고 해서 반드시 우수한 토큰 성과를 가져오는 것은 아니다.
- Brevan Howard는 전통 금융 배경의 신호이다. 이 기관은 세계 최대 규모의 매크로 헤지펀드 중 하나이다. 이들의 등장은 Variational이 전통 금융 마켓 메이커와 연결되기를 바라는 서사와 부합하지만, 모든 정보 출처가 이 투자 관계를 확인한 것은 아니다.
- 摩根大通과의 관계는 현재 공식적으로 확인되지 않았다. 비공식 정보에 따르면 Variational은 摩根大通과 직접 신용 한도를 보유하고 있다. 하지만 이를 확인할 수 있는 공개 정보는 찾지 못했다.
Omni는 어떻게 작동하는가?
Omni는 전통적인 의미의 거래소라기보다 외환 환전 창구에 가깝다.
전통적인 거래소에서는 주문을 공유 오더북에 올리고 다른 사람이 체결해 주기를 기다려야 한다. 반면 환전 창구에서는 가격을 물어보면 창구가 견적을 제시하고, 수락하거나 거절할 수 있다.
Omni에서 이 창구는 Omni Liquidity Provider(OLP), 즉 프로토콜 자체가 소유한 마켓 메이커이다.
각 거래의 흐름은 대략 다음과 같다:
- 매수 또는 매도하려는 자산과 거래 규모를 입력한다;
- OLP가 전체 거래 규모에 대한 견적을 제시한다;
- 견적을 수락하면 OLP가 거래 상대방이 된다;
- 이후 OLP는 Binance, Hyperliquid 또는 전통 은행 딜러 등 유동성이 있는 곳에서 자신의 포지션을 헤지한다.
Omni는 수수료를 받지 않는다. 수익은 견적과 실제 헤지 가격 사이의 스프레드에서 발생하며, 현재 이 수익의 약 20%가 프로토콜 국고로 들어간다.
이는 Omni가 모든 거래 시장에 대해 처음부터 유동성을 구축할 필요가 없다는 것을 의미한다. 애플 주식이나 브렌트유의 영구 계약을 상장할 수 있는데, 이러한 자산의 유동성은 이미 다른 시장에 존재하기 때문이다.
이것이 Variational이 570개 이상의 거래 시장을 보유할 수 있고, RWA 거래량이 현재 플랫폼 총 거래량의 절반 이상을 차지하는 이유이다.
Schuermann은 자신의 눈에 Hyperliquid는 경쟁자가 아니라 유동성 공급원 중 하나라고 밝혔다. 전통 거래소와 비교하면 Variational의 포지셔닝은 실제로 Robinhood에 더 가깝다.
어떤 점이 나를 감동시켰는가?
아무도 당신의 주문을 노려 사냥할 수 없다
전통적인 오더북에서는 대량 주문과 손절 주문이 가시적이며, 마켓 메이커가 이 정보를 활용해 표적 거래를 할 수 있다.
Omni에서는 OLP 외에는 아무도 당신의 주문을 볼 수 없다.대규모 포지션을 거래해야 하는 사람에게 이는 실질적인 이점이다. 물론 공정하게 말하면, OLP는 모든 것을 볼 수 있다 — 당신의 포지션, 거래 규모, 심지어 청산 가격까지.
이것은 완전히 익명의 다크풀이라기보다 브로커 관계에 더 가깝다.
편리하고 저렴하다
전체 주문은 하나의 견적만 수락하면 되며, 여러 개의 소액 주문으로 나누어 체결할 필요가 없다.
현재 ETH의 스프레드는 약 1.3베이시스포인트이며, 지수와 원유 시장의 스프레드는 1베이시스포인트 미만이다.
국고에 이미 실질적인 자금이 있다
10월 28일 기준 Variational 국고는 약 1,180만 달러의 USDC를 보유하고 있으며, 9월 한 달에만 약 250만 달러가 유입되었다.
팀의 계획에 따르면 국고 수익은 전액 토큰 매입 및 소각에 사용될 예정이다.
비교하자면, Lighter는 TGE 당일类似的한 자금 지원이 없었다. TGE 약 일주일 후에야 바이백을 시작했으며, 당시 국고 자금은 약 135만 달러였다.
전통 금융 자원은 구두 서사만이 아니다
주식 및 지수 영구 계약 출시 당시, 전통 금융 딜러들은 10억 달러 이상의 미결제약정(OI) 용량을 제공하겠다고 약속했다.
출시 일주일 만에 이 계약들의 거래량은 28억 달러에 달했다.
모든 사람에게 독립적인 자금 풀이 있다
각 트레이더의 포지션은 OLP와 별도로 체결된 계약에 보관된다. 옆의 트레이더가 청산되더라도 그 손실이 당신의 계좌로 전이되지 않는다.
이는 2025년 10월 10일 시장 폭락 당시 다른 일부 거래 플랫폼에서 발생한 상황과 대조된다.
스마트 컨트랙트가 감사를 통과했다
프로토콜은 Zellic과 Spearbit의 보안 감사를 통과했으며, 현재까지 해킹 사건이 발생하지 않았다.
다만 Variational은 Arbitrum에서 운영되므로 Arbitrum 자체의 관련 리스크도 부담해야 한다.
Variational의 경쟁자는 누구인가?
RWA는 경쟁이 없는 블루오션이 아니며, Variational도 이 시장의 최대 참여자가 아니다.
Hyperliquid가 외부 시장 배포자(HIP-3)를 개방한 후, RWA는 7월에 연속 2주간 총 거래량의 절반 이상을 차지했으며, 그중 가장 큰 배포자 중 하나가 trade.xyz이다.
DefiLlama Research의 9월 데이터에 따르면, trade.xyz의 거래량은 Variational의 약 3배로 각각 2,550억 달러와 800억 달러에 달했다.
하지만 Variational은 빠르게 추격하고 있다. 7월 하순 Variational은 두 플랫폼 합산 거래량에서 약 14%를 차지했으나, 9월에는 이 비율이 약 36%로 상승했다.
또한 시장에는 Ostium(역시 Arbitrum에 배포됨), Robinhood Chain에 독립적으로 배포된 Lighter, 그리고 점점 더 많은 규제된 브로커들이 출시하는 영구 계약 상품이 있다.
따라서 Variational의 진정한 강점은 RWA 자체가 아니라 유동성을 확보하는 방식에 있다. Hyperliquid와 trade.xyz는 새로운 시장마다 마켓 메이커를 유치해야 하지만, Variational은 이미 관련 유동성을 보유한 딜러에 직접 접속할 수 있다.
이





